База для начисления страховых взносов
Содержание:
- Есть ли предел у базы для начисления страховых взносов в 2021 году
- Страховые взносы в 2018 году: как платить, не переплачивая
- Страховые взносы на ОПС и ОМС с 2022 года
- Пример расчёта взносов с достижением предельной величины базы в 2021 году
- КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
- Минфин об обложении социальных выплат страховыми взносами
- Предельная величина базы для начисления страховых взносов в 2016 год
- Отчетность по страховым взносам в 2020 году
Есть ли предел у базы для начисления страховых взносов в 2021 году
 Термин «предельная база для начисления страховых взносов» используется в действующем законодательстве достаточно часто. Рассмотрим, какова база для начисления страховых взносов и ее предельные размеры в 2021 году.
Порядок уплаты отчислений в фонды в 2021 году поменялся. Теперь администрированием платежей занимается ИФНС, так как ни ПФР, ни ФФОМС и ФСС с этой нагрузкой не справлялись.
По-прежнему в Фонд Соцстраха перечисляются только отчисления «на травматизм».
Об этом важно помнить и указывать в платежках правильные реквизиты Налоговой по месту нахождения, и туда же направлять все отчетные материалы. Далее ФНС проверит правильность платежей и распределит перечисленные страхователями средства по соответствующим фондам
В этом и заключается администрирование.
Кроме вышесказанного, надо учитывать, что лимит страховых взносов в 2021 году пересмотрен в сторону повышения (пересмотр лимитов происходит ежегодно).
Что означает
Максимальный размер базы для расчета отчислений в фонды устанавливается государством в соответствии с п. 3 и п. 6 ст. 421 Налогового кодекса Российской Федерации. Это сумма выплат, производимых работнику, сверх которой отчисления в фонды должны производиться в пониженном размере, по сниженному тарифу.
Предельная величина страховых взносов в 2021 году установлена Постановлением Правительства РФ № 1378 от 15.11.2021. Нормативный акт опубликован на портале официальной правовой информации и вступил в силу.
В общем порядке работодатель должен отчислять за каждого сотрудника выплаты в следующем размере:
- на пенсионное страхование — 22 %;
- на медицинское — 5,1 %;
- на социальное — 2,9 %.
Есть еще выплаты «на травматизм», то есть на случай получения травмы на производственном объекте или возникновения профзаболевания. Здесь процент составляет от 0,2 % до 8,5 %.
Как изменятся показатели при превышении лимитов, можно увидеть в таблице ниже.
Что входит
Предельная база для начисления страховых взносов рассчитывается с учетом следующих доходов, вознаграждений:
- по трудовым договорам, гражданско-правовым договорам оказания услуг и выполнения работы;
- по договорам авторского заказа, производимых в пользу авторов (иные поступления от продажи имущественных прав не учитываются);
- поступления от предпринимательской или иной приносящей доход деятельности.
Предельная база по страховым взносам для выплат индивидуальных предпринимателей «на себя» не используется. Для них установлены фиксированные величины независимо от ведения предпринимательской деятельности и получаемых от нее доходов.
Законодательное регулирование
База превышения страховых взносов 2021 г. поменялась, это актуальная и важная информация. Правительство ежегодно увеличивает данный показатель.
В Постановлении сказано, что предельная величина базы страховых взносов 2021 г. достигла своего уровня вследствие роста заработных плат трудящегося населения. Лимиты повышения указаны в п. 5 ст.
421 Налогового кодекса Российской Федерации. Они распределены на несколько следующих лет.
Установленные законодателем размеры
Предельная величина базы страховых взносов 2021 года установлена только для двух видов выплат:
- на пенсионное страхование — 1 021 000 рублей;
- на социальное — 815 000 рублей.
Предельные суммы для начисления страховых взносов 2021 года рассчитываются с учетом того, что сумма более 500 рублей округляется до 1000, сумма менее 500 рублей не учитывается. Для отчислений «на травматизм» такой показатель не устанавливается, так же как и для «медицинских» выплат. Со всего дохода, полученного за год, такие выплаты производятся по единому тарифу.
Если доход сотрудника превышает лимит, отчисления в Соцстрах не производятся, в ПФР — уплачиваются по сниженному тарифу: 10 %.
Таблица выплат с учетом понижающих коэффициентов:
| Сумма выплат | В ПФР | В ФФОМС | В ФСС |
| Тариф до достижения установленного предела | 22 % | 5,1 % | 2,9 % |
| Тариф после достижения установленного предела | 10 % | 5,1 % |
Предельная величина для начисления страховых взносов — важный показатель, нельзя забывать, что он меняется каждый год. Это индексируемая сумма, утверждаемая ежегодно высшим исполнительным органом в государстве.
Платежи производятся в установленный срок, используются реквизиты налоговой, как уже было сказано
Обращать внимание необходимо на коды бюджетной классификации. Они едины для всей страны, но могут меняться
Актуальные реквизиты можно посмотреть на сайте ФНС или узнать у специалистов.
Страховые взносы в 2018 году: как платить, не переплачивая
Общая информация о страховых взносах
Страховые взносы – это обязательные платежи, которые регулярно перечисляют компании и предприниматели. Уплата взносов в ФСС дает право на получение больничных и детских пособий, взносы на медстрах гарантируют возможность пользоваться услугами бесплатной медицины, перечисление пенсионных взносов обеспечивает получение пенсии в будущем.
Кто платит страховые взносы
Страховые взносы должны перечислять все работодатели, предприниматели и самозанятые лица. Причем, если у предпринимателя есть наемные сотрудники, то страховые взносы ИП платит и за себя, и за своих работников.
Полный перечень организаций-плательщиков страховых взносов приведен в Налоговом кодексе РФ (см. п. 2 ст. 11, ст. 19 НК РФ).
Итак, страховые взносы должны платить:
- российские организации;
- иностранные компании;
- филиалы и представительства иностранных компаний, созданные на территории РФ.
Куда платят страховые взносы
Уплата страховых взносов происходит одновременно в несколько инстанций (отдельными платежками):
- в ИФНС по месту регистрации компании / по месту жительства ИП – взносы на пенсионное страхование, а также мед. и соцстрах;
- в ФСС – взносы на травматизм и от несчастных случаев на производстве.
Компании-работодатели и ИП с наемными сотрудниками перечисляют страховые взносы ежемесячно не позднее 15-го числа месяца, следующего за расчетным.
Индивидуальные предприниматели без наемных работников платят взносы только за себя, и делают это помесячно, поквартально или единовременно.
При этом конкретная сумма, которую обязан перечислить страхователь – компания или ИП, – т.е. сумма взносов к уплате зависит от того, была ли превышена предельная величина базы для расчета взносов, или нет.
Предельная величина базы для исчисления страховых взносов подробно рассмотрена в следующем разделе.
Предельная величина базы по страховым взносам
Каждый месяц все работодатели – компании и предприниматели – выплачивают своим сотрудникам различные суммы: зарплату, отпускные, премии, компенсации, доплаты, надбавки вместо командировочных и т.д. Все эти выплаты могут облагаться страховыми взносами, а могут и не облагаться. Так вот выплаты, все суммы, которые взносами облагаются, формируют базу для начисления взносов.
При этом ежегодно на уровне Правительства утверждаются лимиты на выплаты, при превышении которых ставки по взносам будут меньше либо вообще обнуляются. Предельная величина базы для расчета взносов на 2018 год утверждена постановлением Правительства от 15.11.2017 № 1378 .
В частности, регрессивная шкала взносов распространяется на страховые взносы в ПФР, т.е. при начислении взносов на обязательное пенсионное страхование. Так, предельная величина базы для начисления страховых взносов на пенсионное страхование с 1 января 2018 года составляет 1 021 000 руб. До превышения этой суммы взносы начисляются по ставке 22%. После превышения – по ставке 10%.
Что касается взносов на соцстрах, то там ситуация несколько иная. Предельная величина базы страховых вносов составляет 815 000 руб. Пока сумма облагаемых выплат не достигла указанной суммы, взносы начисляются по ставке 2,9%. После превышения лимита взносы не начисляются вовсе.
В отношении взносов на медстрах лимиты не предусмотрены. Поэтому вне зависимости от общей суммы взносы уплачиваются по ставке 5,1%.
Для обязательного пенсионного и социального страхования лимиты повышены. Поэтому страхователям придется больше платить. Новые значения базы смотрите в таблице.
В 2018 году предельная величина базы страховых взносов выросла. В таблице ниже наглядно показано, с каких сумм надо рассчитывать страховые взносы за работников.
Таблица 1. Предельная величина базы для начисления страховых взносов в 2018 году
Страховые взносы на ОПС и ОМС с 2022 года
По состоянию на 2021 год действует одна база для страховых взносов, в которой расписаны ставки, изменяющиеся в зависимости от размера заработной платы сотрудника. Ниже представлена таблица, которая содержит данные, актуальные на 2021 год:
| Тип взноса | Для сотрудников, которые получают зарплату ниже предельного лимита | Для сотрудников, чья зарплата выше предельной величины |
| ОПС (пенсионной) | 22% | 10% |
| ОМС (медицинское) | 2,9% | 0% |
| Социальное (общее) | 5,1% | 5,1% |
Также есть отдельные тарифы для сотрудников, которые задействованы на опасных предприятиях, на случай травматизма и потери работоспособности. Сумма рассчитывается исходя из заработной платы и колеблется в пределах от 0,2% до 8,5%. Также отдельно рассчитывается страхование на случай материнства.
В 2022 году, согласно принятому законодательству, должны были вырасти пределы страховых взносов по ОПС – до 26%. Но аналитики пришли к выводу, что такое резкое повышение привело бы к большим финансовым нагрузкам на бизнес. Поэтому президент РФ Владимир Путин подписал указ о заморозке роста тарифов. Что касается взносов по ОМС, схема начислений останется неизменной, не вырастут и ставки. Это касается как сотрудников с высокими зарплатами, превышающими предельную величину, так и работников, чей годовой заработок не выше 1,465 миллиона.

Пример расчёта взносов с достижением предельной величины базы в 2021 году
Рассмотрим пример расчёта взносов за финансового директора компании Морозова А.А. с заработной платой 170 000 рублей. Для простоты допустим, что он получал только ЗП в одинаковом размере и ему не полагалось никаких необлагаемых выплат.
Отчисления на пенсию
База взносов считается с начала года, то есть за февраль она составит 170 000 + 170 000 = 340 000 рублей, за март 510 000 рублей и так далее. В сентябре облагаемый доход Морозова достигнет 1 530 000 рублей. Это больше предельной величины базы, установленной для начисления пенсионных страховых взносов в 2021 году. За январь-сентябрь взносы в ПФР рассчитаем так:
- с суммы 1 000 – по ставке 22%;
- с разницы между базой и лимитом (1 170 000 – 1 150 000) – по ставке 10%.
Аналогично будут считаться взносы до конца 2021 года.
Таблица 3. Взносы Морозова А. А. на пенсионное страхование (в рублях)
|
Месяц |
Облагаемый доход с начала года |
Взносы нарастающим итогом |
|||
|---|---|---|---|---|---|
|
всего |
по ставке 22% |
по ставке 10% |
по ставке 22% |
по ставке 10% |
|
|
Январь |
170 000 |
170 000 |
— |
37 400 |
— |
|
Февраль |
340 000 |
340 000 |
— |
74 800 |
— |
|
Март |
510 000 |
510 000 |
— |
112 200 |
— |
|
Апрель |
680 000 |
680 000 |
— |
149 600 |
— |
|
Май |
850 000 |
850 000 |
— |
187 000 |
— |
|
Июнь |
1020 000 |
1020 000 |
— |
224 400 |
— |
|
Июль |
1190 000 |
1190 000 |
— |
261 800 |
— |
|
Август |
1 360 000 |
1 360 000 |
— |
299 200 |
— |
|
Сентябрь |
1 530 000 |
1 465 000 |
65 000 |
322 300 |
6 500 |
|
Октябрь |
1 700 000 |
1 465 000 |
235 000 |
322 300 |
23 500 |
|
Ноябрь |
1 870 000 |
1 465 000 |
405 000 |
322 300 |
40 500 |
|
Декабрь |
2 040 000 |
1 465 000 |
575 000 |
322 300 |
57 500 |
|
Итого |
— |
— |
— |
379 800 |
Если бы регрессивная шкала не применялась, взносы по ставке 22% пришлось бы платить со всей суммы дохода Морозова: 2 040 000×22% = 448 800 рублей. Экономия составила 448 800 – 379 800 = 69 000 рублей.
Взносы по болезни и материнству
В первой половине года будем начислять взносы по ставке 2,9%. Но уже за июнь сумма облагаемых доходов Морозова составит 1020 000 рублей. Поскольку сверх предельного размера базы взносы не начисляются, расчёт будет такой: 966 000×2,9% = 28 014 рублей. За июль нужно доплатить разницу между этой суммой и суммой взносов, перечисленных за полгода. Больше в 2021 году отчислений на ВНиМ делать не нужно.
Таблица 4. Взносы на страхование по временной нетрудоспособности и материнству (в рублях)
|
Месяц |
Облагаемый доход с начала года |
База для расчёта по ставке 2,9% |
Доход с начала года сверх предельной величины (взносы не начисляются) |
Взносы по ставке 2,9% |
|---|---|---|---|---|
|
Январь |
170 000 |
170 000 |
— |
4 930 |
|
Февраль |
340 000 |
340 000 |
— |
9 860 |
|
Март |
510 000 |
510 000 |
— |
14 790 |
|
Апрель |
680 000 |
680 000 |
— |
19 720 |
|
Май |
850 000 |
850 000 |
— |
24 650 |
|
Июнь |
1 020 000 |
966 000 |
54 000 |
28 014 |
|
Июль |
1 190 000 |
966 000 |
224 000 |
28 014 |
|
Август |
1 360 000 |
966 000 |
394 000 |
28 014 |
|
Сентябрь |
1 530 000 |
966 000 |
564 000 |
28 014 |
|
Октябрь |
1 700 000 |
966 000 |
734 000 |
28 014 |
|
Ноябрь |
1 870 000 |
966 000 |
904 000 |
28 014 |
|
Декабрь |
2 040 000 |
966 000 |
1 074 000 |
28 014 |
Получается, что с дохода Морозова А. А. в размере 1 074 000 рублей взносы начислять не нужно. Экономия составит 1 074 000×2,9% = 31 146 рублей.
Остальные взносы
Отчисления на медицину в течение всего года будем рассчитывать по ставке 5,1%, ведь для них предельной базы нет. Для взносов на травматизм возьмем минимальную ставку 0,2%, установленную в том числе для «офисных» компаний и торговых предприятий. Все данные – в следующей таблице.
Таблица 5. Взносы на медстрахование и травматизм
|
Месяц |
Облагаемый доход с начала года |
Медицинские взносы с начала года по ставке 5,1% |
Взносы на травматизм с начала года по ставке 0,2% |
|---|---|---|---|
|
Январь |
170 000 |
8670 |
340 |
|
Февраль |
340 000 |
17340 |
680 |
|
Март |
510 000 |
26 010 |
1020 |
|
Апрель |
680 000 |
34 680 |
1 360 |
|
Май |
850 000 |
43 350 |
1 700 |
|
Июнь |
1 020 000 |
52 020 | 2 040 |
|
Июль |
1 190 000 |
60 690 |
2 380 |
|
Август |
1 360 000 |
69 360 |
2 720 |
|
Сентябрь |
1 530 000 |
78 030 |
3 060 |
|
Октябрь |
1 700 000 |
86 700 |
3 400 |
|
Ноябрь |
1 870 000 |
95 370 |
3 740 |
|
Декабрь |
2 040 000 |
104 040 |
4 080 |
Подведём итоги
Всего в 2021 году за Морозова А. А. необходимо заплатить взносы в сумме: 379 800 + 28 014 + 104 040 + 4 080 = 515 934 рубля. Благодаря регрессивной шкале удалось сэкономить 69 000 рублей на пенсионном страховании и ещё 31 146 рублей – на взносах по болезни и материнству. Итого экономия по одному работнику составила 100 146 рублей. Безусловно, такая экономия на страховых взносах достигается только при высокой зарплате работника.
КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
Предельные величины баз для исчисления страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством определяют:
- на 2020 г. — в соответствии с Постановлением Правительства РФ от 06.11.2019 № 1407;
- на 2021 г. — в соответствии с Постановлением Правительства РФ от 26.11.2020 № 1935.
В таблице 2 представлены предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг.
|
Таблица 2. Предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг. |
||
|
Вид взносов |
Предельная величина облагаемой базы, руб. |
|
|
2020 г. |
2021 г. |
|
|
Страховые взносы на обязательное пенсионное страхование (ОПС) |
1 292 000 |
1 465 000 |
|
Страховые взносы на обязательное социальное страхование (ОСС) на случай временной нетрудоспособности и в связи с материнством |
912 000 |
966 000 |
|
Страховые взносы на обязательное медицинское страхование (ОМС) |
Нет предельной величины |
ПРИМЕР
ООО «Альфа» применяет общие тарифы страховых взносов. Рассмотрим расчет взносов в каждый фонд для сотрудника компании Сидорова С. С. (табл. 3).
|
Таблица 3. Расчет страховых взносов в 2021 г. для Сидорова С. С., руб. |
|||||
|
Месяц |
База для начисления страховых взносов |
База для начисления страховых взносов нарастающим итогом |
Пенсионные взносы |
Взносы на случай болезни и материнства |
Медицинские взносы |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Январь |
120 000 |
120 000 |
26 400 |
3480 |
6120 |
|
Февраль |
110 000 |
230 000 |
24 200 |
3190 |
5610 |
|
Март |
120 000 |
350 000 |
26 400 |
3480 |
6120 |
|
Апрель |
124 000 |
474 000 |
27 280 |
3596 |
6324 |
|
Май |
115 000 |
589 000 |
25 300 |
3335 |
5865 |
|
Июнь |
120 000 |
709 000 |
26 400 |
3480 |
6120 |
|
Июль |
115 000 |
824 000 |
25 300 |
3335 |
5865 |
|
Август |
118 000 |
942 000 |
25 960 |
3422 |
6018 |
|
Сентябрь |
120 000 |
1 062 000 |
26 400 |
696 |
6120 |
|
Октябрь |
117 000 |
1 179 000 |
25 740 |
5967 |
|
|
Ноябрь |
113 000 |
1 292 000 |
24 860 |
5763 |
|
|
Декабрь |
160 000 |
1 452 000 |
35 200 |
8160 |
В графе 2 представлен ежемесячный доход работника, который является базой для начисления страховых взносов. В графе 3 посчитана база для начисления нарастающим итогом с начала года (чтобы увидеть, когда будет достигнут предел для начисления страховых взносов).
Предельные величины баз для исчисления страховых взносов на 2021 г. составляют:
- для пенсионных взносов — 1 465 000 руб.;
- для взносов на случай болезни и материнства — 966 000 руб.
Для медицинских взносов предельная величина отсутствует (ставка — 5,1 %).
Для пенсионных взносов рассматриваемого примера база для начисления страховых взносов нарастающим итогом с начала года не превышает предельной величины (1 465 000 руб. больше, чем 1 452 000 руб.). Поэтому расчет производится ежемесячно по ставке 22 % со всей суммы начисленной зарплаты.
Для взносов на случай болезни и материнства лимит по взносам будет исчерпан в сентябре. Во все предыдущие месяцы (с января по август) ставка составит 2,9 % со всей суммы начисленной заработной платы.
В сентябре расчет будет выглядеть следующим образом:
(966 000 руб. – 942 000 руб.) × 2,9 % = 696 руб., где 942 000 руб. — база для начисления нарастающим итогом с января по август включительно.
С октября по декабрь отчисления станут нулевыми.
Федеральный закон от 01.04.2020 № 102-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» дополнил п. 1 ст. 427 НК РФ новым подп. 17, устанавливающим с 2021 г. пониженные тарифы страховых взносов для плательщиков, признаваемых субъектами малого или среднего предпринимательства согласно Федеральному закону от 24.07.2007 № 209-ФЗ (в ред. от 30.12.2020) «О развитии малого и среднего предпринимательства в Российской Федерации».
Пониженные тарифы применяются в отношении части выплат в пользу физического лица, определяемой по итогам каждого календарного месяца как превышение над величиной МРОТ, утвержденной на начало расчетного периода (года).
С 01.01.2021 выплаченная сверх МРОТ часть будет облагаться с применением следующих пониженных тарифов:
- на обязательное пенсионное страхование — 10 % (в пределах установленной предельной величины базы и сверх нее);
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 0 %;
- на обязательное медицинское страхование — 5 %.
Таким образом, в случае непревышения установленной законом предельной величины базы часть заработка в пределах МРОТ облагается взносами на ОПС по тарифу 22 %, сверх МРОТ — 10 %.
С выплат в сумме МРОТ нужно уплатить взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством по ставке 2,9 %, с выплат сверх МРОТ взносы не уплачиваются.
Базовый тариф взносов на обязательное медицинское страхование для выплат:
- в пределах МРОТ — 5,1 %;
- сверх МРОТ — 5 %.
Минфин об обложении социальных выплат страховыми взносами
Плательщикам страховых взносов важно знать, облагаются ли страховыми взносами социальные выплаты работникам или нет?
Представители финансового ведомства давно и последовательно придерживаются мнения о том, что все виды социальных выплат облагаются страховыми взносами в общем порядке. Чиновники основываются на следующем.
В соответствии с НК РФ база для исчисления страховых взносов для организаций определяется по истечении каждого календарного месяца как сумма выплат и иных вознаграждений, предусмотренных НК РФ, начисленных отдельно в отношении каждого физического лица с начала расчетного периода нарастающим итогом, за исключением сумм, указанных в ст. 422 НК РФ.
Статьей 422 НК РФ для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физическим лицам, установлен исчерпывающий перечень сумм, не подлежащих обложению страховыми взносами.
И если в данной норме прямо не указаны те виды социальных выплат, которые осуществляет работодатель, то они облагаются страховыми взносами (см. таблицу).
|
Реквизиты письма Минфина |
Виды социальных выплат, которые, по мнению Минфина, облагаются страховыми взносами |
|
От 21.03.2017 № 03-15-06/16239 |
|
|
От 23.04.2019 № 03-15-06/29511 |
|
|
От 14.12.2020 № 03-15-06/109203 |
|
|
От 15.02.2021 № 03-15-06/10032 |
|
Из приведенных разъяснений Минфина следует, что не облагаются только те выплаты, которые прямо указаны в ст. 422 НК РФ. Все остальные выплаты, и социальные в том числе, облагаются страховыми взносами. Никакому расширительному толкованию перечень сумм, не подлежащих обложению страховыми взносами, не подлежит.
Данный подход представители финансового ведомства демонстрируют с 2017 года, когда порядок уплаты страховых взносов стал регулироваться нормами НК РФ. До этого их коллеги из Минтруда придерживались аналогичных взглядов относительно обложения страховыми взносами социальных выплат. Еще в Письме Минтруда РФ от 08.10.2014 № 17-3/В-473 было сказано, что перечень не подлежащих обложению страховыми взносами выплат физическим лицам, приведенный в ст. 9 Федерального закона № 212-ФЗ, является исчерпывающим. В данной статье не поименованы выплаты в виде:
-
ежемесячного пособия работникам, находящимся в отпуске по уходу за ребенком до достижения им возраста трех лет;
-
компенсации стоимости санаторно-курортных путевок;
-
компенсации расходов работника на оплату стоимости проезда ребенка-инвалида и сопровождающего его лица (работника) к месту оздоровления или лечения и обратно;
-
компенсации проезда работнику в ближайший территориальный центр профпатологии для установления диагноза профзаболевания.
Следовательно, перечисленные выплаты подлежат обложению страховыми взносами в государственные внебюджетные фонды в общеустановленном порядке как выплаты, осуществляемые в рамках трудовых отношений.
Предельная величина базы для начисления страховых взносов в 2016 год
Предельная величина для ПФР составляет 796.000 рублей.
Предельная величина для ФСС (временная нетрудоспособность) составляет 718.000 рублей.
Предельная величина для ФФОМС и ФСС (травматизм) отсутствует (т.е. вся зарплата облагается взносами).
Отчисления в ПФР с этой предельной величины составят 175.120 (796.000 * 22%).
Отчисления в ФСС (нетрудоспособность) составят 20.822 (718.000 * 2,9%).
Отчисления в ФФОМС составят 40.596 (796.000 * 5,1%).
Отчисления в ФСС (травматизм) составят 1.436 (718.000 * 0,2%).
Но Сидоров получил за год не 796.000, а 1.800.000 рублей.
Разница — 1.004.000 рублей.
Эта разница облагается особыми ставками:
— взносы в ПФР по ставке 10%
— взносы в ФСС (нетрудоспособность) по ставке 0%
— взносы в ФФОМС по ставке 5,1%
— взносы в ФСС (травматизм) по ставке 0,2%
Отчетность по страховым взносам в 2020 году
Расчет по страховым взносам
По результатам расчета взносов на ОПС, ОМС, ОСС страхователь представляет отчет Расчет по страховым взносам (РСВ) (п. 7 ст. 431 НК РФ).
Начиная с отчетности за I квартал 2020 года в регламентированный отчет внесены изменения приказом ФНС России от 18.09.2019 № ММВ-7-11/470@.
Отличия действующей в 2020 году формы отчетности по взносам от отчета 2019 года:
1. В соответствии с требованиями Федерального закона от 29.09.2019 № 325-ФЗ представлять РСВ только в электронной форме обязаны работодатели, у которых численность физлиц, в пользу которых в отчетном периоде осуществлялись выплаты, составляет более 10 человек.
2. Обособленное подразделение, самостоятельно производящее выплаты в пользу физлиц, представляет расчет по страховым взносам в инспекцию по месту своего учета. Если обособленное подразделение закрылось или прекращены его полномочия по начислению выплат физлицам, но требуется представить уточненный расчета, то его подает головная организация. При этом на Титульном листе заполняются специальные поля: «Код — 9», обозначающий лишение полномочий или закрытие обособленного подразделения, и ИНН/КПП такого подразделения.
3. При отсутствии выплат физлицам следует заполнять новую графу 001 Раздела 1:
-
- если выплаты осуществлялись, то в графе 001 указывается код 1;
- если выплат не было — код 2. При отсутствии выплат отчет может содержать только Титульный лист и Раздел 1.
4. Для отражения расходов физлица, возникших в рамках исполнения авторского договора, договора об отчуждении исключительного права на результаты интеллектуальной деятельности или лицензионного договора, предназначены новые строки: 045 подраздела 1.1 и строка 045 подраздела 1.2 Приложения 1 к Разделу 1. Вознаграждения по таким договорам облагаются взносами на ОПС и ОМС (взносами на ОСС не облагаются). При определении базы для расчета взносов начисленное физлицу вознаграждение уменьшается на документально подтвержденные расходы (п. 8 ст. 421 НК РФ) или фиксированную сумму вычета, если оправдательные документы отсутствуют (п. 9 ст. 421 НК РФ).
Следовательно, в строках 045 в подразделах 1.1 и 1.2 отражается либо величина расходов, подтвержденных документально, либо сумма вычета.
5. Приложение 2 к Разделу 1, отражающее сведения о расчете взносов на ОСС, дополнено следующими полями и строками:
-
- поле 001 «код тарифа плательщика». Коды устанавливаются в соответствии с основанием применения пониженных тарифов взносов;
- строка 015 «Количество физических лиц, с выплат которым исчислены страховые взносы» (в отличие от строки 010 «Количество застрахованных лиц»).
6. Форма РСВ образца 2020 года больше не содержит:
-
- лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем». Это не означает освобождение от обязанности платить взносы и отчитываться по ним для граждан без статуса ИП, но выплачивающих вознаграждения другим физлицам. Теперь они должны заполнять отдельный лист с данными о себе — только Ф.И.О. в специальных полях на Титульном листе;
- Приложения 6 и 8 к Разделу 1 (для плательщиков на УСН и ИП на ПСН, чтобы подтвердить свое право на пониженные тарифы взносов). С 01.01.2019 такие пониженные тарифы не действуют.
7. Добавлен специальный подраздел для организаций — производителей анимационной продукции — Приложение 5 к Разделу 1.
8. Изменилось содержание Раздела 3:
-
- исключены строки 010-050, в которых указывались: номер корректировки, расчетный (отчетный) период, календарный год, номер, дата;
- исключены строки, в которых указывается признак застрахованного лица по каждому виду обязательного страхования (ОПС, ОМС, ОСС);
- добавлено поле — «Признак аннулирования сведений о застрахованном лице» со значением «1», который используется, когда необходимо аннулировать или скорректировать ранее представленные по застрахованному физлицу сведения;
- в подразделе 3.2.2 добавлена графа «Код застрахованного лица». Коды соответствуют условиям труда, установленным по итогам спецоценки;
- исключены сведения о сумме за 3 месяца расчетного (отчетного) периода. Эти сведения отражаются только помесячно.
9. Обновлен перечень кодов для плательщиков, применяющих пониженные тарифы.
Форма 4-ФСС
По результатам расчета взносов на ОСС НС и ПЗ страхователь представляет отчет по форме 4-ФСС, утв. приказом ФСС РФ от 26.09.2016 № 381 в редакции приказа ФСС РФ от 07.06.2017 № 275. Данные по СКЕ включаются в состав отчета 4-ФСС в целом по страхователю отдельной таблицей (рис. 5).
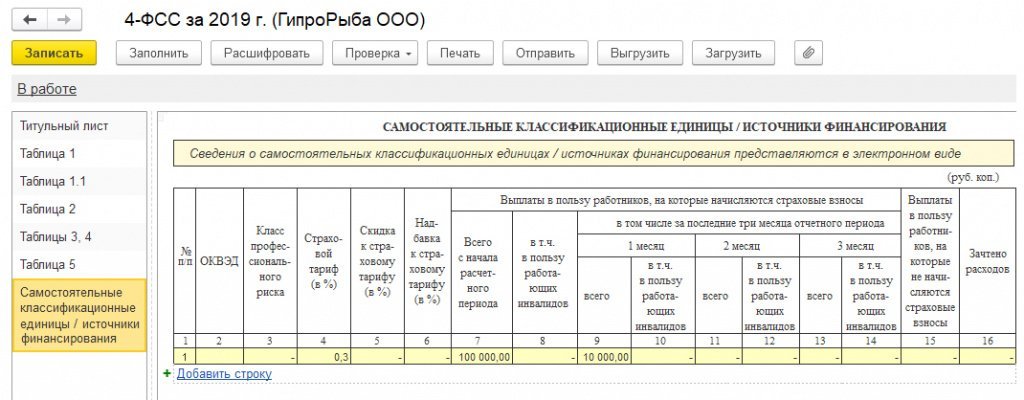
Рис. 5. Отчет по СКЕ в составе 4-ФСС

