Расчет страховых взносов на травматизм
Содержание:
- Куда требуется платить
- Подтверждение основного вида деятельности в ФСС
- Иностранцы: страховые взносы на травматизм в 2021 году
- Ставки взносов на 2017 год
- Кто получит разрешение на зачет взносов в ускоренном порядке
- Страхователи и застрахованные
- Действующие тарифы взносов на травматизм в 2020 году
- Льготы по страхованию по травмам на производстве и профзаболеваниям
- Ответственность за несоблюдение новых норм
- Когда применяется новый СанПиН
- Ответственность страхователя
- Что НЕ облагается страховыми взносами от несчастных случаев в ФСС, соцстрах
- Какие тарифы по страховым взносам на травматизм
- Как определить тариф компании по взносам «на травматизм»
- Кто и как получит скидку к тарифу
Куда требуется платить
Взносы направляются в местное отделение ФСС. Средства уплачиваются в тот фонд, в котором зарегистрирована фирма. Платеж нужно совершить до 15 числа (на основании пункта 4 статьи 22 Закона). К примеру, взносы высчитываются на основании выплат, сделанных в апреле. В данном случае средства должны быть направлены до 15 мая. Если 15 число выпадает на выходной или праздничный день, выплаты производятся в ближайший будний день.
Сумма страховых взносов не округляется. Если компания переплатила, следующая выплата будет уменьшена на соответствующую сумму. Если фирма перечислила недостаточную сумму взносов, следует немедленно восполнить разницу. Если недоимка обнаружится ФСС, компании направляется соответствующее уведомление.
Подтверждение основного вида деятельности в ФСС
Плательщики страховых взносов ежегодно подтверждают в ФСС основной вид деятельности. От того, к какому классу профессионального риска он относится, зависит тариф страховых взносов на текущий календарный год.
Подтверждение основного вида деятельности в ФСС связано с установлением ставки взносов по страхованию от несчастных случаев на производстве и профессиональных заболеваний (далее — взносы на травматизм) для страхователей — юридических лиц (п. 1 Порядка подтверждения основного вида экономической деятельности, утвержденного Приказом Минздравсоцразвития России от 31.01.2006 N 55 (далее — Порядок подтверждения деятельности)).
Процедуру подтверждения основного вида деятельности каждый год должны проходить все юридические лица независимо от организационно-правовой формы, формы собственности и режима налогообложения, кроме вновь созданных (п. 6 Порядка подтверждения деятельности). Последние получают тарифы в момент регистрации в ФСС в качестве страхователей. Этот тариф действует до конца первого календарного года работы вновь созданной организации. Начиная со второго ей нужно будет отчитываться по основному виду деятельности ежегодно, наравне со всеми. Таким образом, и бюджетные учреждения должны ежегодно подтверждать основной вид деятельности в ФСС.
Размер тарифа по конкретному виду деятельности зависит от того, к какому классу профессионального риска эта деятельность относится.
Здесь для бюджетных учреждений установлены свои правила. Им присваивают I класс риска по деятельности, финансируемой из бюджетов всех уровней и приравненных к ним источников (п. 15 Постановления N 713 <2>).
<2> Постановление Правительства РФ от 01.12.2005 N 713 «Об утверждении Правил отнесения видов экономической деятельности к классу профессионального риска».
Согласно п. 3 Порядка подтверждения деятельности в отделение ФСС необходимо подать следующие документы:
- заявление о подтверждении основного вида деятельности (по форме, приведенной в Приложении 1 к Порядку подтверждения деятельности);
- справку-подтверждение основного вида деятельности (по форме, приведенной в Приложении 2 к Порядку подтверждения деятельности);
- копию пояснительной записки к бухгалтерскому балансу за предыдущий год;
- копию лицензии (только тем, кто ведет лицензируемые виды деятельности).
Заявление и справка-подтверждение
Рассмотрим основные моменты, на которые бухгалтеру стоит обратить внимание при заполнении указанных документов
В заявлении указывают десятизначный регистрационный номер и пятизначный код подчиненности, которые присвоены организации при регистрации в ФСС и записаны в извещении (форма извещения установлена Постановлением ФСС РФ от 23.03.2004 N 27 <3>).
<3> Постановление ФСС РФ от 23.03.2004 N 27 «Об организации работы исполнительных органов Фонда социального страхования Российской Федерации по регистрации страхователей».
Наименование основного вида деятельности (ОКВЭД), который получился по данным отчета за предыдущий год (2008-й), вписывают в соответствующую строку заявления. Этот код берется из документа, подтверждающего постановку учреждения на статистический учет с присвоением следующих кодов, обозначающих: его местонахождение, форму собственности, организационно-правовую форму, подчиненность (если имеется), виды деятельности. Подробный расклад дохода отражают в таблице справки-подтверждения.
Указанные документы нужно сдать в отделение ФСС не позднее 15 апреля текущего года (п. 5 Порядка подтверждения деятельности), даже если эта дата выпадает на выходной или нерабочий праздничный день. Это единственный отчет, для которого не предусмотрен перенос его крайнего срока на первый рабочий день.
Представив необходимые документы в отделение ФСС, через две недели страхователь получит уведомление о размере страхового тарифа на текущий год (п. 4 Порядка подтверждения деятельности).
Несмотря на то что ответственность за неподтверждение основного вида деятельности законом не установлена, у ФСС есть карательная мера для нерадивого страхователя. Сотрудники ФСС установят ему тариф по тому виду деятельности, который из всех заявленных им (по информации в ЕГРЮЛ) имеет самый высокий класс профриска (п. 5 Порядка подтверждения деятельности).
Иностранцы: страховые взносы на травматизм в 2021 году
Работодатели обязаны застраховать на случай травматизма или профессионального недуга не только российских граждан, но и иностранных сотрудников, а также постоянно или временно проживающих на территории РФ. В данной ситуации не имеет значения:
- статус резидентства;
- длительность проживания;
- место работы – российский офис или зарубежная «обособка».
Руководители должны придерживаться такого правила: при заключении с иностранным сотрудником трудового договора порядок начисления взносов в ФСС такой же, как для россиян. Облагается взносами заработная плата, премиальные выплаты и надбавки, компенсации за неиспользованный отпуск и т. д.
Когда с трудовым мигрантом заключен договор гражданско-правового характера, взносы по травмам начисляют при наличии условия в подписываемом соглашении.
ПРИМЕР
, занимающаяся производством кухонной мебели (ОКВЭД 36.1), подписала трудовой контракт с иностранным сотрудником К.В. Григорян. Какую сумму необходимо начислить в ФСС по травмам, если работодатель сделал ему следующие выплаты за март 2021 года:
- зарплата – 28 900 руб.;
- премия – 5000 руб.;
- материальная помощь в связи с рождением сына – 4000 руб.
Решение
- Определим базу для начисления страховых взносов:
Б = 28 900 + 5000-4000 = 29 900 руб.
- Согласно Классификации видов деятельности по рискам, деятельность отнесена к VIII классу профессионального риска, которому соответствует тариф 0,9.
- Страховые взносы на травматизм для сотрудника-иностранца составят:
29 900 х 0,9% = 269,1 руб.
Ставки взносов на 2017 год
Ставки страховых взносов в 2017 году остались такими же, какими они были в 2016 году. Зависят они он класса профессионального риска. Рассмотрим подробнее размер ставок:
- Класс риска 1 – страховой тариф составит 0,2%.
- Класс 2 – 0,3%
- Класс 3 – 0,4%.
- Класс 4 – 0,5%.
- Класс 5 – 0,6%.
- Класс 6 – 0,7%.
- Далее и к классу, и к ставке прибавляется 1 (класс 7 – 0,8% и так далее).
- Класс 15 – 1,7%.
- Класс 16 – 1,9%.
- Далее и к ставке, и к классу прибавляется 2.
- Класс 20 – 2,8%.
- Класс 21 – 3, 1%.
- Далее и к классу, и к ставке прибавляется 3.
- Класс 23 – 3,7%.
- Класс 24 – 4,1%.
- Класс 25 – 4, 5%.
- Класс 26 – 5%.
- Класс 27 – 5,5%.
- Класс 28 – 6,1%.
- Класс 29 – 6,7%.
- Класс 30 – 7,4%.
- Класс 31 – 8,1%.
- Класс 32 – 8,5%.
Как очевидно, ставка варьируется от 0,2% до 8%. Чем выше риск травматизма, тем накладнее для работодателя страховые взносы. Существующие 32 тарифа установлены ФЗ №179 от 22 декабря 2005 года. Класс риска можно определить на основании ОКВЭД или классификатора, установленного Приказом Минтруда №851.
Для нахождения ставки нужно сначала подтвердить свой ОКВЭД. Для этой цели необходимо до 17 апреля направить в ФСС ряд документов:
- Заявление, подтверждающее основное направление деятельности компании.
- Справку-удостоверение.
- Пояснительную записку за предыдущий год.
Что будет, если не обращаться в ФСС? Никаких штрафов не начисляется, но в данном случае ставка устанавливается сотрудниками ФСС. Все направления деятельности организации прописываются в ЕГРЮЛ. Из рассматриваемого перечня выбирается наиболее опасная деятельность. Именно на ее основании выбирается тариф. Это не самый выгодный вариант для организации, а потому рекомендуется вовремя подтверждать главное направление деятельности по ОКВЭД.
ВАЖНО! Если ФСС установила тариф самостоятельно, компания не имеет права его оспорить. Это правило утверждено Постановлением №551 от 17 июня 2016 года
Кто получит разрешение на зачет взносов в ускоренном порядке
Процедура принятия решения о финансовом обеспечении предупредительных мер по сокращению производственного травматизма и профзаболеваний зависит от суммы взносов, начисленных страхователем за истекший год.
С 12.08.2016 действует следующее правило (пп. «г» п. 2 Изменений, п. 2 Приказа № 201н):
- если взносы начислены в сумме не более 10 млн руб. (включительно), решение о возможности уменьшения взносов на произведенные расходы принимает единолично территориальный орган ФСС РФ. Срок для этого – 10 рабочих дней с даты подачи работодателем всех необходимых документов (пп. «а» п. 8 Правил № 580н);
- если взносы начислены в сумме свыше 10 млн руб., орган фонда примет соответствующее решение после согласования с ФСС РФ. С учетом межведомственного обмена документами рассмотрение обращения работодателя в этом случае может занять 18 рабочих дней (пп. «б» п. 8 Правил № 580н).
Ранее лимит взносов, при котором решение о финансовом обеспечении территориальный орган фонда принимал без согласования с ФСС РФ, составлял 8 млн руб.
Таким образом, расширен круг работодателей, заявления которых будут рассматриваться в более короткий срок.
Страхователи и застрахованные
Кто является страхователем?
Платить страховые взносы на травматизм обязаны:
- российские организации;
- иностранные организации, которые ведут деятельность на территории РФ и нанимают на работу российских граждан;
- физические лица, нанимающие лиц, подлежащих данному виду страхования.
Организационно-правовая форма страхователей, форма собственности и применяемый ими режим налогообложения значения не имеют.
Есть один нюанс, связанный с иностранными компаниями. Если иностранная компания работает в России, то она становится страхователем по взносам на травматизм только в том случае, если нанимает российских работников.
Кто является застрахованным?
Уплачивать страховые взносы нужно за следующих лиц:
- Физические лица, работающие по трудовому договору.
- Физические лица, выполняющие работу по гражданско-правовому договору, если в договоре зафиксировано, что заказчик обязан платить за работника страховые взносы в ФСС РФ.
- Физические лица, осужденные к лишению свободы и привлекаемые к труду страхователем.
Какие факторы не влияют на обязанность работодателя уплачивать страховые взносы на травматизм за своих работников:
- Гражданство работника — уплачивать взносы нужно за россиян, иностранцев и лиц без гражданства.
- Место работы — уплачивать взносы нужно за своих работников, где бы они ни работали — в России или за границей.
- Режим работы — уплачивать взносы нужно за работников, работающих постоянно, временно, сезонно или даже по совместительству.
Учет страхователей
Работодатели, имеющие работников, должны обязательно зарегистрироваться в качестве страхователей в ФСС РФ.
Организации встают на учет:
- по месту своего нахождения;
- по месту нахождения обособленных подразделений, которые имеют отдельный баланс, расчетный счет и начисляют выплаты и иные вознаграждения в пользу физических лиц.
Работодатели — физические лица регистрируются по месту жительства.
Порядок постановки на учет и снятия с учета регулируют Приказы Минтруда России от 29.04.2016 N 202н, от 25.10.2013 N 576н, N 575н, N 574н.
Вновь созданным организациям никаких специальных действий для постановки на учет в качестве страхователя — налоговые органы при регистрации организации передают все необходимые сведения в ФСС автоматом.
Действующие тарифы взносов на травматизм в 2020 году
На основании п. 1 Закона № 179-ФЗ 2005, существует 32 тарифа. Ставки по взносам на травматизм установлены в диапазоне 0,2 — 8,5% и сформированы в зависимости от разных сфер деятельности. То есть, чем выше класс профессионального риска, тем выше тарифная ставка.
|
Класс проф. риска |
Тариф (%) |
Класс проф. риска |
Тариф (%) |
Класс проф. риска |
Тариф (%) |
Класс проф. риска |
Тариф (%) |
|
I |
0,2 |
IX |
1 |
XVII |
2,1 |
XXV |
4,5 |
|
II |
0,3 |
X |
1,1 |
XVIII |
2,3 |
XXVI |
5 |
|
III |
0,4 |
XI |
1,2 |
XIX |
2,5 |
XXVII |
5,5 |
|
IV |
0,5 |
XII |
1,3 |
XX |
2,8 |
XXVIII |
6,1 |
|
V |
0,6 |
XIII |
1,4 |
XXI |
3,1 |
XXIX |
6,7 |
|
VI |
0,7 |
XIV |
1,5 |
XXII |
3,4 |
XXX |
7,4 |
|
VII |
0,8 |
XV |
1,7 |
XXIII |
3,7 |
XXXI |
8,1 |
|
VIII |
0,9 |
XVI |
1,9 |
XXIV |
4,1 |
XXXII |
8,5 |
Для того чтобы узнать класс профессионального риска организации, следует:
- посмотреть в ОКВЭД;
- ознакомиться с Классификацией видов деятельности по риску (Приказ Министерства труда от 30.12.2016 г. № 851н — «Об утверждении Классификации видов экономической деятельности по классам профессионального риска»). Скачать данный документ можно по этой ссылке:
При обращении в Фонд социального страхования, эти данные отражаются в документах на регистрацию предприятия.
Установленное Законом № 179-ФЗ (статья 2) правило о снижении взносов на 60% продолжит работать в 2020 году. Это правила касается:
- в части выплат в адрес инвалидов I, II и III групп;
- организаций, созданных инвалидами или для помощи им.
Например, в отношении организации установлен тариф 7%. Значит, при исчислении выплат инвалидам можно снизить ставку до 4,2% (60% от действующей ставки).
Приведем пример того, как пользоваться таблицей:
Пример 1: Компания ООО «Цветник» занимается оптовой торговлей цветами и растениями. Такая деятельность имеет код по ОКВЭД 46.22.
Пример 2: Организация ООО «Пегас» занимается разведением лошадей, ослов, мулов, лошаков. Код деятельности — 01.43.1.
Пример 3: Фирма OOO «Промстрой» работает в сфере строительства жилых и нежилых зданий. Код по ОКВЭД — 41.20.
Теперь определим класс профессионального риска с помощью таблицы
|
Наименование организации |
Вид деятельности |
ОКВЭД |
Класс риска |
Тариф |
|
ООО «Цветник» |
Оптовая торговля цветами и растениями |
46.22 |
I |
0,2% |
|
ООО «Пегас» |
Разведение лошадей, ослов, мулов, лошаков |
01.43.1 |
XXV |
4,5% |
|
OOO«Промстрой» |
Строительство жилых и нежилых зданий |
41.20 |
VIII |
0,9% |
Льготы по страхованию по травмам на производстве и профзаболеваниям
Чтобы определить, как платить взносы в ФСС в 2020 году — травматизм и профессиональные заболевания, нужно не только знать вид деятельности и определить его «рискованность», но и определить право на льготы. В частности, оплачивать всего 60 % от положенной суммы имеют право:
- организации, которые имеют в штате инвалидов 1, 2 и 3 групп инвалидности, — в отношении выплат таким инвалидам;
- общественные организации и общественные союзы инвалидов, в которых работники с инвалидностью составляют от 50 % от среднесписочной численности всех сотрудников, а их заработная плата — не менее 25 % от всех сумм выплат;
- специализированные организации, созданные для оказания определенного рода (образовательные, спортивные, правовые, социальные) услуг инвалидам, детям-инвалидам и их родителям, при условии, что их учредителем и собственником имущества является общественная организация инвалидов.
Ответственность за несоблюдение новых норм
СанПиН – это государственные нормативы требований охраны труда. Ответственность за их нарушение установлена статьей 5.27.1 КоАП РФ.
Так, нарушение государственных нормативных требований охраны труда, в т.ч. нового СанПиН, может повлечь (в зависимости от тяжести совершенного нарушения) предупреждение или административный штраф. При этом размер штрафа составляет для:
- должностных лиц – от 2 до 5 тыс. руб.;
- индивидуальных предпринимателей – от 2 до 5 тыс. руб.;
- организаций – от 50 до 80 тыс. руб.
Кроме того, КоАП РФ содержит статью 6.3, которая предусматривает ответственность за нарушение санитарных правил. Санкции: предупреждение или административный штраф в размере для:
- граждан – от 100 до 500 руб.;
- должностных лиц – от 500 до 1 000 руб.;
- индивидуальных предпринимателей – от 500 до 1 000 руб. (или административное приостановление деятельности на срок до 90 суток);
- организаций – от 10 до 20 тыс. руб. (или административное приостановление деятельности на срок до 90 суток).
Однако поскольку санкции по статье 5.27.1 КоАП РФ строже, проверяющие, скорее всего, будут применять к работодателям именно эту статью.
Когда применяется новый СанПиН
Новый СанПиН обязателен для граждан, состоящих в трудовых отношениях, индивидуальных предпринимателей и юридических лиц (п. 1.2 СанПиН), то есть новые требования применяются для большинства рабочих мест, включая «офисные».
Не распространяются требования нового СанПиН на условия труда водолазов, космонавтов, условия выполнения аварийно-спасательных работ или боевых задач (п. 1.3 СанПиН).
Новый СанПиН вводится в действие с 01.01.2017, соответственно, с этой даты работодатели должны им руководствоваться и, прежде всего, проверить, соответствуют ли новые стандарты фактически существующим условиям труда работников.
Если уровень физических факторов на рабочих местах отклоняется от норм, установленных новым СанПиН для определенной категории таких мест, то работодателю следует привести их к соответствующим значениям. В противном случае по результатам проверки Роспотребнадзора он может быть привлечен к ответственности (см. постановление Девятого арбитражного апелляционного суда от 08.04.2014 № 09АП-7823/2014).
Ответственность страхователя
Вопросы ответственности субъектов страхования регулируются ст. 19 Федерального закона N 125-ФЗ. Страхователь несет ответственность за неисполнение или ненадлежащее исполнение возложенных на него данным Законом обязанностей по своевременной регистрации в качестве страхователя у страховщика, своевременной и полной уплате страховых взносов, своевременному представлению страховщику установленной отчетности, а также за своевременную и полную уплату назначенных страховщиком страховых выплат застрахованным.
Неуплата или неполная уплата сумм страховых взносов в результате занижения облагаемой базы для начисления страховых взносов, иного неправильного исчисления сумм страховых взносов или других неправомерных действий (бездействия) влечет взыскание штрафа в размере 20% причитающейся к уплате суммы страховых взносов, а умышленное совершение указанных деяний — в размере 40% причитающейся к уплате суммы страховых взносов.
Непредставление страхователем в установленный срок отчетности страховщику при отсутствии признаков правонарушения влечет взыскание штрафа в размере 5% суммы страховых взносов, подлежащей уплате (доплате) на основе этой отчетности, за каждый полный или неполный месяц со дня, установленного для ее представления, но не более 30% указанной суммы и не менее 100 руб.
Непредставление страхователем установленной отчетности страховщику в течение более 180 календарных дней по истечении установленного Федеральным законом N 125-ФЗ срока представления такой отчетности влечет взыскание штрафа в размере 30% суммы страховых взносов, подлежащей уплате на основе этой отчетности, и 10% суммы страховых взносов, подлежащей уплате на основе этой отчетности, за каждый полный или неполный месяц начиная с 181-го календарного дня, но не менее 1000 руб.
Следует обратить внимание, что такие санкции за несвоевременное представление отчетности установлены с 1 января 2010 г. Федеральным законом от 24.07.2009 N 213-ФЗ
В прежней редакции Федерального закона N 125-ФЗ предполагалось, что нарушение установленного срока представления страховщику установленной отчетности или ее непредставление влечет взыскание штрафа в размере одной тысячи рублей, а повторное совершение указанных деяний в течение календарного года — в размере пяти тысяч рублей.
Привлечение страхователя к ответственности осуществляется страховщиком в порядке, аналогичном порядку, установленному НК РФ для привлечения к ответственности за налоговые правонарушения.
Суммы произведенных страхователем с нарушением требований законодательных или иных нормативных правовых актов либо не подтвержденных документами в установленном порядке расходов на выплату пособий по временной нетрудоспособности в связи с НС и ПЗ, а также на оплату отпуска застрахованного (сверх ежегодного оплачиваемого отпуска, установленного законодательством РФ) на весь период лечения и проезда к месту лечения и обратно в счет уплаты страховых взносов не засчитываются.
Страхователь несет ответственность за достоверность представляемых страховщику сведений, необходимых для назначения застрахованным обеспечения по страхованию. В случае недостоверности указанных страхователем сведений излишне понесенные расходы на обеспечение по страхованию в счет уплаты страховых взносов не засчитываются.
Привлечение к административной ответственности за нарушение требований Федерального закона N 125-ФЗ осуществляется в соответствии с КоАП РФ.
Страховщик несет ответственность за осуществление обязательного социального страхования от НС и ПЗ, правильность и своевременность обеспечения по страхованию застрахованных лиц и лиц, имеющих право на получение страховых выплат.
В случае сокрытия или недостоверности указанных застрахованными лицами и лицами, которым предоставлено право на получение страховых выплат, сведений, необходимых для подтверждения права на получение обеспечения по страхованию, они будут обязаны возместить страховщику излишне понесенные им расходы добровольно или на основании решения суда.
Г.И.Демидов
Эксперт журнала
«Оплата труда в бюджетном учреждении:
бухгалтерский учет и налогообложение»
Что НЕ облагается страховыми взносами от несчастных случаев в ФСС, соцстрах
Не начисляются взносы ФСС на выплаты, которые указаны в Закона от 24 июля 1998 № 125-ФЗ. В частности, это:
- государственные пособия, выплачиваемые в соответствии с законодательством (в т. ч. пособия по безработице, пособия, выплачиваемые за счет средств ФСС России);
- компенсационные выплаты, установленные законодательством (в пределах норм), кроме компенсации за неиспользованный отпуск;
- компенсационные выплаты, связанные с трудоустройством сотрудников в связи с сокращением штата, реорганизацией или ликвидацией организации;
- компенсации, связанные с выполнением сотрудником трудовых обязанностей, в том числе в связи с переездом в другую местность, за исключением:
выплат в денежной форме за работу с тяжелыми, вредными и (или) опасными условиями труда (кроме выплат в размере, эквивалентном стоимости молока и других равноценных продуктов);
выплат в иностранной валюте взамен суточных, выплачиваемых судоходными компаниями членам экипажей судов заграничного плавания и экипажей российских воздушных судов, выполняющих международные рейсы;
компенсационных выплат, не связанных с увольнением;
- суммы единовременной материальной помощи, выплачиваемой:
- суммы страховых платежей (взносов) по обязательному страхованию сотрудников и взносы на дополнительное социальное обеспечение некоторых категорий сотрудников, а также взносы по договорам добровольного страхования работников;
- суммы дополнительных взносов на накопительную часть пенсии, уплачиваемые за сотрудников;
- оплата проезда сотрудников и членов их семей, проживающих в районах Крайнего Севера и приравненных к ним местностях;
- стоимость форменной одежды и обмундирования, выдаваемых в соответствии с законодательством;
- стоимость льгот по проезду, предоставляемых отдельным категориям сотрудников по законодательству;
- суммы материальной помощи, оказываемой сотрудникам, в размере, не превышающем 4000 руб.;
- оплата обучения по основным и дополнительным образовательным программам, в том числе оплата профессиональной подготовки и переподготовки сотрудников;
- компенсация организацией расходов сотрудника по уплате процентов по займам (кредитам) на приобретение и (или) строительство жилья.
Оплата дополнительного отпуска в связи со свадьбой или рождением ребенка, не облагается взносами, решил Верховный суд
Средний заработок за время дополнительного отпуска, предоставленного сотруднику в связи с празднованием свадьбы, рождения ребенка или Дня знаний, не облагается страховыми взносами. Обоснование — данные выплаты носят социальный характер. К такому выводу пришел Верховный суд в определении от 26.01.18 № 307-КГ17-21301.
Эти выплаты не гарантировались трудовыми договорами, не носили систематический характер, не зависели от трудовых успехов работников и не являлись вознаграждением работников за исполнение трудовых обязанностей. Такие выплаты носят социальный характер и не являются оплатой труда, а значит, не облагаются взносами.
Какие тарифы по страховым взносам на травматизм
Ставка на страхование сотрудников от несчастных случаев и профессиональных недугов, связанных с производственной деятельностью, установлена в диапазоне 0,2 – 8,5%. Она возрастает пропорционально повышению степени риска, к которому отнесена основная деятельность предприятия. Все эти параметры установлены законодательством.
Всего есть 32 тарифа, сформированных с учетом разных сфер деятельности (ст. 1 Закона № 179-ФЗ 2005-го года). Они характеризуют разные степени риска и соответствующий процент взносов. Тарифы по страховым взносам на травматизм, действующие в 2020 году, представлены ниже в таблице (в %).

Определить класс, к которому относится деятельность предприятия, можно по 2-м нормативным документам:
- ОКВЭД;
- Классификации видов деятельности по риску (утв. приказом Минтруда № 625-н).
Эти сведения отражают в регистрационных документах, получаемых при обращении в ФСС.
ПРИМЕР
Рассмотрим использование таблицы на примере трех компаний:
| № | Название | Основной род занятий | Код |
| 1 | ООО «Инком» | Оптовая торговля кондитерскими изделиями, включая шоколад и замороженные десерты | ОКВЭД 51.36.2 |
| 2 | ООО «ПрофСтрой» | Предоставляет услуги в области строительства зданий и сооружений | ОКВЭД 45.2 |
| 3 | ООО «Гелиос» | Добыча руд и драгоценных металлов | ОКВЭД 13.20.41 |
В итоге для каждой из этих организаций тарифы по страховым взносам на травматизм будут такими:
| Название компании | ОКВЭД | Класс профессионального риска | Ставка |
| «Инком» | 51.36.2 | I | 0,2 |
| «ПрофСтрой» | 45.2 | VIII | 0,9 |
| «Гелиос» | 13.20.41 | XXIII | 3,7 |
Как определить тариф компании по взносам «на травматизм»
Для установления тарифа страхвзносов НС и ПЗ нужно подтвердить в ФСС вид экономической деятельности за предыдущий период, например, для 2018 г. — подтвердить за 2017 г. Это мероприятие осуществляется на основании следующих нормативно-правовых актов:
- Постановление Правительства РФ от 01.12.2005 г. № 713;
- Приказ Минтруда РФ от 06.09.2012 г. № 178н;
- Приказ Минздравсоцразвития РФ от 31.01.2006 г. № 55;
- Информация ФСС РФ.
Для подтверждения вида экономической деятельности нужно не позже 15 апреля (16 апреля для 2018 г., т.к. 15 апреля — воскресенье) подать документы в ФСС:
- заявление о подтверждении основного вида экономической деятельности;
- справку-подтверждение;
- копию пояснительной записки к балансу за прошедший год (документ не подают субъекты малого предпринимательства).
Данная документация может быть передана в ФСС как в бумажном, так и в электронном виде. Иные документы представлять не нужно, а их запрос со стороны ФСС будет считаться неправомерным.
Если данные документы не предоставить в ФСС, штраф за это не предусмотрен, но сотрудники ФСС самостоятельно определят тариф для компании. Данное право предусмотрено Приказом Минздравсоцразвития РФ от 31.01.2006 г. № 55. При этом они установят самый высокий класс профессионального риска из указанных в ЕГРЮЛ кодов по организации. Данный момент не всегда выгоден для хозяйствующего субъекта, а потому нужно регулярно и вовремя направлять документы для подтверждения основного вида деятельности.
ФСС не примет документы для определения вида основной деятельности, если:
- компания опоздала с подачей документации в установленные сроки;
- организация обнаружила ошибку в представленных документах и подала корректировочные сведения.
Кроме того, установленный тариф не подлежит изменению в текущем году, если организация изменила свою деятельности.
Важно! Согласно Постановлению Правительства от 17.06.2016 г. № 551 оспорить максимальный страховой тариф по «травматизму», установленный в соответствии с законодательством, невозможно
Кто и как получит скидку к тарифу
Любой плательщик взносов на травматизм вправе обратиться за установлением скидки к тарифу. Для этого должны соблюдаться следующие условия:
- Ведение деятельности не менее трех лет.
- Отсутствие недоимки по взносам.
- Отсутствие страховых случаев со смертельным исходом в предыдущем году.
Для получение скидки к тарифу на следующий год необходимо обратиться в орган ФСС с заявлением. Сделать это необходимо не позднее 1 ноября.
Обратите внимание, что с 20 октября 2020 действует новый бланк. Если подать по старой форме, заявление на скидку по взносам на травматизм не примут

В новом бланке появились поля для дополнительных сведений. Теперь нужно указать:
- КПП;
- вариант получения решения ФСС об установлении скидки;
- сведения о начисленных и уплаченных взносах, расходах на выплату страхового обеспечения, средствах, полученных от ФСС, расходах, не принятых к зачету, списанной задолженности и возвращенной переплате (в табличной части).
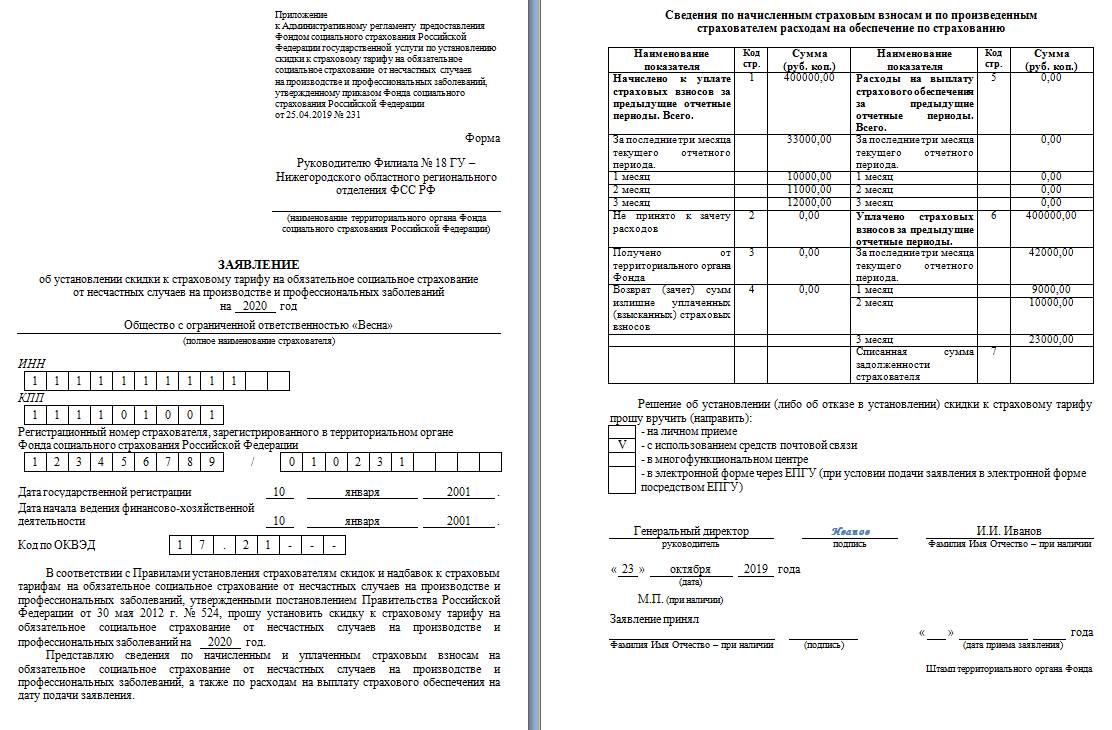
Конкретный размер скидки установит ФСС с учетом количества страховых случаев, дней нетрудоспособности по ним, соотношения суммы страхового обеспечения и начисленных взносов. Размер скидки составляет не более 40% от тарифа.

