Калькулятор страховых взносов
Содержание:
- Какие взносы нужно платить ИП
- Кто обязан платить взносы за себя
- Как пользоваться калькулятором
- Сроки уплаты страховых взносов ИП
- Как рассчитать размер страховых взносов
- Кто обязан платить взносы
- Как рассчитываются сумма платежа
- Страховые взносы ИП по УСН в 2020
- Как сдавать отчетность по страховым взносам
- Отчетность Индивидуального предпринимателя по страховым взносам
- Страховые взносы ИП с работниками
- Как пользоваться онлайн калькулятором — инструкция
- Как посчитать доходы
- Как рассчитать платежи на ОПС и ОМС в калькуляторе — инструкция
- Заключение
Какие взносы нужно платить ИП

ИП необходимо уплачивать страховые взносы, вне зависимости от рода деятельности и того обстоятельства, работает ли предприятие в соответствующий отчетный период.
Предусмотрено разделение платежей на следующие позиции:
- непосредственно за ИП;
- за привлеченный работодателем персонал.
Если говорить о выплатах ИП за себя, по позициям страховых взносов предусмотрено в ПФР и ФФОМС отчисление следующих платежей:
- в фиксированном размере, вне зависимости от размеров дохода;
- 1 процент от прибыли, превышающей 300 000 руб.
В 2021 году фиксированные выплаты составляют, в зависимости от вида страхования (в тыс. руб.):
- по ОПС – 32,448;
- по медицинскому страхованию обязательного характера – 8,426.
При отсутствии привлеченных работников, платить страховые взносы в ФСС не нужно.
Также установлен лимит по выплатам Пенсионному фонду. Их сумма не может превышать 259 584 руб. Ограничение по платежам на доход свыше 300 тысяч рублей составляет 227 136 руб.
Если ИП привлек персонал, за данных работников необходимо уплачивать страховые взносы, общая ставка по которым установлена в размере 30 процентов от произведенных начислений в виде заработной платы и всевозможных поощрений. Эти проценты для ИП с работниками распределяются следующим образом по видам страхования:
- для пенсионных отчислений – 22;
- для ФСС – 2,9;
- для ОМС – 5,1.
Также законодательство предусматривает определенные категории ИП, для которых размеры страховых выплат снижены или вовсе отменена обязанность оплаты некоторых позиций социального страхования, ввиду занятия льготными видами деятельности и сложностями, вызванными распространением коронавирусной инфекции.
Также необходимо учитывать особенности выплаты страховых взносов ИП за неполный год либо при ликвидации компании.
Если предприятие зарегистрировано не с начала года, соответственно отработанному времени рассчитывают размеры фиксированных платежей. Аналогично уплачивают взносы за работников – с учетом начисленной заработной платы по соответствующим месяцам.
При завершении деятельности компании, страховые взносы также платят за период до регистрации ликвидации ИП в государственных налоговых органах.
Кто обязан платить взносы за себя
Уплата страховых взносов на своё страхование постоянно вызывает споры, в которых предприниматели доходят даже до Верховного суда. ИП считают несправедливой обязанность вносить эти платежи, если деятельность ими не ведётся или прибыли от неё нет.
Однако суды не видят оснований освобождать таких предпринимателей от уплаты взносов, в том числе и тогда, когда ИП работает по найму и взносы за него платит работодатель. Об этом также неоднократно говорил Минфин, например, в письме от 21.09.2017 № 03-15-05/61112: «Уплата индивидуальными предпринимателями страховых взносов осуществляется независимо от возраста, вида осуществляемой деятельности и факта получения от неё доходов в конкретном расчётном периоде».
Закон содержит всего пять ситуаций, когда начисление страховых взносов временно приостанавливается:
- Уход за ребёнком в возрасте до полутора лет по каждому ребёнку, но не более шести лет в общей сложности.
- Уход за инвалидом 1 группы, ребёнком-инвалидом, пожилым лицом старше 80 лет.
- Служба в армии по призыву (на контрактников не распространяется).
- Период проживания за пределами РФ с супругом, который направлен на работу дипломатического, консульского, представительского характера, но не более пяти лет.
- Период проживания с супругом-военнослужащим в местностях, где не было возможности вести деятельность, но не более пяти лет.
Само по себе наступление одного из этих условий не освобождает предпринимателя от начисления взносов. В этот период бизнес в реальности вести нельзя, кроме того, отсутствие деятельности надо подтверждать документально. Если вы хотите получить освобождение от уплаты взносов по одной из указанных причин, надо обратиться в свою ИФНС с заявлением.
Остается ещё сказать, что не предусмотрены льготы для пенсионеров, инвалидов, многодетных семей и других слабозащищённых социальных категорий. Уплата страховых взносов такими предпринимателями осуществляется в полном размере.
Для удобства оплаты налогов и страховых взносов советуем открыть расчётный счёт. Тем более сейчас многие банки предлагают выгодные условия по открытию и ведению расчётного счёта.
Как пользоваться калькулятором
Выберите период, за который хотите рассчитать взносы. Это может быть полный год или его часть, калькулятор автоматически пересчитает сумму фиксированных взносов в соответствии со сроком.
Если вы работали ИП не полный год, укажите дату начала и окончания деятельности:
- начало деятельности — дата регистрации в ЕГРИП;
- окончание деятельности — дата исключения из ЕГРИП.
В поле «Доход» введите сумму доходов за год. С суммы, превышающей 300 000 нужно перечислить в ПФР 1 %. О том, как определить доход, расскажем ниже.
После ввода данных калькулятор автоматически рассчитает сумму взносов к уплате и покажет ее в нижней части.
Сроки уплаты страховых взносов ИП
Страховые взносы за себя в части доходов, не превышающих 300 тыс. руб., (т.е. сумму в 40 874 руб.) предприниматель должен заплатить до 31 декабря текущего года. При этом стоит воспользоваться возможностью уменьшить, в некоторых случаях, суммы начисленных налогов за счет внесения страховых взносов поквартально, о чем подробнее будет рассмотрено в примерах.
Обратите внимание: нет такого понятия, как «страховые взносы ИП за квартал». Главное – выплатить всю сумму в 40 874 рублей до 31 декабря текущего года любыми частями и в любое время
Разбивка указанной суммы на четыре равных части применяется только для условных примеров.
Например, если на УСН у вас не предполагается доходов в первом и (или) втором квартале, то нет смысла торопиться с уплатой взносов. Возможно, вам будет выгоднее уплатить 3\4 или даже всю годовую сумму в третьем или четвертом квартале, когда ожидается значительный доход. И наоборот – если основной доход ожидается только в начале или середине года, то и основную сумму взносов надо заплатить в этом же квартале.
Дополнительную сумму, равную 1% от годовых доходов, превышающих 300 тыс. рублей, надо перечислить до 1 июля 2022 года. Но если лимит превышен уже в начале или середине года, то эти дополнительные взносы можно внести и раньше, т.к. они тоже могут быть учтены при расчете налогов.
Как рассчитать размер страховых взносов
Чтобы правильно определить размеры платежей, необходимо знать, как надлежащим образом рассчитать соответствующие страховые взносы. При определении фиксированных составляющих вопросов не возникает. Эта сумма не изменяется. Уменьшение возможно лишь в ситуации, когда предприниматель работал неполный год.
В остальных случаях ИП за себя выплачивают неизменные суммы взносов. Размер установленного одного процента для обязательной пенсионной страховки, с учетом формы налогообложения, определяют в следующем порядке:
- при упрощенной (УСН) – суммируют прибыль, не учитывая текущие накладные расходы;
- если ИП на ЕНВД – речь идет о вмененном доходе в течение года (из строки 100 второго раздела декларационного отчета, при суммировании показателей по всем кварталам);
- при патентной системе – расчетный размер возможной прибыли за год; при работе несколько месяцев, общую сумму делят на 12 и умножают на количество месячных периодов.
Если ИП одновременно работает по нескольким схемам налогообложения, для каждой из систем платежи рассчитывают отдельно, в том числе и с использованием калькулятора.
Кто обязан платить взносы

Обязанность уплаты страховых взносов распространяется на всех ИП, вне зависимости от следующих обстоятельств:
- рода деятельности;
- периода, когда было зарегистрировано предприятие;
- формы налогообложения;
- активности по ведению предпринимательской деятельности;
- наличия или отсутствия доходов;
- привлечения персонала или самостоятельной работы.
Некоторые категории предпринимателей в определенных ситуациях законодательство освобождает от отчисления взносов по обязательному социальному страхованию.
Возможность освобождения от уплаты страховых взносов законодательно установлена в отношении следующих ИП:
- пребывающих на армейской или альтернативной гражданской службе;
- находящихся в отпуске по уходу за малышом в течение полутора лет от момента рождения;
- за время, проведенное в заключении, если предпринимателя впоследствии реабилитировали; на указанный период, чтобы приостановить начисление страховых взносов, нужно закрыть предприятие, проведя данную операцию посредством доверенности, оформленной на поручителя;
- ухаживающих за лицами с инвалидностью первой группы или престарелых (старше 80 лет и нуждающихся в постоянном уходе);
- если предприниматель проживает с супругом в местности, где отсутствует возможность осуществления деятельности;
- аналогичная ситуация для мужей или жен сотрудников дипломатических служб, находящихся с семьей за границей (установлено ограничение данного периода не более пяти лет).
Если в течение перечисленного срока, несмотря на сложности, ИП продолжал деятельность, страховые взносы будут начислены. Освобождение от данных выплат возможно исключительно при подаче нулевой декларации в государственные налоговые органы.
Как рассчитываются сумма платежа
С 2018 года порядок расчета страховых взносов ИП сильно изменился. МРОТ теперь вообще не используется. Вместо него законом (статья 430 НК РФ) на три года вперед установлены специальные фиксированные суммы взносов. Для ПФР: 2018 год – 26545 рублей, 2019 год – 29354 рубля, 2020 год – 32448 рубля. Для ФФОМС: 2018 год – 5840 рублей, 2019 год – 6884 рубля, 2020 год – 8426 рубля.
До 2018 года фиксированные взносы ИП рассчитывались исходя из устанавливаемого каждого года МРОТ (2017 год – 7500 рублей, 2016 год – 6204 рубля): ПФР (МРОТ x 26% x кол. месяцев), ФФОМС (МРОТ x 5,1% x кол. месяцев).
Индивидуальный взнос ИП рассчитывается если доходы в текущем году превысили 300 000 рублей и уплачивается только в ПФР: 1% x (все доходы на текущий момент за год – 300 000 руб.).
Страховые взносы ИП по УСН в 2020
Уменьшить сам начисленный налог можно только на режимах УСН «Доходы» и ЕНВД, а уменьшить налоговую базу, т.е. ту сумму, с которой налог будет рассчитан, можно на УСН «Доходы минус расходы» и на ОСНО.
Важно: Можно уменьшить не суммы страховых взносов ИП которые были рассчитаны выше, а только в некоторых случаях за счёт уплаченных взносов можно уменьшит сумму налога.
Как сократить налог УСН для ИП без работников?
Уменьшение налога для ИП без работников, предусматривается по нескольким выплатам, а это прежде всего:
- пенсионные платежи по минимальным ставкам.
- медицинские платежи по минимальным обобьем.
Вся информация по упрощенному налогу описывается в кодексе, но лазейка по уменьшению налоговой пошлины все-таки есть и входит в медицинское страхование, пенсия за себя и в пенсионный фонд + один процент за годовую сумму 300 тысяч рублей
Чтобы не возникало вопросов лучше отобразить пример в таблице, указанной ниже. А формулу расчета будем использовать вот такую:
Доход*6%-(перечисления в ПФР)-(внесённые авансы)

Как сократить налог УСН для ИП с работниками?
Также есть вариант сокращение налогов по упрощенке. но только не более чем на 50 %. Оплату за себя индивидуальный предприниматель вносить не должен .
Что же касается процентных ставок действующие на бюджетные так и не бюджетные фонды остались нетронутыми с 2017 года . Подробную информацию может рассказать налоговый представитель.
Для того чтобы правильно рассчитать пошлину за отчетный период используется данная формула:
Прибыль*6%-(вычеты)-(уплаченные авансовые взносы)
Но к оплате не может быть начислено величина меньше:
Прибыль*6%*50%
К примеру фирма из Санкт- Петербурга действует по УСН и имеет небольшое количество сотрудников. Владелец фирмы ежеквартально уплачивает страховые средства в пенсионный фонд, как указано в таблице и проводим расчет.

Страховые взносы ип на патенте в 2020
Индивидуальному предпринимателю предоставляется право на использование патентной налоговой системы но при определенных основаниях . Страховые взносы уплачиваются во внебюджетные фонды, за штатных работников( для патента не более 15 человек) и за себя.

Для предпринимателя существуют льготы по взносам , согласно законам РФ. Однако величина годовых взносов может колеблется. Как правило выглядят так:
- взнос в размере 26% на ОПС от общей величины без распределения на страховую и накопительную частью;
- взнос 5,1% от общей суммы на ОМС;
- если сумма превышает базовую доходность на пенсионное страхования в размере 300 тыс. рублей, дополнительно выплачивается сумма в 1% на доходы свыше данной суммы.
Как сдавать отчетность по страховым взносам
Если предприниматель ведёт бизнес один, без сотрудников, отчитываться по выплатам на страхование не нужно. Достаточно вовремя вносить их. Но когда в штате наёмные сотрудники, придётся регулярно сдавать несколько отчётов:
- С3В-М в отделение ПФР — до 15 числа месяца, после отчётного;
- 4-ФСС — до 20 числа месяца, после отчётного;
- 6-НДФЛ и форму единого расчёта в налоговую службу в течение месяца после окончания квартала;
- 2-НДФЛ в налоговую службу до 1 апреля года, следующего за отчётным.

В пенсионный фонд платят фиксированную сумму 26 545 рублей в год + 1% от доходов свыше 300 тысяч рублей
Отчетность Индивидуального предпринимателя по страховым взносам
Физическое лицо предприниматель, и ИП который не содержит у себя на предприятии дополнительной наемной силы, может не сдавать отчетность по страховым взносам за себя. Фактически, если ИП является единственным работником в фирме, то он является ФЛП – и должен платить страховой взнос не в налоговую, а в соответствии с частным договором с страховой компанией. В случае если у индивидуального предпринимателя имеется наемная рабочая сила, то он должен сдавать следующую отчетность за каждого наемного сотрудника. Отчет должен включать все страховые суммы взносов в том числе:
- ПФР – С3В-М – подается в первой половине текущего месяца.
- 4-ФСС –подается не позднее чем через пять дней после С3в-М.
- ИФНС – подается стандартизированный 6-НДФЛ, раз в квартал не позднее чем через месяц после сдачи остаточной отчетности.
- 2-НДФЛ 1 раз в год, не позднее окончания зимнего квартала.
Страховые взносы ИП с работниками
Став работодателем, дополнительно к взносам за себя, предприниматель должен выплачивать страховые взносы за своих работников.
Подробнее: Как ИП организовать ведение бухгалтерского учета?
В общем случае, суммы страховых взносов за работников по трудовым договорам составляют 30% от всех выплат в их пользу (кроме тех, что не подлежат обложению в этих целях) и состоят из:
- взносов на обязательное пенсионное страхование работников ОПС – 22%;
- взносов на обязательное социальное страхование ОСС – 2,9%;
- взносов на обязательное медицинское страхование ОМС – 5,1%.
Но с 1 апреля 2020 года, в связи с эпидемией коронавируса, работодатели, относящиеся к малому и среднему бизнесу, платят взносы на выплаты работникам свыше МРОТ по более низким тарифам.
В отличие от взносов ИП за себя, страховые взносы за работников надо платить ежемесячно, не позднее 15 числа месяца, следующего за расчетным.
Если вам нужна помощь в подборе видов деятельности, предполагающих наименьшие страховые взносы за работников, советуем воспользоваться бесплатной консультацией наших специалистов.
Как пользоваться онлайн калькулятором — инструкция
Онлайн форма позволяет рассчитать взносы для следующих случаев:
- за работников по основным тарифам — для ИП и организаций;
- за работников по сниженному тарифу — для малых предприятий;
- для ИП за себя.
Для расчета нужно выбрать подходящий вариант вычислений в калькуляторе и заполнить предложенные поля.
Расчет страховых взносов за работников по основному тарифу
Чтобы рассчитать отчисления на ОПС, ОМС, ВНиМ, НСиПФ за работников, необходимо выполнить следующие действия в онлайн калькуляторе:
Шаг 1. Выбрать лицо, которое проводит расчет — организация или ИП.

Шаг 2. Указать, является ли это лицо малым или средним предприятием (для СМП действуют пониженные тарифы).
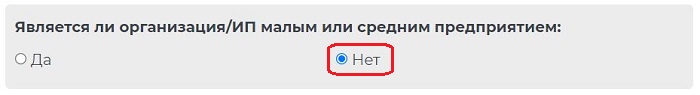
Шаг 3. Внести общую сумму дохода, с которой нужно рассчитать страховые отчисления.
Пример заполнения данного поля калькулятора:
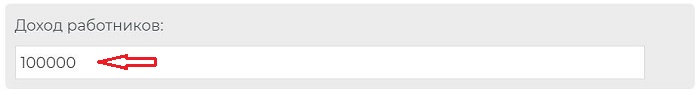
Шаг 4. Посмотреть результаты расчета.
Примеры расчета при доходе 100 000:

Страховые взносы за работников отчисляются на:
- обязательное пенсионенное страхование (ОПС) — тариф 22%, с дохода сотрудника более 1 465 000 руб. — 10%;
- обязательное медицинское страхование (ОМС) — тариф 5.1%;
- нетрудоспособность и материнство (ВНиМ) — тариф 2.9%, с дохода свыше 966 000 руб. — 0%;
- несчастные случаи и профзаболевания — 0.2%.
Для малых и средних предприятий
Субъекты малого и среднего предпринимательства в связи с пандемией коронавируса имеют право на пониженные тарифы страховых взносов ():
- с заработной платы в пределах МРОТ платится взнос по основной ставке (22%, 5.1% и 2.9%);
- с заработной платы более МРОТ отчисления считаются по сниженным ставкам (10%, 5% и 0%).
Данные нововведения учтены в онлайн калькуляторе.
Малым и средним предприятиям нужно рассчитывать взносы за работников в калькуляторе в следующем порядке:
Шаг 1. Выбрать тип лица, проводившего расчет — ИП или организация;
Шаг 2. Указать, что данное лицо является малым.
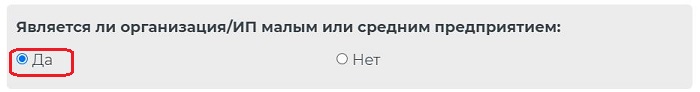
Шаг 3. Указать число сотрудников, зарплата которых за месяц составляет МРОТ или меньше, а также привести соответствующую сумму дохода данных работников.
Шаг 4. Указать число сотрудников, которые получают заработную плату более МРОТ за месяц, а также их размер дохода.
Пример заполнения онлайн калькулятора (2 работника работают неполный день и получают по 10000 в месяц; 3 работника получают зарплату свыше МРОТ):
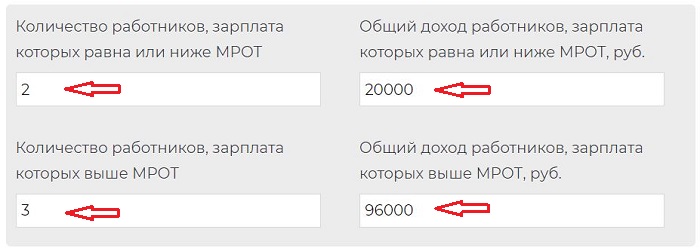
Шаг 5. В нижнем поле можно посмотреть результаты расчетов — отчисления на ОПС, ОМС, ВНиМ, НСиПФ, а также общий размер страховых платежей.
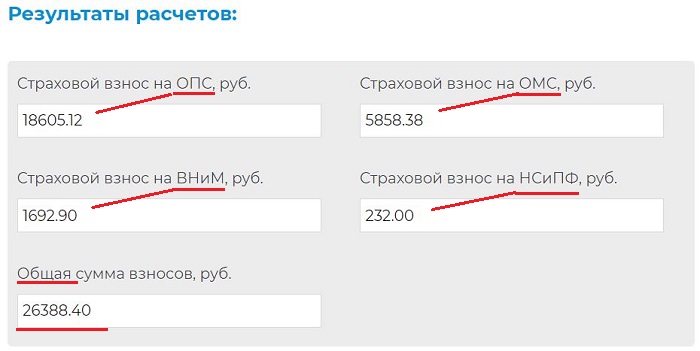
Таблица тарифов
Ниже представлена таблица с тарифами по страховым взносам в 2021 году:
|
Малые и средние предприятия |
Основной тариф |
||
|
ОПС |
С части з/п в пределах МРОТ |
22% |
22% |
| С части з/п свыше МРОТ |
10% |
||
| С зарплаты, превышающей предельную базу 1 465 000 |
10% |
10% |
|
|
ОМС |
С з/п в пределах МРОТ |
5.1% |
5.1% |
| С з/п более МРОТ |
5% |
||
|
ВНиМ |
С з/п в пределах МРОТ |
2.9% |
2.9% |
| С з/п свыше МРОТ |
0% |
||
| С зарплаты, превышающей предельную базу 966 000 |
0% |
0% |
|
|
НСиПФ |
От 0.2% |
Для ИП за себя за полный и неполный год
Индивидуальные предприниматели ежегодно платят за себя страховые взносы, состоящие из фиксированной части на ОПС и ОМС, а также дополнительного 1% на ОПС от суммы дохода, превышающей за год 300 000 руб.
Рассчитать сумму страховых отчислений для ИП за себя за полный и неполный год также можно в онлайн калькуляторе.
Пошаговая инструкция по расчету:
Выбрать плательщика — индивидуальный предприниматель.
Выбрать вид страховых взносов — за себя.
Указать, за какой период требуется расчет — за весь год или за его часть (при открытии или закрытии ИП в течение года).
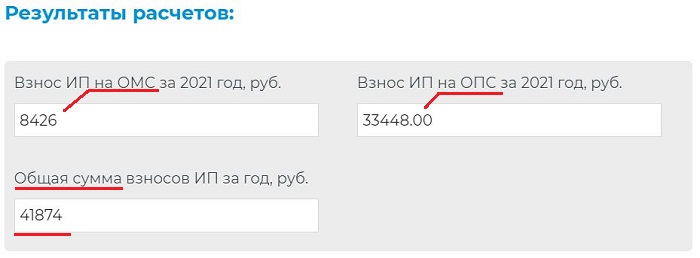
Если выбран полный год, то нужно внести сумму дохода. В нижней части онлайн калькулятора отражаются размеры пенсионного и медицинского взноса, а также общая сумма страховых отчисления для индивидуального предпринимателя.

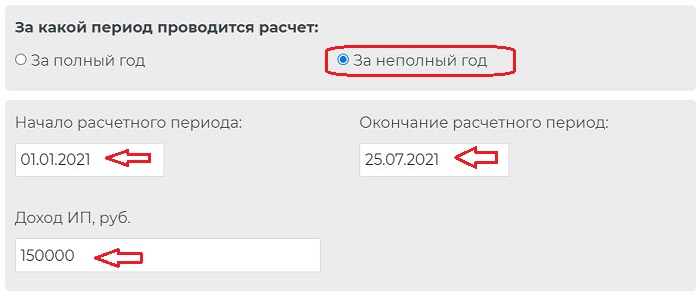
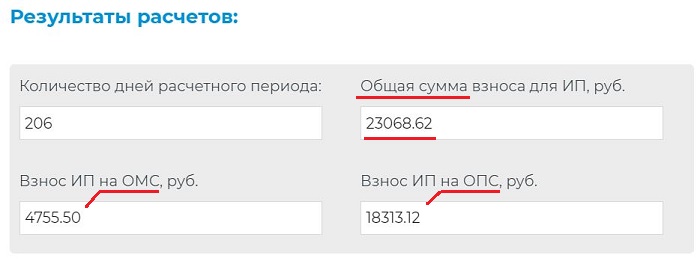
Если выбран неполный год, то нужно указать границы расчетного периода (включается дата открытия или закрытия ИП), а также сумму полученного дохода от деятельности ИП. Внизу можно посмотреть результаты расчета онлайн калькулятора.
Как посчитать доходы
Если вы заработали за год больше 300 000 рублей, то в ПФР дополнительно уплачивается 1% от суммы превышения. В ФФОМС доплачивать ничего не надо.
Для уплаты дополнительного 1% в ПФР размер доходов рассчитывается следующим образом:
- для УСН — это весь заработок без учета расходов (строка 113 раздела 2.1.1 декларации по УСН доходы и строка 213 раздела 2.2 декларации по УСН доходы минус расходы);
- для ЕНВД — это вмененный доход за год (сумма значений по строке 100 раздела 2 деклараций по ЕНВД за все кварталы);
- для патентной системы — это потенциально возможный к получению годовой доход (строка 010); если патент получен на срок менее 12 месяцев, то общий показатель делят на 12 и умножают на количество месяцев срока, на который выдан патент (строка 020).
Если предприниматель совмещает несколько режимов налогообложения, то заработки по каждому из них суммируются. В таком случае в калькулятор расчета пенсионных взносов для ИП в 2021 году заносят общую сумму и считают взносы с нее.
Как рассчитать платежи на ОПС и ОМС в калькуляторе — инструкция
Онлайн калькулятор очень прост в использовании. ИП необходимо указать только один исходный параметр — сумму дохода от предпринимательской деятельности за 2019 год.
Если есть необходимость рассчитать платеж за 2020 год, отметьте соответствующее поле в верхней части онлайн калькулятора. При этом в поле для указания дохода следует внести данное значение по итогам 2020 года.
Расчет проводится в онлайн режиме, страница сайта не перезагружается. Результаты вычислений можно увидеть внизу формы калькулятора в виде обязательного страхового платежа:
- на пенсионное страхование;
- на медицинское страхование;
- суммарная величина страхового взноса за год.
Ниже на примере показано, как провести расчет в калькуляторе.
Пример расчета
Исходные данные:
Индивидуальный предприниматель на упрощенной системе в 2019 году имеет доход в размере 550000 руб.
Расчет:
В поле для указания суммы вносится 550000.
Итоги расчетов в калькуляторе:
На ОПС = 29354 + 1% * (550000 — 300000) = 31854 руб.
На ОМС = 6884 руб.
Общий страховой платеж = 31854 + 6884 = 38738 руб.
Фиксированные и дополнительные взносы за 2019 и 2020 года
Физические лица, образовавшие ИП, обязаны самостоятельно посчитать сумму страхового взноса и уплатить ее в налоговый орган в установленный срок.
Платеж является обязательным только в отношении пенсионного и медицинского обеспечения.
Социальное страхование не является обязательным для индивидуальных предпринимателей. Застраховаться в ФСС они могут по собственной инициативе, если есть потребность в получении социальных пособий по нетрудоспособности или материнству. При этом добровольно уплачивается взнос на ВНиМ.
На пенсионное и медицинское страхование платежи перечисляются абсолютно всеми ИП без исключения, независимо от того, есть работники у предпринимателя или нет.
Раньше фиксированная часть взноса на ОПС и на ОМС зависели от размера МРОТ на начало года, за который производится уплата. Сейчас такой зависимости нет.
Размеры страховых платежей определяются нормами ст.430 НК РФ, где в п.1 указаны конкретные суммы для каждого года:
|
2018 |
2019 |
2020 |
|
|
Фиксированный ОПС, руб. |
26545 | 29354 | 32448 |
|
Дополнительный ОПС (если доход > 300т.р.) |
1% от дохода свыше 300 т.р. (общая сумма не должна превышать 8*Фиксированный взнос на ОПС) |
||
| Фиксированный ОМС, руб. |
5840 |
6884 |
8426 |
Сроки уплаты
Взнос перечисляются двумя частями:
- фиксированная часть уплачивается в срок до 31 декабря года, за который производится уплата (за 2019 — до 31.12.2019);
- дополнительная часть на ОПС (с дохода свыше 300т.р.) — в срок до 01 июля следующего года согласно п.2 ст.432 НК РФ (за 2019 — до 01.07.2020).
Если предприниматель закрывает свою деятельность в течение года, то заплатить взносы нужно в течение 15-ти дней с даты закрытия.
Заключение
Страховые взносы и отчисления на будущую пенсию делают все граждане России, включая работающих как индивидуальные предприниматели. По факту, это оплата государственной медицинской помощи и накопления на будущую пенсию. Добровольно бизнесмены платят только за социальное страхование, остальные взносы являются обязательными. За нарушение сроков выплат и сдачи отчётов начисляют штрафы.
Читайте далее:
Размеры отчислений в ФСС и ПФР
Срок уплаты авансового платежа по УСН
Налоги с ФОТ: начисления на оплату труда
Форма РСВ: срок сдачи отчета

