Тарифы страховых взносов на 2021 год
Содержание:
- Пример расчета подоходного налога
- Страховые взносы «за себя»
- Отчетность по страховым взносам в 2020 году
- КАКИЕ СУЩЕСТВУЮТ ТАРИФЫ СТРАХОВЫХ ВЗНОСОВ
- КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
- Как самому рассчитать подоходный налог с заработной платы
- Особенности расчетов для ИП
- ЕНВД
- Основные изменения по ЕСН
- Ставки по фондам и предельные величины
- Таблицы ставок ЕСН в 2021 году
- Как рассчитывается ставка ЕСН в 2021 году
Пример расчета подоходного налога
Работодатель, производящий исчисление и уплату налога с заработной платы работника, в налоговой практике именуется налоговым агентом. НДФЛ высчитывается ежемесячно с начала года с нарастающим итогом с учетом уже выплаченных сумм. Подоходный налог взимается с любых денежных средств, подлежащих выплате работнику.
- определяем годовой доход работника – 15 000 * 12 = 180 000 рублей, соответственно, налоговая ставка будет равна 13% + работник имеет право на получение налоговых вычетов;
- произведем необходимые налоговые вычеты – допустим, что у работника двое несовершеннолетних детей: 15 000 – 1 400 – 1 400 = 12 200;
- полученная сумма подлежит налогообложению – 12 200 * 13% = 1 586.
- Подоходный налог работника составил 1 586 рублей.
Налоговые поступления составляют наибольшую часть доходной части бюджета России. К ним относятся НДФЛ, налог на имущество для ИП на УСН, акцизы, НДС и многие другие.
Для физических лиц вопрос уплаты налогов не вызывает затруднений, высчитывание налогов и передачу их в бюджет осуществляет работодатель. Для работника главное, чтобы была запись в трудовой книжке о приеме на работу.
Для индивидуальных предпринимателей (владельцев собственных производств, мини-заводов по переработке пластиковых бутылок, магазинов, владельцев акционерных обществ и т.д.) также важно вовремя оплачивать все налоговые платежи, чтобы не иметь проблем с налоговыми органами. Юридические лица должны быть лучше осведомлены о действующих налоговых вычетах и льготах, знать значение таких понятий, как код ОКПО, ставка УСН, порядок и срок выплаты отпускных своим работникам и многое другое
Люди, которые знают, где в России можно заработать хорошие деньги, придерживаются в своей деятельности принципов прозрачности и самостоятельности, в том числе касаемо налогового законодательства.
Сохраните статью в 2 клика:
Посчитать, сколько необходимо заплатить налогов с заработной платы, операций с недвижимостью, лотерейных выигрышей и т.д., можно самостоятельно, применяя приведенную выше формулу. Грамотный подход к учету налоговых отчислений позволит оградить вас от недобросовестных работодателей.
Страховые взносы «за себя»
Базовые понятия о взносах
Взносы состоят из двух частей:
- Фиксированные страховые взносы ИП — платят подавляющее большинство предпринимателей — на ОПС (пенсионное страхование) и на ОМС (медицинское).
- 1% «с превышения» — платят только с доходов свыше 300 000 р. в год, зачисляется на ОПС.
Максимальный страховой взнос на ОПС за год не может превышать 8-кратного размера фиксированного взноса на ОПС.
Взносы на ОПС формируют будущую пенсию ИП, добавляют ему стаж и баллы для выхода на пенсию.
Размер взносов в 2021, 2022 и 2023 гг.
В 2021 году размер страховых взносов не индексируется и оставлен как в 2020 году. А с 2022 года взносы снова повышаются. Точные размеры смотрите в табличке.
| Взносы на обязательное пенсионное страхование (ОПС) | Взносы на обязательное медицинское страхование (ФФОМС) | Всего взносов | |
|---|---|---|---|
| 2020 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2021 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2022 | 34 445 + 1% макс. 275 560 | 8 766 | 43 211 + 1% |
| 2023 | 36 723 + 1% макс. 293 824 | 9 119 | 45 842 + 1% |
Пример:
В 2021 году ИП заработал 2 млн. рублей. Рассчитаем страховые взносы:
- Фиксированная часть: 40 874 р.
- 1% с превышения: (2 000 000 р. — 300 000 р.) x 1% = 17 000 р.
- Сумма страховых взносов всего: 57 874 р.
Доход для расчета 1% с превышения
Расчет дохода напрямую зависит от применяемой системы налогообложения:
- УСН 6% — облагается полностью полученный доход (с учетом максимальной суммы взноса).
- УСН 15% — облагается полученный доход за минусом расходов.
- ЕНВД — облагается только вмененный доход.
- Патент — облагается только потенциально возможный доход.
- ОСНО — берутся доходы за минусом расходов как для НДФЛ.
- ЕСХН — берете реальный доход без учета расходов.
Совмещаете несколько налоговых режимов — указанные доходы придется сложить.
Льготные периоды
ИП, который не ведет деятельность, может уменьшить или не платить взносы, если:
- служил в армии по призыву;
- был в декретном отпуске до 1,5 лет;
- ухаживал за инвалидом (период ухода устанавливается решением ПФР);
- уехал с супругом военнослужащим или с супругом, работающим в определенной организации (консульства, ООН, ЮНЕСКО и т.д.) и там нет возможности работать.
Чтобы подтвердить льготу, требуется собрать подтверждающие документы, такие как: справка о получении пособия по уходу за ребенком, военный билет, письменное подтверждение инвалида об уходе за ним, выписка из акта освидетельствования инвалида, справка из воинской части, справка из службы занятости и им подобные.
Льгота для уменьшения страховых взносов ИП действует только в случае, если за льготный период деятельность не ведется и сдается «нулевая» декларация.
Оплата страховых взносов
Взносы для ИП без работников платятся в налоговую инспекцию:
- Фиксированные — не позже 31 декабря соответствующего года (а если он выпадает на официальный нерабочий, то не позже первого рабочего).
- 1% — не позже 1 июля следующего года (аналогичное правило с нерабочим днём).
ИП вправе заплатить взносы в течение года частями, или разово всю сумму.
Пример
Взносы за 2021 год уплачиваются:
- фиксированные — до 31 декабря 2021 г. включительно.
- 1% — не позже 1 июля 2021 г.
Актуальные КБК можно посмотреть на сайте налоговой инспекции. Платежное поручение на уплату налогов можно заполнить через сайт ФНС.
Если ИП работает неполный год
Если человек в середине года зарегистрировался как ИП или, наоборот, снялся с регистрации, либо присутствовали льготные периоды — взносы рассчитываются только за время деятельности как ИП. За каждый полный месяц — в размере 1/12 тарифа. В неполных месяцах — пропорционально отработанному количеству календарных дней.
ПримерДата регистрации ИП — 23 октября 2020 г. Доходы — 400 000 р.
Фиксированный платеж на пенсионное страхование:
- 32 448 / 12 = 2 704 р.
- (2 704 х 2 мес. + 2 704 х 9 дн. / 31 дн.) = 6 193,03 р.
Фиксированный платеж на медстрахование:
(8 426 / 12 мес х 2 мес + 8 426 х 9 дн. / 366 дн.) = 1 611,53 р.
1% с превышения:
(400 000 — 300 000) x 1% = 1 000 р.
Итого за 2020 г.: 6 193,03 + 1 611,53 + 1 000 = 8 804,56 р.
Добровольное страхование
Предприниматель может застраховаться добровольно в фонде социального страхования. Тогда у него появится право на больничные выплаты и материнские пособия. Если кто-то в 2021 году планирует уйти в декрет, то для получения пособий следовало зарегистрироваться в фонде и уплатить до 31 декабря 2020 годовой взнос 4 221, 24 р.
Размеры больничных и декретных пособий будут считаться по минимальной ставке исходя из МРОТ на день наступления страхового случая.
С бухгалтером Профдело — все налоги и страховые взносы будут начислены и уплачены правильно, а все налоговые льготы – использованы на благо вашего ИП.
Узнать об услуге
Отчетность за себя
По обязательным личным взносам никакой отчетности не существует. Не отчитывается ИП и по добровольным взносам в ФСС.
Отчетность по страховым взносам в 2020 году
Расчет по страховым взносам
По результатам расчета взносов на ОПС, ОМС, ОСС страхователь представляет отчет Расчет по страховым взносам (РСВ) (п. 7 ст. 431 НК РФ).
Начиная с отчетности за I квартал 2020 года в регламентированный отчет внесены изменения приказом ФНС России от 18.09.2019 № ММВ-7-11/470@.
Отличия действующей в 2020 году формы отчетности по взносам от отчета 2019 года:
1. В соответствии с требованиями Федерального закона от 29.09.2019 № 325-ФЗ представлять РСВ только в электронной форме обязаны работодатели, у которых численность физлиц, в пользу которых в отчетном периоде осуществлялись выплаты, составляет более 10 человек.
2. Обособленное подразделение, самостоятельно производящее выплаты в пользу физлиц, представляет расчет по страховым взносам в инспекцию по месту своего учета. Если обособленное подразделение закрылось или прекращены его полномочия по начислению выплат физлицам, но требуется представить уточненный расчета, то его подает головная организация. При этом на Титульном листе заполняются специальные поля: «Код — 9», обозначающий лишение полномочий или закрытие обособленного подразделения, и ИНН/КПП такого подразделения.
3. При отсутствии выплат физлицам следует заполнять новую графу 001 Раздела 1:
-
- если выплаты осуществлялись, то в графе 001 указывается код 1;
- если выплат не было — код 2. При отсутствии выплат отчет может содержать только Титульный лист и Раздел 1.
4. Для отражения расходов физлица, возникших в рамках исполнения авторского договора, договора об отчуждении исключительного права на результаты интеллектуальной деятельности или лицензионного договора, предназначены новые строки: 045 подраздела 1.1 и строка 045 подраздела 1.2 Приложения 1 к Разделу 1. Вознаграждения по таким договорам облагаются взносами на ОПС и ОМС (взносами на ОСС не облагаются). При определении базы для расчета взносов начисленное физлицу вознаграждение уменьшается на документально подтвержденные расходы (п. 8 ст. 421 НК РФ) или фиксированную сумму вычета, если оправдательные документы отсутствуют (п. 9 ст. 421 НК РФ).
Следовательно, в строках 045 в подразделах 1.1 и 1.2 отражается либо величина расходов, подтвержденных документально, либо сумма вычета.
5. Приложение 2 к Разделу 1, отражающее сведения о расчете взносов на ОСС, дополнено следующими полями и строками:
-
- поле 001 «код тарифа плательщика». Коды устанавливаются в соответствии с основанием применения пониженных тарифов взносов;
- строка 015 «Количество физических лиц, с выплат которым исчислены страховые взносы» (в отличие от строки 010 «Количество застрахованных лиц»).
6. Форма РСВ образца 2020 года больше не содержит:
-
- лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем». Это не означает освобождение от обязанности платить взносы и отчитываться по ним для граждан без статуса ИП, но выплачивающих вознаграждения другим физлицам. Теперь они должны заполнять отдельный лист с данными о себе — только Ф.И.О. в специальных полях на Титульном листе;
- Приложения 6 и 8 к Разделу 1 (для плательщиков на УСН и ИП на ПСН, чтобы подтвердить свое право на пониженные тарифы взносов). С 01.01.2019 такие пониженные тарифы не действуют.
7. Добавлен специальный подраздел для организаций — производителей анимационной продукции — Приложение 5 к Разделу 1.
8. Изменилось содержание Раздела 3:
-
- исключены строки 010-050, в которых указывались: номер корректировки, расчетный (отчетный) период, календарный год, номер, дата;
- исключены строки, в которых указывается признак застрахованного лица по каждому виду обязательного страхования (ОПС, ОМС, ОСС);
- добавлено поле — «Признак аннулирования сведений о застрахованном лице» со значением «1», который используется, когда необходимо аннулировать или скорректировать ранее представленные по застрахованному физлицу сведения;
- в подразделе 3.2.2 добавлена графа «Код застрахованного лица». Коды соответствуют условиям труда, установленным по итогам спецоценки;
- исключены сведения о сумме за 3 месяца расчетного (отчетного) периода. Эти сведения отражаются только помесячно.
9. Обновлен перечень кодов для плательщиков, применяющих пониженные тарифы.
Форма 4-ФСС
По результатам расчета взносов на ОСС НС и ПЗ страхователь представляет отчет по форме 4-ФСС, утв. приказом ФСС РФ от 26.09.2016 № 381 в редакции приказа ФСС РФ от 07.06.2017 № 275. Данные по СКЕ включаются в состав отчета 4-ФСС в целом по страхователю отдельной таблицей (рис. 5).
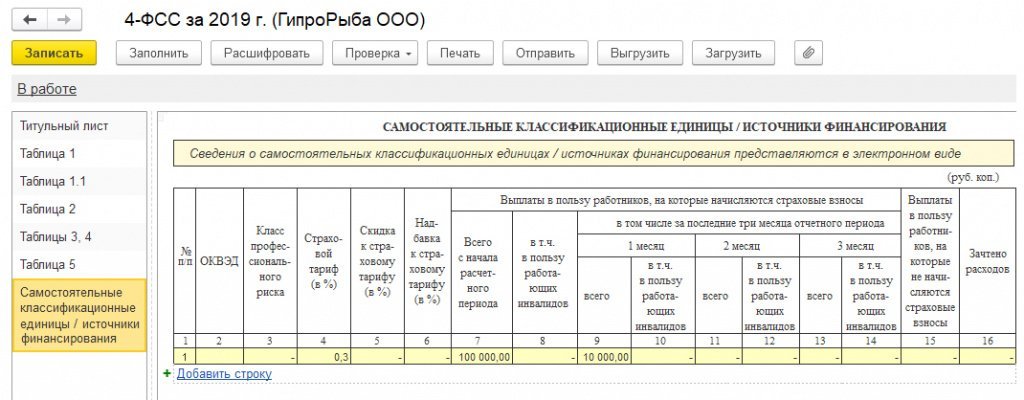
Рис. 5. Отчет по СКЕ в составе 4-ФСС
КАКИЕ СУЩЕСТВУЮТ ТАРИФЫ СТРАХОВЫХ ВЗНОСОВ
Тариф страхового взноса представляет собой величину страхового взноса на единицу измерения базы для исчисления страховых взносов.
Тарифы страховых взносов установлены в следующих размерах:
на обязательное пенсионное страхование (ОПС):
– в пределах установленной предельной величины базы для исчисления страховых взносов по данному виду страхования — 22 %;
– свыше установленной предельной величины базы для исчисления страховых взносов по данному виду страхования — 10 %;
- на обязательное социальное страхование (ОСС) на случай временной нетрудоспособности и в связи с материнством в пределах установленной предельной величины базы для исчисления страховых взносов по данному виду страхования — 2,9 %;
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством в отношении выплат и иных вознаграждений в пользу иностранных граждан и лиц без гражданства, временно пребывающих в России (за исключением высококвалифицированных специалистов), в пределах установленной предельной величины базы по данному виду страхования — 1,8 %;
- на обязательное медицинское страхование (ОМС) — 5,1 %.
Тарифы страховых взносов, действующие в 2021 г., представлены в табл. 1.
|
Таблица 1. Действующие тарифы страховых взносов |
||||
|
База для исчисления страховых взносов |
Тарифы страховых взносов |
|||
|
на ОПС |
на ОСС на случай временной нетрудоспособности и в связи с материнством |
на ОМС |
||
|
в отношении выплат и иных вознаграждений в пользу иностранцев и лиц без гражданства, временно пребывающих на территории РФ |
в отношении остальных выплат |
|||
|
В пределах установленной предельной величины |
22 % |
1,8 % |
2,9 % |
5,1 %* |
|
Свыше установленной предельной величины |
10 % |
х |
х |
|
|
* В целях исчисления страховых взносов на обязательное медицинское образование предельная величина базы не устанавливается, поэтому указанный тариф взимается с полной суммы выплат, подлежащих обложению страховыми взносами. |
К СВЕДЕНИЮ
Для отдельных категорий плательщиков установлены пониженные тарифы страховых взносов. Порядок и условия применения пониженных тарифов страховых взносов установлены в ст. 427 НК РФ.
До вступления в силу Федерального закона от 03.08.2018 № 303-ФЗ (в ред. от 30.10.2018) «О внесении изменений в отдельные законодательные акты Российской Федерации о налогах и сборах» (далее — Федеральный закон № 303-ФЗ) действовала ст. 426 НК РФ. В соответствии с данной статьей в 2017–2020 гг. применялся совокупный тариф страховых взносов в размере 30 %. После 2020 г. взносы на пенсионное страхование должны были вырасти с 22 до 26 %, совокупный тариф — до 34 %.
После вступления в силу Федерального закона № 303-ФЗ ст. 426 НК РФ утратила силу, а совокупный тариф в 30 % стал постоянным.
КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
Предельные величины баз для исчисления страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством определяют:
- на 2020 г. — в соответствии с Постановлением Правительства РФ от 06.11.2019 № 1407;
- на 2021 г. — в соответствии с Постановлением Правительства РФ от 26.11.2020 № 1935.
В таблице 2 представлены предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг.
|
Таблица 2. Предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг. |
||
|
Вид взносов |
Предельная величина облагаемой базы, руб. |
|
|
2020 г. |
2021 г. |
|
|
Страховые взносы на обязательное пенсионное страхование (ОПС) |
1 292 000 |
1 465 000 |
|
Страховые взносы на обязательное социальное страхование (ОСС) на случай временной нетрудоспособности и в связи с материнством |
912 000 |
966 000 |
|
Страховые взносы на обязательное медицинское страхование (ОМС) |
Нет предельной величины |
ПРИМЕР
ООО «Альфа» применяет общие тарифы страховых взносов. Рассмотрим расчет взносов в каждый фонд для сотрудника компании Сидорова С. С. (табл. 3).
|
Таблица 3. Расчет страховых взносов в 2021 г. для Сидорова С. С., руб. |
|||||
|
Месяц |
База для начисления страховых взносов |
База для начисления страховых взносов нарастающим итогом |
Пенсионные взносы |
Взносы на случай болезни и материнства |
Медицинские взносы |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Январь |
120 000 |
120 000 |
26 400 |
3480 |
6120 |
|
Февраль |
110 000 |
230 000 |
24 200 |
3190 |
5610 |
|
Март |
120 000 |
350 000 |
26 400 |
3480 |
6120 |
|
Апрель |
124 000 |
474 000 |
27 280 |
3596 |
6324 |
|
Май |
115 000 |
589 000 |
25 300 |
3335 |
5865 |
|
Июнь |
120 000 |
709 000 |
26 400 |
3480 |
6120 |
|
Июль |
115 000 |
824 000 |
25 300 |
3335 |
5865 |
|
Август |
118 000 |
942 000 |
25 960 |
3422 |
6018 |
|
Сентябрь |
120 000 |
1 062 000 |
26 400 |
696 |
6120 |
|
Октябрь |
117 000 |
1 179 000 |
25 740 |
5967 |
|
|
Ноябрь |
113 000 |
1 292 000 |
24 860 |
5763 |
|
|
Декабрь |
160 000 |
1 452 000 |
35 200 |
8160 |
В графе 2 представлен ежемесячный доход работника, который является базой для начисления страховых взносов. В графе 3 посчитана база для начисления нарастающим итогом с начала года (чтобы увидеть, когда будет достигнут предел для начисления страховых взносов).
Предельные величины баз для исчисления страховых взносов на 2021 г. составляют:
- для пенсионных взносов — 1 465 000 руб.;
- для взносов на случай болезни и материнства — 966 000 руб.
Для медицинских взносов предельная величина отсутствует (ставка — 5,1 %).
Для пенсионных взносов рассматриваемого примера база для начисления страховых взносов нарастающим итогом с начала года не превышает предельной величины (1 465 000 руб. больше, чем 1 452 000 руб.). Поэтому расчет производится ежемесячно по ставке 22 % со всей суммы начисленной зарплаты.
Для взносов на случай болезни и материнства лимит по взносам будет исчерпан в сентябре. Во все предыдущие месяцы (с января по август) ставка составит 2,9 % со всей суммы начисленной заработной платы.
В сентябре расчет будет выглядеть следующим образом:
(966 000 руб. – 942 000 руб.) × 2,9 % = 696 руб., где 942 000 руб. — база для начисления нарастающим итогом с января по август включительно.
С октября по декабрь отчисления станут нулевыми.
Федеральный закон от 01.04.2020 № 102-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» дополнил п. 1 ст. 427 НК РФ новым подп. 17, устанавливающим с 2021 г. пониженные тарифы страховых взносов для плательщиков, признаваемых субъектами малого или среднего предпринимательства согласно Федеральному закону от 24.07.2007 № 209-ФЗ (в ред. от 30.12.2020) «О развитии малого и среднего предпринимательства в Российской Федерации».
Пониженные тарифы применяются в отношении части выплат в пользу физического лица, определяемой по итогам каждого календарного месяца как превышение над величиной МРОТ, утвержденной на начало расчетного периода (года).
С 01.01.2021 выплаченная сверх МРОТ часть будет облагаться с применением следующих пониженных тарифов:
- на обязательное пенсионное страхование — 10 % (в пределах установленной предельной величины базы и сверх нее);
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 0 %;
- на обязательное медицинское страхование — 5 %.
Таким образом, в случае непревышения установленной законом предельной величины базы часть заработка в пределах МРОТ облагается взносами на ОПС по тарифу 22 %, сверх МРОТ — 10 %.
С выплат в сумме МРОТ нужно уплатить взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством по ставке 2,9 %, с выплат сверх МРОТ взносы не уплачиваются.
Базовый тариф взносов на обязательное медицинское страхование для выплат:
- в пределах МРОТ — 5,1 %;
- сверх МРОТ — 5 %.
Как самому рассчитать подоходный налог с заработной платы
Самый живой интерес вызывает подоходный налог (НДФЛ). Это неудивительно, поскольку им облагаются доходы любого человека. Поговорим о методике начисления налога с зарплаты, размере применяемых ставок и льготах, законодательно установленных для различных категорий граждан.
Являясь обязательным федеральным налогом, НДФЛ удерживается из зарплаты каждого работника независимо от того, является он штатным сотрудником или временно работает в компании на основе заключенного договора подряда. Чтобы разобраться в том, как рассчитать подоходный налог с зарплаты, познакомимся с формулой, по которой эти вычисления производят:
НДФЛ = НБ * Рнс / 100
где НБ – налоговая база,
Рнс – % ставки, отдельно определяемой для каждого плательщика.
Налоговой базой служит доход – дивиденды или заработная плата, складывающаяся из начислений:
- оклад/тариф или суммы, означенные в договоре (об оказании услуг либо трудовом);
- премиальные выплаты;
- надбавки за выслугу лет, квалификацию, территориальную расположенность;
- пособия по временной нетрудоспособности.
На величину налоговой базы влияют вычеты, на которые вправе рассчитывать некоторые категории плательщиков. В статье мы рассматриваем только вычеты, связанные с выплатой зарплаты, т.е. стандартные. Законом установлены разные величины вычетов — 500, 1400 и 3000 руб.Вычет в 500 руб. предоставляют:
- героям СССР и РФ;
- уч-кам ВОВ и других войн;
- инвалидам 1-й и 2-й гр.;
- пострадавшим от катастроф на ЧАЭС и ПО «Маяк».
Вычет размером 3000 руб. полагается:
- ликвидаторам ЧАЭС и подобных аварий;
- родителям/опекунам ребенка – инвалида, а также третьего, четвертого и следующих несовершеннолетних детей;
- инвалидам ВОВ и других военных операций;
- участникам испытаний ядерного оружия.
При возникновении права на применение нескольких льгот, в расчет принимается самая высокая величина. Суммировать число вычетов нельзя, исключения составляют только вычеты на детей.
Ставка налога, применяемая сегодня – 13% или 30%. Нижний предел 13% применяется по отношению к доходам налоговых резидентов, т. е. граждан, находящихся на территории РФ не меньше 183 дней за предыдущие 12 месяцев. Под это определение подпадают практически все сотрудники российских компаний, хотя подобный статус в зависимости длительности пребывания в стране может быть присвоен любому физлицу.
При несоблюдении этого условия плательщик не может быть налоговым резидентом и уплачивает НДФЛ с дохода 30%. Отметим, что статус определяется каждый раз при начислении зарплаты и может меняться на протяжении года.
Теперь, когда мы выяснили, какие именно выплаты входят в налогооблагаемую базу, определились с величиной ставок и выяснили, кто имеет право на получение льгот, рассмотрим алгоритм расчета НДФЛ. Необходимо:
- начислить зарплату с учетом всех видов начислений;
- выяснить, подпадают ли они под налогообложение;
- определить статус плательщика – резидент или нет;
- установить его право использовать вычет;
- доход уменьшают на сумму, с которой налог не удерживается и вычет (если полагается);
- на полученную сумму начисляют подоходный налог, применяя ставки в соответствии со статусом плательщика.
Особенности расчетов для ИП
Сколько процентов ЕСН в 2021 году придется отчислять индивидуальным предпринимателям? Дл ИП разработана несколько иная система расчетов. Во-первых, они не обязаны платить в страховые фонды, могут делать это лишь на добровольных началах. За ними остаются обязательные отчисления в два фонда: Пенсионный и Медицинского страхования. В 2021 году оба исчислялись пропорционально минимальному размеру оплаты труда.
Формула была такова. Отчисления в фонд медицинского страхования рассчитываем исходя из ставки 5,1% МРОТ за год, то есть, 12 * 5,1% * МРОТ. Для Пенсионного фонда расчет аналогичный, только применяем ставку 26%.
Надо иметь в виду: если доход индивидуального предпринимателя в год окажется выше трехсот тысяч рублей, то ко всем перечисленным выше отчислениям добавляется один процент от той суммы, на которую превышен данный лимит.
ЕНВД
Доход коммерсанта на ЕНВД это не реальная прибыль, а вмененный доход, зависящий от установленного значения базовой доходности, коэффициентов и различных физических показателей. Уровень этого дохода определяет, нужно ли ИП платить дополнительный 1% взноса, при годовом заработке больше 300 тысяч рублей. Что касается уменьшения суммы налога на СВ, то система аналогична УСН:
- нет рабочих, уменьшается без ограничений;
- есть рабочие, уменьшается максимум в 2 раза.
Основные изменения по ЕСН
Говоря о таблице ставок ЕСН в 2021 году, надо помнить еще и о ряде поправок, связанных с уплатой ЕСН, которые внесены в текущем году в связи с изменениями, затронувшими Налоговый Кодекс России.
Ставки по фондам и предельные величины
Под предельными величинами понимается установленный законом лимит доходов физического лица, до достижения которого выплата страховых взносов производится по общему тарифу. После превышения лимита ставка изменяется в сторону уменьшения. При этом предельные величины разнятся в зависимости от типа страховых выплат.
На сегодняшний день лимит установлен только по выплатам в пенсионный фонд и фонд социального страхования.
- По выплатам в ПФ предельная величина на 2021 год составляет 1021000 рублей. В пределах этой суммы ставка по взносам составляет 20 процентов, а сверх нее – 10% (ст.426-426 НК РФ).
- По выплатам в ФСС предельный лимит составляет 815000 рублей. Ставка взноса до достижения лимита составляет 2,9%. При превышении ставка нулевая, то есть, доходы, превышающие 815000 рублей, не подлежат обложению (ст.426-426 НК РФ).
- По взносам на обязательное медицинское страхование (ФФОМС) лимит отсутствует, а ставка на всю сумму дохода составляет 5,1 % (ст.426-426 НК РФ).

При этом важно не забывать, что, в соответствии со статьей 427 Налогового кодекса РФ, существуют и пониженные тарифные ставки для отдельных категорий работников. Если Вам кажется, что заполнить все документы самостоятельно слишком сложно, или Вы не желаете тратить время и разбираться в юридических тонкостях заполнения документов, но при этом хотите вести ООО или ИП самостоятельно, можно воспользоваться сервисами автоматической подготовки документов
Если Вам кажется, что заполнить все документы самостоятельно слишком сложно, или Вы не желаете тратить время и разбираться в юридических тонкостях заполнения документов, но при этом хотите вести ООО или ИП самостоятельно, можно воспользоваться сервисами автоматической подготовки документов.
Такие сервисы работают как анкета — все данные вносятся в специальные поля, а потом программа подставляет их в нужные части заявлений, решений/протоколов и уставов — то есть можно подготовить весь пакет документов сразу. Один из самых известных таких сервисов в Интернете — бесплатный ресурс «Мое дело» — www.moedelo.org
В соответствии с данной статьей, таблица пониженных тарифов будет выглядеть следующим образом:
| Плательщик | Пенс.страх., % | Соц.страх., % | Мед.страх., % |
| Учреждения и организации, лицензированные в области IT | 8 | 2 | 4 |
| Учреждения на УСН, занимающиеся рационализаторством, внедрением изобретений и патентов | 8 | 2 | 4 |
| Предприятия и ИП, сферой деятельности которых является природо-рекреационная деятельность и туризм | 8 | 2 | 4 |
| Плательщики, осуществляющие выплаты экипажам морских и речных международных судов из реестра РФ | – | – | – |
| «Сколково» | 14 | – | – |
| СЭЗ Крыма и Симферополя | 6 | 1,5 | 0,1 |
| Плательщики – резиденты Владивостокского порта | 6 | 1,5 | 0,1 |
| Аптеки на ЕДНВ по выплатам на фармацевтических сотрудников | 20 | – | – |
| ИП, работающие по патентам (кроме торговых, общественного питания и недвижимости) | 20 | – | – |
| Негосударственные организации non-profit, занятые в сфере культуры, спорта, здравоохранения | 20 | – | – |
| Благотворительные общества | 20 | – | – |
Таблицы ставок ЕСН в 2021 году
Тарифы страховых взносов в 2021 году
| В ПФР на обязательное пенсионное страхование | В ФСС на страхование на случай временной нетрудоспособности и материнства (ВНиМ) | В ФФОМС на ОМС | ||
| С суммы выплат в пределах установленной предельной величины базы | С суммы превышения установленной предельной величины базы | С суммы выплат в пределах установленной предельной величины базы | С суммы превышения установленной предельной величины базы | 5,1% |
| 22% | 10% | 2,9% | Не начисляются |
Пониженные тарифы страховых взносов в 2021 году
| Категория страхователя | Коды ОКВЭД видов деятельности* | Тариф для расчета взносов | ||
| в ПФР | в ФСС на ВНиМ | в ФФОМС | ||
| Организации и ИП на УСН, ведущие льготируемый вид деятельности, доход от которого составляет не менее 70% в общем объеме доходов упрощенца. При этом годовой доход упрощенца не должен превышать 79 млн. руб. При превышении данного лимита право на пониженные тарифы плательщик взносов теряет с начала расчетного периода (пп. 5 п. 1, пп. 3 п. 2,п. 6 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 13, 14, 15, 16 и др. | 20 | ||
| Аптечные организации, а также ИП, имеющие лицензию на ведение фармацевтической деятельности, на ЕНВД. Пониженные тарифы взносов применяются только в отношении работников, занятых в фармацевтической деятельности (пп. 6 п. 1, пп. 3 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 46.18.1, 46.46.1, 47.73 | 20 | ||
| ИП, применяющие патентную систему налогообложения, – в отношении выплат и вознаграждений работников, которые заняты в патентном виде деятельности. При некоторых видах деятельности данная «льгота» не применяется (пп. 9 п. 1, пп. 3 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 31.0, 74.20, 75.0, 96.01, 96.02 и др. | 20 | ||
| Некоммерческие организации на УСН, кроме государственных и муниципальных учреждений, ведущие деятельность в сфере социального обслуживания граждан, научных исследований и разработок, образования, здравоохранения, культуры, искусства и массового спорта (пп. 7 п. 1, пп. 3 п. 2, п. 7 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 37, 86, 87, 88, 93 и др. | 20 | ||
| Благотворительные организации на УСН (пп. 8 п. 1, пп. 3 п. 2, п. 8 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 64.9, 88.10 | 20 | ||
| Организации, ведущие деятельность в области информационных технологий (пп. 3 п. 1, пп. 1 п. 2, п. 5 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 62, 63 | 8 | 2 | 4 |
| Хозяйственные общества и партнерства на УСН, которые занимаются внедрением результатов интеллектуальной деятельности (изобретений, полезных моделей и т.д.), права на которые принадлежат бюджетным и автономным (в том числе научным) учреждениям (пп. 1 п. 1, пп. 1 п. 2, п. 4 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 72 | 8 | 2 | 4 |
| Организации и ИП, заключившие соглашения с органами управления особыми экономическими зонами об осуществлении технико-внедренческой деятельности, а также туристско-рекреационной деятельности (пп. 2 п. 1, пп. 1 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 65.20, 79.1, 94.99, 62.0, 63.1, 63.11.1 и др. | 8 | 2 | 4 |
| Плательщики взносов, делающие выплаты и вознаграждения членам экипажей судов, зарегистрированных в Российском международном реестре судов (за некоторым исключением), в отношении этих выплат (пп. 4 п. 1, пп. 2 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 50 | |||
| Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов «Сколково» (пп. 10 п. 1, пп. 4 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 72.1 (ч. 8 ст. 10 Закона от 28.09.2010 № 244-ФЗ) | 14 | ||
| Плательщики взносов, получившие статус участника свободной экономической зоны на территории Республики Крым и города федерального значения Севастополя (пп. 11 п. 1, пп. 5 п. 2, п. 10 ст. 427 НК РФ в ред., действ. с 01.01.2017) | Любые коды ОКВЭД, кроме 05, 06, 07, 08, 09.1, 71.12.3 (ч. 2 ст. 12 Закона от 29.11.2014 № 377-ФЗ) | 6 | 1,5 | 0,1 |
| Плательщики взносов, получившие статус резидента территории опережающего социально-экономического развития (пп. 12 п. 1, пп. 5 п. 2, п. 10 ст. 427 НК РФ в ред., действ. с 01.01.2017) | Виды деятельности устанавливаются отдельно для каждой территории (п. 1 ч. 2 ст. 3 Закона от 29.12.2014 № 473-ФЗ). | 6 | 1,5 | 0,1 |
| Плательщики взносов, получившие статус резидента свободного порта «Владивосток» (пп. 13 п. 1, пп. 5 п. 2, п. 10 ст. 427 НК РФ в ред., действ. с 01.01.2017) | Любые виды деятельности, кроме запрещенных решением Наблюдательного совета свободного порта Владивосток (ч. 1,2 ст. 6 Закона от 13.07.2015 № 212-ФЗ). К примеру, запрещена деятельность по добыче нефти и природного газа, код ОКВЭД 06.1 | 6 | 1,5 | 0,1 |
Как рассчитывается ставка ЕСН в 2021 году
Для основной группы налогоплательщиков ставки ЕСН в 2021 году остались теми же, что и ранее. Из чего она складывается? Из этих трех разновидностей платежей:
- взносов на обязательное пенсионное страхование, ставка по которым — 22%;
- отчислений на обязательное медицинское страхование, их размер — 5,1%;
- платежи в Страховой фонд, составляющие 2,9%.
- платежи на страхование от несчастного случая, ставка зависит от группы риска предпринимательской деятельности.
За максимальный размер взносов на пенсионное страхование в 2019 году принята сумма 234 832 рублей, в 2021 году планка максимального размера пенсионных взносов возрастет до 259 584 рублей. Максимальный размер пенсионных взносов исчисляется исходя из восьмикратного размера фиксированного взноса. Так как, фиксированный взнос на пенсионные взносы остался на уровне 2020 года, то и их максимальный размер на 2021 год также сохранен — 259 584 рубля.
Что касается процента ставки, то он несколько варьируется в зависимости от сумм начислений.
При достижении лимита, установленного на данный год, он может быть скорректирован в сторону уменьшения. В 2021 году вышеупомянутая ставка в 2,9% по Фонду социального страхования применяется при начислениях на суммы менее 865 000 рублей. Если суммы более 865 000, то ставка по данному фонду будет нулевой. В 2020 году в ФСС оплачиваются взносы до получения размера доходов 912 000 рублей. По страховым взносам на социальное страхование в 2021 году предельная величина дохода для начисления взносов составляет 966 000 руб. После достижения такого дохода по одному сотруднику с его дохода в 2021 году, независимо от количества мест работы, больше не начисляются взносы на ОСС.
В отношении взносов на обязательное пенсионное страхование правило то же: если начисления менее 1 150 000 рублей, то устанавливается ставка ЕСН в 22%, а при выплатах на суммы свыше 1 150 000 рублей она снижается до 10%. В 2021 году при доходе 1 292 000 действует ставка 22%, а свыше этой суммы ставка уменьшается до 10%. В 2021 году, достигнув порога в 1 465 000, ставка пенсионных взносов уменьшается с 22% до 10%.
Чтобы вовремя начать применение пониженных ставок, размер которых зависит от дохода работника, при приеме на работу нового сотрудника, обязательно требуйте справку о полученных доходах в виде заработной платы с предыдущего места работы.
Для обязательного медицинского страхования предельных ограничений не установлено, в 2021 году со всей суммы дохода исчисляют 5,1%.

