Какой ставить статус в поле 101 платежное поручение
Содержание:
- Классификатор статуса плательщика в платежном поручении
- Что это такое
- Погашение долгов
- Общие принципы заполнения платежного поручения
- Как определить значение бюджетникам?
- Вопросы и ответы
- Участники программы по возвращению соотечественников
- Поле «101» — как правильно заполнить
- Что указывать в поле 101
- Статус налогоплательщика в справке 2-НДФЛ
- Понятие налогоплательщика и плательщика сбора
- НДФЛ для иностранцев из стран Содружества Независимых Государств (СНГ)
- Что означает поле 101 в платежном поручении
- Распространённые ошибки при определении статуса
Классификатор статуса плательщика в платежном поручении
В 2017 году произошли некоторые изменения в части уплаты страховых взносов. С этого года данные взносы во внебюджетные фонды перешли под полный контроль налоговой службы, а это значит, что изменился и получатель платежа. Такие изменения несут в себе не только основные функциональные значения, а также отразились и на технических моментах, в частности были скорректированы статусы плательщика в платежном поручении.
| Номер плательщика | Описание |
| 01 | Код применяется юридическими лицами, которые несут ответственность по погашению фискальных обязательств в рамках налогового законодательства |
| 02 | Код используют организации, которые выступают посредником (налоговым агентом), который обязан совершать перечисления фискальных обязательств в бюджет государства |
| 03 | Данный код используется для почтовой службы, которая оказывает услуги по переводу денежных средств по запросу физических лиц |
| 04 | Налоговые органы, как федерального уровня, так и региональные отделения |
| 05 | Судебные приставы, как федерального уровня, так и региональные отделения |
| 06, 16, 17 | Данные коды используется для организаций, физических и индивидуальных предпринимателей, являющихся участниками деятельности, связанной с операциями произведенными за пределами территории нашей страны |
| 07 | Данный код используется таможенными органами |
| 08 | Код для плательщиков (в том числе и ИП), осуществляющих любые платежи в государственные и бюджетные учреждения за исключением обязательств регламентированных налоговыми органами |
| 09, 10, 11, 12, 13 | Данные коды определены для всех налогоплательщиков, за исключением юридических лиц |
| 14 | Код определен для налогоплательщиков, которые производят оплату физическим лицам |
| 15 | Данный код определен для кредитных организаций оказывающие услуги гражданам без открытия банковского счета, посредством перечисления денег через внесения их в кассу и указания реквизитов получателя |
| 18 | Данный код определен для плательщиков таможенных пошлин, которые не зарегистрированных в таком качестве |
| 19 | Данный код определен для организаций, которые на основании судебных предписаний имеют право удерживать надлежащую уплате в бюджет сумму задолженности |
| 21, 22 | Данные коды определены для участников консолидированных групп, несущих обязательства по уплате налогов в бюджет государства |
| 24 | Код определен для физических лиц, которые осуществляют иные обязательные платежи в рамках существующего фискального законодательства неуказанные выше |
| 26 | Данный код определен для случаев удовлетворения требований кредиторов по возмещению обязательств при проведении процедуры банкротства |
| 27 | Данный код определен для кредитных организаций, которые совершают возврат денежных средств, которые по объективным причинам не дошли до получателя |
| 28 | Плательщиком является законный представитель или уполномоченное лицо на основании соответствующих документов, который имеет право совершать уплату налогов за налогоплательщика |
| 29 | Плательщиком является любое другое юридическое лицо, которое не описано выше |
| 30 | Плательщиком является любое другое физическое лицо, которое не описано выше |
Что это такое
Справка формы 2-НДФЛ является официальным документом налоговой системы, в которой отображается вся необходимая для данной сферы информация о налогоплательщике.
Налогоплательщиком может вступать как простое физическое лицо, так и ИП. Предприниматели представляют справку 2-НДФЛ только тогда, если у них есть подчиненные, т.е. принятые на работу физические лица.
В отношении себя справку ИП не предоставляют. Работодатель должен предоставить, как в налоговую в отчетный период, так и своему сотруднику по первому требованию. Бланк справки 2-НДФЛ можно скачать здесь.
Работнику справка предоставляется на протяжении трех дней, поскольку она может пригодиться при переходе на другую работу и т.д.
Налоговая служба строго относится к срокам сдачи документации, потому справку необходимо направить в инспекцию:
| В 2020 г. до 02.04.2018 г | Обычно дата сдачи до начала апреля текущего года, если только не припадает на выходной или праздничный не рабочий день |
| Если отсутствует возможность своевременной уплаты налога или нет вовсе такой возможности | То справку нужно предоставить с объяснением в налоговую службу до первого марта текущего отчетного периода |
За нормативными актами, а точнее за главой 23 НК РФ, налогоплательщиком является физическое лицо (гражданин), который работает официально, получает за это зарплату, а работодатель выполняет положенные отчисления в налоговую за работника.
За градацией налоговой, налогоплательщики условно разделяются на:
| Резиденты | Это граждане РФ, даже те, которые находятся на территории страны более 183 дней за один год. Если резидент покидает страну для обучения или лечения, то данный перерыв не учитывается |
| Военнослужащие | Которые проходят службу за пределами своей Родины. Они также считаются резидентами |
| Не резиденты | Лица, которые пребывают в стране меньше, чем 183 дня за годовой период, но они работают наравне с резидентами и имеют право на официальный заработок |
Порядок заполнения данными в справке 2-НДФЛ зависит напрямую от статуса самого налогоплательщика, а также с учетом того, в каком процентном соотношении с него списывается налог.
Нерезиденты уплачивают налог в 30% и имеют статус «2». Резиденты носят статус «1» и уплачивают налог в 13%.
Заполнять графу про статус налогоплательщика обязательное условие. Иначе документ не будет принят и считаться верно оформленным.
Погашение долгов
При заполнении платежек по налоговым долгам (тоже со следующего октября) основание платежа «ЗД» в реквизите 106 будет применяться не только по добровольным (как сейчас) погашениям долгов, но и при уплате, например, по требованию. Соответственно, упразднится основание «ТР», а также – исчезнут такие основания как:
- БФ – текущий платеж физлица – клиента банка (владельца счета), уплачиваемый со своего банковского счета
- ПР – погашение задолженности, приостановленной к взысканию;
- АП – погашение задолженности по акту проверки;
- АР – погашение задолженности по исполнительному документу.
Соответственно, удаляются расшифровки возможных дат для оснований платежа «ТР» и «ПР», номера документов для них для реквизита 108. Эти номера будут соответствовать основанию «ЗД» и включать в себя «старые» основания, то есть выглядеть будут примерно так:
- ТР0000000000000 – номер требования налогового органа об уплате налога (сбора, страховых взносов);
- ПР0000000000000 – номер решения о приостановлении взыскания;
- АП0000000000000 – номер решения о привлечении к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности за совершение налогового правонарушения;
- АР0000000000000 – номер исполнительного документа (исполнительного производства).
Общие принципы заполнения платежного поручения
В целом заполнение платежного поручение – процесс достаточно простой и не занимает много времени. Самое главное внимательно и максимально корректно заполнить все необходимые поля.
| Номер поля | Наименование | Описание |
| 60 / 61 | ИНН плательщика / ИНН получателя | В данных полях указывается ИНН, при этом для физических лиц заполнение данного поля не является приоритетным, если указан СНИЛС или другой идентификационный код |
| 102 / 103 | КПП плательщика / КПП получателя | Код причины постановки на учет по своей сути является частью ИНН и выдается при регистрации юридического лица, поэтому для физических лиц и индивидуальных предпринимателей в данном поле указывается нуль |
| 8 / 16 | Плательщик / Получатель | Здесь указываются полное наименование организаций для юридических лиц и ФИО для физических лиц и индивидуальных предпринимателей |
| 10 / 13 | Банк плательщика / Банк получателя | Необходимо указать полное наименование банков, которые производят операцию по перечислению средств |
| 101 | Статус плательщика | В зависимости от того кто производит платеж и с какой целью в данном поле должен быть указан соответствующий код |
| 104 | КБК | В данном поле необходимо указать код бюджетного классификатора, в котором зашифрован уровень бюджета, а также назначение платежа |
| 105 | ОКТМО | В данном поле необходимо указать код классификатора муниципального образования |
| 106 | Основание платежа | Здесь необходимо указать аббревиатуру причины, по которой производится данный платеж |
| 21 | Очередность платежа | При произведении нескольких различных платежей или взысканий, если такие есть, банк проставляет код очередности платежа в зависимости от их значимости |
Как определить значение бюджетникам?
Единая система идентификации поля 101 в платежках установлена на законодательном уровне. Чиновники в приложении №5 к Приказу Минфин №107н от 12.11.13 перечислили общие правила заполнения поля.
В поле 101 составитель платежки должен указать специальный код, который соответствует виду платежа, категории плательщика и получателя перечисляемых средств. Ключевые значения для бюджетной организации указаны в таблице.
|
Статус |
Назначение |
Пример |
|---|---|---|
|
01 |
Уплата налогов, сборов, страховых взносов и иных платежей, которые администрирует ФНС |
При перечислении взносов ОМС, ОПС или ВНиМ |
|
02 |
Расчеты по налоговым обязательствам, в случаях, когда компания выступает налоговым агентом |
Расчеты с бюджетом по НДФЛ, уплата НДС налоговым агентом |
|
08 |
Расчеты с бюджетом, за исключением налоговых обязательств, подконтрольных ФНС |
Плата взносов в ФСС от несчастных случаев и профзаболеваний |
|
Не заполнять |
Расчеты с контрагентами, в том числе с поставщиками и подрядчиками, с покупателями и заказчиками, с персоналом и внештатными работниками |
Перечисление заработной платы, зачисление аванса по договору поставки, окончательный расчет за услуги сторонних компаний |
О том, как правильно заполнить остальные поля платежного поручения читайте в отдельном материале «Образец заполнения платежного поручения». А чтобы не запутаться в заполнении реквизитов на оплату страхового обеспечения по наемным работникам, ознакомьтесь со статьей: «Как платить страховые взносы бюджетной организации».
Вопросы и ответы
Вопрос №1. Как можно узнать о том, что в платёжном поручении допущена ошибка?
Ответ: В действительности ошибка обнаруживается несколькими путями:
- при внимательном изучении платёжки ошибку можно обнаружить самостоятельно;
- платёжное поручение может вернуться из банка неисполненным;
- пришло письмо из налогового органа или какого-либо фонда, содержащее в себе требование об уплате.
Вопрос №2. Какой срок установлен налоговому органу для принятия решения после получения заявления налогоплательщика о допущенной ошибке в платёжном поручении?
Ответ: К сожалению, законодательством такой срок не установлен, но, как правило, для вынесения решения налоговому органу требуется не более 5 дней.
Вопрос №3. Я являюсь индивидуальным предпринимателем, но у меня работают люди. Какой код в разделе 101 платёжки при уплате НДФЛ мне необходимо проставлять?
Ответ: Вы являетесь налогоплательщиком, производящим выплаты физическим лицам (заработную плату), поэтому при формировании платёжного поручения в разделе 101 ставится код 14, но при условии, что Вы формируете платёжное поручение для уплаты НДФЛ для своих сотрудников.
Вопрос №4. Какой статус необходимо указать при оплате земельного налога?
Ответ: Если земельный налог уплачивает организация, то указывается статус 01, если индивидуальный предприниматель, использующий землю для ведения своей предпринимательской деятельности, – 09, если физическое лицо, не использующее земельный участок в качестве средства получения прибыли – 13.
Участники программы по возвращению соотечественников
Код 4 в разделе «Статус налогоплательщика» применяется, если сотрудник является участником программы по возвращению соотечественников из стран СНГ на родину, в Россию. Для этой категории иностранцев и их семей предусмотрены различные социальные льготы, в том числе сокращенный процент подоходного налога.
Правила расчета НДФЛ для переселенцев:
- Заработная плата, оплата услуг, премии и прочие заработки, полученные в результате рабочей деятельности облагаются налогом 13%. Процент не должен быть больше, даже если служащий — нерезидент страны. Применять льготу можно лишь после того, как иностранец предъявит документ, доказывающий факт участия в данной государственной программе. При приеме на работу бухгалтеру нужно оставить себе копию документа и регулярно проверять срок его действия. Свидетельство выдается переселенцу на три года.
- Размер ставки, применяемой к остальным нетрудовым доходам, зависит от того, стал ли переселенец резидентом. Если да, процент равен 13%; если нет — 30%. К категории нетрудовых заработков относятся подарки, мат.помощь, доход со сдачи имущества в аренду.
- Вычеты стандартной группы можно применять только, если переселенец уже стал резидентом.
Поле «101» — как правильно заполнить
Последние обновления в правилах заполнения платежных документов значительно упростили процедуру идентификации платежей, что значительно ускорило их зачисление и сократило вероятность конфликтов и проблем. Например, есть четкие правила для владельцев счетов, являющихся клиентами банков, они указывают статус плательщика «13».

Статус «08» следует указывать при оплате страховок, индивидуальные предприниматели, работающие без применения наемной силы, должны использовать статус «24» как физическое лицо.
Поручения, в которые внесены данные для поля 101, должны проверяться на корректное использование полей 102-110. Коды, информация, введенная сюда, обозначает бюджетный статус в платежном поручении, то есть денежные средства направляются в государственную казну.
Статус плательщика – это состояние лица, оформляющего отчисление средств (расчетные документы) для оплаты налогов или иных платежей в финансовую структуру Российской Федерации. Данный показатель определяет позицию плательщика в правовой системе. Значение его должно соответствовать одному из 26 утвержденных Минфином кодов.
Перечень возможных состояний плательщиков предусматривает определение статуса для любого лица, организации, ИП, производящих выплаты в государственную казну.
Кроме вышеуказанных кодов «08» и «24», означающих ИП и физическое лицо, в таблице указаны иные статусы, позволяющие точно идентифицировать правовое положение плательщика.

Для налоговых, таможенных органов, кредитных организаций имеются отдельные коды, физические и юридические лица также идентифицируются в соответствии с осуществляемой ими деятельностью. При заполнении платежного поручения для платежа определенного вида указывается код и показатель статуса налогоплательщика, предусмотренный для этого вида платежа.
Пример правильного подхода к заполнению документа
Например, обязательное пенсионное и медицинское страхование должно оформляться без ошибок. Нужно не только рассчитать сумму страховых взносов, но и корректно заполнить поручение, внести нужные сведения, верно определить статус плательщика.
Показатель статуса «08» (обозначает юридическое лицо) при оплате страховых взносов указывают:
- нотариус, который работает частно;
- адвокат, имеющий свой кабинет;
- владелец фермерского хозяйства.
Код 15 указывают:
- финансовая организация, осуществляющая кредитование либо ее филиал;
- организация государственной почтовой связи;
- платежный агент.
Платежное поручение составляется на общую сумму поступивших от физических лиц платежей.

Статус плательщика «20» используют:
- кредитная организация или ее филиал (отделение);
- платежный агент;
Распоряжение о выплате взноса составляется по каждому платежу физических лиц отдельно.
Что указывать в поле 101
Все возможные значения статуса плательщика закреплены в Приложении № 5 к Приказу Минфина РФ № 107н. Итак, в настоящий момент действуют 25 кодификаций. Рассмотрим значения, которые широко применяются в деятельности бюджетного учреждения. Данные представим в виде в таблицы:
|
Код |
Значение |
|---|---|
|
01 |
Если перечисление осуществляет юридическое лицо в качестве налогоплательщика в отношении платежей в пользу ФНС. Уже с 2017 года при перечислении взносов на социальное страхование граждан в ФНС придется указывать «01» в 101 поле платежки. Отметим, что страховые взносы — статус плательщика 2020 — определяются также. Исключение: взносы ФСС по НС и ПЗ. |
|
02 |
Данный шифр должны использовать налоговые агенты. Например, статус плательщика 101 2 необходимо указать при перечислении НДФЛ за наемных сотрудников. |
|
08 |
Применяется при перечислении страховых взносов на травматизм в пользу Фонда социального страхования. |
Также код «08» придется указать в платежке на перечисление субсидий. Например, при перечислении субсидии на выполнение муниципального задания от распорядителя бюджетных средств в пользу бюджетного учреждения.
Остальные значения кодификации поля 101 в бюджетной деятельности используются довольно редко. В коммерческой сфере наиболее популярными считаются коды:
- статус плательщика 101 09 — используется при перечислении налоговых платежей в государственный бюджет индивидуальными предпринимателями. Например, если ИП платит налоги, сборы и взносы в Федеральную инспекцию;
- статус плательщика 101 13 — применяется для платежей в бюджет по налогам, сборам, взносам и иным формам налоговых обязательств, если плательщиком выступает простой гражданин — физлицо;
- код «11» указывают адвокаты при аналогичных видах расчетов с бюджетом;
- шифр «12» — для глав КФХ.
Остальные значения кодификации имеют индивидуальный характер и применяются субъектами с особыми признаками.
Статус налогоплательщика в справке 2-НДФЛ
Справки 2-НДФЛ ежегодно заполняют налоговые агенты в отношении физических лиц, получивших от них доход. Какой необходимо ставить статус в каждом конкретном случае?
В 2019 году форма справки применяется новая, таким образом, за 2018 год до 1 марта или 1 апреля (в зависимости от того, был удержан НДФЛ работодателем или нет в соответствии со ст. 230 НК РФ) необходимо было сдать отчетность на бланке, утвержденном Приказом ФНС России 02.10.2018. Форма справки меняется достаточно часто, будут ли внесены в бланк изменения на следующий год, неизвестно, этот вопрос пока ФНС не обсуждался, разъяснений на этот счет от надзорного органа также пока не поступало. Скорее всего, ждать поправок пока не стоит, утверждение новой формы было связано с внесением изменений в НК РФ.
Приказом также утвержден порядок заполнения справки, которого нужно придерживаться. Поле со статусом заполняется обязательно и в полном соответствии с установленным порядком.
В действующей в настоящий момент форме утверждено 6 статусов:
- 1 — указывается в том случае, если физическое лицо по состоянию на 31 декабря отчетного года является резидентом РФ (кроме лиц, осуществляющих трудовую деятельность на территории России основании патента). Налоговым резидентом РФ является такое физлицо, которое находится на территории РФ не менее 183 дней в течение 12 месяцев, причем следующих подряд. Этот период не прерывается на краткосрочные выезды из страны в целях лечения или получения образования. Краткосрочными считаются выезды из страны на срок не более 6 месяцев. Данные правила установлены ст. 207 НК РФ;
- 2 — указывается при заполнении бланка в отношении физлица, не являющегося на 31 декабря отчетного года, в соответствии с принципами, изложенными выше, налоговым резидентом Российской Федерации;
- 3 — применим к нерезиденту РФ, являющемуся высококвалифицированным специалистом;
- 4 — ставится в соответствующем поле справки, если предприятие — налоговый агент выплачивало доход нерезиденту РФ, являющемуся участником Государственной программы по оказанию содействия добровольному переселению в РФ соотечественников, проживающих за рубежом (член экипажа судна, плавающего под Государственным флагом РФ);
- 5 — используется, если налоговый агент в отчетном году выплатил доход иностранному гражданину или лицу без гражданства, в официальном порядке признанному беженцем или получившему временное убежище на территории Российской Федерации и не являющегося при этом налоговым резидентом РФ;
- 6 — указывается при заполнении справки в отношении гражданина-иностранца, осуществляющего трудовую деятельность на территории Российской Федерации на основании патента.
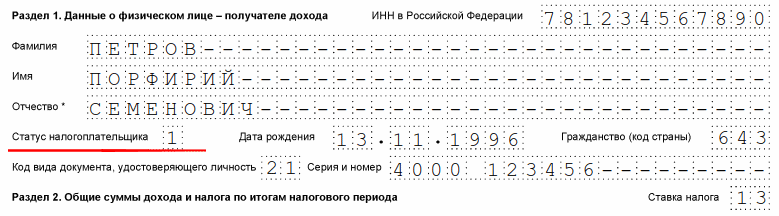
В специальных программах для ведения бухгалтерского учета обновление информации производится автоматически, кроме того, при их помощи можно заполнить справку 2-НДФЛ онлайн.
Понятие налогоплательщика и плательщика сбора
Никакой обязательный платеж не может взиматься, если не предусмотрен круг лиц, обязанных его вносить. По этой причине, каждый раздел НК, устанавливающий тот или иной налог и сбор содержит соответствующие положения.
Общие правила, определяющие статус налогоплательщиков, которые занимают центральное место в отраслевом законодательстве, установлены в главе 3 НК РФ.
Определение содержится в ст. 19 НК РФ. Согласно нему, налогоплательщиками и плательщиками сборов признаются физические лика, а также организации, на которых этот документ возлагает обязанности по их уплате.
С 2017 г. будут предусмотрены новые правила. Администрирование и контроль уплаты взносов во внебюджетные фонды передаются налоговым органам, поэтому указанное определение приобретет соответствующие элементы.
Учитывая понятие, изложенное в ст. 19 НК РФ, законодатель разделяет понятия плательщика налогов и плательщика сборов. С 2017 г. появится плательщик обязательных взносов. Судебная практика пришла к тому, что статус этих субъектов не един.
Права и обязанности налогоплательщиков, касающиеся исключительно их, не распространяются на плательщиков сборов и наоборот.
НДФЛ для иностранцев из стран Содружества Независимых Государств (СНГ)
Для граждан некоторых соседних государств существуют особые условия налогообложения, которые касаются и НДФЛ.
НДФЛ для украинцев, которые получают выплаты в России
Россия и Украина подписали Соглашение о недопущении двойного налогообложения. Согласно этому документу, украинец, трудящийся в России, платит подоходный налог в РФ. Но, если он отработал в РФ меньше 183 суток, то налог придется платить в Украине.
Сотрудник-украинец должен предоставить документ, подтверждающий факт постоянного проживания в этой стране. Документ должен быть выдан фискальной службой Украины. Это может быть либо подтверждение, что сотрудник — украинский резидент, либо документы о доходе и уплате налогов в украинский бюджет.
Подтверждение нужно предоставить:
- работодателю;
- фискальному отделению, в котором компания-наниматель стоит на учете.
Подоходный налог для граждан Белоруси
Если между российской фирмой и уроженцем Белоруси подписан контракт, предполагающий проживание сотрудника на российской территории более 183 суток, величина подоходного налога составляет 13%. Это правило действует с первого дня, как сотрудник приступил к своим трудовым обязанностям.
Но, если трудовое соглашение было расторгнуто менее, чем через 183 суток, размер налога подлежит перерасчету в большую сторону — по 30%. Работодатель в этой ситуации не обязан высчитывать недостающий налог с доходов своего бывшего сотрудника. Эта обязанность возлагается на самого работника—белоруса.
Подоходный налог для граждан Республики Казахстан
Российская и Казахстанская стороны подписали конвенцию, исключающую удвоенное налогообложение.
В конвенции предусмотрено несколько ситуаций, когда физлицо обязано платить налог только в Республике Казахстан:
- Оплата за труд выплачивается не учреждением, которое расположено на территории РФ.
- Работодатель — нерезидент России.
- Получатель дохода живет в РФ меньше 183 суток.
Таким образом, если казахстанец трудится и проживает в России меньше 183 суток в году или оплату выдает налоговый нерезидент России, платить налоги он обязан в Казахстане. Но для этого работник должен предоставить документы, подтверждающие, что он — налоговый резидент Республики Казахстан.
Ставка подоходного налога для граждан Армении
Не имеет значения является ли гражданин Армении резидентом или нерезидентом РФ. Если он — резидент Армении, его доходы, полученные на территории РФ, будут облагаться налогом по ставке 13%.
Ставка подоходного налога для граждан Кыргызстана
В 2015 году Кыргызстан присоединился к Экономическому союзу Евразии. Вследствие этого киргизы могут работать в России, не имея патента.
Срок пребывания работника из Кыргызстана на территории РФ равен сроку действия трудового контракта, заключенного с российским работодателем. Если договор расторгнут, иностранец обязан покинуть страну в течение 90 суток. Но можно заключить новый договор, не выезжая из РФ. Подписать следующий контракт необходимо в течение 15 суток.
Для граждан Кыргызстана применяется общий порядок налогообложения. Ставка налога на доходы киргизов, которые трудятся на территории Российской Федерации, составляет 13%.
Не нашли ответа на свой вопрос?
Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас:
8-804-333-11-40 (Работаем по всей России)
Это быстро и бесплатно!
Что означает поле 101 в платежном поручении
Документ для безналичных расчетов с бюджетом и прочими контрагентами имеет свои правила заполнения. Каждая его ячейка (поле) оформляется согласно действующим нормативам в зависимости от категории платежа, владельца расчетного счета и непосредственно получателя денежных средств. Основные моменты прописаны в положении Банка России «О правилах осуществления перевода денежных средств» от 19.06.2012 № 383-П.
Поле 101 отведено для закодированного 2-значного обозначения статуса плательщика — отправителя денежных средств. Им может выступать организация, индивидуальный предприниматель, адвокат, глава крестьянского хозяйства, иное физическое лицо. Также заполненное поле призвано обозначать налогового агента, участника внешнеэкономических операций.
Полученные денежные средства заносятся на разные лицевые счета в зависимости от статуса плательщика.
Варианты заполнения поля 101
Правила заполнения статуса плательщика в поле 101 содержатся в приложении 5 к приказу Минфина России от 12.11.2013 № 107н.
Основными действующими реквизитами можно считать следующие коды:
- 01 ― налогоплательщик-организация, какое-либо юридическое лицо.
- 02 ― налоговый агент. Этот статус наиболее часто встречается при оплате НДФЛ за наемных работников, НДС при заключенных договорах аренды с муниципальными организациями.
- 08 ― этот код используют предприятия и прочие физлица, уплачивающие страховые взносы за наемных работников.
- 09, 10, 11, 12 —самозанятые лица (ИП, нотариусы, адвокаты, фермеры), уплачивающие налоги за себя.
- 13 ― налогоплательщики ― прочие физические лица.
Поле 101 платежного поручения в 2020 году подлежит заполнению не в каждом случае перечисления денежных средств. Наличие статуса плательщика указывает на получателя платежа как субъекта, на счетах которого аккумулируются налоги, взносы и прочие поступления. Банки в таких случаях обязаны проследить, чтобы последующие ячейки 102–110 также были заполнены. При отсутствии необходимых данных проставляется 0. Наличие пустого поля не допускается. Исключением здесь является поле 110, которое можно не заполнять вообще.
Коды 15 и 20 используют кредитные организации или их филиалы, платежные агенты, которые переводят денежные средства за физических лиц на основании общего реестра или по каждому в отдельности.
Код 24 указывают физлица, осуществляющие выплаты страховых взносов или иных платежей в бюджет.
Таким образом, если субъект предпринимательской деятельности перечисляет в ФСС страховые взносы на травматизм за своих наемных работников, статус плательщика указывается с кодом 08 независимо от того, является он организацией или ИП.
Пример 1
Какой код следует прописать в поле 101 при перечислении НДФЛ? Использовать статус 01, указывающий на плательщика — юридическое лицо, неверно. В этом случае при перечислении денежных средств налоговыми агентами за своих работников необходимо проставить 02. Уплачивающие налог на доходы предприниматели используют значение кода 09. Перечисляющие НДФЛ нотариусы ― код 10, адвокаты ― код 11. Прочие физические лица, которые уплачивают налог, образовавшийся в результате оказания разовых услуг, проставляют в поле статуса код 13.
Пример 2
Какой статус плательщика проставляется при оплате земельного налога?
Поле 101 заполняется в зависимости от владельца земельного участка. Для организаций статус плательщика равен 01. Предприниматели, использующие участки в своей деятельности, связанной с получением прибыли, проставляют код 09. Налог на землю в случаях, когда владельцами являются прочие физические лица, уплачивается с кодом 13.
С ноября 2016 года в силу вступило правило о том, что уплата налога возможна третьим лицом. Заполнение платежного документа в этом случае имеет свои особенности.
Ошибки при заполнении поля 101 в платежке
Неверно указанный код статуса плательщика приводит к возможной недоимке по налогам и взносам, начислению пеней, штрафов, разногласиям с контролирующими органами.
Самой распространенной ошибкой в использовании статуса плательщика можно считать перечисление НДФЛ за наемных работников с указанием в поле 101 кода 01 — как организации. Это неверно, так как в данном случае субъект выступает в качестве налогового агента. Правильным будет статус плательщика с кодом 02. То же самое касается и случаев перечисления НДС при аренде за муниципальные учреждения, когда организация выступает в качестве налогового агента.
Распространённые ошибки при определении статуса
Несмотря на достаточно понятное пояснение к заполнению раздела 101 платёжного поручения, всё же ошибки допускаются.
| Ошибка | Пояснение | Как правильно? |
| При перечислении НДФЛ за сотрудников указывается код 01 | В случае уплаты НДФЛ за наёмных работников организация выступает в роли налогового агента | Указывается код 02 |
| При уплате страховых взносов за наёмных работников индивидуальный предприниматель указывает код 09 | В данном случае предприниматель выступает в качестве лица, выплачивающего доход физическим лицам. | Если уплата страховых взносов «на травматизм», то указывается код 08, во всех остальных случаях – 14 |
| Индивидуальные предприниматели через запятую указывают коды 09, 14 | Заполнение платёжного поручения регламентировано нормативно-правовыми актами, а именно Положением №383-П и Приказом Министерства Финансов России от 12.11.2013 №107-Н | Необходимо указывать только один код: 09 или 14. Формируются две платёжки. |
Что делать, если была допущена ошибка
Расчетные документы с разными статусами плательщика сотрудники налоговой службы разносят на разные лицевые счета. Если поле «101» будет заполнено неправильно, то деньги зачислятся в счет другого платежа, по которому у отправителя может и не быть долга, при этом «нужный» платеж останется непогашенным.
Например, если юридическое лицо при переводе налоговых отчислений за своих сотрудников укажет код «01», то у фирмы в качестве налогоплательщика возникнет переплата, а в роли налогового агента – недоимка, на которую будут начислены пени и штрафы.
Ошибка может быть замечена самим плательщиков или налоговой службой.
В первом случае нужно составить заявление в свободной форме указав:
- наименование плательщика;
- адрес компании;
- идентификационный номер налогоплательщика;
- КПП;
- основной государственный регистрационный номер;
- ошибку, которая была допущена.
Заявление отправляется в налоговую вместе с копией ошибочного документа. После получения заявки на уточнение статуса, будет проведена проверка всех налогов и взносов вашей компании. В течение 10 дней с момента получения заявления, вас уведомят о принятом решение.
Чтобы избежать штрафов, можно повторно перевести деньги, правильно указав информацию о плательщике. А затем запросить возврат денежных средств за неверный платеж. Такой вариант оградит вас от штрафов, однако пени все равно будут начислены за каждый день просрочки в размере 1/300 ставки рефинансирования от задолженности.
Если ошибка была замечена налоговой инспекцией, то компании будет отправлено письмо с пометкой «ошибка 15». В таком случае нужно составить заявление об уточнении статуса, как в предыдущем варианте, и предоставить его в налоговую течение 10 дней.

