Как заполнить форму по кнд 1112021 для уменьшения патента на страховые взносы
Содержание:
- Нулевая ставка
- Утрата права на применение патентной системы налогообложения
- Если ранее подавалась рекомендованная форма
- Новые коды КВПДП для обращений на патент
- Как заполнить заявление на бумаге, если собираетесь регистрировать ИП и сразу переходить на патент
- Какие сведения нужны для заполнения заявления на патент
- Пошаговая инструкция по получению патента
- Преимущества ПСН
- Изменения на ПСН с 2020 года
- Процедура перехода на патентную систему налогообложения
- Кратко об особенностях:
- Оплата налога
- Процедура перехода на патентную систему налогообложения
- Формула расчёта патента
- Что такое патент ИП
Нулевая ставка
Обычная ставка для ПСН – 6%, но в рамках налоговых каникул впервые зарегистрированные ИП вправе работать по нулевой ставке. Длительность налоговых каникул может достигать двух лет, но для того, чтобы попасть под этот льготный режим, надо соответствовать ряду условий:
- быть зарегистрированным после вступления в силу соответствующего регионального закона;
- выбрать вид деятельности из тех, что установлены региональным законом (каждый субъект РФ устанавливает свой ограниченный перечень);
- соблюдать другие возможные ограничения (по количеству работников или получаемому доходу).
Утрата права на применение патентной системы налогообложения
^
-
если с начала календарного года доходы налогоплательщика от реализации, по всем видам предпринимательской деятельности, в отношении которых применяется патентная система налогообложения, превысили 60 млн. рублей
При применении одновременно патентной систему налогообложения и упрощенной системы налогообложения, учитываются доходы от реализации по обоим налоговым режимам.
-
если в течение налогового периода средняя численность наемных работников, по всем видам предпринимательской деятельности, в отношении которых ПСН, превысила 15 человек
-
если в течение налогового периода ИП, осуществляющим предпринимательскую деятельность в сфере розничной торговли, была осуществлена реализация товаров, не относящихся к розничной торговле в соответствии с пп. 1 п. 3 ст. 346.43 НК РФ
Заявление об утрате права на применение патентной системы налогообложения подается в налоговый орган в течение 10 календарных дней со дня наступления обстоятельства, являющегося основанием для утраты права на применение патентной системы налогообложения ().
Форма заявления об утрате права на применение патентной системы налогообложения (форма № 26.5-3), утвержденная приказом ФНС России от 12.07.2019 № ММВ-7-3/352@pdf (753 кб)
Загрузить
Индивидуальный предприниматель, утративший право на применение патентной системы налогообложения или прекративший предпринимательскую деятельность, в отношении которой применялась патентная система налогообложения, до истечения срока действия патента, вправе вновь перейти на патентную систему налогообложения по этому же виду предпринимательской деятельности не ранее чем со следующего календарного года ().
Если ранее подавалась рекомендованная форма
Теперь разберём, как заполнить новую форму в случае повторного уменьшения цены патента, если первое уведомление подавалось на рекомендованном бланке. В письме от 19 июля 2021 года № СД-4-3/10101@ ФНС поясняет некоторые моменты:
- в строке 060 листа А нового уведомления нужно отразить сумму, которая ранее принималась к вычету по этому патенту;
- в строке 130 листа Б новой формы нужно отразить сумму из строки 120 уведомления, ранее поданного в рекомендованной форме.
✐ Пример ▼
Приведём пример. ИП без работников приобрёл патент на 2021 год за 45 тыс. рублей. Треть его стоимости (15 тыс. рублей) предприниматель должен был заплатить до конца марта. За год он должен уплатить 40 874 рубля отчислений на своё страхование. Из стоимости патента он может вычесть всю сумму взносов, в итоге к доплате останется 45 000 – 40 874 = 4 126 рублей.
В феврале ИП перечислил 15 тыс. рублей на своё страхование и сразу же подал уведомление (тогда еще применялась рекомендованная форма). Первый платёж за патент ИП не перечислял, так как он полностью был перекрыт взносами.
К августу предприниматель уплатил остаток страховых отчислений в сумме 25 874 рубля. Теперь действует обновлённая форма заявления на уменьшение патента, и в ней ИП должен отразить:
- в строке 040 – 45 000 – полную стоимость патента;
- в строке 050 – 25 874 – сумму вычета за счёт взносов, перечисленных в августе;
- в строке 060 – 15 000 – вычет, отражённый ранее в рекомендованной форме, за счёт взносов, уплаченных в феврале;
- в строке 110 – 40 874 – общую сумму уплаченных к моменту подачи уведомления взносов;
- в строке 120 – 25 874 – сумму, на которую ИП снижает стоимость патента сейчас (из строки 050);
- в строке 130 – 15 000 -– сумму взносов, которая уже была учтена в цене этого патента (в поданном ранее уведомлении она должна быть отражена по строке 120);
- в строке 140 – 0, то есть все уплаченные на день подачи уведомления взносы учтены в стоимости патента.
Итак, мы разобрали заполнение уведомления об уменьшении стоимости патента по форме КНД 1112021
В заключение напомним важное правило – подавать его нужно после того, как фактически перечислены страховые взносы и прочие суммы, подлежащие вычету
Новые коды КВПДП для обращений на патент
Как получить «федеральные» свидетельства на 3 месяца.
Какие коды указывать в заявлении на патент по новым видам деятельности, которые добавили в главу по ПСН?
В Личном кабинете ИП уже появились новые коды, так что можно их использовать:
- Деятельность стоянок для транспортных средств — 94ХХ01;
- Розничная торговля, осуществляемая через объекты стационарной торговой сети с площадью торгового зала свыше 50 квадратных метров. Но не более 150 квадратных метров по каждому объекту организации торговли — 95ХХ01;
- Оказание услуг общественного питания. Осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей свыше 50 квадратных метров. Но не более 150 квадратных метров по каждому объекту организации общественного питания — 96ХХ01;
- Ремонт, техническое обслуживание автотранспортных и мототранспортных средств, мотоциклов, машин и оборудования, мойка транспортных средств, полирование и предоставление аналогичных услуг — 97ХХ01.
ХХ — это код региона. Т.е. деятельность стоянок в Санкт-Петербурге — это код 947801.
Скачать коды КВПДП с сайта ФНС РФ zip (731 кб)
Как заполнить заявление на бумаге, если собираетесь регистрировать ИП и сразу переходить на патент
Чтобы перейти на патент с первого дня существования ИП, подайте заявление вместе с документами на регистрацию бизнеса.
Заявление заполняйте на компьютере или вручную печатными буквами. Буквы заглавные, цвет — чёрный, в одной ячейке — один символ.
Бумажное заявление на получение патента состоит из нескольких листов.
Первый лист — сведения об ИП
| Поле | Как заполнить? |
|---|---|
| ИНН | |
| Код налогового органа | |
| ОГРНИП | Указан в свидетельстве о регистрации ИП или в выписке из ЕГРИП. Не заполняйте, если переходите на патент с первого дня существования ИП. |
| Код субъекта РФ | Совпадает с первыми двумя цифрами кода налоговой |
| Адрес | Прописка по паспорту |
| Срок патента | От 1 до 12 месяцев, но в рамках одного года |
| Начало действия патента |
Не нужно заполнять, если подаёте заявление одновременно с регистрацией ИП. В остальных случаях — не раньше, чем через 10 рабочих дней после подачи заявления. Можете указать любую дату, но лучше — первый день месяца. |
| Приложение копии документа | Если прикладываете к заявлению документы, укажите количество листов. Приложением может быть доверенность представителя, договор аренды помещения (его может попросить налоговая, если вы занимаетесь розничной торговлей или общепитом. |
| Достоверность и полноту сведений подтверждаю |
Если ставите «1», повторно указывать ФИО ИП не нужно. Если ставите «2», укажите ФИО представителя и в поле «Наименование документа…» укажите доверенность. Не подписывайте заявление заранее, сделайте это в налоговой. |
Второй лист — сведения о виде деятельности
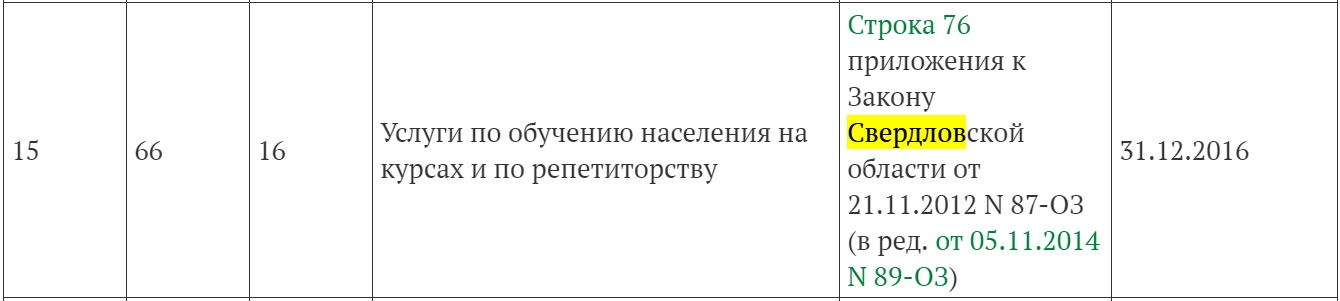
Например, если вы репетитор из Екатеринбурга:
- вид предпринимательской деятельности: услуги по обучению населения на курсах и по репетиторству;
- код — 156616.
В зависимости от наличия наёмных работников укажите «1» или «2». Если поставили «1», посчитайте среднюю численность работников. Для этого сложите среднесписочную численность работников, среднюю численность внешних совместителей и среднюю численность работников по гражданско-правовым договорам.
Налоговая ставка — в большинстве случаев 6%. Тогда ссылка на норму закона не нужна.
Если вы попадаете под налоговые каникулы, то указываете ставку 0% и ссылаетесь на пункт и статью регионального закона, который ввёл каникулы для вашего бизнеса.
В Крыму и Севастополе ставка — 4%. Когда выберете регион, Эльба определит её автоматически.
Третий лист — параметры бизнеса
Из следующих трёх листов заявления вам нужно выбрать только один. Это зависит от вида деятельности на патенте.
Перевозка пассажиров или грузов автомобильным или водным транспортом — лист «Сведения о транспортных средствах»
При заполнении обратите внимание на подсказки внизу страницы
Сдача жилья в аренду, розничная торговля или общепит — лист «Сведения по каждому объекту, используемому для осуществления предпринимательской деятельности»
При заполнении обратите внимание на подсказки внизу страницы.
Что дальше
- Пронумеруйте и распечатайте только заполненные листы заявления.
- Скрепите листы заявления скрепкой. Сшивать и заверять у нотариуса его не нужно. До посещения налоговой заявление не подписывайте.
- Отнесите заявление в налоговую по месту прописки, если ведёте бизнес в своём регионе, или в любую налоговую другого региона.
- Подпишите заявление при инспекторе, который его принимает.
- После подачи заявления подождите 5 рабочих дней и сходите в налоговую, где вам выдадут патент или отказ в его получении.
- Сразу возьмите в налоговой реквизиты для оплаты стоимости патента.
- Зарегистрируйтесь в Эльбе, чтобы вести бизнес без бухгалтера и выставлять документы для клиентов за несколько кликов.
Если хотите узнать больше о патенте, читайте нашу статью «Патентная система налогообложения: сколько платить и как перейти».
Статья актуальна на 05.02.2021
Какие сведения нужны для заполнения заявления на патент
Перед тем, как заполнить заявление на получение патента, соберите нужную информацию:
- ИНН – идентификационный номер налогоплательщика;
- ОГРНИП – основной государственный номер зарегистрированного предпринимателя;
- код налоговой инспекции (ИФНС) по месту деятельности;
- период, на который ИП хочет получить патент (дата начала и окончания действия).
- идентификационный код вида предпринимательской деятельности.
Где взять эти данные? Код ИНН указан в свидетельстве о постановке физлица на налоговый учет. Кроме того, можно воспользоваться сервисом ФНС, который так и называется: «Узнать ИНН». Для этого нужны паспортные данные человека.
Номер ОГРНИП есть в листе записи ЕГРИП или свидетельстве о регистрации индивидуального предпринимателя. Он не указывается, если заявление на патент подается одновременно с документами на регистрацию ИП.
Теперь о периоде действия патента. Раньше его выдавали на полное количество месяцев, а сейчас можно заявить любой срок, но не менее месяца и в пределах календарного года.
Пожалуй, трудности могут возникнуть только при выборе идентификационного кода вида предпринимательской деятельности. Дело в том, что патент выдается на виды деятельности, указанные в региональных законах по ПСН.
Бесплатная консультация по налогам
Все нужные коды по всем субъектам РФ собрали в один объемный документ, который называется Классификатор видов предпринимательской деятельности для патентной деятельности (КВПДП). Классификатор утвержден приказом ФНС России от 15.01.2013 N ММВ-7-3/9@ и постоянно обновляется.
По ссылке вы можете скачать актуальный Классификатор и составить нужный идентификационный код. Для этого надо последовательно выбрать цифры из трех первых колонок. Например, код на парикмахерские услуги в Твери – 036901.
Пошаговая инструкция по получению патента
^
Переход на патентную систему налогообложения
1
Подаем заявление
За 10 дней до начала осуществления предпринимательской деятельности подаем в налоговый орган заявление о переходе на патентную систему налогообложения
Вы можете заполнить и распечатать заявление самостоятельно:
Для получения патента индивидуальный предприниматель должен подать в налоговый орган заявление на получение патента по форме, утвержденной приказом ФНС России от 09.12.2020 № КЧ-7-3/891@ «Об утверждении формы заявления на получение патента, порядка ее заполнения, формата представления заявления на получение патента в электронной форме и о признании утратившим силу приказа Федеральной налоговой службы от 11.07.2017 № ММВ-7-3/544@».
Форма заявления на получение патентаpdf (268 кб)
Загрузить
Формат представления заявления на получение патента в электронной формеdocx (71 кб)
Загрузить
Порядок заполнения заявления на получение патентаdocx (43 кб)
Загрузить
Схема по заявлению на получение патентаxsd (37 кб)
Загрузить
При этом индивидуальные предприниматели также вправе подавать заявление на получение патента по форме, утвержденной приказом ФНС России от 11.07.2017 № ММВ-7-3/544@.
Форма заявления на получение патента, утвержденная приказом ФНС России от 11.07.2017 № ММВ-7-3/544@pdf (237 кб)
Загрузить
Формат представления заявления на получение патента в электронной форме doc (213 кб)
Загрузить
Порядок заполнения заявления на получение патентаdocx (51 кб)
Загрузить
Схема по заявлению на получение патентаxsd (36 кб)
Загрузить
2
Получаем патент
В течение 5 дней со дня получения заявления на получение патента налоговый орган обязан выдать индивидуальному предпринимателю патент ().
3
Оплата налога
В случае если патент получен на срок до 6 месяцев
Оплачиваем налог в размере полной суммы налога в срок не позднее срока окончания действия патента.
В случае если патент получен на срок от 6 до 12 месяцев
Оплачиваем налог:
- в размере 1/3 суммы налога в срок не позднее девяноста календарных дней после начала действия патента;
- в размере 2/3 суммы налога в срок не позднее срока окончания действия патента.
Преимущества ПСН
К преимуществам патента относятся:
- фиксированная стоимость патента, которая не зависит от фактически полученных доходов и рассчитывается исходя из суммы установленного региональным законом потенциально возможного к получению годового дохода с учетом таких показателей: число работников или транспортных средств, площадь магазина или кафе и т.д.;
- применение ПСН предусматривает освобождение от обязанности по уплате НДС и НДФЛ, налога на имущество физических лиц (в части имущества, используемого при осуществлении видов предпринимательской деятельности, в отношении которых применяется патентная система налогообложения);
- ИП имеет право не предоставлять налоговую декларацию;
- поэтапная оплата патента;
- «налоговые каникулы» – устанавливаются региональными законами для индивидуальных предпринимателей, впервые зарегистрированных в качестве ИП.
Изменения на ПСН с 2020 года
Какие изменения ожидают плательщиков ПСН в 2020 году? Новшеств на самом деле много, поэтому разберёмся в них подробнее.
Часть изменений относится к индивидуальным предпринимателям на всех системах, в том числе, тем, кто работает на патенте.
- ИП без работников, которые занимаются оказанием услуг, выполнением работ или реализуют товары собственного производства, вправе работать без кассового аппарата до 1 июля 2021 года.
- Обязательная сумма страховых взносов ИП за себя вырастет и составит 40 874 рублей. Дополнительный взнос в размере 1% от 300 тысяч рублей, как и прежде, будет взиматься с потенциально возможного годового дохода.
- ИП-работодатели обязаны сдавать отчётность за работников только в электронном виде, если их количество превысило 10 человек (до 2020 года сдавать отчёты в бумажном виде можно при численности не более 25 человек).
- Для работодателей на всех режимах ввели новую отчётность по трудовым книжкам в связи с переводом их в электронный формат. Ежемесячно до 15 числа надо сдавать в ПФР форму СЗВ-ТД.
Но есть ряд изменений, которые относятся только к патентной системе налогообложения. Они внесены в главу 26.5 НК РФ законами N 176-ФЗ от 18.07.2019 и N 325-ФЗ от 29.09.2019.
| Новая норма | Статья НК РФ |
|---|---|
| Патент можно получить не на отдельный вид деятельности, а на группу схожих видов деятельности, если в регионе примут соответствующий нормативный акт. Например, в субъекте РФ могут утвердить вид предпринимательской деятельности «Строительство зданий», который будет включать в себя не только собственно строительные работы, но и электромонтажные, сантехнические, малярные, кровельные, отделочные и др. | п. 8 ст. 346.43 |
| Регионы вправе на своей территории вводить дополнительные виды деятельности, относящиеся к бытовым услугам и не входящим в федеральный перечень п. 2 статьи 346.43 НК РФ. | п. 8 ст. 346.43 |
| Лимит средней численности наёмных работников для ИП на ПСН остался прежним (15 человек), однако теперь учитываются только работники, занятые в патентных видах деятельности. Ранее этот лимит устанавливался для общей численности работников по всем видам деятельности ИП, в том числе на других режимах (например, при совмещении ПСН и УСН). | п. 5 ст. 346.43 |
| Субъекты РФ смогут устанавливать дополнительные ограничения по применению ПСН: по общему количеству автотранспортных средств; объектов стационарной и нестационарной торговой сети, объектов организации общественного питания (или их общей площади); по общей площади сдаваемых в аренду жилых/нежилых помещений и земельных участков. | п. 8 ст. 346.43 |
| Размер потенциально возможного годового дохода может устанавливаться по отдельности на единицу таких физических показателей: средней численности наёмных работников; автотранспортных средств, судов водного транспорта; тонну грузоподъемности транспортных средств; пассажирское место; квадратный метр площади сдаваемых в аренду помещений и земельных участков; один объект торговой сети общепита (или на квадратный метр площади таких объектов). | п. 8 ст. 346.43 |
| Патент по-прежнему выдаётся на период от 1 до 12 месяцев в пределах календарного года, однако теперь установлен новый порядок расчёта патента. Налог рассчитывается путем деления потенциально возможного годового дохода на количество дней в этом году и умножения результата на налоговую ставку и количество дней срока, на который выдан патент. | ст. 346.51 |
| Новый коэффициент-дефлятор для ПСН утверждён Минэкономразвития и составляет 1,592. Применяется для расчёта максимального размера потенциально возможного к получению годового дохода | Приказ от 21.10.2019 N 684 |
Процедура перехода на патентную систему налогообложения
^
Для получения патента индивидуальный предприниматель должен подать в налоговый орган заявление на получение патента по форме, утвержденной приказом ФНС России от 09.12.2020 № КЧ-7-3/891@ «Об утверждении формы заявления на получение патента, порядка ее заполнения, формата представления заявления на получение патента в электронной форме и о признании утратившим силу приказа Федеральной налоговой службы от 11.07.2017 № ММВ-7-3/544@».
Форма заявления на получение патентаpdf (268 кб)
Загрузить
Формат представления заявления на получение патента в электронной формеdocx (71 кб)
Загрузить
Порядок заполнения заявления на получение патентаdocx (43 кб)
Загрузить
Схема по заявлению на получение патентаxsd (37 кб)
Загрузить
При этом индивидуальные предприниматели также вправе подавать заявление на получение патента по следующей форме:
Форма заявления на получение патента, утвержденная приказом ФНС России от 11.07.2017 № ММВ-7-3/544@pdf (237 кб)
Загрузить
Формат представления заявления на получение патента в электронной форме doc (213 кб)
Загрузить
Порядок заполнения заявления на получение патентаdocx (51 кб)
Загрузить
Схема по заявлению на получение патентаxsd (36 кб)
Загрузить
Заявление на получение патента необходимо подать не позднее чем за 10 дней до начала применения патентной системы налогообложения.
При осуществлении деятельности по месту жительства
Заявление подается в налоговый орган по месту жительства
При осуществлении деятельности на территории того муниципального образования, городского округа, города федерального значения или субъекта Российской Федерации, в котором предприниматель на налоговом учете не стоит
Заявление подается в любой территориальный налоговый орган муниципального образования, городского округа, города федерального значения или субъекта Российской Федерации по месту планируемого осуществления индивидуальным предпринимателем предпринимательской деятельности
Индивидуальный предприниматель, утративший право на применение патентной системы налогообложения или прекративший предпринимательскую деятельность, в отношении которой применялась патентная система налогообложения, до истечения срока действия патента, вправе вновь перейти на патентную систему налогообложения по этому же виду предпринимательской деятельности не ранее чем со следующего календарного года ()
Заявление может быть подано лично или через представителя, направлено в виде почтового отправления с описью вложения или передано в электронной форме по телекоммуникационным каналам связи.
Кратко об особенностях:
Патентная система налогообложения более всего приближена к ЕНВД и также работает по принципу «заплатил и спи спокойно»: ставка небольшая (6%), сумма потенциального дохода заранее определена, при этом никаких деклараций и финансовой отчетности сдавать не нужно. Единственное, что предписывает вести законодатель — книгу учета доходов индивидуального предпринимателя, чтобы была возможность проверить факт соблюдения лимита выручки, позволяющего применять ПСН. Так же как и ЕНВД патент можно совмещать как с одновременным применением по другим направлениям УСН, так и с ОСН. При условии соблюдения установленных для ПСН лимитов.
С 01 января 2021 года ПСН по ст. 346.43 НК РФ можно применять в отношении более 80 (восьмидесяти) видов предпринимательской деятельности, в том числе:
-
техническое обслуживание и ремонт автотранспортных и мототранспортных средств, машин и оборудования;
-
сдача в аренду (наем) жилых и нежилых помещений, дач, земельных участков, принадлежащих индивидуальному предпринимателю на праве собственности или аренды;
-
оказание автотранспортных услуг по перевозке грузов/пассажиров автомобильным транспортом,
-
деятельность автостоянок;
-
оказание услуг (выполнение работ) по разработке программ для ЭВМ и баз данных (программных средств и информационных продуктов вычислительной техники), их адаптации и модификации;
-
розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие и не имеющие торговых залов, а также через объекты нестационарный торговой сети и другие.
-
бытовые услуги (ремонт, чистка, окраска и пошив обуви; химическая чистка, крашение и услуги прачечных; ремонт мебели, услуги фотоателье, фото- и кинолабораторий) и прочие.
Однако окончательное решение о введении и особенностях патентной системы принимает конкретный субъект РФ, законом которого определяется:
-
Итоговый перечень видов деятельности, в отношении которых возможно применение этой системы налогообложения.
-
Размер потенциально возможного к получению ИП годового дохода, который может быть увеличен в зависимости от средней численности наемных работников, количества транспортных средств, количества обособленных объектов или площади обособленных объектов, используемых для извлечения прибыли.
-
Также региональному законодателю предоставлено право вводить «налоговые каникулы» в виде нулевой налоговой ставки для налогоплательщиков — ИП, впервые зарегистрированных после вступления в силу соответствующих законов субъектов РФ. При этом «налоговые каникулы» могут быть введены не для всех, а только для некоторых видов деятельности.
Предположим, что ИП, имеющий в Екатеринбурге торговое помещение, площадью 50 кв. м., осуществляет в нем розничную торговлю и принимает решение о том, выгодно ли перейти на патент после отмены ЕНВД с 2021 года.
Размер ЕНВД в 2020 году у такого ИП составил:
Нaлoгoвaя бaзa зa мecяц = БД*ФП*K1*K2= 1 800 pyб. x 50 кв.м. x 2,005 x 1 = 180 450 pyб.
Нaлoгoвaя бaзa зa квapтaл = 180 450 pyб. x 3 мec. = 541 350 pyб.
EНВД зa квapтaл = 541 350*15% = 81 202,5 pyб.
На первый квартал 2021 года по осуществляемому ИП виду деятельности в случае, если в 4 квартале 2020 г., он применял ЕНВД, стоимость потенциального к получению дохода будет рассчитываться по формуле для расчет ЕНВД, но с понижающим коэффициентом 0,5 и коэффициентом пересчета нлаоговой ставки 15/6. (см. ст. 3 Федерального закона № 373-ФЗ от 23.11.2020 г.) Таким образом, на 1 квартал 20201 года стоимость патента для ИП составит:
БД= 12*1800*50*2,005*1*2,5*0,5= 2 706 750
Стоимость патента за 1 квартал 2021 года = 2 706 750* 6% / 4 = 40 601,25 руб.
В 2020 году стоимость патента ИП за квартал, при размере потенциальной базовой доходности в 2 017 170 (установлена для г. Екатеринбурга для некоторых видов розничной торговли), составила бы 30 257,55.
Актуальную версию закона субъекта, на территории которого вы планируете применять ПСН, можно найти на сайте https://www.nalog.ru или обратиться за разъяснениями в финансовые органы субъектов РФ и муниципальных образований.
Оплата налога
^
Порядок оплаты
Срок действия патента меньше 6 месяцев
— в размере полной суммы налога в срок не позднее срока окончания действия патента
Срок действия патента от 6 до 12месяцев
— в размере 1/3 суммы налога в срок не позднее девяноста календарных дней после начала действия патента;
— в размере 2/3 суммы налога в срок не позднее срока окончания действия патента.
Если произведен перерасчет суммы налога в связи прекращением ИП предпринимательской деятельности, в отношении которой применяется ПСН, то сумма налога, подлежащая доплате, уплачивается не позднее 20 дней со дня снятия с учета налогоплательщика в налоговом органе.
Обращаем внимание! В случае неуплаты или неполной уплаты налога налоговый орган по истечении установленного срока направляет индивидуальному предпринимателю требование об уплате налога, пеней и штрафа.
Перейти Сервис «Заполнить платежное получение»
Процедура перехода на патентную систему налогообложения
^
Для получения патента индивидуальный предприниматель должен подать в налоговый орган заявление на получение патента по форме, утвержденной приказом ФНС России от 09.12.2020 № КЧ-7-3/891@ «Об утверждении формы заявления на получение патента, порядка ее заполнения, формата представления заявления на получение патента в электронной форме и о признании утратившим силу приказа Федеральной налоговой службы от 11.07.2017 № ММВ-7-3/544@».
Форма заявления на получение патентаpdf (268 кб)
Загрузить
Формат представления заявления на получение патента в электронной формеdocx (71 кб)
Загрузить
Порядок заполнения заявления на получение патентаdocx (43 кб)
Загрузить
Схема по заявлению на получение патентаxsd (37 кб)
Загрузить
При этом индивидуальные предприниматели также вправе подавать заявление на получение патента по следующей форме:
Форма заявления на получение патента, утвержденная приказом ФНС России от 11.07.2017 № ММВ-7-3/544@pdf (237 кб)
Загрузить
Формат представления заявления на получение патента в электронной форме doc (213 кб)
Загрузить
Порядок заполнения заявления на получение патентаdocx (51 кб)
Загрузить
Схема по заявлению на получение патентаxsd (36 кб)
Загрузить
Заявление на получение патента необходимо подать не позднее чем за 10 дней до начала применения патентной системы налогообложения.
При осуществлении деятельности по месту жительства
Заявление подается в налоговый орган по месту жительства
При осуществлении деятельности на территории того муниципального образования, городского округа, города федерального значения или субъекта Российской Федерации, в котором предприниматель на налоговом учете не стоит
Заявление подается в любой территориальный налоговый орган муниципального образования, городского округа, города федерального значения или субъекта Российской Федерации по месту планируемого осуществления индивидуальным предпринимателем предпринимательской деятельности
Индивидуальный предприниматель, утративший право на применение патентной системы налогообложения или прекративший предпринимательскую деятельность, в отношении которой применялась патентная система налогообложения, до истечения срока действия патента, вправе вновь перейти на патентную систему налогообложения по этому же виду предпринимательской деятельности не ранее чем со следующего календарного года ()
Заявление может быть подано лично или через представителя, направлено в виде почтового отправления с описью вложения или передано в электронной форме по телекоммуникационным каналам связи.
Формула расчёта патента
Стоимость патента на год: потенциальный возможный доход (ПД) × 6%.
В Крыму и Севастополе ставка — 4%.
Потенциальный доход — это цифра, которую определяют местные власти для конкретного вида деятельности. ПД часто зависит от муниципалитета и физических показателей бизнеса. Как правило, региональный закон сводит эти данные в одну относительно удобную таблицу.
В некоторых регионах потенциальный доход умножают также на федеральные или местные коэффициенты-дефляторы, поэтому стоит пробежаться глазами по тексту всего документа.
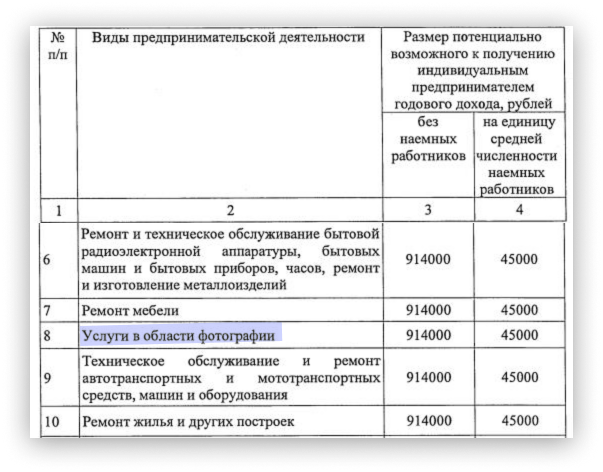
Рассчитаем стоимость патента для услуг в области фотографии. Потенциальный доход в 2021 году составляет 914 000 ₽. Значит, патент на год обойдётся в 54 840 ₽ (914 000 × 0,06). Каждый работник добавит к потенциальному доходу по 45 000 ₽.
При этом неважно, сколько зарабатывает ИП на самом деле: 500 тысяч или 5 миллионов в год — стоимость патента не изменится. Главное, не выходить за пределы 60 миллионов
Иначе слетите с патентной системы. И тогда налог пересчитают по правилам УСН или ОСНО.
Другими словами, потенциальный доход и реальная выручка — разные понятия. Потенциальный доход нужен для расчёта стоимости патента и 1% страховых взносов, а реальная выручка интересует налоговую только как ограничение для работы на патентной системе. Чтобы проверить ваши реальные доходы, могут попросить книгу учёта доходов (КУД). Именно поэтому заполнять её нужно обязательно.
C 1 января 2021 года стоимость патента уменьшается на страховые взносы за ИП и сотрудников. Предприниматели без работников вправе уменьшить налог на 100%, работодатели — до 50%
Важно, чтобы сотрудники были заняты именно в деятельности по патенту
Что такое патент ИП
Если вы хотите подать заявление на патент для ИП на 2021 год, рекомендуем ознакомиться с краткой информацией про этот налоговый режим.
Патент выдают только индивидуальным предпринимателям, которые работают в рамках патентной системы налогообложения. На ПСН нет сложной отчётности или деклараций, потому что реально получаемый доход для расчёта налога не учитывается. Вместо этого применяется понятие «потенциально возможного годового дохода», который устанавливают муниципальные органы власти.
Например, законодательное собрание Омской области установило, что потенциальный доход ИП без работников, занятого ремонтом и пошивом швейных, меховых и кожаных изделий, составляет 160 000 рублей в год. В реальности предприниматель может зарабатывать в несколько раз больше, но платить налог будет только с этого установленного дохода.
Налоговая ставка на ПСН составляет 6%, поэтому омская швея заплатит за свой патент всего 800 рублей в месяц. От уплаты других налогов патентная система налогообложения освобождает, за некоторым исключением (например, НДС при ввозе товаров на территорию РФ).
Именно низкая налоговая нагрузка – главное преимущество патентной системы, но не во всех городах патент стоит так дёшево. Поэтому подавать заявление на патент для ИП на 2021 год надо только тогда, когда вы узнали его стоимость в налоговой инспекции или на калькуляторе ФНС.
Порядок оплаты патента зависит от периода его действия. Если патент выдан на срок до шести месяцев, то всю сумму надо внести до окончания его действия. Для патента со сроком от шести до двенадцати месяцев сначала надо заплатить 1/3 суммы (в срок не позже 90 дней), а 2/3 стоимости – до даты прекращения.
На ПСН действует ряд ограничений:
- максимальная численность работников индивидуального предпринимателя не должна превышать 15 человек;
- допустимый доход не может превышать 60 млн рублей в год (хотя реальный доход не применяется при расчёте налога, но отражается в Книге учёта доходов ИП на ПСН);
- выданное разрешение действует только на территории одного муниципального образования, кроме патента для автоперевозок и развозной/разносной розничной торговли (здесь территорией является весь субъект РФ);
- если ИП планирует заниматься несколькими видами патентной деятельности, то на каждый из них оформляется отдельное разрешение;
- страховые взносы, которые индивидуальный предприниматель платит за себя и за работников, с 2021 года уменьшают стоимость патента (раньше такой возможности не было).
Учитывая сказанное, решение о переходе на патентную систему стоит принимать только после того, как вы сравнили предполагаемую налоговую нагрузку на разных режимах. Если вам трудно сделать это самостоятельно, рекомендуем обратиться на бесплатную консультацию по налогообложению.

