Страховые взносы ип
Содержание:
- Стоимость регистрации в ИФНС
- Критерии выбора банка для ИП
- Страховые взносы «за себя»
- КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
- Как уменьшить налог на сумму уплаченных взносов
- Страховые взносы ИП в 2020 году: размер, сроки уплаты, КБК, отчётность
- Как выбрать систему налогообложения
- Какие налоги платят ИП в 2021 году
- Налоговые режимы для ИП
Стоимость регистрации в ИФНС
Обратите внимание: с 2019 года заявители, которые направляют документы на регистрацию ИП через сайт ФНС или портал госуслуг, освобождаются от уплаты госпошлины (ст. 333.35 НК РФ)
Однако это возможно только при наличии усиленной квалифицированной электронной подписи. Кроме того, пошлина не взимается при подаче бумажных документов через МФЦ, которые заключили с ИФНС соглашение об электронном документообороте.
В регистрационную процедуру входит подача документов для открытия ИП и их рассмотрение налоговой инспекцией. Это государственная услуга, за которую взимают пошлину. Не все заявители знают, что госпошлина оплачивается не за сам факт регистрации, а только за то, что ваши документы примут и проверят на соответствие требованиям закона.
Официальные размеры разных видов государственных пошлин установлены статьей 333.33 НК РФ. В 2021 году размер госпошлины за регистрацию индивидуального предпринимателя составляет 800 рублей.
Если при оформлении документов будут допущены ошибки, то ИФНС с большой вероятностью вынесет решение об отказе в регистрации предпринимателя. Пошлина при этом не возвращается, а при последующих подачах заявления Р21001 эту сумму придётся заплатить снова.
С 1 октября 2018 года вступило в силу новое положение закона «О государственной регистрации». Эта норма позволяет заявителю в течение трёх месяцев подать документы на регистрацию бизнеса без повторной уплаты пошлины, но только один раз. Однако в решении об отказе должны быть указаны только пп. «а» и/или «ц» п. 1 статьи 23 закона №129-ФЗ. Если причины отказа другие, пошлину надо перечислить.
Чтобы не ошибиться при подготовке документов, рекомендуем ознакомиться с регистрационной процедурой ещё до того, как открыть ИП. Мы подготовили для вас подробную и актуальную инструкцию по госрегистрации индивидуальных предпринимателей.
Стоимость регистрации ИП включает в себя не только расходы на уплату госпошлины. Если документы в налоговую вы будете направлять почтой или через доверенное лицо, то надо заверить у нотариуса вашу подпись под заявлением Р21001 и копию паспорта. Доверенность на регистрационные действия тоже должен удостоверить нотариус. Соответственно, надо учитывать в расходах и стоимость нотариальных услуг, которая зависит от региона регистрации ИП. Закладывайте сюда примерно 1 300 — 1 500 рублей.
Регистрационная процедура обойдется ещё дороже, если оформлять документы вы будете не сами, а поручите подготовку профессионалам. В этом случае цена открытия ИП «под ключ» зависит не только от вашего города, но и от ассортимента оказываемых услуг.
Кроме подготовки заявления Р21001, регистраторы могут вам предложить консультацию по выбору системы налогообложения, сопровождение к нотариусу и в налоговую инспекцию, подачу и получение документов по доверенности, оформление электронной подписи и другие дополнительные опции.
В таблице мы собрали расценки на регистрационные действия при создании ИП.
| Статья расходов | Сумма |
|---|---|
|
В общем случае размер пошлины составляет 800 рублей. Если же документы заверены усиленной квалифицированной ЭЦП или поданы в МФЦ, который работает с налоговым органом по ЭДО, пошлина не взимается. |
|
|
Нотариальные услуги |
1 300 — 1 500 рублей |
|
Услуги профессиональных регистраторов |
500 – 5500 рублей |
|
Почтовые или курьерские расходы |
200 – 1 000 рублей |
Из всех этих расходов обязательна только уплата госпошлины. Если вы лично подадите заявление Р21001 в налоговую или МФЦ, и в документах не будет ошибок, то все ваши затраты на регистрацию ИП не превысят 800 рублей.
Критерии выбора банка для ИП
Каким должен быть лучший банк для открытия счёта ИП? Надёжным, удобным в работе и недорогим в обслуживании. Но это ещё не всё. Типичный бизнес предпринимателя – это розничная торговая точка, где большая часть покупателей расплачивается наличностью. При этом с поставщиками расчёты ведутся, как правило, безналом. Соответственно, выгодным должен быть процент комиссии при внесении наличных на счёт.
Ещё один важный для предпринимателя вопрос – возможность без лишних затрат перевести деньги на личные нужды. Хороший способ не платить комиссию за снятие наличных – оформить карту на себя как физическое лицо. Если такая карта открыта в том же банковском учреждении, где и счёт ИП, то комиссия за перевод не взимается. Главное, чтобы владельцем карты был сам предприниматель, а не его супруг, например.
По нашему мнению, лучший банк для ИП должен соответствовать таким необходимым критериям:
Входить в систему страхования вкладов. С 2014 года предпринимателей приравняли к обычным физическим лицам. Это означает, что при отзыве лицензии у банка им гарантируется возврат денег, но не более, чем 1 400 000 рублей. В этом смысле ИП находится в лучшем положении, чем ООО, потому что на организации такая гарантия не распространяется.
Предлагать разные тарифные пакеты услуг и специальные кредитные продукты
Для малого бизнеса важно иметь возможность выбирать только необходимые ему услуги, чтобы не нести лишние расходы. Многие банки предлагают недорогие тарифные планы, в рамках которых проводится ограниченное количество платежей, ограничения могут распространяться и на суммы оборотов в месяц или год.
Позволять проводить операции по расчётному счёту с любого устройства, подключённого к Интернету
Если говорить об удобстве, то функция онлайн-оплаты – это основной критерий при выборе лучшего банка для малого бизнеса.
К менее значимым, но тоже важным признакам лучшего банка можно отнести стоимость открытия расчётного счёта, скорость прохождения транзакций, наличие множества отделений и филиалов в разных городах.
Для выбора расчетного счета попробуйте наш калькулятор банковских тарифов:
Калькулятор подберет наиболее выгодное банковское предложение по расчетно-кассовому обслуживанию для вашего бизнеса. Введите объемы операций, которые планируете совершать в месяц, и калькулятор покажет тарифы банков с подходящими условиями.
Собираетесь открыть свой бизнес? Не забудьте зарезервировать расчётный счёт. Для выбора расчетного счета попробуйте наш калькулятор банковских тарифов:
Калькулятор подберет наиболее выгодное банковское предложение по расчетно-кассовому обслуживанию для вашего бизнеса. Введите объемы операций, которые планируете совершать в месяц, и калькулятор покажет тарифы банков с подходящими условиями.
Страховые взносы «за себя»
Базовые понятия о взносах
Взносы состоят из двух частей:
- Фиксированные страховые взносы ИП — платят подавляющее большинство предпринимателей — на ОПС (пенсионное страхование) и на ОМС (медицинское).
- 1% «с превышения» — платят только с доходов свыше 300 000 р. в год, зачисляется на ОПС.
Максимальный страховой взнос на ОПС за год не может превышать 8-кратного размера фиксированного взноса на ОПС.
Взносы на ОПС формируют будущую пенсию ИП, добавляют ему стаж и баллы для выхода на пенсию.
Размер взносов в 2021, 2022 и 2023 гг.
В 2021 году размер страховых взносов не индексируется и оставлен как в 2020 году. А с 2022 года взносы снова повышаются. Точные размеры смотрите в табличке.
| Взносы на обязательное пенсионное страхование (ОПС) | Взносы на обязательное медицинское страхование (ФФОМС) | Всего взносов | |
|---|---|---|---|
| 2020 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2021 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2022 | 34 445 + 1% макс. 275 560 | 8 766 | 43 211 + 1% |
| 2023 | 36 723 + 1% макс. 293 824 | 9 119 | 45 842 + 1% |
Пример:
В 2021 году ИП заработал 2 млн. рублей. Рассчитаем страховые взносы:
- Фиксированная часть: 40 874 р.
- 1% с превышения: (2 000 000 р. — 300 000 р.) x 1% = 17 000 р.
- Сумма страховых взносов всего: 57 874 р.
Доход для расчета 1% с превышения
Расчет дохода напрямую зависит от применяемой системы налогообложения:
- УСН 6% — облагается полностью полученный доход (с учетом максимальной суммы взноса).
- УСН 15% — облагается полученный доход за минусом расходов.
- ЕНВД — облагается только вмененный доход.
- Патент — облагается только потенциально возможный доход.
- ОСНО — берутся доходы за минусом расходов как для НДФЛ.
- ЕСХН — берете реальный доход без учета расходов.
Совмещаете несколько налоговых режимов — указанные доходы придется сложить.
Льготные периоды
ИП, который не ведет деятельность, может уменьшить или не платить взносы, если:
- служил в армии по призыву;
- был в декретном отпуске до 1,5 лет;
- ухаживал за инвалидом (период ухода устанавливается решением ПФР);
- уехал с супругом военнослужащим или с супругом, работающим в определенной организации (консульства, ООН, ЮНЕСКО и т.д.) и там нет возможности работать.
Чтобы подтвердить льготу, требуется собрать подтверждающие документы, такие как: справка о получении пособия по уходу за ребенком, военный билет, письменное подтверждение инвалида об уходе за ним, выписка из акта освидетельствования инвалида, справка из воинской части, справка из службы занятости и им подобные.
Льгота для уменьшения страховых взносов ИП действует только в случае, если за льготный период деятельность не ведется и сдается «нулевая» декларация.
Оплата страховых взносов
Взносы для ИП без работников платятся в налоговую инспекцию:
- Фиксированные — не позже 31 декабря соответствующего года (а если он выпадает на официальный нерабочий, то не позже первого рабочего).
- 1% — не позже 1 июля следующего года (аналогичное правило с нерабочим днём).
ИП вправе заплатить взносы в течение года частями, или разово всю сумму.
Пример
Взносы за 2021 год уплачиваются:
- фиксированные — до 31 декабря 2021 г. включительно.
- 1% — не позже 1 июля 2021 г.
Актуальные КБК можно посмотреть на сайте налоговой инспекции. Платежное поручение на уплату налогов можно заполнить через сайт ФНС.
Если ИП работает неполный год
Если человек в середине года зарегистрировался как ИП или, наоборот, снялся с регистрации, либо присутствовали льготные периоды — взносы рассчитываются только за время деятельности как ИП. За каждый полный месяц — в размере 1/12 тарифа. В неполных месяцах — пропорционально отработанному количеству календарных дней.
ПримерДата регистрации ИП — 23 октября 2020 г. Доходы — 400 000 р.
Фиксированный платеж на пенсионное страхование:
- 32 448 / 12 = 2 704 р.
- (2 704 х 2 мес. + 2 704 х 9 дн. / 31 дн.) = 6 193,03 р.
Фиксированный платеж на медстрахование:
(8 426 / 12 мес х 2 мес + 8 426 х 9 дн. / 366 дн.) = 1 611,53 р.
1% с превышения:
(400 000 — 300 000) x 1% = 1 000 р.
Итого за 2020 г.: 6 193,03 + 1 611,53 + 1 000 = 8 804,56 р.
Добровольное страхование
Предприниматель может застраховаться добровольно в фонде социального страхования. Тогда у него появится право на больничные выплаты и материнские пособия. Если кто-то в 2021 году планирует уйти в декрет, то для получения пособий следовало зарегистрироваться в фонде и уплатить до 31 декабря 2020 годовой взнос 4 221, 24 р.
Размеры больничных и декретных пособий будут считаться по минимальной ставке исходя из МРОТ на день наступления страхового случая.
С бухгалтером Профдело — все налоги и страховые взносы будут начислены и уплачены правильно, а все налоговые льготы – использованы на благо вашего ИП.
Узнать об услуге
Отчетность за себя
По обязательным личным взносам никакой отчетности не существует. Не отчитывается ИП и по добровольным взносам в ФСС.
КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
Предельные величины баз для исчисления страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством определяют:
- на 2020 г. — в соответствии с Постановлением Правительства РФ от 06.11.2019 № 1407;
- на 2021 г. — в соответствии с Постановлением Правительства РФ от 26.11.2020 № 1935.
В таблице 2 представлены предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг.
|
Таблица 2. Предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг. |
||
|
Вид взносов |
Предельная величина облагаемой базы, руб. |
|
|
2020 г. |
2021 г. |
|
|
Страховые взносы на обязательное пенсионное страхование (ОПС) |
1 292 000 |
1 465 000 |
|
Страховые взносы на обязательное социальное страхование (ОСС) на случай временной нетрудоспособности и в связи с материнством |
912 000 |
966 000 |
|
Страховые взносы на обязательное медицинское страхование (ОМС) |
Нет предельной величины |
ПРИМЕР
ООО «Альфа» применяет общие тарифы страховых взносов. Рассмотрим расчет взносов в каждый фонд для сотрудника компании Сидорова С. С. (табл. 3).
|
Таблица 3. Расчет страховых взносов в 2021 г. для Сидорова С. С., руб. |
|||||
|
Месяц |
База для начисления страховых взносов |
База для начисления страховых взносов нарастающим итогом |
Пенсионные взносы |
Взносы на случай болезни и материнства |
Медицинские взносы |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Январь |
120 000 |
120 000 |
26 400 |
3480 |
6120 |
|
Февраль |
110 000 |
230 000 |
24 200 |
3190 |
5610 |
|
Март |
120 000 |
350 000 |
26 400 |
3480 |
6120 |
|
Апрель |
124 000 |
474 000 |
27 280 |
3596 |
6324 |
|
Май |
115 000 |
589 000 |
25 300 |
3335 |
5865 |
|
Июнь |
120 000 |
709 000 |
26 400 |
3480 |
6120 |
|
Июль |
115 000 |
824 000 |
25 300 |
3335 |
5865 |
|
Август |
118 000 |
942 000 |
25 960 |
3422 |
6018 |
|
Сентябрь |
120 000 |
1 062 000 |
26 400 |
696 |
6120 |
|
Октябрь |
117 000 |
1 179 000 |
25 740 |
5967 |
|
|
Ноябрь |
113 000 |
1 292 000 |
24 860 |
5763 |
|
|
Декабрь |
160 000 |
1 452 000 |
35 200 |
8160 |
В графе 2 представлен ежемесячный доход работника, который является базой для начисления страховых взносов. В графе 3 посчитана база для начисления нарастающим итогом с начала года (чтобы увидеть, когда будет достигнут предел для начисления страховых взносов).
Предельные величины баз для исчисления страховых взносов на 2021 г. составляют:
- для пенсионных взносов — 1 465 000 руб.;
- для взносов на случай болезни и материнства — 966 000 руб.
Для медицинских взносов предельная величина отсутствует (ставка — 5,1 %).
Для пенсионных взносов рассматриваемого примера база для начисления страховых взносов нарастающим итогом с начала года не превышает предельной величины (1 465 000 руб. больше, чем 1 452 000 руб.). Поэтому расчет производится ежемесячно по ставке 22 % со всей суммы начисленной зарплаты.
Для взносов на случай болезни и материнства лимит по взносам будет исчерпан в сентябре. Во все предыдущие месяцы (с января по август) ставка составит 2,9 % со всей суммы начисленной заработной платы.
В сентябре расчет будет выглядеть следующим образом:
(966 000 руб. – 942 000 руб.) × 2,9 % = 696 руб., где 942 000 руб. — база для начисления нарастающим итогом с января по август включительно.
С октября по декабрь отчисления станут нулевыми.
Федеральный закон от 01.04.2020 № 102-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» дополнил п. 1 ст. 427 НК РФ новым подп. 17, устанавливающим с 2021 г. пониженные тарифы страховых взносов для плательщиков, признаваемых субъектами малого или среднего предпринимательства согласно Федеральному закону от 24.07.2007 № 209-ФЗ (в ред. от 30.12.2020) «О развитии малого и среднего предпринимательства в Российской Федерации».
Пониженные тарифы применяются в отношении части выплат в пользу физического лица, определяемой по итогам каждого календарного месяца как превышение над величиной МРОТ, утвержденной на начало расчетного периода (года).
С 01.01.2021 выплаченная сверх МРОТ часть будет облагаться с применением следующих пониженных тарифов:
- на обязательное пенсионное страхование — 10 % (в пределах установленной предельной величины базы и сверх нее);
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 0 %;
- на обязательное медицинское страхование — 5 %.
Таким образом, в случае непревышения установленной законом предельной величины базы часть заработка в пределах МРОТ облагается взносами на ОПС по тарифу 22 %, сверх МРОТ — 10 %.
С выплат в сумме МРОТ нужно уплатить взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством по ставке 2,9 %, с выплат сверх МРОТ взносы не уплачиваются.
Базовый тариф взносов на обязательное медицинское страхование для выплат:
- в пределах МРОТ — 5,1 %;
- сверх МРОТ — 5 %.
Как уменьшить налог на сумму уплаченных взносов
Законодатель предусмотрел возможность уменьшения размера налога с дохода на сумму уплаченных фиксированных взносов. Но тут есть один нюанс.
Кроме фиксированных взносов в ПФР и ФФОМС, предприниматель уплачивает налог в зависимости от выбранного режима налогообложения (УСН, ЕВНД или ОСН). Размер налога рассчитывается в зависимости от самого налога, его ставки и размера базы по налогу.
Сумму налога можно уменьшить на сумму фактически уплаченных взносов в полном объеме
То есть, если ИП уплатил фиксированные взносы за 2020 год до конца года, то он имеет право уменьшить на сумму взносов «за себя» налог с доходов (ЕНВД, УСН или ОСН не важно). Если же предприниматель уплатит фиксированные взносы за 2020 год в 2021 году, то налог с доходов за 2020 год уменьшить не получатся
На сумму уплаченных взносов «за себя» можно будет уменьшить сумму налога за 2021 года.
Если ИП уплатил взносы «за себя» за 2020 и за I квартал 2021 года в I квартале 2021 году, то сумму налога за I квартал 2021 года можно уменьшить как на сумму уплаченных фиксированных взносов и за 2020 год, и за I квартал 2021 года.
Пример: ИП без наемных работников на УСН «доходы» получил прибыль:
- I квартал 2020 года – 200 000 рублей;
- II квартал 2020 года – 200 000 рублей;
- III квартал 2020 года – 180 000 рублей;
- IV квартал 2020 года – 100 000 рублей;
- I квартал 2021 года – 350 000 рублей.
В течение 2020 года ИП уплатил взносы в размере 34 060 рублей:
- I квартал 2020 года – 10 218 рублей;
- II квартал 2020 года – 10 218 рублей;
- III квартал 2020 года – 10 218 рублей;
- IV квартал 2020 года – 3 406 рублей.
В I квартале 2021 года ИП уплатил недоимку по фиксированным взносам за 2020 год в сумме 6 814, 1% от суммы дохода, превышающей 300 000 рублей, – 3 800 рублей и часть фиксированных взносов за 2021 год в сумме 10 218 рублей (итого: 20 832 рубля).
В каком размере ИП должен оплачивать налог при УСН в 2020 и 2021 году?
Решение: Налог при УСН уплачивается ежеквартально. Сумма налога, исчисленная по налоговой базе, составила (6% от суммы полученного дохода за квартал):
- I квартал 2020 года – 12 000 рублей;
- II квартал 2020 года – 12 000 рублей;
- III квартал 2020 года – 10 800 рублей;
- IV квартал 2020 года – 6 000 рублей;
- I квартал 2021 года – 21 000 рублей.
Индивидуальные предприниматели имеют право уменьшать размер налога на сумму фактически уплаченных взносов во внебюджетные фонды «за себя» в полном объеме (независимо от периода начисления взносов). То есть ИП должен уплатить налог при УСН:
- I квартал 2020 года – 1 782 рубля (12 000 руб. – 10 218 руб.);
- II квартал 2020 года – 1 782 рубля (12 000 руб. – 10 218 руб.);
- III квартал 2020 года – 582 рубля (10 800 руб. – 10 218 руб.);
- IV квартал 2020 года –2 594 рубля (6 000 руб. – 3 406 руб.);
- I квартал 2021 года – 168 рублей (21 000 руб. – 20 832 руб.).
Страховые взносы ИП в 2020 году: размер, сроки уплаты, КБК, отчётность
Главным нормативным документом, регулирующим страховые взносы, служит Налоговый Кодекс, а точнее, его 34-я статья.
В РФ установлено 2 вида взносов:
- фиксированные (предприниматель платит за себя);
- с ФОТ работников (оплачивает работодатель).
Познакомимся с ними поближе.
За себя
Так называют страховые взносы на обязательное пенсионное страхование (ОПС) и на обязательное медицинское страхование (ОМС), которые предприниматель оплачивает ежегодно сам за себя.
Платежи на ОПС и ОМС носят обязательный характер. А вот отчисления в Фонд соцстраха для ИП без работников – дело сугубо добровольное. При желании предприниматель может заключить договор с Фондом соцстраха и проводить отчисления по установленным для него тарифам. В этом случае становятся доступными все «плюшки» от ФСС: оплачиваемый больничный лист, пособие при рождении ребёнка и т. п.
Размер обязательных платежей на ОПС и ОМС – фиксированный, устанавливается законодательно на каждый новый календарный год и не меняется на всём его протяжении.
Считать самим сумму для уплаты за год при доходе, не превышающем лимит в 300 тыс. руб., не придётся. Налоговое ведомство доводит эти сведения до налогоплательщиков путём рассылки информационных писем. Кроме того, найти нужные цифры можно на сайте ФНС, в СМИ и на специализированных интернет-порталах.
Я тоже для сведения привожу эти данные за текущий 2020 г. и 2 предыдущих года:
| Год | Величина взноса (руб.) при годовом доходе, не превышающем 300 тыс. руб. | |
| ОПС | ОМС | |
| 2018 | 26 545 | 5 840 |
| 2019 | 29 354 | 6 884 |
| 2020 | 32 448 | 8 426 |
| 2020 для пострадавших отраслей из-за пандемии | 20 318 |
Если проанализировать динамику по годам, то станет очевидным их ежегодный рост. Поэтому, если открыли ИП, но деятельности нет, и в дальнейшем вы не планируете заниматься предпринимательством, подайте заявление на закрытие, чтобы сэкономить на страховых отчислениях. Уверена, сорок с лишним тысяч рублей ни для кого не лишние!
При доходе свыше 300 тыс. руб. придётся самостоятельно рассчитать и оплатить дополнительно к фиксированным платежам взнос в размере 1% с суммы превышения.
По общему правилу делать это можно:
- ежемесячно;
- ежеквартально;
- единовременно.
Выгоднее платить ежемесячно или ежеквартально, т.к. фактически уплаченные страховые суммы уменьшают налог. Подробнее читайте ниже.
В платёжном документе (неважно каким он будет: поручение, квитанция или списание с карты) обязательно нужно указывать код бюджетной классификации (КБК):
| Наименование | КБК |
| Платёж | 182 1 02 02140 06 1110 160 |
| Пени | 182 1 02 02140 06 2110 160 |
| Штраф | 182 1 02 02140 06 3010 160 |
А теперь конкретно по срокам! Заплатить фиксированные платежи необходимо не позднее 31 декабря отчётного года, т. е. за 2020 г. последним днём, когда деньги могут поступить на счета налоговой без просрочки будет 31.12.2020 г. По доп.взносу разрешается рассчитываться до 01 июля года, следующего за отчётным. Например, страховые взносы ИП 2020 г. – до 01.07.2021 г.
За работников
Предприниматели-работодатели уплачивают страховые взносы, исчисляемые в % от начисленной зарплаты своих сотрудников (ФОТ).
Их перечень гораздо шире, и все они носят обязательный характер.
| Вид | Ставка в % (основная категория плательщика) | Примечание |
| ОПС | 22 | Ставка 10% после превышения налогооблагаемой базы предельного размера. Предусмотрены пониженные тарифы |
| ОМС | 5,1 | Предусмотрены пониженные тарифы |
| На временную нетрудоспособность и в связи с материнством | 2,9 | Предусмотрены пониженные тарифы |
| На травматизм | от 0,2 до 8,5 (зависит от вида деятельности) | При наличии определённых оснований могут применяться понижающие/повышающие коэффициенты |
Отчитались и уплатили по-старому? Сдайте уточнёнки!
Оплачиваются взносы ежемесячно, до 15 числа месяца, следующего за месяцем начисления.
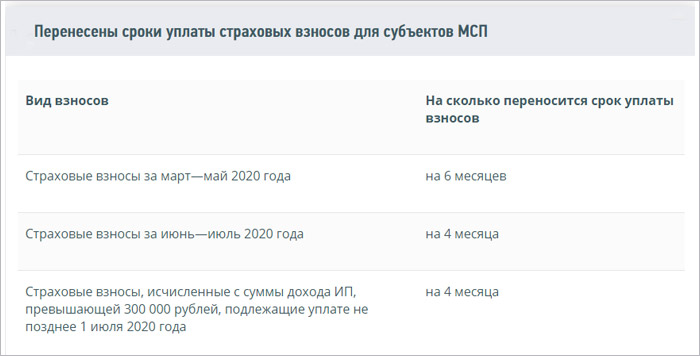
Важно! В рамках всё той же поддержки перенесены сроки уплаты страховых взносов:
Коды бюджетной классификации здесь другие:
| Наименование платежа | КБК |
| Взносы на ОПС за периоды, начиная с 2017 г. | 182 1 02 02010 06 1010 160 |
| Пени на ОПС за периоды, начиная с 2017 г. | 182 1 02 02010 06 2110 160 |
| Штрафы на ОПС за периоды, начиная с 2017 г. | 182 1 02 02010 06 3010 160 |
| Взносы на ОМС за периоды, начиная с 2017 г. | 182 1 02 02101 08 1011 160 |
| Пени на ОМС за периоды, начиная с 2017 г. | 182 1 02 02101 08 2011 160 |
| Штрафы на ОМС за периоды, начиная с 2017 г. | 182 1 02 02101 08 3011 160 |
Представляется ежеквартальный отчёт «Расчёт по страховым взносам». Сроки его подачи – до 30 числа месяца, следующего за отчётным кварталом. Способ подачи зависит от количества сотрудников.
При штате до 10 чел. расчёт можно сдавать:
- электронно;
- на бумажном носителе.
Свыше 10 чел. – только в электронном виде.
Как выбрать систему налогообложения
Если вы никогда не занимались вопросам налогообложения в бизнесе, советуем для выбора самого выгодного режима обратиться на бесплатную консультацию.
Желательно это сделать даже до регистрации ИП, потому что сроки перехода на льготные режимы ограничены:
- переход на УСН и ЕСХН — 30 дней после регистрации предпринимателя или с начала нового календарного года;
- переход на ПСН — 10 дней до начала действия патента.
Но приблизительный расчёт можно сделать и самому. Для этого надо сначала разобраться, под какой налоговый режим вписывается ваш вид деятельности.
Например, бытовые услуги можно оказывать на любой системе налогообложения, кроме ЕСХН. А если вы хотите заняться оптовой торговлей, то для этого подойдет только УСН (при соблюдении годового лимита доходов) и ОСНО.
Дальше надо рассчитать и сравнить суммы налогов на разных режимах. С ПСН это помогут сделать наши калькуляторы. А для определения налоговой нагрузки на других режимах надо учитывать предполагаемые доходы и расходы. Не забудьте также про страховые взносы ИП за себя. На всех режимах они учитываются при расчете налоговой нагрузки, то есть уменьшают налог к уплате.
Какие налоги платят ИП в 2021 году
Краткий обзор налоговых систем поможет разобраться, кому они подходят, как рассчитывается налог в разных случаях и когда его надо вносить. На то, сколько ИП платит налогов за год, влияет также уровень доходов бизнеса — фактического, вменённого или потенциально возможного.
Общая система налогообложения
Кому подходит. Общая система налогообложения (ОСНО) доступна всем ИП без исключения. Но она сложна — при работе с ней возникает больше обязательств и требуется больше налоговой отчётности, поэтому по возможности предпринимателю стоит выбрать другой из подходящих налоговых спецрежимов.
Как рассчитать. При выборе ОСНО предприниматели платят три вида налогов:
- налог на доходы физлица (13% от полученной выручки);
- налог на имущество, используемое в бизнес-целях (0,1-2,2% от стоимости имущества);
- НДС от продажи товаров, оказания услуг, выполнения работ (0-20 % от выручки).
Когда платить. НДС уплачивается раз в квартал, а НДФЛ и налог на имущество — раз в год. Декларацию по НДС нужно подавать ежеквартально, а по НДФЛ — по итогам года.
«Упрощёнка»
Кому подходит. Применять упрощённую систему налогообложения (УСН) вправе тот ИП, у которого не более 100 работников, а полученные годовые доходы и стоимость активов не превышают 150 миллионов рублей.
Как рассчитать. При системе УСН предприниматель не должен платить НДФЛ, НДС и налог на имущество. В этом случае для него существует только один специальный налог — это и есть «упрощёнка».
Бывает два варианта расчета УСН:
- по схеме от 0 до 6% «Доходы»;
- по схеме до 15% «Доходы минус расходы» (но не менее 1% от оборота). С 2021 года ввели повышенные налоговые ставки при превышении лимитов. Если количество сотрудников у ИП от 101 до 130 человек, а доходы от 151 до 200 миллионов рублей, предприниматель будет платить 8% по схеме «доходы» и 20% по «доходам минус расходы».
Ставки упрощённого налога могут менять сами регионы, предлагая льготные условия для отдельных видов деятельности. Поэтому стоит уточнять, какие тарифы по разным схемам расчёта УСН применяются в вашей местности для выбранного бизнеса.
Когда платить. Вносить авансовые платежи по УСН нужно каждый квартал, а подавать налоговую декларацию по УСН достаточно раз в год — до 30 апреля следующего года.
Сельхозналог
Кому подходит. Единый сельскохозяйственный налог действует только для тех предпринимателей, которые получают более 70% дохода от реализации произведённой сельхозпродукции или услуг в этой сфере. Речь идёт, например, о фермерских хозяйствах, ветеринарных или рыбоводческих организациях.
Как рассчитать. ЕСХН к уплате рассчитывается по ставке 6% от суммы доходов, уменьшенных на расходы. Если ИП продал картофеля на миллион рублей, а потратил на его выращивание 600 000 рублей, то налог будет рассчитываться с разницы между выручкой и расходами — 400 000 рублей и составит 24 000 рублей.
Когда платить. ИП делает расчёт авансового платежа по ЕСХН и вносит его по итогам полугодия — до 25 июля, потом подаёт декларацию ЕСХН за год и уплачивает налог — до 31 марта следующего года.
Патент
Кому подходит. Патентная система налогообложения — только для ИП менее чем с 15 работниками. Она может применяться только для определённых видов деятельности (всего их 80), таких как аренда и субаренда, торговля товарами без маркировки и акцизов, общепит, стоянки для транспорта, ремонт игрушек, колка дров, печать визиток и уход за домашними животными.
Как рассчитать. Предприниматель сразу платит фиксированную сумму, которая складывается с учётом региона и периода действия патента. Можно оформить патентную систему налогообложения на срок от одного месяца до одного года.
Ставка ПСН — 6% от потенциально возможного дохода по конкретному виду деятельности в определённом регионе. Например, парикмахеры в Московской области за патент на один месяц платят по 2 224 рубля, а в случае, если парикмахер работает в Санкт-Петербурге тот же месяц обойдётся в 8 000 рублей
Отличия значительные, поэтому важно уточнять, сколько стоит патент для вашего бизнеса в конкретной местности
Для быстрого расчёта расходов на покупку патента ИП может воспользоваться онлайн-калькулятором на сайте ФНС или обратиться в местную налоговую инспекцию.
Когда платить. Две трети стоимости патента ИП должен внести до окончания срока его действия, а одну треть — в течение 90 дней с начала действия патента. Перейти на эту систему налогообложения можно в любой момент, предупредив ФНС за 10 дней.
Налоговые режимы для ИП
В России малый бизнес может выбирать, на какой системе налогообложения ему работать — общей или специальной. У специальных налоговых режимов есть ещё одно название — льготные. Налоговые ставки здесь ниже, чем на общей системе, кроме того, есть возможность дополнительно уменьшать исчисленный налог. Рассмотрим каждый льготный режим подробнее.
Упрощённая система налогообложения
Упрощёнку называют самым популярным спецрежимом для индивидуальных предпринимателей. Действительно, УСН позволяет заниматься практически всеми видами предпринимательской деятельности, если соблюдать лимиты по годовому доходу и численности работников.
На УСН есть два объекта налогообложения — «Доходы» и «Доходы минус расходы». На каждом из них действует своя налоговая ставка и порядок расчёта налога.
Большинство ИП без работников выбирают первый вариант — УСН Доходы. Плюсы этого режима не только в низкой налоговой ставке (6% от доходов), но и в возможности без ограничений уменьшить налог на сумму уплаченных за себя страховых взносов.
Например, в 2021 году за себя предприниматель перечислил 42 000 рублей страховых взносов, а исчисленный налог при доходе в 500 000 рублей составил 30 000 рублей. В этом случае налог полностью уменьшается за счёт уплаченных взносов, поэтому перечислять в бюджет ничего не надо.
На другом варианте УСН налоговая ставка выше, но зато облагается налогом только разница между доходами и расходами. Кроме того, во многих регионах стандартная ставка 15% снижается по некоторым видам деятельности до 10% или даже 5%.
Правда, вести учёт на УСН Доходы минус расходы сложнее, чем на УСН Доходы. Разрешается учитывать только затраты из перечня, установленного НК РФ, а все расходы надо правильно оформить документально.
Патентная система налогообложения
ПСН могут применять только индивидуальные предприниматели. Этот режим существенно отличается от УСН:
- налогом облагается не реальный, а потенциально возможный доход предпринимателя;
- оформить патент ИП можно только на некоторые виды деятельности;
- патент действует только на территории того муниципального образования, где он выдан.
С 2021 года на ПСН перечисленные страховые взносы могут уменьшать стоимость патента. Но одновременно с этой льготой некоторые регионы существенно увеличили размер дохода, с которого рассчитывается стоимость патента. Узнать, сколько будет стоит патент, можно здесь.
Единый сельхозналог
ЕСХН разработан для поддержки сельхозпроизводителей, рыболовецких производств и тех, кто оказывает им определённые услуги. Работать на этом режиме вправе только некоторые предприниматели, занятые в сельском хозяйстве и рыболовстве.
По своей сути ЕСХН схож с УСН Доходы минус расходы, но ставка здесь не 15%, а только 6%. Однако с 2019 года плательщики сельхозналога должны при реализации своей продукции платить ещё и НДС. Но при небольших доходах от уплаты этого налога можно получить освобождение.
Налог на профессиональный доход
Это новый налоговый режим для ИП, который в 2021 году действует уже по всей территории РФ. Стать плательщиком НПД может предприниматель без работников, годовой доход которого не превышает 2,4 млн рублей. Кроме того, здесь самые жесткие ограничения по видам деятельности. Например, торговлей в привычном понимании заниматься нельзя.
Если ИП перешел на уплату налога на профдоход, то страховые взносы за себя он платить не обязан. Однако в этом случае и рассчитывать на страховую пенсию он не сможет. Доходы плательщика НПД облагаются по разным ставкам, в зависимости от того, кто оплачивает его услуги:
- 4% при получении оплаты от физических лиц;
- 6% при получении оплаты от организаций.
Общая система налогообложения
Если же ИП не выбрал ни один из спецрежимов, то он будет работать на общей системе налогообложения (ОСНО). Здесь самый сложный учёт и высокие налоговые платежи:
- НДФЛ по ставке 13%;
- НДС по ставке от 0% до 20%.
Однако и здесь есть возможности для налоговой оптимизации. Так, от уплаты НДС можно освободиться, если доход предпринимателя не превысил 2 млн рублей за три месяца. А часть уплаченного НДФЛ можно вернуть, если ИП приобрёл жилье. Возврат подоходного налога возможен в пределах 260 000 рублей по расходам на квартиру и до 360 000 рублей по ипотечным процентам.

