Составление бухгалтерского баланса
Содержание:
- Совет 1: Как научиться составлять баланс
- Структура бухгалтерского баланса
- Как составить бухгалтерский баланс: пример для чайников
- Как правильно составить бухгалтерский баланс в организации, которая работает давно
- Как составить баланс?
- Структура вступительного баланса
- Составление баланса для чайников
- Для чего нужен бухгалтерский баланс
- Бухгалтерские курсы. Шаг6. Учимся делать баланс
- Почему важен бухгалтерский баланс
- Порядок заполнения
- Как составить бухгалтерский баланс — пошаговая инструкция для новичков
- Внеоборотные активы и РПБ
- Как правильно подготовить нулевой бухгалтерский баланс
- Суть заполнения баланса и инструкция
- Зачем нужен бухгалтерский баланс
- Распространенные ошибки при заполнении баланса
- Правила заполнения формы отчета
- Заключение
Совет 1: Как научиться составлять баланс
Не надо добиваться какого-то точного совпадения названия счета с тем, как он называется в плане счетов. Просто вспоминайте и пишите. Достаточно, чтобы ваше название отражало суть счета. Например. 50 счет я назову «Касса». А в плане счетов он может называться «Касса предприятия».
в колонке «АП» у каждого счета проставьте, какой он, «А — активный счет», «П – пассивный счет» или «АП – активно-пассивный счет». Подсказка: Активные счета – это те, что хранят информацию о том, что имеет предприятие и это «то», что помогает предприятию работать и зарабатывать. Обычно «это» можно потрогать. Активные счета всегда имеют дебетовый остаток, либо ноль. Пассивные счета – это долги/обязательства нашей фирмы. Это просто информация о суммах долга. Пассивные счета всегда имеют кредитовый остаток, либо ноль.
Разумеется проставить «А, П и АП» — задача не из простых. Здесь нужно знание, некоторые размышления. Я согласен, что есть счета, где можно сходу выставить, а где-то воспользоваться подсказкой и проставить нужную характеристику. В любом случае, проставьте там, где вы сможете это сделать. А оставшиеся пустые ячейки заполните согласно плану счетов. Скачать план счетов бухгалтерского учета.
Как только решите задание, сравните с тем, что получилось у меня.
Структура бухгалтерского баланса
Основная часть этого документа состоит из таблицы. Она разделена на две части:
- Актив баланса. Здесь отображается информация об обязательствах и имуществе, которые применяет данная компания. Указываются и те активы, которые выгоду будут приносить в будущем. Отмечаются, как оборотные активы, так и внеоборотные.
- Пассив баланса. В этом разделе прописываются источники средств, из которых состоит актив. Сюда относятся резервы, капитал, кратковременные и долгосрочные обязательства.
При этом нужно знать, итоговые суммы в этих двух разделах должны быть одинаковыми. Наверняка каждый бухгалтер знает, что в бухучете любая операция сопровождается двойной записью, а именно, дебетом и кредитом. Если между этими показателями не будет равенства, можно говорить о допущенной ошибке в расчетах.
Инструкция по заполнению бухгалтерского баланса в 2021 году

По сути, чтобы заполнить баланс, нужно просто перенести остатки бухучета в бланк. Здесь главное разобраться, в какую строку какие сведения нужно вносить. Как и в любом официальном документе здесь имеется вводная часть. Она состоит не только из названия и даты оформления. Здесь нужно подробно указать наименование компании, ее организационно-правовую форму, вид экономической деятельности и другие сведения. Ниже приступаем к заполнению той самой таблицы:Актив
- Здесь прописываются ресурсы, которыми может пользоваться организация. В строке 1150 указываются транспорт, недвижимость, оборудование и др. Именно основные средства, прописанные здесь, являются важным показателем надежности и стабильности компании. Однако, рассматривая этот показатель у какой-нибудь компании, можно увидеть небольшие, или даже нулевые значения. Это вовсе не говорит о том, что с данной фирмой нельзя сотрудничать. Это лишь говорит об отсутствии основных средств. Но при этом организация может достаточно успешно развиваться, применяя арендованные машины и здания.
- В строке 1170 указываются нематериальные активы. Сюда могут входить лицензии, патенты и др. При их указании следует придерживаться тех же правил, которые применялись для внесения основных средств. Но далеко не у каждого предприятия имеются нематериальные активы. При их отсутствии данная строка не заполняется.
- Имеющиеся запасы отмечаются в строке 1210. Сюда вписываются сырье и готовая продукция, товары или неоконченное производство. Темп роста запасов не должен быть больше, чем рост выручки. Ведь в этом случае можно предположить, что организация неэффективно пользуется ресурсами.
- Ниже идет строка, имеющая код 1250. Она предназначена для указания денежных средств.
- В строке 1230 отмечаются не только финансовые, но и другие оборотные активы. Сюда относится и дебиторская задолженность.
- В последней строке раздела «Актив» указывается баланс.
Пассив
Глядя на бланк, без проблем можно понять, где и какая информация должна быть прописана. Бывает так, что организация не располагает какими-то данными в силу особенностей своей деятельности. В этом случае в соответствующих графах проставляются прочерки.
Естественно, данный документ должен быть утвержден руководителем. Здесь он должен поставить автограф с расшифровкой. Также указывается дата составления.
(Видео: “Как анализировать баланс предпринимателю”)
Как составить бухгалтерский баланс: пример для чайников
Бухгалтерский баланс представляет собой отчетность, которая является обязательной практически для каждого предприятия. Данный документ необходим для полного отображения процессов, которые имеет место внутри компании, но не все имеют представление о том, как правильно его составить. Особенно актуален данный вопрос для людей, которые только что зарегистрировали предприятие и столкнулись с такой процедурой впервые. Рассмотрим такой вопрос в нашей статье на примере для чайников и попробуем сформулировать ряд рекомендаций, способных оказать помощь в составлении бухгалтерского баланса.
Как правильно составить бухгалтерский баланс в организации, которая работает давно
Если ваше
ООО
уже имеет какую-то прибыль, то баланс составляется на предприятии на основании того периода, который она уже работает. В графу «Начало отчетного периода» вносится вся информация из старого отчета.
- Далее вносится вся информация по прибыли и убыткам. Если какие-то цифры не сходятся обязательно проведите инвентаризацию, для того чтобы найти недостачу.
- Необходимо закрыть все синтетические, аналитические счета. Именно по информации с данных счетов можно посчитать прибыль компании и вывести сальдо.
- Строчки 120 и 110 заполняются как разность, которая высчитывается, из строк 04 и 01. Во все остальные строки заполняются по конечному сальдо, выведенному из всех остальных счетов.
Бухгалтерский баланс должен быть составлен правильно, без каких либо ошибок, так как каждый год к нему придется возвращаться, да и достоверной информацией необходимо владеть как бухгалтеру, так и хозяину предприятия.
Для безошибочного ведения бухгалтерской документации и своевременной сдачи отчетности можно обратиться к организациям, оказывающим
услуги бухгалтерского обслуживания
.
Зеленый свет вашему бизнесу! — Юридический центр Грин
Как составить баланс?
Составление бухгалтерского баланса – заключительный этап учетной работы. И правильно его составить можно лишь на основе полных и достоверных данных, содержащихся в системе бухгалтерского учета. Такие данные собираются в регистрах бухгалтерского учета. Данные этих регистров и расшифровок к ним – информационная база при составлении отчетности, в т.ч. и бухгалтерского баланса.
При подготовке бухгалтерского баланса важно не только знать порядок ведения бухгалтерского учета и отражения операций на счетах, но и помнить основные правила, характерные именно для составления бухгалтерской отчетности. К примеру, в бухгалтерском балансе активы и обязательства должны подразделяться на краткосрочные и долгосрочные (п
19 ПБУ 4/99 ). Активы и обязательства считаются краткосрочными, если срок обращения (погашения) по ним не превышает 12 месяцев после отчетной даты или операционный цикл, если он свыше 12 месяцев. А все остальные активы и обязательства представляются в балансе как долгосрочные. Именно поэтому основные средства отражаются в балансе в разделе I «Внеоборотные активы», а товары – в разделе II «Оборотные активы»
К примеру, в бухгалтерском балансе активы и обязательства должны подразделяться на краткосрочные и долгосрочные (п. 19 ПБУ 4/99 ). Активы и обязательства считаются краткосрочными, если срок обращения (погашения) по ним не превышает 12 месяцев после отчетной даты или операционный цикл, если он свыше 12 месяцев. А все остальные активы и обязательства представляются в балансе как долгосрочные. Именно поэтому основные средства отражаются в балансе в разделе I «Внеоборотные активы», а товары – в разделе II «Оборотные активы».
Структура вступительного баланса
На дату государственной регистрации субъекта хозяйствования должен быть составлен вступительный бухгалтерский баланс.
В активе такого баланса следует указать данные, отражающие стоимость имущества, полученного в качестве вклада в уставный (складочный) капитал, и сумму задолженности по вкладам в уставный (складочный) капитал.
В пассиве проставляют сумму капитала организации в соответствии с учредительными документами.
Таким образом, вступительный баланс на дату регистрации организации и дату принятия на учет имущества, имущественных и иных прав, внесенного учредителями (участниками) в качестве их вкладов в уставный капитал организации, является основанием к последующему отражению в учете возникающих хозяйственных операций.
Составление баланса для чайников
23.03.2018

В этой статье я собирался показать, как сделать бухгалтерский баланс из ОСВ. Однако, прикинув, как я буду это делать, понял, что начну использовать правила и термины бухучета. И я не уверен, что у нас с вами получится одинаковое их понимание. А посему, я придумал вот что.
Писать статью сугубо теоретическую, мне неинтересно. Я хочу задействовать вас, чтобы мы вместе прошли путь от «рассмотрения ОСВ» до заполнения бухгалтерского баланса.
Для этого у меня есть свой подход: давая новые знания, я стремлюсь, чтобы было повторение предыдущих. Иными словами, мы повторяем те знания, что служат нам опорой для новых.
Хочу отметить, что в этом цикле статей про заполнение бухгалтерского баланса, я расскажу об общих идеях, основных правилах, покажу как это делается. Вы вместе со мной проделаете весь путь по созданию баланса на основе ОСВ реального предприятия.
Итак, поехали…
Вот ОСВ работающегопредприятия. В предыдущей статье мы подготовили ее к созданию бухгалтерского баланса.

Обратите внимание, что я добавил в ОСВ две пустые колонки: «Наименование» и «АП». Для чего я это сделал? Отвечаю — Для самостоятельной работы, для разогрева и вспоминания прошлых знаний
Вот что нам следует сейчас сделать:
- скачайте оборотно-сальдовую ведомость и откройте ее
- в колонке «наименование» напишите, как называется счет. Не надо заглядывать в план счетов.
Для чего нужен бухгалтерский баланс
Cодержание:
В этом документе указываются активы, собственный капитал, обязательства компании. По сути, здесь отображается финансовое и имущественное состояние за какой-то конкретный период. При помощи данного документа статистические и налоговые органы ведут учет. Соответственно, сдавать такой отчет просто необходимо.
Кроме этого, бухгалтерский баланс изучают компании, которые сотрудничают или только собираются начать сотрудничать с этой организацией. Именно баланс определяет, насколько хорошо ведутся дела, имеется ли финансовая стабильность, не обанкротится ли в скором времени компания. Кроме этого, баланс пристально изучается банками, когда организация собирается брать кредит. Этот документ позволяет определить, насколько заемщик является платежеспособным.
Нередко бухгалтерский баланс проверяется и анализируется вместе с отчетом о прибылях и убытках. Обычно в таких ситуациях используется соответствующая компьютерная программа. При помощи определенных вычислений можно узнать, о возможностях предприятия, его бесперебойной и прибыльной деятельности, и общем финансовом «здоровье».
(Видео: “Бухгалтерский баланс. Основные элементы.”)
По какой форме представляется баланс
Еще десять лет назад этот бланк был представлен, как «Форма №1». Но на сегодняшний день этот отчет имеет название «Бухгалтерский баланс». Хотя от многих бухгалтеров все так же можно услышать название «Форма №1». Здесь каждая строчка имеет специальное кодовое обозначение. Впрочем, в тонкостях структуры этой формы разбираться нет необходимости, так как стандартный бланк уже содержит все необходимые пункты. При заполнении лишь остается внести нужные данные в соответствующие строки. Существуют компании, которые имеют право вести учет по упрощенному варианту. Для этих целей имеется специально созданная форма для упрощенной отчетности. Впрочем, и основную форму «Бухгалтерский баланс» нельзя назвать строго обязательной. Она является лишь рекомендованной. Соответственно, каждая компания имеет право видоизменять стандартный бланк под свои нужды. Для этого можно более подробно указывать необходимые сведения. Если какие-то данные отсутствуют, ненужные строки можно убрать.
Бухгалтерские курсы. Шаг6. Учимся делать баланс
Есливыхотите стать главным бухгалтером, то вы обязательно должны узнать, как сделать бухгалтерский баланс. Это прямая обязанность главного бухгалтера — по окончании каждого квартала делать баланс. Итак, вы хотите научиться сводить баланс?Пройдите бухгалтерские курсы, и вы узнаете, как делать баланс и как формировать декларации по налогам. Вы наверняка получите более высокооплачиваемую работу! Дешевле узнать все у профессионала, чем потом переучиваться! вся информация на странице Курсы бухгалтерского учета.
Чтобы получить бесплатный шаг курса «Как стать главным бухгалтером»,
напишите мне на почтуjobkey@yandex.ru «прошу выслать первый шаг курса».
6.1 Что входит в «Баланс» организации.
Бухгалтерские курсы невозможно построить без подробной информации о построении баланса. Итак, учимся белать баланс. В многочисленной литературе, посвященной бухгалтерскому учету, почему- то нигде не описан процесс подготовки баланса. Есть много статей, как заполнять баланс, что отражать в тех или иных строках балансах, но нигде понятным человеческим языком не описано, как же его делать. Поэтому, когда я была начинающим главным бухгалтером, приходилось обращаться к более опытным коллегам за помощью.
Если вам есть к кому обратиться во время подготовки первого баланса — это здорово! Моя задача — рассказать вам самое необходимое о том, как подготовить баланс, а такие подробности, что включать в строки баланса, вы можете сами почерпнуть из литературы. Баланс сдается в налоговую инспекцию четыре раза в год: за 1-й квартал, за 6 месяцев, за 9 месяцев и за год.
Образное слово «Баланс» включает в себя:
— Бухгалтерский баланс (форма N 1); — Отчет о прибылях и убытках (форма N 2); — Отчет об изменениях капитала (форма N 3); — Отчет о движении денежных средств (форма N 4); — Приложение к бухгалтерскому балансу (форма N 5); — пояснительную записку.
Однако, форму 3, форму 4 и форму 5 малые предприятия не сдают. Поэтому в рамках нашего тренинга мы их рассматривать не будем. Баланс сдается в налоговую инспекцию до 30-го числа месяца, следующего за последним месяцем квартала. Т.е. за первый квартал – до 30-го апреля, за 2-й квартал – до 30-го июля, за 3-й квартал – до 30-го сентября, а годовую отчетность нужно сдать в налоговую инспекцию до 30 марта следующего года.
Формы баланса часто меняются, поэтому, если у вас не будет консультационной программы в компьютере, откуда можно взять последние варианты форм, то можно купить в вашей налоговой инспекции полный пакет форм баланса со всеми последними изменениями. Когда будете делать баланс первый раз, то лучше так и сделать, чтобы не искать в программе, а получить готовый пакет баланса.
Прежде чем приступать к составлению баланса, вы должны провести ревизию всех счетов. Для лучшего понимания будем считать, что наша организация занимается оптовой торговлей.
Почему важен бухгалтерский баланс
Как правило, отчет составляется по итогам календарного года и является завершающим этапом всего учетного процесса. Отчетные данные требует тщательной сверки, так как полная и точная информация о бухгалтерском балансе крайне важна.
Бухгалтерский баланс, как форма финансовой отчетности, строго регламентируется нормативными актами. Это требует профессионального подхода. Существуют компании, которые оказывают квалифицированную поддержку в составлении отчета, например бухгалтерский баланс предприятия за год поможет составить .
В бухгалтерский баланс входят активы и пассивы организации. К активам относится имущество организации по различным группам, а пассивы отражают обязательства и собственный капитал
Очень важно, чтобы эти два этих понятия при отчете имели знак равенства между собой – это и есть необходимый баланс
Исходя из данных бухгалтерского баланса, можно получить три возможных состояния организации: убыточное, прибыльное и нейтральное. Названия этих состояний говорят сами за себя, и не нуждаются в объяснении.
Порядок заполнения
Все организации заполняют бухгалтерский баланс по форме, утвержденной законодательно. Отчет состоит из титульной части и пяти разделов:
- Раздел I «Внеоборотные активы», в котором следует указать остаточную стоимость основных средств компании, стоимость нематериальных активов, долгосрочные финансовые вложения и прочие внеоборотные активы.
- Раздел II «Оборотные активы» группирует счета, содержащие информацию о товарных запасах. Здесь указывают сальдо по краткосрочным финансовым вложениям, дебиторской задолженности и остатки денег в кассе и на банковских счетах.
- Раздел III «Капитал и резервы» предназначен для указания сведений о суммах уставного и прочих капиталов, здесь же следует указать сумму нераспределенной прибыли или непокрытого убытка.
- Раздел IV «Долгосрочные обязательства» содержит информацию о суммах долгосрочных займов и прочих обязательств компании.
- Раздел V «Краткосрочные обязательства» содержит сведения о сумме кредитов и займов, полученных на срок до одного года, и кредиторской задолженности.
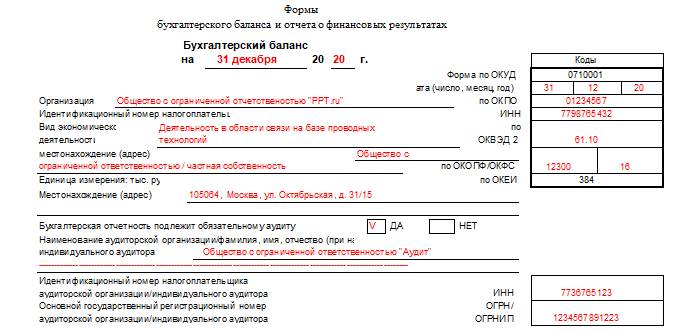
Два первых раздела — актив бухбаланса, а остальные — пассив. Заполняйте данные на основании сальдо на нужную дату из главной книги. Некоторые строки содержат сведения сразу по нескольким счетам. Для детализации данных используется пояснительная записка. В качестве примера рассмотрим заполненный образец бухбаланса по форме 1 за 2020 год с пошаговыми рекомендациями по составлению.
Шаг 1. В титульной части пишем дату, на которую указаны сведения, наименование организации, адрес и все коды (ИНН, ОКПО). Также следует указать организационно-правовую форму и вид деятельности в соответствии с новым ОКВЭД.
Шаг 2. Сальдо по всем счетам и разделам в годовом отчете указывается за три года:
- текущее;
- 31 декабря прошлого финансового периода;
- 31 декабря позапрошлого года.
Это необходимо для сравнения. Вот так выглядит заполненный актив отчета:

Шаг 3. В первом столбце необходимо отметить номер пункта пояснений, расшифровывающих эту строку. Если пояснений по строке нет, это поле оставьте пустым. Пассив заполняется аналогично активу. При отсутствии показателей проставляются прочерки.

Годовой отчет подписывает руководитель организации и ставит дату его составления. Пояснения и приложения сдаются единым пакетом в составе годовой финансовой отчетности.
Как составить бухгалтерский баланс — пошаговая инструкция для новичков
Процесс составления бухбаланса весьма сложен не только для новичков. Некоторые моменты его составления могут вызвать затруднения и у бухгалтеров-профи.
Предлагаю вместе со мной пошагово рассмотреть основные его моменты.
Шаг 1. Указываем реквизиты
Как правило, заполнение любой отчетной формы начинается с титульного листа. Бухгалтерский баланс не исключение. Для его заполнения применяется унифицированный бланк, утвержденный Минфином.
На первом листе указываются реквизиты компании, составляющей бухбаланс:
- дата, на которую составляется форма;
- дата составления;
- наименование компании;
- идентификационный номер;
- вид экономической деятельности;
- форма собственности;
- единица измерения;
- местонахождение компании.
Шаг 2. Заполняем строки таблицы активов
Следующий шаг — это заполнение актива бухбаланса. Все сведения берем из остатков по бухсчетам фирмы (используем оборотно-сальдовую ведомость (ОСВ)).
Остатки ООО «Помидорка» на 01.01.2017 год:
| № | Наименование | Счет | Дебет | Кредит |
| 1 | Основные средства (ОС) | 01 | 500 | |
| 2 | Амортизация ОС | 02 | 26 | |
| 3 | Нематериальные активы (НМА) | 04 | 100 | |
| 4 | Амортизация НМА | 05 | 4 | |
| 5 | Запасы | 10 | 460 | |
| 6 | НДС | 19 | 16 | |
| 7 | Деньги в кассе | 50 | 40 | |
| 8 | Средства на банковском счете | 51 | 120 | |
| 9 | Уставной капитал | 80 | 30 | |
| 10 | Резервный капитал | 82 | 10 | |
| 11 | Нераспределенная прибыль | 84 | 150 | |
| 12 | Расчеты с поставщиками и подрядчиками | 60 | 275 | |
| 13 | Расчеты с покупателями и заказчиками | 62 | 85 | |
| 14 | Расчеты по долгосрочным кредитам и займам | 67 | 300 | |
| 15 | Расчеты по налогам и сборам | 68 | 16 | |
| 16 | Расчеты по соцстрахованию | 69 | 90 | |
| 17 | Расчеты по оплате труда | 70 | 250 | |
| 18 | Итого | 1236 | 1236 |
При составлении баланса следует помнить, что:
- остатки по дебету и кредиту в бухбалансе не сворачиваются;
- ОС и НМА показываются по остаточной стоимости;
- активы в бухбалансе отражаются по учетной стоимости.
Сведения в бухбалансе подразделяются постатейно (утвержденные Минфином). Напротив каждой статьи ставится сумма, взятая из ОСВ на дату отчета, в 2-х соседних столбцах указывается постатейная стоимость имущества за две предыдущие отчетные даты.
Актив :
| Показатель | Расчет | Код | на 31.12.2016 | на 31.12.2015 |
| АКТИВ | ||||
| I. Внеоборотные активы | ||||
| НМА | сч04-05 | 1110 | 96 | — |
| ОС | сч01-02 | 1150 | 474 | — |
| Итог I раздела | 1110+1150 | 1100 | 570 | — |
| II. Оборотные активы | ||||
| Запасы | сч10 | 1210 | 460 | — |
| НДС по приобретенным материальным ценностям | сч19 | 1220 | 16 | — |
| Денежные средства и денежные эквиваленты | сч50+51 | 1250 | 160 | — |
| Итог II раздела | 1210+1220+1250 | 1200 | 636 | |
| БАЛАНС | 1100+1200 | 1600 | 1206 |
Шаг 3. Заполняем строки таблицы пассивов
Аналогичным образом поступаем и при заполнении раздела «Пассив». Рассмотрим подробнее на примере ООО «Помидорка».
Заполнение раздела «Пассив» :
| Показатель | Расчет | Код | на 31.12.2016 | на 31.12.2015 |
| ПАССИВ | ||||
| III. Капитал и резервы | ||||
| Уставной капитал | сч.80 | 1310 | 30 | — |
| Резервный капитал | сч.82 | 1360 | 10 | — |
| Нераспределенная прибыль | сч.84 | 1370 | 150 | — |
| Итог III раздела | 1310+1360+1370 | 1300 | 190 | |
| IV. Долгосрочные обязательства | ||||
| Заемные средства | сч.67 | 1410 | 300 | — |
| Итог IV раздела | 1410 | 1400 | 300 | — |
| V. Краткосрочные обязательства | ||||
| Кредиторская задолженность | сч.60+62+68+69+70 | 1520 | 716 | — |
| Итог V раздела | 1520 | 1500 | 716 | — |
| БАЛАНС | 1300+1400+1500 | 1700 | 1206 | — |
Шаг 4. Сопоставляем значения таблиц
Вы помните, что актив = пассиву? В бухбалансе строка 1600 и строка 1700 имеют одинаковый показатель 1206 тысяч руб. Это свидетельствует, что форма составлена верно.
Если по этим строкам имеются расхождения, значит, в учет закралась ошибка, которую нужно обязательно найти.

Сразу скажу, занятие это не из легких. Сначала рекомендую проверить арифметические подсчеты. Если с арифметикой проблем нет, приступайте к проверке бухпроводок в ОСВ.
Шаг 5. Проводим анализ бухгалтерского баланса по его показателям
Анализ бухгалтерского баланса и его показателей — процесс непростой, многоэтапный. Как его проводить, я рассказала выше. Результаты анализа помогают оптимизировать финансовую политику фирмы. Качественно проведенный анализ позволяет принимать грамотные управленческие решения.
Внеоборотные активы и РПБ
Величины можно показать в строках, введенных в балансе дополнительно, или по стр. 1170 при несущественности сумм. Метод, который будет выбран, целесообразно описать в пояснительной записке. Затраты, которые произвела компания в текущем периоде, но которые относятся к предстоящим, должны отражаться в балансе по условиям признания активов, в соответствии с нормативными актами по учету. Эти расходы должны списываться в порядке, предусмотренном для конкретного их вида. В составе РПБ могут учитываться:
- Затраты по договорам подряда, возникшие в связи с предусмотренными работами.
- Платежи за полученное право использовать результаты умственной деятельности либо средств индивидуализации, осуществляемые в форме фиксированного единого отчисления. Эти РПБ списываются в течение периода действия договора.
- Дополнительные затраты по займам допускается включать в прочие расходы равномерно на протяжении срока кредита.
- Начисленные на вексельную сумму проценты.
- Стоимость материалов, выпущенных в производство, но относящихся к предстоящим периодам.
- Дисконт или начисленные проценты по облигации.
Как правильно подготовить нулевой бухгалтерский баланс
- Прежде всего, необходимо подготовить форму, в которой будет учитываться вся необходимая финансовая информация. Брать какую-либо форму из интернета не нужно, так как в них постоянно происходят изменения. Лучше воспользоваться формой, которая представлена на сайте «Консультант плюс» или «Гарант»;
- После того как форма у вас есть необходимо внести в нее все реквизиты организации, а также указать период за который производится отчетность;
В случае если на предприятии ранее не составляли бухгалтерский баланс, то первый будет нулевым, основным пунктом которого вносится номер расчетного счета организации. Также в нулевом балансе заполняется обязательная страница – пассив баланс и актив баланс. В первом указывается сумма первоначального капитала, во втором – указываются все суммы, которые поступили за истекший период в организацию.
Обратите внимание на то, что если в уставной капитал сумма внесена не полностью, то обязательно отразите ее как сумму дебиторской задолженности (стр. 240)
Суть заполнения баланса и инструкция
Формирование бухгалтерского баланса осуществляется в процессе заполнения предпринимателем всех строк предназначенной для этого формы с учетом тонкостей и нюансов, осуществляемой фирмой деятельности.
Обе половины документа образованы строками, в которые по отдельности вносятся те показатели, которые характеризуют финансовое положение данного предприятия.
Каждая строчка имеет свой порядковый номер, а также показывает название показателя, который отображается в данной строке.
Общая сумма актива с учетом порядка заполнения бухгалтерского баланса находится путем суммирования всех показателей в строках этого баланса согласно их последовательности на протяжении первых двух балансовых разделов.
Пример заполнения Актива в бухгалтерском балансе:

Далее по такой же технике заполнения бухгалтерского баланса, то есть с учетом иерархического значения показателей в строках, происходит заполнение таблицы пассива.
Пример заполнения Пассива баланса:

Иногда в некоторые строки может быть внесена сумма, равная нулю, тогда этот факт стоит объяснить в сопровождающих баланс документах.
Отражение сумм в балансе происходит с учетом уменьшения сумм на три или шесть нулей (в тысячах или миллионах). Так, если стоимость недвижимости, которая находится во владениях данной компании, составляет 10 000 000 рублей, то в балансе эта сумма может быть отражена как 10 000 тысяч. Некоторые компании, масштаб деятельности которых очень большой, могут использовать собственное сокращение, удобное для них.
Выбрать, в чем выражать показатели, можно при заполнении шапки формы баланса:

Полную инструкцию, как составить баланс для чайников, можно увидеть в этом видео:
Итак, отвечая, как составить бухгалтерский баланс, следует рассмотреть две его основные составляющие части – это Актив и Пассив, которые представлены двумя таблицами и предназначены для того, чтобы отобразить все финансовые процессы, происходящие внутри компании и при ее взаимодействии с другими организациями, с точки зрения самой финансовой операции, а также ее источника.
Зачем нужен бухгалтерский баланс
Три месяца подряд я рассказывал об отдельных видах активов и пассивов, с которыми имеет дело бухгалтерский учёт. Пришло время собрать их в полезный инструмент для директора, собственника бизнеса, финансиста, экономиста и любого, кто хочет оценить имущественное положение компании. Этот инструмент называется бухгалтерским балансом (Balance Sheet). Он содержит информацию о том какие активы есть у компании и откуда они взялись.
В основе баланса лежит утверждение, на котором построен весь бухгалтерский учёт уже более пятисот лет. Сумма активов должна быть равна сумме пассивов. Нарушение этого равенства означало бы, что у вас есть актив из ниоткуда или источник ничего — невыполнение закона сохранения материи в отдельно взятой компании. Закон сохранения для бухучёта описывается капитальным уравнением:
Активы = Капитал Обязательства.
Такая запись означает, что любой актив профинансирован либо собственными, либо заёмными пассивами. Больше активам взяться неоткуда. Если вы купили актив — возникнет кредиторская задолженность, которую необходимо будет оплатить. Если получили от учредителей — увеличится сумма уставного капитала. Даже если актив получен в подарок, в пассиве его стоимость будет записана в прибыль.
Распространенные ошибки при заполнении баланса
При заполнении баланса начинающие бухгалтера часто допускают следующие ошибки:
- Дебиторская и кредиторская задолженности показываются свернутым показателем. Это ошибка — в балансе отдельно нужно показать задолженность перед дебиторами или кредиторами и отдельно — полученные либо выплаченные авансы. По такому же принципу нужно отражать прибыли и убытки.
- Размер полученного аванса нужно отражать не в чистом виде, а вместе с полученным с этим платежом НДС.
- Основные и нематериальные активы отражаются о первоначальной стоимости. Это неверно. Данные величины нужно корректировать на размер начисленной амортизации по каждому виду имущества.
- Беспроцентные займы показываются в составе финансовых вложений. Это неверно, их нужно показывать в составе дебиторской задолженности в разрезе сроков погашения.
- Отрицательные показатели записываются со знаком минус. Согласно инструкции по заполнению бланка, отрицательные значения нужно показывать в круглых скобках без минуса.
Правила заполнения формы отчета
Заниматься заполнением бухгалтерского баланса должен специалист — бухгалтер компании или приглашённый сотрудник на аутсорсе. Подготовка документа возможна только после завершения всей другой учётной работы, когда известны точные и достоверные данные о финансах компании. Основную информацию берут из оборотно-сальдовой ведомости: её конечные показатели и переносятся в строки баланса.
Если таблицу заполняют за год, то отчётной датой будет 31 декабря. Структура баланса предполагает разделение активов и пассивов на краткосрочные и долгосрочные (оборотные и внеоборотные).
Основные правила заполнения бухгалтерского баланса:
- нельзя засчитывать активы и пассивы между собой (например, если у компании есть дебиторская задолженность на 30 тысяч и кредиторская на 10 тысяч, в документ записывают не их разницу, а указывают каждую в полном объёме в отдельных строках);
- в балансе будут данные минимум за 2 года;
- суммы указываются в тысячах;
- все показатели отражаются в нетто-оценке, то есть за вычетом регулирующих величин;
- при указании стоимости основных средств производства учитывают амортизацию;
- данные о займах, кредитах, депозитах, вкладах в другие компании и ценные бумаги разделяются на краткосрочные и долгосрочные, соответственно, отображаются в разных частях активов;
- дебиторские и кредиторские задолженности отображаются в виде активов и пассивов в краткосрочных обязательствах;
- все денежные средства отображаются общей суммой за минусом депозитов, указанных как финансовые вложения;
- нераспределённая прибыль или непокрытый убыток — это итог работы за определённое количество лет.

Бланк бухгалтерского баланса представляет собой таблицу, где раскрывается информация о краткосрочных и долгосрочных обязательствах, задолженностях, имуществе
Заключение
Заполнение и сдача бухгалтерского баланса — одного из важнейших отчётных документов — обязательны для всех организаций, вне зависимости от выбранной системы налогообложения. Компании на УСН вправе сдавать упрощённый вариант. Документ заполняется по унифицированной форме, утверждённой министерством финансов. Его необходимо сдавать в ФНС каждый год до 31 марта.
Читайте далее:
Ликвидационный баланс – это что такое
Форма отчета о движении денежных средств
Образец Акта дефектовки
Что такое план счетов бухгалтерского учета
Что такое УПД в бухгалтерии

