Как оплатить налоги индивидуальному предпринимателю?
Содержание:
- Воспользоваться налоговыми каникулами
- Дополнительные платежи и налоги ИП
- ЕНВД – вмененка удобно, но не долго
- Уплата налогов по УСН
- Итак, убедитесь, что на этапе после регистрации ИП вы:
- Отчетность ИП
- Алгоритм определения налогового режима
- Предварительный расчет налога. Примеры
- Как заплатить налоги ИП онлайн
- Шаг 5. Отправка отчёта
- Налоги и обязательные платежи ИП 2021
- Расчёт налоговых платежей на УСН Доходы минус расходы
- Патентная система
- ИП на ЕНВД
- Кто отвечает за оплату налогов ИП
- УСН — упрощенка, не так все просто
- Шаг 1. Оформление электронной подписи
- Топ вопросов ИП по уплате налогов от подписчиков
- Шаг 4. Подготовка отчёта
Воспользоваться налоговыми каникулами
Если вы регистрируетесь в качестве ИП впервые после принятия регионального закона о налоговых каникулах, то можете претендовать на нулевую налоговую ставку на режимах УСН и ПСН. Не платить налог можно максимум два года. Конкретные виды деятельности, по которым установлены налоговые каникулы, определяет региональный закон.
В Москве ИПешникам-разработчикам налоговых каникул не полагается, но если ваша деятельность связана с научными исследованиями и разработкой, то в большинстве регионов, включая Москву, вы можете получить нулевую налоговую ставку.
С налоговыми каникулами в подробностях, а также с базой большинства региональных законов можно ознакомиться вот тут.
Почему это важно: если есть возможность оказаться какое-то время в налоговой гавани, почему бы этим не воспользоваться? К тому же на ПСН в принципе нет возможности уменьшить стоимость патента на сумму взносов. А в рамках налоговых каникул патент ИП не будет вам ничего стоить
Дополнительные платежи и налоги ИП
На сегодняшний день существуют некоторые виды предпринимательской деятельности, подразумевающие уплату дополнительных налогов. Среди таких видов деятельности следующие:
- водный налог (за использование водных объектов);
- налог на добычу полезных ископаемых;
- налог за производство (реализацию) подакцизных товаров.
Индивидуальные предприниматели, которые имеют лицензии (специальные разрешения), кроме уплаты налогов должны осуществлять платежи за пользование недрами, оплачивать сборы за пользование объектами водных биологических ресурсов и объектами животного мира.
ЕНВД – вмененка удобно, но не долго
Этот режим схож с патентом. «Вмененка» имеет следующие ограничения:
- Не может применяться в некоторых субъектах РФ;
- Виды деятельности для ЕНВД должны быть разрешены местными властями;
- Работников не более 100 чел.;
- Запрет на торговлю обувью, одеждой из натурального меха и лекарствами.
При ЕНВД (вмененке) налог рассчитывается не зависимо от выручки или дохода, а исходя из установленных законодательством показателей. Так для расчета «вмененного» налога учитывается:
- Физический показатель – это единица бизнеса, за счет которой получен доход (количество работников, метраж торговых площадей, количество автотранспортных средств, торговых автоматов и пр.)
- Базовая доходность – размер дохода на единицу физического показателя. То есть предполагаемый доход, который принесет: один работник, метр торговой площади, автомобиль и т.д.
- Коэффициенты К1 – коэффициент-дефлятор, ежегодно утверждается правительством.
- Коэффициент К2 – устанавливается муниципальными органами.
Кроме того, региональными властями может устанавливаться пониженная ставка налога до 7,5%.
Плюсы ЕНВД:
- Размер выручки не влияет на налог. При больших оборотах выгодно применять «вмененку»;
- Заранее можно просчитать налоговую нагрузку;
- Налог можно уменьшить на страховые взносы «за себя» на 100%, с работниками на 50%.
- Минимальная отчетность.
Минусы
- Применяется не во всех регионах;
- Ограничения по видам деятельности, работникам и пр.;
- Запрет на торговлю обувью, одеждой из натурального меха и лекарствами;
- Налог уплачивается, даже если есть убыток или деятельность не ведется;
- С 1 января 2021 года спецрежим в виде ЕНВД отменяется.
Следующий совсем новый режим, но, пожалуй, самый привлекательный для мелких ИП.
Уплата налогов по УСН
Наиболее популярной и практикуемой специальной системой налогообложения является упрощенная система, при которой предприниматель полностью освобождается от необходимости уплаты НДФЛ и НДС, а также налога на имущество. Одно из основных ее преимуществ в том, что ИП имеет право самостоятельно выбрать себе объект, с которого в результате будут списываться налоги. Такими объектами могут быть либо просто доходы (6% от всех), либо разница между доходами и расходами предпринимателя (15% от результата). С 2016 года местные органы власти получили право своими указами уменьшать размеры ставок налога по «доходам» до 1%, а по «доходам минус расходы» – до 5%.
Плюсы и минусы УСН
Многие виды налогов для ИП даже и не нужно изучать, так как, выбрав УСН, получите следующие преимущества:
- очень простой учет, где необходима только декларация по УСН, которая к тому же подается только раз в год;
- достаточно низкие налоговые ставки;
- предоставляется возможность снизить налоги на сумму уплаченных страховых взносов;
- налог может не уплачиваться, если ИП не ведет деятельность.
С другой стороны, УСН:
- грозит потерей партнеров, так как ИП не платит НДС, а многие предпочитают работать с плательщиками;
- требует установки контрольно-кассового аппарата либо использования бланков строгой отчетности;
недоступна ИП с годовым доходом более 112,5 млн рублей. Стоит отметить, что каждый год эта величина пересматривается, так как зависит от коэффициента-дефлятора.
Итак, убедитесь, что на этапе после регистрации ИП вы:
- выбрали систему налогообложения и подали заявление или уведомление для перехода на специальный налоговый режим
- узнали о том, нужна ли будет лицензия на выбранный вид деятельности
- выяснили, будет ли нужна сертификация ваших товаров или услуг
- представили в соответствующий орган уведомление о начале деятельности (если такая необходимость есть)
- узнали, будет ли нужен вам кассовый аппарат, и при необходимости, поставили ККТ на регистрационный учет в налоговой инспекции
- соблюдаете кассовую дисциплину при работе с наличными деньгами
- оплачиваете в срок страховые взносы за себя и за работников
- встали на учет в ФСС в качестве работодателя
- правильно оформили своих работников и сдаете отчетность работодателя
- знаете и соблюдаете календарь налоговой отчетности
Отчетность ИП
На протяжении всего срока регистрации в качестве индивидуального предпринимателя вы находитесь под контролем надзорных органов – прежде всего, налоговой инспекции и фондов, поэтому еще одной вашей обязанностью, нарушение которой грозит вам штрафами, будет сдача отчетности.
Сроки и состав отчетности зависят от налогового режима, на котором вы работаете, и от того, есть ли у вас работники. Поскольку ФНС и фонды имеют труднообъяснимое стремление к постоянному изменению отчетных бланков и форм, вам надо быть в курсе этих обновлений, т.к. отчет или декларация на неактуальном бланке не будет у вас принят. Отслеживать эти новшества можно с помощью календаря налоговой отчетности на официальных сайтах этих органов.
Если вы хотите избежать досадных финансовых потерь, нужно грамотно организовать ведение бухгалтерии.Чтобы вы без каких-либо материальных рисков могли попробовать вариант аутсорсинга бухучета и решить подходит ли он вам, мы совместно с фирмой 1С готовы предоставить нашим пользователям :
Алгоритм определения налогового режима
В первую очередь необходимо уточнить:
- сферу деятельности;
- тип клиентов – физические или юридические лица;
- примерная годовая выручка;
- общая сумма издержек за тот же период;
- стоимость активов.
Если клиентами являются юридические лица, выгоднее всего работать на общей системе, а если физические – может быть 1 из 4 вариантов:
- УСН.
- ЕСХН.
- ПСН.
- ЕНВД.

При анализе преимуществ и недостатков этих 4 режимов ИП часто исходит только из размера обязательных ежемесячных платежей: чем они меньше, тем лучше. Эта логика оправдана далеко не во всех случаях.
Например, если в ближайшее время предполагается инвестировать в свой бизнес за счет уменьшения прибыли, логичнее выбрать ОСНО. К тому же большое значение имеет и конкретный вид деятельности в том или ином регионе. Поэтому предварительно необходимо сравнить каждый режим, выявить его плюсы и минусы.
Предварительный расчет налога. Примеры
Давайте на одном примере разберем как выбрать систему налогообложения. Проведем предварительный расчет налоговой базы и посмотрим на какая система будет наиболее выгодной.
Налоговая база — это величина, исходя из которой, рассчитывается сумма налога путем умножения налоговой базы на ставку налога.
Рассчитаем налоговую базу за 1 квартал, на примере Александра, ремонтирующего мебель в г. Волгограде, который выполняет работу собственными силами, без привлечения наемных работников.
Итак пройдемся по необходимым показателям:
- Вид деятельности — ремонт мебели.
- Сумма ожидаемого дохода — 300 000 ₽ в квартал.
- Сумма предполагаемых расходов — 90 000 ₽ в квартал (реклама, покупка расходных материалов, транспортные расходы, страховые взносы).
- Количество наемных работников — 0.
- Фиксированные страховые взносы за себя — 10 218,50 ₽ за квартал.
ОСНО
На основной системе налогообложения сложный расчет. Для получения суммы налога по НДС необходимо учитывать покупки товаров с НДС, для уменьшения налога. Для простоты понимания, предположим что все затраты произведенные Александром были без НДС. Тогда для расчета мы берем только сумму дохода, которая у нас составляет 300 тыс. ₽:
Формула НДС: НДС = С / 1,20 × 0,20
где С — сумма с НДС
Налоговая ставка НДС в 2021 году равна 20%
НДС = 300 000 / 1,20 х 0,20 = 50 000 ₽
Подоходный налог (НДФЛ) — для расчета нам необходимо от дохода (без учета НДС) отнять расходы (которые должны быть документально подтвержденными) и умножить на ставку налога, которая равна 13%:
300 000 — 50 000 — 90 000 *13% = 20 800 ₽
Сумму имущественного налога не будем рассчитывать, т.к. это все индивидуально.
Общая сумма налога = 70 800 ₽
УСН 6% доходы
Расчет на данной системе налогообложения максимально прост, нам просто необходимо доходы умножить на ставку налога:
300 000 * 6% = 18 000 ₽
Также на данной системе есть возможность уменьшить налог на сумму уплаченных взносов, в случае уплаты их в отчетном квартале:
18 000 — 10 218,50 = 7 781,50 ₽
Сумма подлежащая к уплате в бюджет = 7 781,50 ₽
УСН 15% доходы минус расходы
На данной системе налогообложения необходимо от доходов отнять расходы (не забываем что на данной системе закрытый перечень расходов) и умножить на ставку налога:
300 000 — 90 000 * 15% = 31 500,00 ₽
Патент
Патент также рассчитывается на основе физического показателя, территориального расположения и вида деятельности.
Стоимость патента за 3 месяца согласно расчету на сайте налоговой составит 6 189 ₽
При уменьшении на сумму страховых взносов, налог к уплате 0 ₽. А так как в данной ситуации получилась, что взносов уплачено больше, чем сумма налога, то остаток можно использовать для уменьшения других патентов по этому же виду предпринимательской деятельности в течение календарного года.
В данном примере Патент является наиболее выгодным видом налогообложения.
Как заплатить налоги ИП онлайн
Если у индивидуального предпринимателя открыт расчетный счет, то заплатить налоги через интернет он может с помощью онлайн-банка. Кстати, банки следят за тем, чтобы определенная доля полученных доходов ИП шла на оплату налогов и взносов. Поэтому лучше все платежи в бюджет проводить именно через расчетный счет, а не наличными или картой. Иначе можно попасть в список неблагонадежных клиентов или доказывать банку, что налоги и взносы действительно перечисляются вовремя.
Те, кто пользуется специализированным бухгалтерским сервисом, тоже могут заплатить налоги или взносы ИП онлайн. Но для этого надо оформить усиленную электронную подпись.
Если же у ИП нет ни расчетного счета, ни доступа к бухгалтерскому сервису, заплатить налоги онлайн он может через
сайт ФНС. Это бесплатно и не требует наличия ЭЦП.
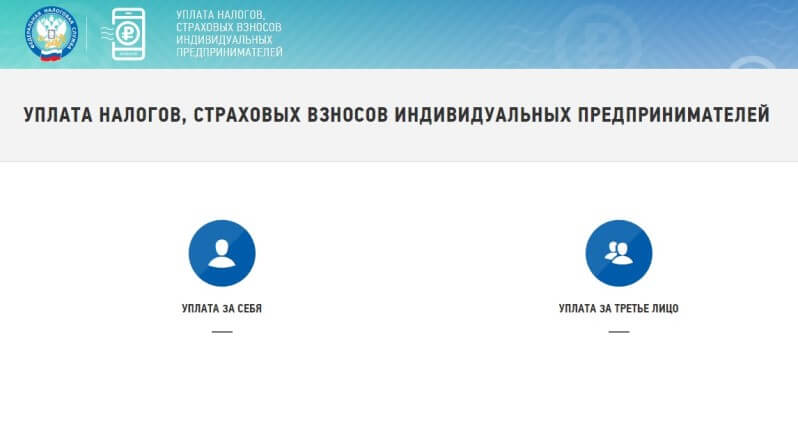
Если вы платите налоги и взносы ИП за себя, то выбирайте первую иконку. Заполнять платежный документ будем с нуля, поэтому на следующем экране нажмите на «Заполнение всех платежных реквизитов документа».
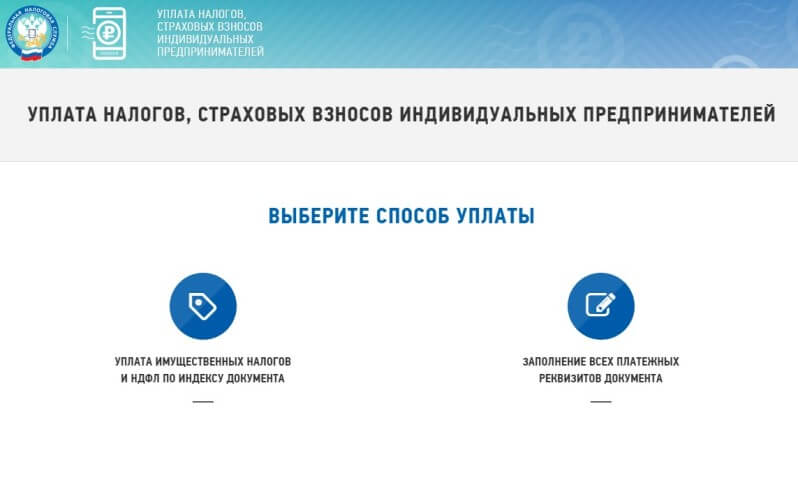
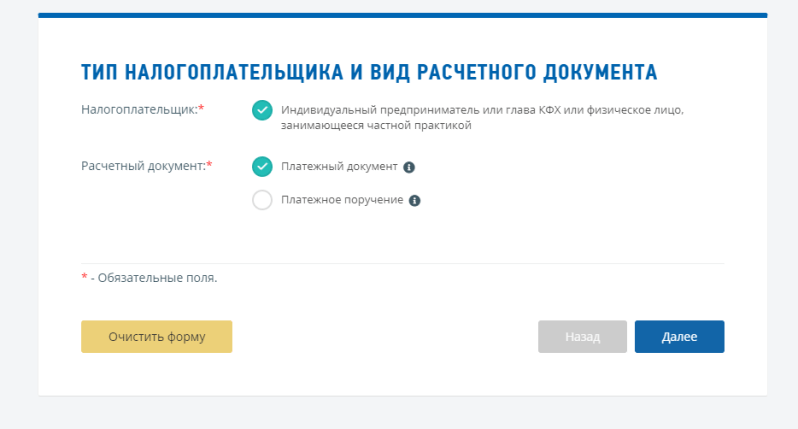
Для оплаты налогов ИП онлайн без расчетного счета выбираем платежный документ.
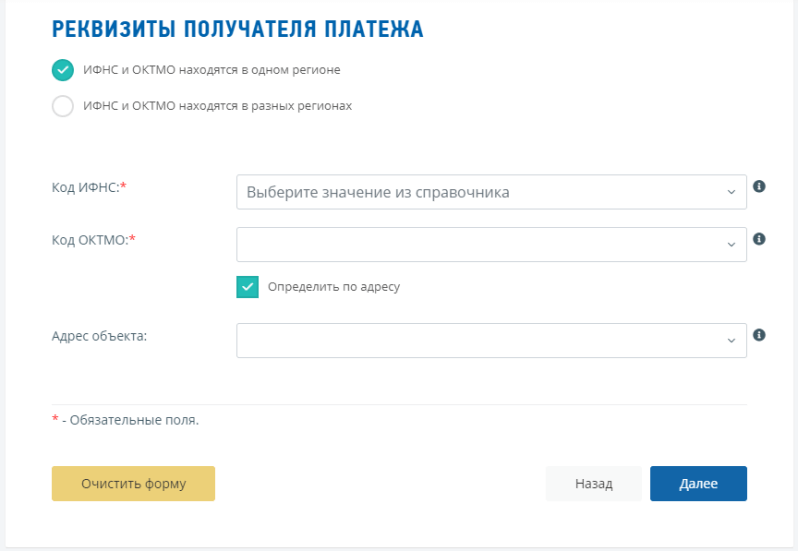
Подготовьте номер своей ИФНС и код ОКТМО, эти данные есть в листе записи ЕГРИП. Если не знаете эти реквизиты, то проставьте галочку «Определить по адресу». Здесь надо будет ввести свой почтовый индекс и полный адрес прописки.
Переходим к заполнению платежных реквизитов. Проще всего это сделать с помощью кодов КБК из таблицы выше. Код вводится без пробелов, например, для УСН Доходы в виде 18210501011011000110.
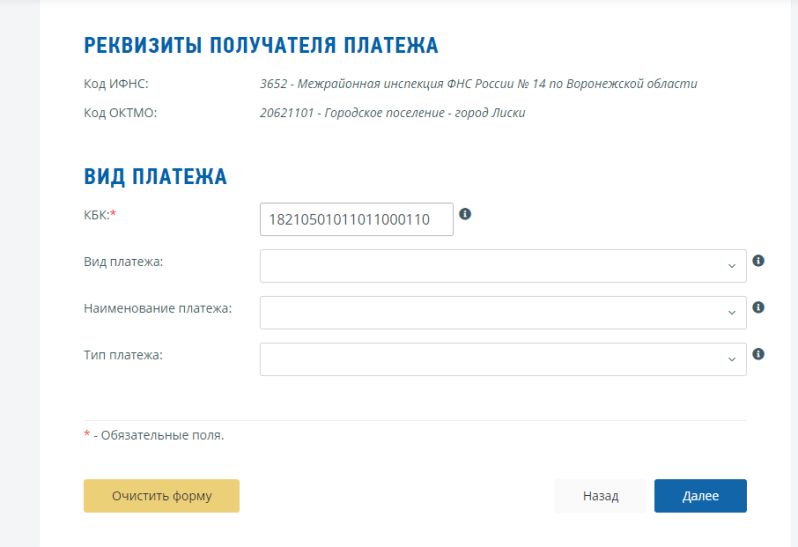
Название налога при этом заполнится автоматически.
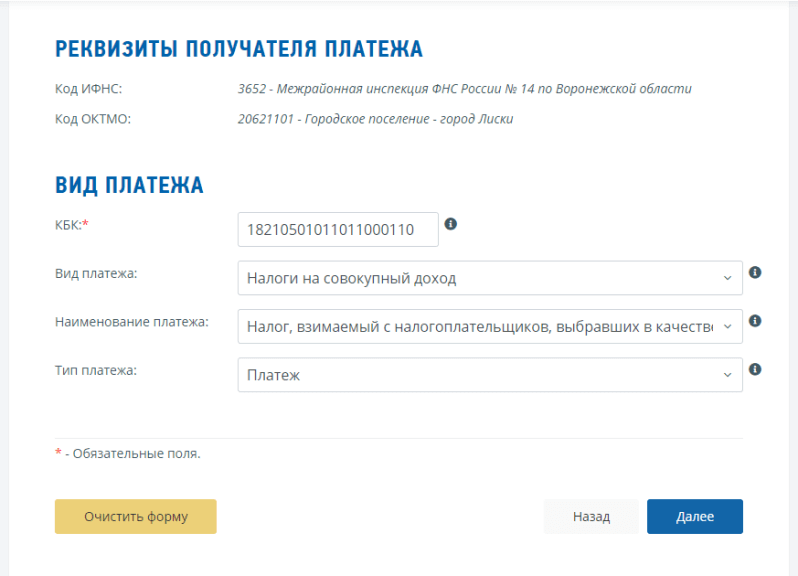
Но можно пойти обратным путем и выбрать вид платежа из выпадающего списка. В этом случае КБК вводить не надо.
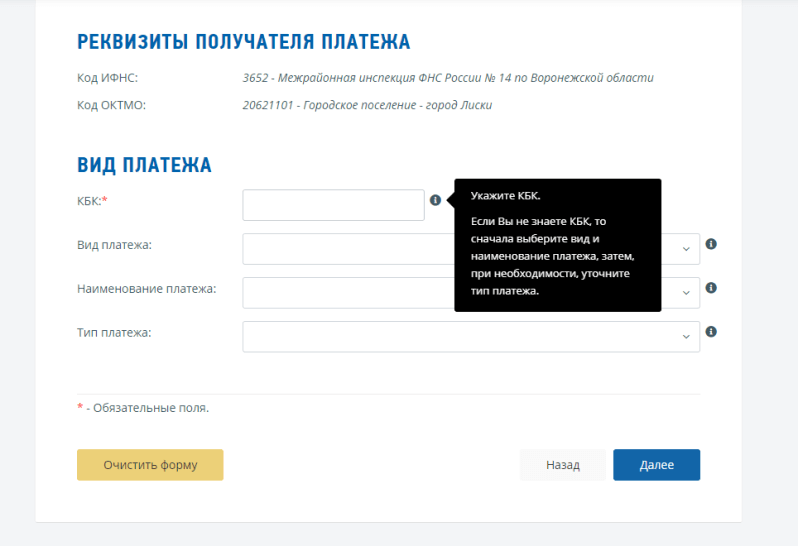
Для выбора платежа на УСН Доходы надо выбрать «Налоги на совокупный доход» и «Налог, взимаемый с налогоплательщиков, выбравших в качестве объекта налогообложения доходы». КБК после этого заполнится автоматически.
На следующем экране выберите статус плательщика, для ИП это «09». Здесь же надо указать основание платежа, в нашем примере это «ТП – платежи текущего года», и сумму налога.
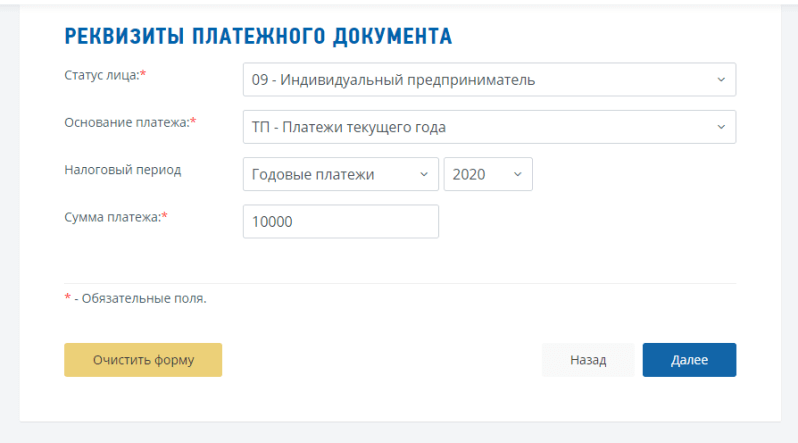
Последние данные для формирования платежного документа — полное имя предпринимателя и его ИНН. Без идентификационного номера провести оплату налогов ИП онлайн невозможно.
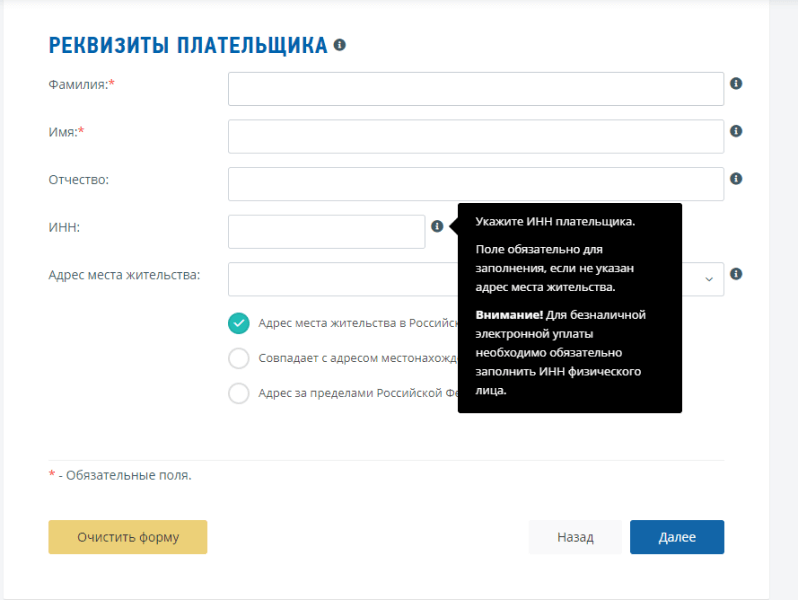
На этом заполнение платежного документа закончено. На следующем экране программа предложит выбрать способ уплаты. Надо выбрать «Через сайт кредитной организации» и конкретный банк из предложенного списка.
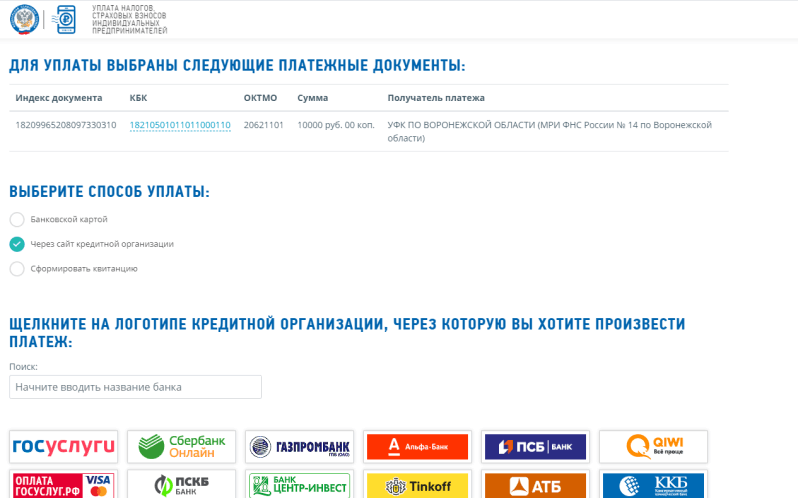
Сохраняйте электронный документ о прохождении платежа.
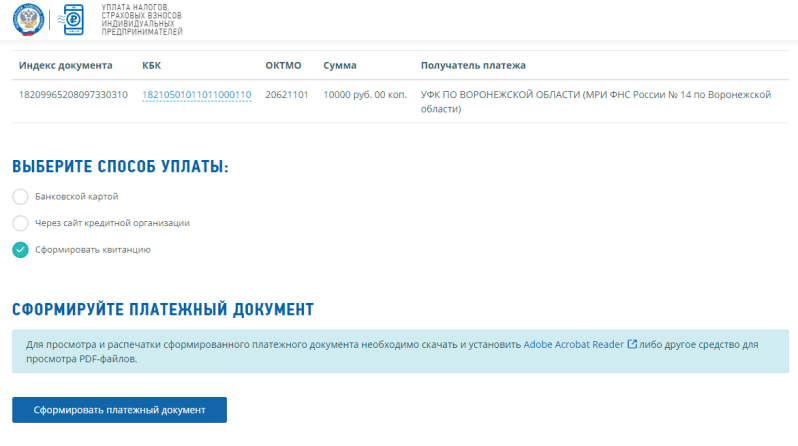
Кроме того, можно использовать этот сервис и для оплаты наличными или картой через банк. Для этого последнем шаге надо выбрать «Сформировать квитанцию» и распечатать ее. В этом случае у вас останется бумажный документ с отметкой банка об уплате.
Шаг 5. Отправка отчёта
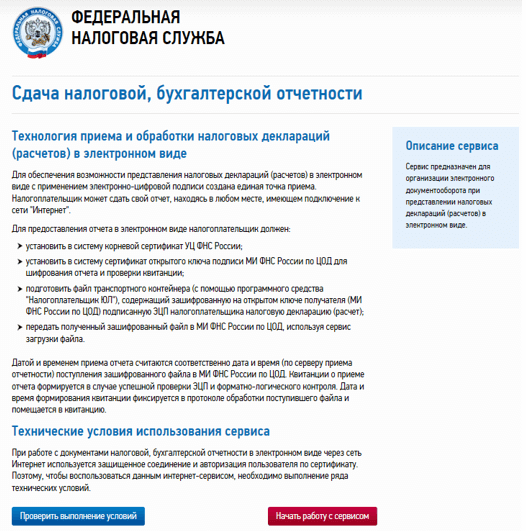
Можно ещё раз проверить исполнение всех условий для работы с КЭП, а затем нажать «Начать работу с сервисом». Загрузится окно профиля – в нём нужно указать ключевую для ИП информацию. Далее во вкладке «Загрузка файла» следует выбрать файл контейнера и нажать «Отправить».
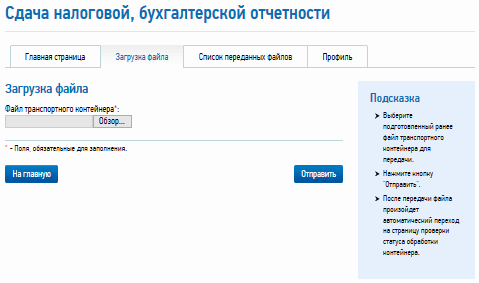
После удачной отправки пользователь увидит свою налоговую декларацию в списке переданных файлов со статусом «В ожидании». Когда статус сменится на «Завершено (успешно)», декларация будет считаться представленной.
На этом рассмотрение вопроса о том, как подать налоговую декларацию для ИП на УСН в режиме онлайн, можно завершить. Как видно, у ФНС нет единого ПО или портала, где ИП через интернет мог бы пройти процесс полностью – от формирования отчёта до его отправки. Пользователям приходится работать с разными сервисами и программами, а это не всегда легко. Надеемся, что наша инструкция в этом поможет.
Налоги и обязательные платежи ИП 2021
Какие налоги платит ИП? Это зависит от того, какую систему налогообложения вы выбрали. Налоги отличаются ставкой, базой, периодом, порядком расчета и сроками уплаты. Если вас интересует, как уменьшить налоги ИП, то надо ознакомиться со всеми системами налогообложения, действующими в РФ.
Предприниматели могут выбрать одну из пяти систем налогообложения для ИП:
- ОСНО или общая система налогообложения – сложная, с высокой налоговой нагрузкой, но позволяющая вести любой вид деятельности и не имеющая никаких ограничений. Работать на ОСНО может любой желающий, но если говорить об уменьшении налогов ИП, то таких возможностей общая система налогообложения для ИП не дает. Ставка на получаемые доходы будет на этом режиме такой же, как и НДФЛ с зарплаты – 13%, а кроме того, надо платить НДС – самый сложный для расчета и уплаты налог. Ставка НДС, в зависимости от категории товара или услуг, составляет от 0% до 20%. Но от уплаты этого налога можно получить освобождение, если доход за три месяца не превысил 2 млн рублей.
- УСН или упрощенная система налогообложения – ее выбирает большинство начинающих предпринимателей. У этого режима есть два варианта: УСН Доходы и УСН Доходы минус расходы, которые сильно отличаются между собой. Если вы выберете объект «Доходы», то налог ИП на УСН в 2021 году составит всего 6% от полученного дохода. Это хороший вариант, если расходы, связанные с бизнесом, у вас небольшие, потому что учитывать затраты на этом режиме нельзя. Если же расходы составляют 65-70% доходов, то выгоднее выбирать УСН Доходы минус расходы. Налоги ИП в этом случае будут рассчитываются по ставке от 5% до 15% на разницу между доходами и расходами. Разрешенные виды деятельности на УСН почти совпадают с видами деятельности, доступными любому ИП на ОСНО.
- ЕСХН или сельхозналог – выгодный режим, на котором надо платить всего лишь 6% от разницы доходов и расходов. Кроме того, с 2019 на этом режиме надо перечислять НДС, от уплаты которого можно освободиться, если доходы не превышают 80 млн рублей в год. Применять ЕСХН вправе только ИП, производящие собственную сельхозпродукцию или занимающиеся рыбоводством, а также те, кто оказывает им определенные услуги.
- ПСН или патентная система налогообложения. Это налоговый режим предназначен только для ИП. Особенность ПСН в том, что налогом облагается не реальный, а рассчитанный государством доход. Виды деятельности ограничены услугами и розницей, но разрешено также мелкое производство: валяной обуви, очков, визиток, ковров, сельхозинвентаря, молочной продукции, хлеба, колбас и др.
- НПД или налог на профессиональный доход — новый режим, который начинался в качестве эксперимента, но с 2021 года действует во всех регионах РФ. Применять его могут только ИП без работников, которые занимаются оказанием услуг, выполнением работ и продажей товаров собственного изготовления.
Все специальные системы налогообложения (УСН, ЕСХН, ПСН, НПД) требуют от предпринимателя соблюдения множества условий: ограничение численности работников, лимит получаемых доходов, определенные виды деятельности и др. Выбор системы налогообложения с учетом всех критериев уже превращается в непростую задачу, а ведь у ИП есть обязанность платить, кроме налогов, еще и страховые взносы за себя.
Взносы ИП за себя – это отчисления в фонды на пенсионное и медицинское обеспечение. Каждый год государство рассчитывает фиксированную сумму, которую ИП должен платить, независимо от того, работал ли он и был ли получен доход (исключение — НПД, где взносы платят добровольно).
В 2021 году фиксированная сумма взносов предпринимателя за себя составляет 40 874 рубля. Если же ваши доходы за год превысили 300 000 рублей, то взносы в ПФР рассчитывают дополнительно, из расчета 1% от дохода сверх лимита.
Собираетесь открыть ИП? Не забудьте про расчетный счёт — он упростит ведение бизнеса, уплату налогов и страховых взносов. Тем более сейчас многие банки предлагают выгодные условия по открытию и ведению расчётного счёта. Ознакомиться с предложениями вы можете у нас на сайте.
Расчёт налоговых платежей на УСН Доходы минус расходы
У тех упрощенцев, которые выбрали этот объект налогообложения, порядок уменьшения налога другой. Уплаченные за себя страховые взносы не уменьшают рассчитанный налог, а просто учитываются вместе с другими расходами ИП.
Для примера возьмём предпринимателя, открывшего небольшую торговую точку. Расходы у него уже существенные: закупка товара, аренда помещения, транспортные расходы и др. Налоговая ставка стандартная – 15%.
В таблице пропишем доходы и расходы ИП по кварталам. Взносы, уплаченные за себя поквартально, будем указывать отдельно.
| Период | Доходы | Расходы, без взносов | Уплаченные взносы |
|---|---|---|---|
|
1 кв. |
320 000 |
243 000 |
6 500 |
|
2 кв. |
382 000 |
196 000 |
10 000 |
|
3 кв. |
158 000 |
84 000 |
13 000 |
|
4 кв. |
570 000 |
310 000 |
11 374 |
|
Всего |
1 430 000 |
833 000 |
40 874 |
Считаем авансовые платежи к уплате:
- за первый квартал – (320 000 – 243 000 – 6 500) * 15% = 10 575 рублей;
- за второй квартал – (382 000 – 196 000 – 10 000) * 15% = 26 400 рублей;
- за третий квартал – (158 000 – 84 000 – 13 000) * 15% = 9 650 рублей.
Рассчитанные налоги для ИП в 2021 году из нашего примера составят (1 430 000 – 833 000 – 40 874) * 15% = 83 419 рублей, но из этой суммы уже уплачено авансом 46 625 рублей. Доплатить надо ещё 36 794 рубля. Что касается дополнительного страхового взноса, который будет уплачен уже в следующем году, то ФНС наконец признала право учитывать расходы при расчёте базы для уплаты взносов (письмо от 01.09.2020 № БС-4-11/14090).
Патентная система
Это одна из любимых систем «сезонных» предпринимателей, так как предусмотрена для налогообложения патентных видов деятельности. Такой патент приобретается на срок 1-12 месяцев и устанавливает налоговую ставку в размере 6% от потенциально возможного дохода (сумму такового определяют местные органы власти). Таким образом, патентная система:
- позволяет работать без привлечения контрольно-кассового аппарата;
- неуплата налогов ИП (НДС, НДФЛ, на имущество) позволяет избавиться от бремени обязательной отчетности;
- предоставляет возможность самостоятельно выбирать сроки действия патента.
Несмотря на ряд преимуществ, ПСН имеет и недостатки:
- невысокая ставка в 6% не всегда является более выгодной, чем 15% ставка ЕНВД – детальные подсчеты показывают, что размер потенциального дохода по ПСН выше, чем при ЕНВД;
- существуют ограничения для ИП по уровню дохода и видам деятельности;
- нет возможности снизить величину налога за счет страховых взносов.
ИП на ЕНВД
Этот режим налогообложения иначе называют «вменёнкой». Индивидуальный предприниматель, выбравший работу на ЕНВД, может заниматься далеко не всеми видами деятельности, а только теми, которые приведены в ст. 346.26 НК РФ. Законодателям на местах дано право уменьшения списка и вообще полного запрета на применение вменёнки (как в Москве, например).
Чтобы определить, какие суммы вменённого налога платит ИП, приходится обращаться к сложной формуле, в состав которой входят такие множители, как:

- базовая доходность, определяемая по таблице из НК РФ и зависящая от вида занятий;
- физический показатель, приведённый в той же таблице;
- величина коэффициента-дефлятора, изменяемая каждый год правительственным указом;
- коэффициент корректировки, утверждаемый региональными законодателями.
Однако индивидуальному предпринимателю нет нужды проводить расчёты и таким образом определять, какой налог у ИП в 2019 году надо вносить в бюджет по «вменёнке». Вменённый налог за год задаётся для конкретного бизнесмена на этом режиме изначально, и в последующем просто уточняется налоговой службой.
Для ЕНВД налог следует платить ежеквартально в первый месяц после его окончания. Другие налоги уплачиваются, только если образуется база для их исчисления. Страховые взносы обязательно платятся за себя, и за наёмных работников, если таковые есть в штате предприятия.
Такие сборы при отсутствии штата работников разрешается вычесть из годового дохода. Если появятся сотрудники, то такую операцию разрешается проделать не более чем в 50% размере от суммы бюджетного платежа.
Кто отвечает за оплату налогов ИП
Перед тем, как рассказать про онлайн-оплату налогов ИП, разберемся, кто несет за это ответственность. В этом вопросе надо разделять налоги физического лица от тех, которые связаны только с бизнесом. Так, налоги на транспорт и имущество предприниматель платит, как обычный гражданин. Уведомления на эти и некоторые другие налоги физлиц направляет ИФНС.
Но налоги, связанные с предпринимательской деятельностью, и страховые взносы за себя и работников ИП рассчитывает самостоятельно
Важно при этом не нарушать установленные налоговым календарем сроки
Если у предпринимателя есть бухгалтер или он передал свой учет на аутсорсинг, все равно стоит уточнять у ответственного лица, вовремя ли перечислены платежи в бюджет. А если бухгалтера нет, то этот вопрос, тем более, надо держать на постоянном контроле.
Для удобства приводим здесь сроки перечисления платежей ИП на разных системах налогообложения.
- УСН: налог по итогам года перечисляется не позднее 30 апреля, за минусом оплаченных авансовых платежей. Авансы платят в течение года, не позднее 25-го числа после окончания каждого отчетного периода, если в нем был получен доход. Это 25 апреля, июля, октября соответственно.
- ОСНО: НДФЛ по итогам года – не позднее 15 июля. Авансы по НДФЛ перечисляют по окончании каждого квартала, не позже 25-го числа следующего месяца. НДС, если от него не получено освобождение, платят ежемесячно, разделив сумму квартального налога на три равных части. Крайний срок – 25 число.
- ЕСХН: аванс за первое полугодие надо перечислить не позже 25-го июля, а крайний срок уплаты годового налога – 31 марта.
- ЕНВД: налог на вмененный доход платят каждый квартал, не позже 25-го числа по его окончании (25 апреля, июля, октября, января соответственно).
- ПСН: налогом является стоимость патента. Крайняя дата уплаты зависит от срока его действия. Если период не превышает 6 месяцев, то оплатить надо до его окончания. Для патентов с более длительным периодом 1/3 часть перечисляют в 90 дней с даты выдачи, остаток – до конца срока действия.
- Страховые взносы за себя в фиксированном размере – в любое время до конца текущего года. Дополнительный взнос с дохода более 300 000 рублей в год – не позже 1 июля следующего года.
Бесплатная консультация по налогам
Чтобы подготовить квитанцию для ИП на сайте налоговой, желательно знать КБК платежа. Это специальные коды бюджетной классификации, которые Минфин установил для каждого вида налогов и взносов. Коды, действующие в 2020 году, утверждены Приказом министерства от 29.11.19 № 207н.
В таблице указаны КБК для уплаты налогов и взносов, действующие в 2020 году.
| Вид платежа | КБК |
|---|---|
| УСН Доходы | 182 1 05 01011 01 1000 110 |
| УСН Доходы минус расходы | 182 1 05 01021 01 1000 110 |
| ЕНВД | 182 1 05 02010 02 1000 110 |
| ЕСХН | 182 1 05 03010 01 1000 110 |
| НДФЛ на ОСНО | 182 1 01 02020 01 1000 110 |
| НДС на ОСНО | 182 1 03 01000 01 1000 110 |
| Взносы на пенсионное страхование | 182 1 02 02140 06 1110 160 |
| Взносы на медицинское страхование | 182 1 02 02103 08 1013 160 |
УСН — упрощенка, не так все просто
УСН имеет свои ограничения. Первый рубеж:
- Не более 100 сотрудников.
- Доход не более 150 млн. руб.;
- Остаточная стоимость основных средств не более 150 млн. руб.
В 2020 году предусмотрены новые лимиты. Второй рубеж:
- По работникам – до 130 чел.;
- По прибыли до 200 млн. руб.
Если предприниматель переступит первый рубеж по численности или прибыли, то он может остаться на УСН, если до конца года вернется в рамки ограничений. Но, ставки до конца года уже будут повышены:
- «Доходы» — 8%;
- «Доходы минус расходы» — 20%.
Если же будет превышен второй рубеж, то придется переходить на ОСНО, с того квартала в котором произошло превышение.
ИП на УСН освобожден от уплаты ЕНВД, НДС и налога на имущество предпринимателя. Вместо этого «упрощенцы» перечисляют единый налог при УСН. При чем, ИП могут самостоятельно выбирать выгодную ставку. Это может быть:
«Доходы» — 6% (региональные власти могут устанавливать пониженные ставки налога – до 1%). В этом случае для расчета налога предприниматель учитывает только свою прибыль. Каждый авансовый и окончательный годовой платеж ИП может уменьшать на сумму страховых взносов.
Если предприниматель работает один, то налог можно снизить до 100%. Если у него есть наемные работники, то в зачет можно принять не только свои страховые, но и отчисления за персонал, однако не более 50%. Ставка подходит, когда у ИП нет постоянных, крупных издержек, или они не могут быть подтверждены документально.
«Доходы минус расходы» — 15% (в некоторых регионах до 5%). Здесь нужно учитывать разницу между всеми поступлениями и издержками. При чем, затраты должны соответствовать перечню, указанному в п. 1 ст. 346.16 НК РФ и иметь документальное подтверждение.
Эта ставка выгодна предпринимателям с постоянными, предсказуемыми издержками более 60-70% (зарплата, аренда, материалы и пр.)
Если рассчитанный налог будет меньше 1% от всех доходов, то придется заплатить минимальный платеж. В размере этого 1% от выручки.
В некоторых регионах власти могут устанавливать налоговые каникулы для вновь зарегистрированных ИП на УСН. Это значит, что ставка «упрощенного» налога в этом случае будет 0%.
Плюсы УСН:
- Небольшой объем отчетности и налоговой нагрузки;
- Возможность снизить налог за счет страховых взносов;
- Пониженные региональные ставки и налоговые каникулы;
- Отмена отчетности в 2020 году для ИП на УСН «Доходы» с онлайн-кассами;
- Возможность выбора ставки.
Минусы:
- Ограничения по численности работников, доходам, стоимости ОС;
- Ограничения по видам деятельности: банки, страховщики, НПФ, ломбарды и пр.
- Можно перейти на УСН или сменить ставку только с начала следующего года (уведомление нужно подать до 31 декабря текущего года);
- Нужно уплачивать минимальный налог на ставке «Доходы минус расходы» даже если был убыток.
Следующий специальный режим – патент. Как понять выгодно или нет его применять?
Шаг 1. Оформление электронной подписи
Перед тем как подать декларацию в цифровом виде, предпринимателю нужно её подписать квалифицированной электронной подписью (КЭП) для работы с ФНС. Если подписи нет, придётся обратиться в любой аккредитованный удостоверяющий центр. Изготовление КЭП обычно занимает день.
Вместе с подписью поставляется специальный USB-носитель, программа криптозащиты и лицензия на неё. Все эти компоненты необходимы, чтобы сдать декларацию по УСН, а также делать запросы через личный кабинет ИП на сайте ФНС. Цена всего комплекта начинается от 2 тыс. рублей. Тут уместно дать ответ на распространённый вопрос: можно ли подать отчёт через интернет бесплатно? Да, но только при том условии, что у ИП уже есть электронная подпись.
Топ вопросов ИП по уплате налогов от подписчиков
- Куда платить страховые взносы в 2019-2020 году?
Ответ: Уплата страховых взносов производиться по месту жительства предпринимателя. Если ИП платит фиксированный платеж «за себя», то все взносы (в том числе 1% превышения доходов) перечисляются в налоговую, по месту прописки.
За работников взносы на ОПС и ОМС перечисляются в ту же налоговую. Отчисления по временной нетрудоспособности, материнству и травматизму уплачиваются в отделение ФСС по месту жительства ИП.
- Как и куда нужно перечислять налоги?
Ответ: оплатить налоги можно онлайн через сайт налоговой, на портале госуслуг либо сбербанк-онлайн. Также можно перечислить налоги со своего расчетного счета с помощью платежного поручения либо наличными через операторов отделений банков (для этого квитанцию можно сформировать самостоятельно на сайте ФНС).
Все налоги перечисляются по реквизитам налоговой инспекции. В зависимости от выбранного режима платежи могут направляться либо в налоговую по месту жительства ИП (УСН, ОСНО) либо в некоторых случаях при применении ЕНВД и патента по месту ведения бизнеса.
При уплате НДФЛ за работников налог перечисляется по месту прописки ИП (кроме ЕНВД и Патента. В этом случае по месту ведения деятельности).
- Если ИП не работает, нужно ли платить налоги?
Ответ: если предприниматель фактически не работает, но не снялся с учета в налоговой, то он обязан уплачивать страховые взносы за себя в полном размере (за исключением случаев, указанных в п. 1,3,6-8 Федерального закона от 28 декабря 2013 года N 400-ФЗ «О страховых пенсиях»). Кроме того, если ИП является плательщиком ЕНВД или ПСН, то обязанность по перечислению этих налогов никто не отменяет, даже если предприниматель фактически не работает или не получает прибыли.
- Можно ли совмещать несколько режимов?
Ответ: можно совмещать:
- УСН + ЕНВД;
- УСН + ПСН;
- ЕНВД + ПСН;
- ЕНВД + ЕСХН;
- ПСН + ЕСХН;
- ОСНО + ЕНВД.
Нельзя совмещать:
- ОСНО + УСН;
- ОСНО + ЕСХН;
- УСН + ЕСХН.
При совмещении налоговых систем ИП должен вести раздельный учет всех показателей (прибыли, расходов, сотрудников и пр.) по каждому режиму.

Итак, теперь вы точно знаете: как ИП платит налоги, когда и сколько, все подробности и нюансы расчетов с бюджетом. Но это далеко не все, что нужно знать, чтобы грамотно вести свой бизнес и не разориться на штрафах.
Поэтому обязательно подпишитесь на наши новости, так вам не нужно будет тратить время на поиск актуальных и проверенных данных, чтобы быть в курсе всех налоговых перипетий. Мы регулярно готовим свежие обзоры, рекомендации и разъяснения
Не потеряйте важной информации!
Подпишись
Не упусти важные новости
*Мы беспокоимся о вашей безопассности и не рассылаем спам!

PDF-материал для ИП и ООО
6 простейших способов сэкономить на налогах до 100% от оборота
Бесплатно
Шаг 4. Подготовка отчёта
Перед тем как сдать декларацию по УСН для ИП через интернет, её необходимо подготовить.
Если ПО уже установлено, можно формировать отчёт по УСН. Если же нет, программу следует скачать и установить по инструкции, ссылка на которую также приводится на сайте ФНС.
При первичном запуске нужно ввести информацию о предпринимателе:
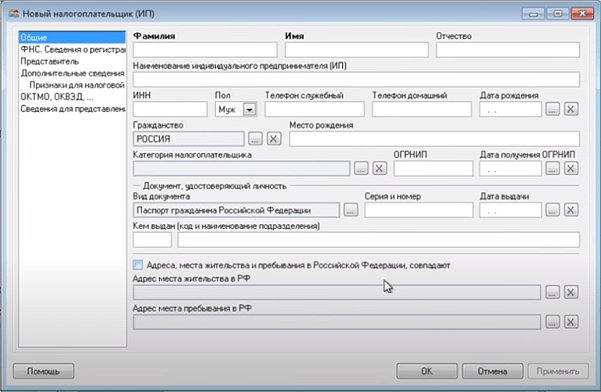
Далее в разделе «Документы» выберите пункт «Налоговая отчётность», а в появившемся списке – декларацию по УСН:
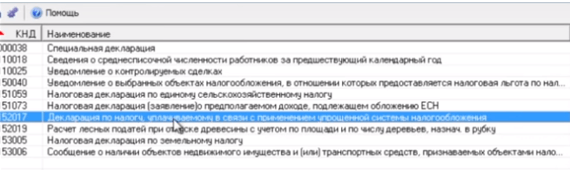
Будет создана пустая форма отчёта. Некоторые её поля заполняются автоматически, сведения же для других нужно выбрать из списка или внести. Чтобы рассчитать сумму налога, нужно нажать «Р» (расчёт). Для проверки правильности заполнения формы по контрольным соотношениям есть кнопка «К» (контроль).
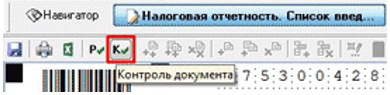
Если система выдаёт сообщение, что проверка пройдена, и ошибок нет, декларацию УСН можно сохранить и закрыть. При обнаружении ошибок система подскажет, в каких полях они допущены.
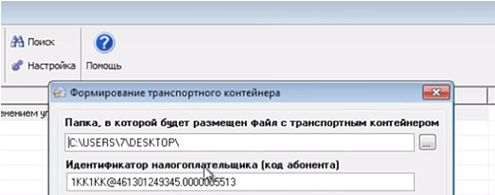
Далее нужно скачать декларацию для отправки, а точнее, выгрузить транспортный контейнер с ней, нажав соответствующую кнопку в верхнем меню. Данные отчёта по УСН ИП надо ещё раз проверить, и если всё правильно – подтвердить, нажимая соответствующие кнопки в диалоговых окнах. В последнем окне требуется указать путь для формирования контейнера и ввести идентификатор абонента, полученный на предыдущем шаге:
В результате декларация по УСН будет выгружена в указанную папку.

