Капитализация процентов по вкладу
Содержание:
- Как выбрать вклад с капитализацией
- FAQ — часто задаваемые вопросы и ответы на них
- Как выбрать вклад с капитализацией процентов — пошаговая инструкция для новичков
- Как выбрать вид вклада?
- Способы оценить реальную капитализацию криптовалюты
- Кому подходит капитализация процентов?
- Периодичность начисления дохода
- Капитализация компаний
- Зачем нужна капитализация и в чем её суть
- Жизненно важные коэффициенты оценки
- Как работает недостаточная капитализация
- Как открыть вклад с капитализацией: пошаговая инструкция
- Виды капитализации
- Заключение
Как выбрать вклад с капитализацией
Что такое капитализация вклада и, как она работает, мы уже рассмотрели. Теперь попробуем разобраться в том, как выбрать себе выгодный вклад с капитализацией процентов.
Шаг 1. Выбираем банк
Еще совсем недавно, когда интернет – технологии еще не были так сильно развиты, человек выбирал себе банк, который находится «через дорогу».
Сегодня, когда интерне стал доступен для всех, человек может выбрать себе банк и заключить договор в режиме онлайн. У человека появилась возможность открыть вклад даже в том банке, которого нет в его городе. У вкладчиков появилась возможность выбирать наиболее подходящий для себя банк из множества банков с большим количеством условий.
Если вы выберете банк, находящийся в непосредственной близости от вас, то вы сможете самостоятельно оценить его качество работы. А собрать реальные и неподдельные отзывы намного легче, чем при заключении договора в режиме онлайн.
Выбирая себе банк для вклада, необходимо обратить внимание на его рейтинг. Для чего нужно будет посетить интернет портал Банка России, где вы найдете всю необходимую вам информацию обо всех параметрах и проблемах кредитных организаций
Шаг 2. Проводим анализ имеющихся вкладов
После того, как вы выберете банк, вам будет необходимо изучить все предложения по имеющимся вкладам в банке
Особое внимание следует обратить на процентную ставку банка, возможность его пополнения и частичного снятия, минимальную сумму и срок размещения
Очень удобно, когда вклад предусматривает возможность пополнения и частичного снятия без потери процентов. Особенно тогда, когда необходимо накопить очень крупную сумму денег.
В любом случае, выбирать программу вклада необходимо исходя из его целей, вашего финансового положения и ожидаемых перспектив в будущем
Это очень важно. Если случится так, что вам придется закрывать вклад до окончании его срока, вы потеряете процентный доход
Шаг 3. Рассчитываем эффективную процентную ставку
При выборе вклада обращайте внимание не на указанные процентные ставки, а эффективные процентные ставки, которая поможет вам оценить общий реальный доход за весь срок с учетом процентов.
Эффективная процентная ставка рассчитывается по формуле:

где: ЕС –эффективная ставка,
С – номинальная ставка (указана в договоре),
N – количество периодов капитализации в год,
m – количество повторений периодов размещения (если вклад размещается на 1 год, то m=1, если на два года, то m=2 и т.д.).
Приведем примерный расчет эффективной процентной ставки.
Допустим, на ваш вклад установлена процентная ставка, равная 12% годовых с ежемесячной капитализацией процентов. Подставив имеющиеся данные в формулы, получим:

Таким образом, наша эффективная процентная ставка равняется 12%. То есть, разместив свои денежные средства под 12% годовых с ежемесячной капитализацией, вы ежегодно будете получать доход в размере 12,68% от внесенной на вклад суммы.
Такой расчет можно произвести более легким способом, воспользовавшись специальным онлайн – калькулятором.
Если ваш вклад предусматривает пополнение, то на ваш доход окажет непосредственное влияние сумма дополнительных взносов, что, естественно, увеличит размер начисленных и капитализированных процентов. А частичное снятие средств со вклада приведет к уменьшению получаемого дохода.
Шаг 4. Проводи анализ и сравнение полученных результатов
После того, как вы рассчитаете эффективную процентную ставку по всем выбранным вами вкладам, необходимо буде провести анализ и сравнение всех этих вкладов по таким параметрам, как:
- возможный срок договора;
- наличие и периодичность капитализации;
- размер эффективной ставки;
- возможность пополнения, а также частичного снятия;
- наличие или отсутствие условия пролонгации.
Лучше всего все имеющиеся данные занести в таблицу Excel. Так вы более наглядно увидите всю имеющуюся у вас информацию, и вам легче будет ее сравнить.
Шаг 5. Выбираем подходящий для вас вклад
Возможный полученный доход – это основной критерий, по которому происходит выбора оптимального вклада. Только здесь всегда необходимо помнить, что если ваша процентная ставка будет выше ставки рефинансирования, увеличенной на 5%, то с разницы между ставками будет взиматься подоходный налог.
Приведем пример. Допустим, ставка по выбранному вкладу 17%, ставка рефинансирования 10%, к которой добавляем 5%, получаем 15%. С разницы 17% — 15% = 2% дохода придется заплатить НДФЛ.
Например, размещаем 100 тыс. руб., на 1 год под 17% годовых. Доход составит 17 тыс. руб. Максимальный необлагаемый доход рассчитывается по ставке 15% (10%+5%) и равен 15 тыс. руб. Разница составляет 2 тыс. руб. С нее то и будет удержан НДФЛ в сумме 700 руб. (2000*35%).
FAQ — часто задаваемые вопросы и ответы на них
По традиции в конце публикации ответим на вопросы, которые чаще всего возникают у вкладчиков.
В зависимости от того, зачем проводятся расчеты, можно выделить несколько вариантов калькуляторов, которые используются для расчета вкладов.
Предлагаем воспользоваться нашим депозитным калькулятором, который поможет произвести расчёт процентов по вкладу онлайн:
Виды онлайн калькуляторов для расчета параметров вклада:
- Калькуляторы на сайтах банков, предлагающих открыть вклад. Найти их можно на странице выбора депозитов. При расчетах таким калькулятором придется вводить минимум данных – сумму, срок вклада, дату оформления, а также планируемые пополнения (если предусматриваются). Ставка и другие параметры депозита настраиваются автоматически.
- Калькуляторы, расположенные на тематических (финансовых) сайтах. Данный вариант подходит тем вкладчикам, которые еще не определились в какой банк нести свои средства. Здесь можно найти полезную информацию о депозитах, предлагаемых различными кредитными организациями. Используя такие калькуляторы, вкладчик должен вводить довольно много параметров, ведь характеристики вкладов в каждом банке различны. Придется, в том числе, указывать наличие капитализации и ее периодичность.
- Сайты-калькуляторы. В последнее время растет популярность специализированных интернет ресурсов, которые представляют собой калькуляторы вкладов с максимальным набором полезных функций. В дополнение к характеристикам, используемым в других калькуляторах, здесь используются: выбор типа ставки (фиксированная или плавающая); возможность пополнения и снятия; учет налогообложения. Кроме того, здесь дается подробное описание всех используемых функций. Такой подход приводит к тому, что расчет получается максимально точным и подробным.

Пример онлайн-калькулятора вкладов с капитализацией и пополнением
Выбирая калькулятор вкладов онлайн, следует понимать, что в любой программе для расчетов могут возникнуть погрешности. Они существенно отличаются для каждого из типов калькулятора и могут возникать по разным причинам.
Основные причины погрешностей в расчетах при использовании онлайн калькулятора:
- самые простые программы не учитывают многих параметров – налогообложение дохода, комиссии и прочие;
- некоторые калькуляторы не позволяют предусмотреть изменение дохода в случае внесения дополнительных взносов или снятия части суммы вклада;
- в банках по разному относятся к начислению процентов, если срок окончания выпадает на выходной.
Все указанные выше обстоятельства приводят к возникновению погрешностей. Следует иметь в виду, что для простейших программ она может быть достаточно большой.
Естественно, вкладчик имеет полное право отказаться от дальнейших отношений с банком, в котором у него закончился депозит.
Однако далеко не все знают, какие действия следует предпринять, чтобы проблем с получением средств не возникло, а проценты не были потеряны. Поэтому ниже мы приводим подробную пошаговую инструкцию.
Шаг 1. Посещение офиса банка
Если условиями договора предусматривается автоматическая пролонгация депозита, но вкладчик принял решение забрать свои деньги из банка, придется обратиться в банк. Сначала достаточно проконсультироваться, для чего обратиться в офис, позвонить на горячую линию или пообщаться с консультантом на сайте.
Чаще всего, чтобы отказаться от пролонгации депозита, приходится обратиться в отделение кредитной организации. Но точно необходимость этого могут подтвердить только сотрудники конкретного банка.
Шаг 2. Оформление заявления
В отделении кредитной организации, скорее всего, придется заполнить заявление в письменном виде. Образец этого документа в каждом банке разный, поэтому оформлять его заранее смысла нет.
Шаг 3. Расторжение договора вклада
На основании написанного заявления договор депозита вне зависимости от того, был ли он пролонгирован, будет расторгнут.
Шаг 4. Получение денег
На последнем шаге остается только забрать средства. Получить их можно наличными или переводом на другой свой счет, реквизиты которого указываются в заявлении.
Как выбрать вклад с капитализацией процентов — пошаговая инструкция для новичков
Итак, мы разобрались с понятием капитализации и сроками ее проведения.
Предлагаю приступить к прочтению пошаговой инструкции по выбору вклада с капитализацией процентов.
Шаг 1. Выбираем банк
Возможность открывать вклады онлайн значительно расширила круг банковских учреждений для этих целей. Если раньше россияне открывали вклады в банках только своего города, то теперь можно воспользоваться услугами кредитных организаций из любого уголка РФ.
Это, конечно, здорово! Только нам, вкладчикам, головной боли добавилось! Вопрос, в каком банке открыть вклад стало решать сложнее. Выбор значительно расширился. И если в своем городе банк можно посетить, посмотреть, что да как, собрать реальные отзывы у соседей и друзей, то удаленно этого сделать невозможно.
Посетите сайт Банка России. В разделе «Информация по кредитным организациям» можно найти сведения по проблемным банкам. Отобрав несколько наиболее приглянувшихся банков, приступайте к анализу условий по предлагаемым депозитам.
Шаг 2. Изучаем предложения по вкладам
Прочтите условия по вкладам, которые наиболее точно соответствуют всем вашим требованиям
Обратите внимание на ставки, возможность пополнения и частичного снятия
Пополнять счёт и снимать с него часть денег — очень удобно. Если вы делаете долгосрочные вложения (от 1 года), то вам может потребоваться снять какую-то сумму. Возможность частичного снятия позволит это сделать, не расторгая договор. Или у вас появятся свободные деньги, которые имеет смысл довложить на уже открытый вклад.
Не забудьте проанализировать условия по капитализации ваших вложений, сроки ее проведения.
Вспомните наши расчеты и их результат: чем чаще проводится капитализация, тем больший доход вы получите!
Шаг 3. Рассчитываем эффективную процентную ставку
При выборе вклада рекомендую рассчитывать эффективную процентную ставку по нему, ведь именно она и позволяет оценить общий реальный доход за весь срок с учетом процентов.
Для расчета эффективной ставки следует воспользоваться специальной формулой.

где: ЕС –эффективная ставка, С – номинальная ставка (указана в договоре), N – количество периодов капитализации в год, m – количество повторений периодов размещения (если вклад размещается на 1 год, то m=1, если на два года, то m=2 и т.д.).
Пример
Предположим мы решили разместить в депозит 50 тыс. руб. под 9% годовых сроком на 1 год с ежемесячным начислением %, с капитализацией. Подставляем имеющиеся данные в нашу формулу и получаем:

Итак, согласно проведенным расчетам, эффективная ставка равна 10% и именно по ней будет получен наш общий доход.
Проще всего рассчитать эффективную ставку с помощью специальных онлайн-калькуляторов.
Следует помнить, что пополнение вклада (если оно предусмотрено договором) увеличивает основную сумму, на которую начисляются проценты. Чем больше основная сумма, тем больше сумма процентного и капитализируемого дохода.
И наоборот — частичное снятие уменьшает «тело» депозита и, как следствие, снижает его доходность.
Шаг 4. Сравниваем полученные результаты
Используя способы расчетов, представленные выше, можно просчитать необходимые показатели по вкладам, которые вызвали у вас наибольший интерес. Это позволит сделать окончательный выбор.
К основным сравниваемым показателям относятся:
- депозитные ставки;
- сроки размещения средств;
- возможность пополнения/снятия;
- схема начисления %;
- наличие/отсутствие капитализации;
- пролонгация — есть/нет (пролонгация вклада — продление срока размещения денег).
Шаг 5. Выбираем наиболее доходный вклад
Вы открываете вклад в первую очередь для получения дополнительного дохода. Значит, это первое, что будет иметь значение при принятии окончательного решения.
Разумеется, необходимо выбирать наиболее доходный вклад. Однако помните, что если ставка по выбранному вкладу выше ставки рефинансирования, увеличенной на 5%, то с разницы банком будет удержан налог по ставке 35%. Поясню на примере.
Пример
Ставка по выбранному депозиту 17%. Ставка рефинансирования 10%, добавляем 5%, получаем 15%. Следовательно, с разницы придется заплатить НДФЛ.
Допустим, размещаем 100 тыс. руб., на 1 год под 17% годовых. Доход составит 17 тыс. руб. Максимальный необлагаемый доход рассчитывается по ставке 15% (10%+5%) и равен 15 тыс. руб. Разница составляет 2 тыс. руб. С нее то и будет удержан НДФЛ в сумме 700 руб. (2000*35%).
Как выбрать вид вклада?
Перед тем как положить деньги на счет в банк, следует хорошо проанализировать все предложения и условия по вкладам. Вот несколько советов, которые позволят вам вложить деньги выгодно и получить наибольший доход.
Обязательно проанализируйте вашу финансовую ситуацию на данный момент и попытайтесь спрогнозировать ваши потребности в самом ближайшем будущем. Но если вы точно уверены, что деньги не понадобятся вам в ближайший год, то стоит сделать выбор в пользу вклада с капитализацией. Но если есть вероятность, что деньги будут вам нужны, то лучше предпочесть вклад с возможностью снятия полной или хотя бы частичной суммы вклада без потери накопленных к тому времени процентов.
Выбирая среди банковских предложений обязательно делайте расчеты. Если ставка по депозиту с капитализацией равна ставке по депозиту без нее, то первый вариант точно будет выгоднее. Если ставки отличаются, то попросите банковского сотрудника сделать вам расчет итогового дохода. Кроме этого, практически все банки предлагают рассчитать итоговый доход при помощи онлайн-калькулятора, который вы сможете найти на сайте банка. Вы сможете менять сумму и срок вклада, применять капитализацию или убирать ее. Из получившихся вариантов вы сможете выбрать самый выгодный для вас.
И, конечно, не стоит забывать о том, что надежность банка должна быть на первом месте при выборе вариантов. Практически по каждому банку сейчас можно найти информацию в интернете в свободном доступе. Изучайте информацию и тщательно ее анализируйте
Обращайте внимание на время существования банка, его место в независимом рейтинге, репутацию, список владельцев, а также анализируйте структуру активов
Но самое важное – банк должен входить в систему страхования вкладов, ведь так вы будет застрахованы от его банкротства или, например, отзыва лицензии
На данный момент максимальная сумма возмещения составляет 1,4 млн рублей. Помните, что вам всегда придется делать выбор между предложением с высокой процентной ставкой и предложением от надежного банка
Выбирайте оптимальный по надежности и прибыльности вариант.
Подводя итоги, можно сказать, что очень важно провести тщательный анализ и расчеты перед тем, как положить деньги в банк. Капитализация процентов на счету по вкладу является отличным вариантом получения дополнительной прибыли
Если банк предлагает вам одинаковую процентную ставку по вкладу с капитализацией и без нее, то отдавайте предпочтение первому варианту. С ним ваш доход будет больше без дополнительных вложений.
Способы оценить реальную капитализацию криптовалюты
Для того, чтобы оценить реальную капитализацию токена, можно попробовать проанализировать дополнительные факторы. По мнению большинства аналитиков, самым объективным является количество пользователей сети и количество транзакций в криптовалюте. Отслеживая динамику этих показателей в течение конкретного отрезка времени, можно определить рост или падение ликвидности монеты и интереса к ней. Как правило – пропорционально движется и цена.
До лета 2017 года цена на Биткоин росла прямо пропорционально увеличению количества пользователей сети. Далее произошел скачок цены вверх, и зависимость прервалась. Однако рост курса криптовалюты сопровождался другим объективным фактором – ростом объемов.
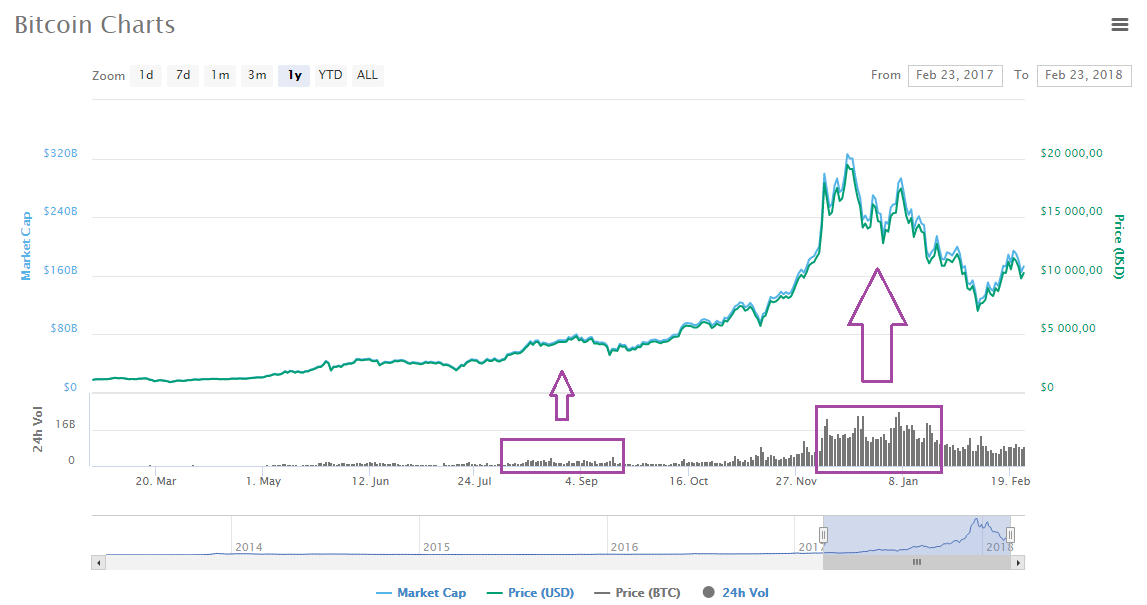 Объемы торгов начали расти с июля 2017 года, а в конце года увеличились еще в 10 раз – пропорционально увеличению курса. В этой ситуации скачок цены, каким бы феноменальным он ни был, можно назвать справедливым, так как он был подкреплен ликвидностью. Если бы цена выросла при низких объемах торгов, это свидетельствовало бы только о том, что какой-то «кит» толкает ее вверх, манипулируя рынком и пользуясь отсутствием других крупных игроков.
Однако анализ объемов сам по себе несколько сложнее, чем может показаться. Рост объемов не всегда совпадает с ростом цены и резкое увеличение объемов торгов не нужно воспринимать как сигнал на покупку. Объемы свидетельствуют о том, что изменение цены было поддержано большим количеством токенов, вне зависимости от того, выросла цена или упала.
Если строить на этом торговую стратегию, то скорее имеет смысл искать дивергенции между ценой и объемами и совершать сделки в подобных ситуациях.
Кому подходит капитализация процентов?

Капитализация — это начисление процентов на проценты. Выгодность предложения оценить не так сложно, однако такой формат партнерства устроит далеко не каждого. Есть категория людей, которые оформляют вклады с целью создать себе дополнительный источник дохода. Для них ежемесячные выплаты являются обязательным условием партнерства. Рассматривать капитализацию в их ситуации не имеет смысла. Другое дело, когда основная цель открытия депозита заключается в увеличении капитала. Капитализация — это именно та услуга, которая позволит накапливать средства в несколько раз быстрее. Универсальным форматом партнерства тут станет программа вкладов не только с капитализацией, но и с возможностью пополнения счета. Большинство программ предусматривает возможность пополнения вклада на сумму, не превышающую первичный взнос. Начисление процентов на проценты будет выгодным только для определенной категории клиентов и практически бесполезно для другой.
Периодичность начисления дохода
Выше в формулах мы рассмотрели вариант, когда доходность начисляется 1 раз в год. Кроме ежегодной капитализации бывает:
- ежемесячная,
- ежеквартальная,
- ежедневная.
Формула расчета немного поменяет свой вид:

Появляется буква n – это периодичность начисления дохода.
При ежемесячном начислении n = 12, ежеквартальном n = 4, ежедневном n = 365 или 366.
Давайте сравним действие “снежного кома” при разной периодичности. Оставим наши первоначальные условия.
| Срок вклада | Сумма на счете, руб. | ||
| % 1 раз в год | % 1 раз в квартал | % 1 раз в месяц | |
| 1 год | 10 500 | 10 509,45 | 10 511,62 |
| 2 года | 11 025 | 11 044,86 | 11 049,41 |
| 3 года | 11 576,25 | 11 607,55 | 11 614,72 |
Как мы видим, чем чаще начисляются проценты, тем выше наша доходность. Отличия кажутся очень незначительными, но еще раз повторю, что на эффективность влияют 4 фактора:
- Первоначальная величина депозита.
- Процентная ставка.
- Срок накопления.
- Периодичность начисления дохода.
При увеличении любой составляющей эффект станет более внушительный. Для иллюстрации составим аналогичную таблицу, но изменим условия:
- первоначальная сумма – 1 000 000 руб.,
- срок – 5 лет,
- ставка – 7 % годовых.
| Срок в годах | Сумма на счете, руб. | ||
| % 1 раз в год | % 1 раз в квартал | % 1 раз в месяц | |
| 1 | 1 070 000 | 1 071 859 | 1 072 290 |
| 2 | 1 144 985 | 1 148 972 | 1 149 897 |
| 3 | 1 225 043 | 1 231 439 | 1 232 925 |
| 4 | 1 310 796 | 1 319 929 | 1 322 053 |
| 5 | 1 402 552 | 1 414 777 | 1 417 624 |
Представленная формула расчета применяется к любой периодичности, в том числе и к ежедневной. Но, изучив предложения банков, я не нашла таких условий. При необходимости расчеты теперь вы можете сделать и самостоятельно.
Капитализация компаний
Каждая коммерческая компания, всякий бизнес имеют свою стоимость, как и любой товар.
Стоимость компании на рынке в определенный момент времени называется капитализацией компании.
Рассматривая частный случай компании, которая является акционерной и размещает свои акции на фондовом рынке. Определить ее капитализацию довольно просто. Достаточно узнать общее количество акций, выпущенных данной организацией, и умножить это количество на рыночную стоимость одной акции в настоящий момент.
Если же компания не является акционерной, то ее капитализацию можно определить по одному из следующих методов:
- по размеру прибыли (чаще всего берут ее годовой показатель);
- по размеру суммы основного (средства производства и прочий актив, не вступающий в процесс обращения) и оборотного (инвестиции в текущее производство) капитала.
Капитализация, как показатель успешности компании, не достаточно объективно показывает экономическое состояние фирмы. Ведь ее значение актуально лишь на момент анализа.
Например, сегодня акция компании Х стоит 10 долларов, а завтра только 5, следовательно, показатели этой компании сегодня и завтра будут отличаться ровно в 2 раза.
Зачем нужна капитализация и в чем её суть
 Объяснение термина капитализации простое: накопленные за определённый временной отрезок проценты просто добавляются к сумме депозита, которую человек разместил в банке. Это проводит к увеличению величины депозита, поэтому при следующей капитализации проценты будут начислены уже на большую сумму.
Это особенно заметно при капитализации каждый календарный месяц и каждый квартал. Благодаря подобным манипуляциям доход человек получает не только от изначально внесённой суммы. Если же договор допускает возможность пополнения счета на любую сумму, благодаря такой схеме начисления процентов клиент заработает ещё больше. Ввиду сложности выполнения расчётов возможной прибыли схему называют «сложные проценты». Итоговая (эффективная или реальная) ставка по такому договору будет выше заявленной изначально.
Сегодня в банках страны можно найти разные депозитные программы с капитализацией. Исключение – ежедневная схема, которая на рынке практически не встречается.
Важно не путать срок капитализации и срок начисления процентов. Последний может происходить каждый день, но общая сумма процентов будет прибавляться к телу вклада ежеквартально.. Выгода налицо, но в реальности такие вклады обычно выдаются под более низкий процент, чем обычные.
Поэтому необходимо не только сравнить процентную ставку, но и оценить частоту капитализации и просчитать возможную прибыльность в том или ином случае.
Что нужно для вычисления дохода от капитализации и правда ли это выгодно
Выгода налицо, но в реальности такие вклады обычно выдаются под более низкий процент, чем обычные.
Поэтому необходимо не только сравнить процентную ставку, но и оценить частоту капитализации и просчитать возможную прибыльность в том или ином случае.
Что нужно для вычисления дохода от капитализации и правда ли это выгодно
Для этой цели используется формула:
I=S*(1+r/m)m*v, здесь:
I – сумма средств, которую клиент получает, как только период действия договора истекает;
S – внесённая сумма при открытии;
R – определённая договором ставка;
M – число периодов начисления (например, при ежемесячной капитализации значение равно 12);
V – период, на который депозит открыт.
Пример. В качестве примера рассмотрим депозит сроком на год, под 6,5% годовых и в сумме 5 тысяч рублей. По договору капитализация будет ежеквартальной. Высчитывать прибыль от эффективной процентной ставки удобней всего в несколько этапов:
6,5/100/4=0,016 – получаем процентную ставку для вклада в этом примере;
Проценты по истечении 1 квартала равны 81 руб. (5000*0,016);
За третий квартал получаем 82 руб. путём проведения нехитрых вычислений (5000+81,25)*0,016;
По аналогии считаем третий квартал – (5000+81,25+82,57)*0,016. Итого 83 руб.;
Итого за год к 5 тысячам изначальной суммы вклада добавим проценты за весь период 81 руб., 82 руб. и 83 руб. Полученную сумму умножаем на 0,016=85 руб.
Итого с суммы 5000 рублей за год человек получит прибыль в размере 333 рубля. Изначальная ставка была 6,5% годовых, теперь же с учётом капитализации мы видим, что эффективная ставка равна 6,69%.
Для этого разделим величину возможного дохода на сумму начальной инвестиции. Удобней всего выполнить расчёты потенциальной прибыли, используя для этого онлайн-калькулятор или попросить банковского работника сделать это. Пример наглядно показывает, что частота капитализации оказывает прямое влияние на доход клиента.
Если же человек оформит депозит на тех же условиях, но без капитализации, он получит всего 325 руб.
Рассчитать прибыль от такого банковского продукта в разы проще: достаточно просто поделить сумму на число месяцев, на которые депозит открывается. Если же гражданин выбирает обычную программу, в рамках неё проценты не присоединяются к сумме депозита, а выплачиваются заданным способом. Это может быть перевод на банковский счёт, платёжная карта или выплата наличными.
Жизненно важные коэффициенты оценки
Изучая рыночную капитализацию, инвесторы также должны узнать несколько важных коэффициентов, которые могут иметь значение. Эти коэффициенты учитывают рыночную капитализацию.
- Соотношение цены и прибыли. Используется для оценки будущей прибыли, которую можно ожидать от покупки акций компании. Для расчета этого коэффициента РК делится на чистую прибыль за 12 месяцев.
- Соотношение цены и свободного денежного потока. Это соотношение рассчитывается путем деления РК на свободный денежный поток за 12 месяцев. Это также используется для прогнозирования ожидаемой прибыли.
- Соотношение цены и балансовой стоимости. Для расчета РК делится на общую балансовую стоимость компании. Это рассчитывается путем вычитания общей стоимости обязательств из общей балансовой стоимости активов учреждения.
- Соотношение стоимости предприятия и EBITDA. Измеряет операционную прибыль, которую можно ожидать в краткосрочной перспективе. EBITDA означает прибыль до вычета процентов, налогов, износа и амортизации. Стоимость компании (EV) рассчитывается путем добавления рыночной капитализации к стоимости привилегированных акций, долговых обязательств и вычета общей суммы денежных средств. Коэффициент рассчитывается путем деления EV на EBITDA.
Как работает недостаточная капитализация
Недостаточный капитал – это черта, которая чаще всего встречается в молодых компаниях, которые не могут адекватно предвидеть первоначальные затраты, связанные с запуском бизнеса. Недостаточная капитализация может привести к значительному торможению роста, поскольку у компании может не быть ресурсов, необходимых для расширения, что в конечном итоге приведет к ее краху. Недокапитализация также может иметь место в крупных компаниях, которые берут на себя значительные суммы долга и страдают от плохих условий работы.
Ключевые моменты
- Компании с недостаточным капиталом не имеют достаточного капитала, чтобы платить кредиторам, и им часто необходимо занимать больше денег.
- Молодые компании, которые не до конца понимают первоначальные затраты, иногда недокапитализированы.
- Начиная, предприниматели должны активировать свои финансовые потребности и расходы, а затем допустить большую ошибку.
- Если компания не может генерировать капитал с течением времени, шансы обанкротиться увеличиваются, поскольку она теряет способность обслуживать свои долги.
Если недокапитализация обнаруживается достаточно рано и если у компании есть достаточные денежные потоки, она может пополнить свою казну путем продажи акций, выпуска долговых обязательств или получения долгосрочного возобновляемого кредита с кредитором. Однако, если компания не может обеспечить чистый положительный денежный поток или получить доступ к каким-либо формам финансирования, она, скорее всего, обанкротится.
Недостаточная капитализация может иметь ряд причин, в том числе:
- Плохие макроэкономические условия, которые могут привести к трудностям с привлечением средств в критические моменты
- Неполучение кредитной линии
- Рост финансирования за счет краткосрочного капитала, а не постоянного капитала
- Плохое управление рисками, например, отсутствие страховки или недостаточная страховка от предсказуемых бизнес-рисков
Как открыть вклад с капитализацией: пошаговая инструкция
Открыть вклад с капитализацией достаточно просто. Как говорится, «любой каприз за ваши деньги». Банки охотно принимают на хранение сбережения граждан, но не всегда предлагают взамен выгодные условия. О том, как обдуманно подойти к открытию депозита и не допустить ошибок, мы расскажем далее.
Этап 1. Выбор банка.
Сегодня перед вкладчиками стоит поистине широкий выбор банков. Многие прогрессивные компании предлагают оформить вклад онлайн, даже жителям других городов.
Прописка и географическая доступность банка перестали быть значимыми параметрами. Поэтому выбор банка для открытия депозита теперь базируется на других характеристиках.
К ним относятся:
- Рейтинги банка;
- Отзывы об учреждении;
- Его финансовое положение.
Поможет в выборе сайт Банки России (banki.ru) – там можно найти много полезной информации по каждому банку, зарегистрированному на территории РФ.
На первом этапе можно остановиться на нескольких банках с наилучшей репутацией, а далее приступать к изучению их предложений по вкладам.
Этап 2. Выбор вклада.
При выборе вклада необходимо сравнить несколько предложений по:
- Процентным ставкам (чем больше – тем лучше);
- Срокам капитализации (чем чаще – тем лучше);
- Срокам размещения средств (на какой срок вы готовы отказаться от использования сбережений);
- Валюте тела вклада и начисляемых процентов (иногда основной вклад остается в рублях, а проценты начисляются в валюте согласно текущему курсу);
- Наличию пролонгации (продление срока вклада);
- Возможностям пополнения и снятия, досрочного закрытия (пополняемые вклады способны принести еще больше дохода, а для долгосрочных вложений не лишней будет возможность частичного снятия средств без потери процентов).
Ранее мы уже упоминали расчет эффективной процентной ставки, который позволяет привести несколько разных вкладов к одному знаменателю.
Рассмотрим еще один, немного отличающийся, вариант этой формулы: (1+R/100/m)m/n—1.
Обозначения переменных мы оставили теми же:
- R – годовая процентная ставка по договору;
- m – количество капитализаций в год;
- n – количество лет.
Так можно рассчитать фактический процент начисления, который применяется во вкладах.
Этап 3. Открытие счета.
Когда банк и тариф выбраны, можно брать с собой сбережения и отправляться в банк. Определяя сумму вклада, будьте осмотрительны и не отдавайте в банк весь свой капитал.
Большинство тарифов не допускает безболезненного преждевременного снятия наличных.
Договор с банком необходимо тщательно проверить перед подписанием:
- Верно ли указаны паспортные данные;
- Совпадают ли условия, сумма и порядок начисления процентов с оговоренными ранее;
- Может ли банк самостоятельно изменять процентную ставку;
- До какого числа действует договор и предусмотрена ли автоматическая пролонгация.
Сейчас многие банки предлагают возможность открытия вклада онлайн. Условия такой услуги можно уточнить на сайте банка или у его операторов.
Виды капитализации
Условно капитализацию делят на 3 вида в зависимости от ее денежного выражения:
Малая – до 1 млрд $
Примеры в России: Белуга Групп, АВТОВАЗ, КАМАЗ, Мечел, НКНХ и др. Как правило, эти эмитенты входят во 2-й и 3-й котировальный список на бирже. Инвестиции в них более рискованные, но потенциально могут дать и большую доходность за счет имеющегося потенциала к росту.
Средняя – от 1 до 10 млрд $
Примеры: Детский мир, Лента, Русагро, ФосАгро, Магнит и др. Риск инвестиций меньше, потенциальная доходность выше среднее, т. к. есть все возможности к развитию и росту показателей.
Высокая – более 10 млрд $
Это наши гиганты, которые называют “голубыми фишками”: Газпром, Сбербанк, Лукойл, Яндекс, НЛМК, Роснефть и др. Риск вложения в такие компании значительно ниже, чем в перечисленные выше, но и доходность в перспективе они могут давать небольшую или не давать вовсе из-за достигнутого потолка роста. В кризис их котировки медленнее падают и быстрее восстанавливаются, потому что велико доверие со стороны инвесторов, есть поддержка государства и финансовых структур.
Заключение
Рассмотренные выше примеры подтверждают тот факт, что рыночная капитализация криптовалют не только не всегда достоверна, но и совершенно бесполезна в прогнозировании дальнейшего движения цены. Если ее график 1:1 повторяет движение цены, то капитализация никак не может стать опережающим индикатором.
Из прочих показателей самым перспективным для использования в фундаментальном анализе являются объемы. Сравнивая динамику цены и объемов, можно выявить моменты расхождений, например, когда цена резко пошла в рост без поддержки объемов. В такой ситуации имеет смысл стать в короткую позицию – ведь с приходом на рынок крупных игроков подобная «перекупленность» будет быстро компенсирована, как было видно на скриншотах выше.


