Калькулятор усн
Содержание:
- Порядок расчета за квартал и за отчетный период
- Общая ставка, минимальный налог и упрощенная система налогообложения
- Кто может применять
- Плюсы и минусы
- Сроки выплаты и некоторые нюансы
- Калькулятор УСН от Контур.Бухгалтерии
- Сроки сдачи отчетности
- Минимальный налог на УСН Доходы минус Расходы
- Налоги и обязательные платежи ИП 2021
- Режимы налогообложения и подробное описание УСН 6%
- Минимальный налог: когда платить, а когда нет
- Еще 3 действия «упрощенца», чтобы застраховаться от штрафов
- Как использовать калькулятор УСН 6% 2019 для ИП
- Правила пользования калькулятором
- Когда учитывать доходы УСН
- Порядок расчета за квартал и за отчетный период
Порядок расчета за квартал и за отчетный период
Налоги по упрощенке выплачиваются частями. Согласно НК РФ, ИП должен отчисляться авансовые платежи в конце каждого квартала. Существуют фиксированные даты, до которых нужно провести все переводы в налоговую. Помимо авансов, которых за год получается 3 (за первый, второй и третий сроки), в конце отчетного периода необходимо рассчитать и начислить годовой налог. Как у авансов, так и у годового налога есть свои особенности вычисления.
Так как УСН 6 является упрощенной системой, все вычисления несложные. Чтобы узнать аванс за определенный квартал, необходимо:
- рассчитать доход;
- умножить его на действующую налоговую ставку (на данный момент она равна 6%).
Далее необходимо оплатить аванс. Сделать это можно по реквизитам КБК.
Сложности могут возникнуть только в случае ошибок при расчетах со стороны предпринимателя. Чтобы они не возникали, налоговая база (средства, с которых выплачивается УСН) суммируется нарастающим итогом.
Чтобы понять, как именно доходы вычисляются нарастающим итогом и какой размер аванса нужно оплатить, следует рассмотреть простой пример. В первом отчетном периоде доход индивидуального предпринимателя составил 100 000 рублей. Во втором – 50 000 рублей. В первом квартале авансовый платеж рассчитывается по упрощенной формуле: прибыль, умноженная на 6%. Аванс за первый квартал составит 6000 рублей, которые необходимо перевести в налоговый орган.
Затем, начиная со второго квартала, действуют вычисления по нарастающему итогу. Во втором отчетном периоде налог высчитывается следующим образом: (доход за первый квартал доход за второй квартал)*6% — аванс за предыдущий (первый квартал). Итого получается: 150 000*0,06=9000 рублей, 9000-6000 (авансовый платеж за 1 квартал)=3000 рублей. За второй квартал ИП отчисляет 3000 рублей аванса.
Годовой налог рассчитывается также по принципу нарастающего итога. Прибыль за весь налоговый период умножается на 0,06, затем из полученной суммы вычитаются уже отчисленные платежи за 1, 2 и 3 кварталы.
Общая ставка, минимальный налог и упрощенная система налогообложения
Для предприятий, выбравших в качестве системы налогообложения УСН доходы минус расходы, установлена основная ставка 15%. Региональные власти обладают правом устанавливать дифференцированную ставку от 5 до 15%, в зависимости от региона (п. 2 ст. 346.20 НК). Не потребуется платить налог на УСН 15 — доход минус расход при условии, что доходная и расходная часть равны нулю. Если результаты учета выявили убыток (расходы оказались выше доходной части), предприятию необходимо уплатить сумму минимального налога. При УСН — доходы минус расходы ставка составляет 1%, исчисляется от величины общего дохода и оплачивается по общим правилам. Также потребуется доплатить минималку в бюджет (п. 6 ст. 346.18 НК РФ), если сумма налога, исчисленная по основной ставке, оказалась меньше чем 1%.
Каким образом осуществляется расчет и оплата налога в течение года:
- Сумма авансовых платежей = (доходы – расходы) × 15% или ставку, действующую в регионе.
- Сумма годовых платежей = (доходы − расходы) × 15% − сумма авансовых платежей.
Проверка соотношения величин обычного и минимального налога осуществляется по итогам года (абз. 3 п. 6 ст. 346.18 НК РФ). Сумма разницы между минимальным налогом, исчисленным по ставке 1% от величины дохода, и налогом, рассчитанным по ставке 15% от прибыли, организацией зачитывается в расходах следующего налогового периода (абз. 4 п. 6 ст. 346.18 НК РФ). Налогоплательщик также вправе уменьшить налогооблагаемую базу на величину убытка, полученного в предыдущих налоговых периодах (п. 7 ст. 346.18 НК РФ).
Кто может применять
Применение льготной системы налогообложения предполагает, что она доступна только для тех субъектов бизнеса, которые соответствуют критериям применения ее, установленным НК РФ:
- Главным критерием использования УСН является среднесписочная численность субъекта хозяйствования, которая не может превышать 100 человек.
- Кроме того учитывается размер получаемых за год доходов. Для перехода на УСН выручка субъекта за 9 месяцев не должна быть больше 112,5 млн. рублей. Налогоплательщик утрачивает право на льготный режим, если его годовые доходы превышают 150 млн. рублей.
- Также учитываются остаточная стоимость основных средств, которая не должна превышать 150 млн. рублей, доля в уставном капитале упрощенца, приходящаяся на одного юрлица, не может быть более 25 %, у организации не должно быть филиалов.
Внимание! При несоответствии им, субъект утрачивает право на льготный режим. То есть система УСН доходы доступна на предпринимателей и организаций, отнесенных к малому бизнесу.
Плюсы и минусы
Все режимы по упрощенному налогообложению в нашей стране призваны облегчить ведение отчетности и суммы налогов для малого и среднего бизнеса. Режим УСН (доходы минус расходы) 2017 года преследует те же цели. Минимальная бухгалтерская отчетность, низкие ставки, подача одной декларации по итогам года — все это неоспоримые плюсы данной системы.
На сегодняшний день она считается одной из самых популярных в стране. При открытии компании стоит заранее просчитать, какой из двух режимов будет более выгоден.
Однако Налоговый Кодекс вводит ряд ограничений для компаний, желающих работать согласно данному режиму. Так, банки, пенсионные фонды, МФО, игорный бизнес, недропользователи, адвокаты, нотариусы и другие компании и физические лица не имеют права на УСН. Дополнительно ограничены в выборе и организации, при деятельности которых выполняются следующие условия:
- имеются филиалы;
- доходность превышает 120 миллионов рублей (на 2017 год), для 2016 года эта сумма равняется 79 740 000 рублей;
- штат насчитывает свыше 100 сотрудников;
- организация является плательщиком единого сельскохозяйственного налога (ЕСХН).
Введение налога на имущество вряд ли сможет стать негативным фактором при выборе системы, по крайней мере, за последние годы никаких серьезных изменений в статистических данных ФНС не произошло.
Сроки выплаты и некоторые нюансы
Простота расчета налога УСН 6 процентов очевидна многим. Применяя такой режим, декларацию придется подавать всего лишь раз в год. Это упрощает жизнь многим предпринимателям. Однако нельзя забывать о том, что существуют сроки авансовых платежей по УСН. Они представляют собой уплату налога по нарастающему остатку за каждый квартал. Годовой платеж и декларация подаются по итогам всего периода.
Все сроки выплат указаны в таблице ниже:
|
1 квартал |
25 апреля |
|
2 квартал |
25 июля |
|
3 квартал |
25 октября |
|
4 квартал для ИП (включая подачу декларации) |
30 апреля |
|
4 квартал для ООО (включая подачу декларации) |
31 марта |
Обращаем внимание на то, что указаны крайние сроки выплат и представления отчетности по итогам налогового периода. За несвоевременную оплату назначается пеня, а задержка финальной отчетности грозит штрафом
Калькулятор декларации УСН — это удобное средство подсчета своих налогов онлайн, однако, научиться считать самостоятельно должен каждый индивидуальный предприниматель.
Важно! Данный налог может быть рассчитан с уменьшением авансового платежа на сумму страховых взносов.
Уменьшение платежей предусмотрено как для организаций с сотрудниками, так и для ИП без работников, которые вносят взносы только за себя. При этом действуют следующие условия:
- если у ИП или ООО есть работники, уменьшить сумму к оплате можно максимум на 50%;
- если ИП работает без сотрудников и платит взнос только за себя, то право уменьшить авансовый платеж на всю сумму страховых действует без ограничений.
Также обращаем внимание на то, что некоторые индивидуальные предприниматели платят дополнительные взносы за превышение лимита доходности в размере 1%. После уплаты взноса можно уменьшить платеж и на эту сумму
При выборе режима налога УСН 6% действует ряд ограничений. Некоторые компании не имеют права использовать его согласно ограничению по виду деятельности. Также по-прежнему действует ограничение по максимальному доходу. В 2017 году согласно новому закону лимит значительно увеличен. Сумма, при которой предприниматели смогут оставаться на упрощенке увеличена до 120 миллионов рублей. Закон вступает в силу с 1 января 2017 года.
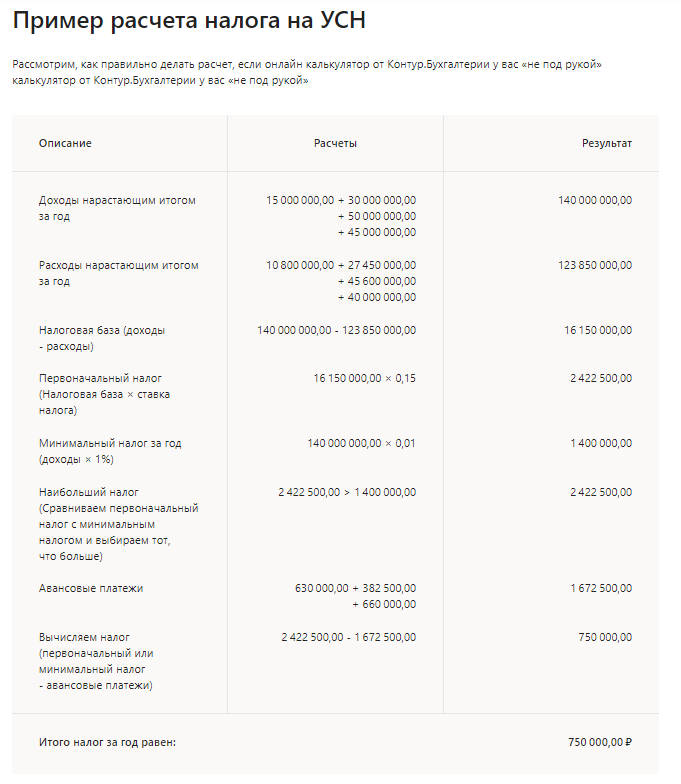
Калькулятор УСН от Контур.Бухгалтерии
Топ-1 по запросу в поиске Google. Удобный интерфейс. Можно выбрать расчётный период, организационную форму — ИП или ООО, налогооблагаемую базу. Сервис автоматически подставляет ставку 6 % для «Доходов» и 15 % для «Доходы минус расходы», но значение можно поменять вручную, что удобно для регионов, где ставка снижена. На УСН 15 % можно учесть убытки прошлых лет и уплаченный торговый сбор.

Для подсчета налоговой нагрузки на УСН 6 % укажите доходы, страховые взносы и торговый сбор по кварталам, а также уплаченные авансовые платежи. Для УСН 15 % — доходы и расходы по кварталам, а при наличии и торговый сбор.
Система автоматически рассчитает налог к уплате за год. Если вы вписывали авансовые платежи, то сервис покажет, какую часть осталось доплатить. А если у вас переплата, то калькулятор укажет сумму к возмещению.
Калькулятор Контур.Бухгалтерии показывает срок уплаты налога и КБК, который нужно указать в платежном поручении. Также под калькулятором дан подробный разбор расчета именно по вашим цифрам.
Сроки сдачи отчетности
Для ИП и юридических лиц, которые используют упрощенный режим налогообложения, декларация УСН подается раз в год. Многие считают эту систему очень удобной для малого и среднего бизнеса. Однако, существует обязанность вносить авансовые платежи раз в квартал, не нарушая установленных налоговой инспекцией сроков
Таким образом, нужно брать во внимание следующие даты:
- 25 апреля — последний срок выплаты авансового платежа за 1 квартал;
- 25 июля — за полугодие;
- 25 октября — за 3 квартал.
Расчет УСН доходы минус расходы производится нарастающим итогом с начала года, а по его окончании сдается декларация в соответствующие сроки:
- для юридических лиц — до 31 марта года, следующего за отчетным;
- для физических лиц (ИП) — до 30 апреля года, следующего за отчетным.
То есть, предприниматели, отработавшие 2016 год, обязаны подать декларации по УСН 30 апреля и 31 марта в 2017 году соответственно.
Нарушение сроков
В случае несвоевременной уплаты авансовых платежей штрафов не предполагается, однако, начисляется пеня в размере 1/300 от ставки рефинансирования Центрального Банка РФ.
Что касается несвоевременной подачи итоговой декларации за отчетный период, которым является год, то в этом случае предусмотрен штраф. Он не фиксируемый и может составлять 20% от суммы налога к оплате.
Налоговая отчетность должна восприниматься предпринимателями серьезно вне зависимости от вида деятельности и оборотов компании.
Минимальный налог на УСН Доходы минус Расходы
Согласно ст. 346.18 НК РФ, налогоплательщик, применяющий объект налогообложения УСН Доходы минус расходы, должен уплатить минимальный налог, если сумма налога, рассчитанная обычным порядком (в том числе и при применении дифференцированной налоговой ставки), меньше, чем сумма минимального налога, т.е. 1% от доходов.
Обратите внимание: налоговой базой для расчета минимального налога будут не доходы, уменьшенные на величину расходов, а полученные доходы. При этом минимальный налог рассчитывается только для варианта УСН Доходы минус Расходы
Минимальный налог рассчитывают и уплачивают только по итогам налогового периода (календарного года), по итогам отчетных периодов (1 квартал, полугодие и 9 месяцев) минимальный налог не считают и не выплачивают.
✐ Пример ▼
Организация, работающая на УСН Доходы минус расходы и применяющая налоговую ставку 15%, получила следующие итоги 2021 года:
- доходы 10 млн рублей;
- расходы 9,5 млн рублей.
Налоговая база для расчета единого налога обычным порядком составила 500 тыс. руб. (10 000 000 руб. минус 9 500 000 руб.), а сумма единого налога по итогам года равна 75 тыс. руб. (500 000*15% = 75 000).
Минимальный налог составит 100 000 руб. (доходы 10 000 000 *1%), заплатить надо большую из этих сумм, т.е. 100 000 рублей. При этом учитываются все авансовые платежи, если они были уплачены.
Если вы не успели вовремя заплатить налоги или взносы, то помимо самого налога, придется также заплатить неустойку в виде пени, рассчитать которую можно с помощью нашего калькулятора:
Чтобы вы без каких-либо материальных рисков могли попробовать вариант аутсорсинга бухучета и решить подходит ли он вам, мы совместно с фирмой 1С готовы предоставить нашим пользователям :
Что мы имеем в сухом остатке после такого подробного знакомства с УСН Доходы минус расходы? Однозначно — этот налоговый режим является самым выгодным для российского налогоплательщика в случае, если налог рассчитывается на базе полученных доходов. Но здесь нельзя упускать из виду два момента:
1. Самостоятельный учет и отчетность для руководителя бизнеса или ИП будет значительно сложнее (в сравнении с УСН Доходы), в связи с большим количеством нюансов признания расходов. Возможно, придется закладывать расходы на бухгалтера или специализированный сервис, впрочем, эти суммы даже для малого бизнеса можно признать несущественными.
2. Серьезная бюрократическая помеха в виде повышенного внимания налоговых органов к заявленным расходам. С этой проблемой тоже можно справиться, если соблюдать следующие правила:
- осознанный выбор контрагентов. Достаточно один раз разработать внутреннее положение о порядке проверки партнеров и соблюдать его;
- документальное оформление расходов должно вестись согласно правилам учета. Каждый расход подтверждается дважды – документом об оплате и об осуществлении хозяйственной операции;
- быть готовым обосновать произведенные расходы деловой целью, т.е. направленностью на получение прибыли;
- помнить, что не все произведенные расходы можно учесть, даже если они были продиктованы предпринимательской необходимостью.
Собственно, внимания контролирующих органов ни одному бизнесмену и так не избежать, даже если он просто зарегистрировал ИП и не ведет деятельность. Нашей задачей было ознакомить вас с теми условиями, которые необходимо соблюдать при работе на УСН Доходы минус расходы, чтобы они не стали для вас в дальнейшем неприятным сюрпризом. Ну а кто предупрежден – тот вооружен!
Налоги и обязательные платежи ИП 2021
Какие налоги платит ИП? Это зависит от того, какую систему налогообложения вы выбрали. Налоги отличаются ставкой, базой, периодом, порядком расчета и сроками уплаты. Если вас интересует, как уменьшить налоги ИП, то надо ознакомиться со всеми системами налогообложения, действующими в РФ.
Предприниматели могут выбрать одну из пяти систем налогообложения для ИП:
- ОСНО или общая система налогообложения – сложная, с высокой налоговой нагрузкой, но позволяющая вести любой вид деятельности и не имеющая никаких ограничений. Работать на ОСНО может любой желающий, но если говорить об уменьшении налогов ИП, то таких возможностей общая система налогообложения для ИП не дает. Ставка на получаемые доходы будет на этом режиме такой же, как и НДФЛ с зарплаты – 13%, а кроме того, надо платить НДС – самый сложный для расчета и уплаты налог. Ставка НДС, в зависимости от категории товара или услуг, составляет от 0% до 20%. Но от уплаты этого налога можно получить освобождение, если доход за три месяца не превысил 2 млн рублей.
- УСН или упрощенная система налогообложения – ее выбирает большинство начинающих предпринимателей. У этого режима есть два варианта: УСН Доходы и УСН Доходы минус расходы, которые сильно отличаются между собой. Если вы выберете объект «Доходы», то налог ИП на УСН в 2021 году составит всего 6% от полученного дохода. Это хороший вариант, если расходы, связанные с бизнесом, у вас небольшие, потому что учитывать затраты на этом режиме нельзя. Если же расходы составляют 65-70% доходов, то выгоднее выбирать УСН Доходы минус расходы. Налоги ИП в этом случае будут рассчитываются по ставке от 5% до 15% на разницу между доходами и расходами. Разрешенные виды деятельности на УСН почти совпадают с видами деятельности, доступными любому ИП на ОСНО.
- ЕСХН или сельхозналог – выгодный режим, на котором надо платить всего лишь 6% от разницы доходов и расходов. Кроме того, с 2019 на этом режиме надо перечислять НДС, от уплаты которого можно освободиться, если доходы не превышают 80 млн рублей в год. Применять ЕСХН вправе только ИП, производящие собственную сельхозпродукцию или занимающиеся рыбоводством, а также те, кто оказывает им определенные услуги.
- ПСН или патентная система налогообложения. Это налоговый режим предназначен только для ИП. Особенность ПСН в том, что налогом облагается не реальный, а рассчитанный государством доход. Виды деятельности ограничены услугами и розницей, но разрешено также мелкое производство: валяной обуви, очков, визиток, ковров, сельхозинвентаря, молочной продукции, хлеба, колбас и др.
- НПД или налог на профессиональный доход — новый режим, который начинался в качестве эксперимента, но с 2021 года действует во всех регионах РФ. Применять его могут только ИП без работников, которые занимаются оказанием услуг, выполнением работ и продажей товаров собственного изготовления.
Все специальные системы налогообложения (УСН, ЕСХН, ПСН, НПД) требуют от предпринимателя соблюдения множества условий: ограничение численности работников, лимит получаемых доходов, определенные виды деятельности и др. Выбор системы налогообложения с учетом всех критериев уже превращается в непростую задачу, а ведь у ИП есть обязанность платить, кроме налогов, еще и страховые взносы за себя.
Взносы ИП за себя – это отчисления в фонды на пенсионное и медицинское обеспечение. Каждый год государство рассчитывает фиксированную сумму, которую ИП должен платить, независимо от того, работал ли он и был ли получен доход (исключение — НПД, где взносы платят добровольно).
В 2021 году фиксированная сумма взносов предпринимателя за себя составляет 40 874 рубля. Если же ваши доходы за год превысили 300 000 рублей, то взносы в ПФР рассчитывают дополнительно, из расчета 1% от дохода сверх лимита.
Собираетесь открыть ИП? Не забудьте про расчетный счёт — он упростит ведение бизнеса, уплату налогов и страховых взносов. Тем более сейчас многие банки предлагают выгодные условия по открытию и ведению расчётного счёта. Ознакомиться с предложениями вы можете у нас на сайте.
Режимы налогообложения и подробное описание УСН 6%
Под двумя режимами УСН подразумевают:
- выплаты 6% от фактической прибыли предприятия;
- оплата налога в размере 15% от разницы между доходами и расходами.
Не все начинающие предприниматели знают, как правильно выбрать тот или иной режим. На самом деле, необходимо просчитывать, что выгоднее в конкретном отдельном случае. Менять режим налогообложения в течение года нельзя.
Что касается режима УСН (доходы) 6%, то он рассчитывается исключительно исходя из денежного выражения всех доходов организации или ИП. Расходы на размер налога не оказывают влияния.
Рассчитать налог можно по формуле:
УСН 6%=ОД*6%
где ОД есть общий доход.
Не стоит забывать о том, что с 2015 года все предприниматели на упрощенке обязаны выплачивать налог на имущество. Это нововведение, к которому еще не все успели привыкнуть.
Минимальный налог: когда платить, а когда нет
На ставке «Доходы минус расходы» «упрощенцы» платят минимальный налог, когда затрат за год больше дохода. Эту сумму калькулятор посчитает автоматически. Так что не удивляйтесь, если на УСН 15% будет показан налог к уплате при фактическом убытке.
Минимальный налог рассчитывается по итогам всего года, а не по квартальным платежам. Так что если в течение года у «упрощенца» расходы больше выручки, то просто не придется платить авансы. Ставка минимального налога 1% от всех доходов единая и для организаций, и для предпринимателей.
Теперь, как не терять вычеты, если они не до конца использованы в текущем периоде. Какие можно переносить, а какие сгорят?
Еще 3 действия «упрощенца», чтобы застраховаться от штрафов
- После того, как налог посчитан, естественно, его нужно оплатить. График платежей за 2019 год будет следующий:
|
Период |
ИП |
ООО |
КБК |
|
Аванс за 1 квартал |
До 25 апреля 2019 |
«Доходы» 182 1 05 01011 01 1000 110 «Доходы минус расходы» 182 1 05 01021 01 1000 110 |
|
|
Аванс за полгода |
До 25 июня 2019 |
||
|
Аванс за 9 месяцев |
До 25 октября 2019 |
||
|
Итоговый налог (в том числе минимальный) |
До 30 апреля 2020 |
До 31 марта 2020 |
Чтобы правильно оформить перевод, образцы платежек здесь (ссылка на образцы)
- По окончании года каждому «упрощенцу» нужно заполнить декларацию. Проще всего это сделать с помощью еще одного нашего бесплатного онлайн-сервиса (ссылка). Как и расчет налога, декларацию можно заполнить прямо на сайте в несколько элементарных действий. К каждому пункту также даны подробные подсказки. Сервис сам выберет и заполнит те поля и разделы налоговой формы, которые нужны именно вам. В итоге, вы получаете полностью готовую к сдаче именную декларацию по УСН, которую нужно будет только распечатать и отправить в налоговую.
- Ну, и чтобы соблюсти все формальности, по окончании года нужно распечатать КУДиР, если она ведется в электронном виде. Когда лень или некогда это делать, то можно распечатать и позже. В 2019 году налоговики не требуют предоставлять ее вместе с декларацией. Но, если будет проверка, КУДиР обязательно понадобится.
Калькулятор УСН (откроется в отдельном окне) 6% и 15% в 2019 для ИП (расчет-онлайн) бесплатно и быстро посчитает налог к уплате. А вот правильно и вовремя заплатить – это уже ответственность предпринимателя. И не забывайте ежеквартально перечислять страховые, чтобы брать их в зачет.
И самое главное, обязательно подписывайтесь на наши новости, у нас регулярно появляются новые онлайн-сервисы, и полезные статьи, которые облегчают налоговую нервотрепку предпринимателям. А, судя по массовым реформам, которые уже начаты налоговиками, в 2020 году ее будет немало.
Подпишись
Не упусти важные новости
*Мы беспокоимся о вашей безопассности и не рассылаем спам!

PDF-материал для ИП и ООО
6 простейших способов сэкономить на налогах до 100% от оборота
Бесплатно
Как использовать калькулятор УСН 6% 2019 для ИП
Онлайн-сервис позволит быстро рассчитать авансовый платеж, итоговый или минимальный налог для любого «упрощенца». Для этого нужно всего 5 шагов. Итак, что делать:
В первую очередь выберите ваш статус: ИП с работниками, без них, или ООО. От этого будет зависеть, сколько вычетов можно взять в зачет.
Затем укажите период, для которого нужно рассчитать налог.
Далее выберите вид УСН «Доходная» или «Доходно-расходная»
Важно! По умолчанию в калькуляторе установлены классические ставки 6% и 15%. Но, по регионам они могут меняться «Доходы» до 1%; «Доходы минус расходы» до 5%
В этом случае ставку нужно поменять вручную.
Если вы платите Торговый сбор, отметьте это галочкой.
Дальше просто внесите в поля для расчета данные о своих доходах, уплаченных страховых взносах, расходах, торгово сборе и убытках прошлых лет. Поля для ввода будут разные для каждого вида «упрощенки». Все данные нужно внести поквартально и нажать кнопку «Рассчитать».
Больше от вас ничего не потребуется. Все суммы авансов, положенных вычетов, налога УСН калькулятор (откроется в отдельном окне) онлайн посчитает автоматически. Главное – внести правильные данные. Чтобы не запутаться, что откуда брать, ниже мы подготовили подсказки.

Правила пользования калькулятором
Онлайн калькулятор УСН 6 отличается простой инструкцией пользования. В специальные окна необходимо ввести ряд данных:
- Форма собственности – к выбору предоставляются ИП и ООО.
- Отчетный период – с первого по третий квартал или год.
- Вид упрощенной системы налогообложения («Доходы» или «Доходы минус расходы»).
- Налоговая ставка – фиксированная 6%.
- Сумму полученной прибыли (сюда относятся все официально оформленные доходы без любых вычетов). Их следует указывать поквартально для удобства.
- Страховые взносы, оплаченные по факту (платежи в фонды ФФОМС, ПФР, торговые сборы, пособия временной нетрудоспособности и 1% от доходов).
Для вычисления годового налога следует заполнить графу «Авансовые платежи». В нее указываются уже переведенные налоги по УСН за все квартальные периоды. После введения, пользователь может нажать кнопку «Рассчитать», а система покажет сумму обязательного государственного платежа. Оплатить её следует до 30 апреля по КБК.
Онлайн-калькулятор УСН помогает делать точные подсчеты отчислений по двум видам систем налогообложения – «Доходы» и «Доходы минус расходы». Перед началом работы следует внимательно ознакомиться с условиями выплат по упрощенке. Показатели динамичны и могут каждый год меняться, поэтому с актуальными правилами пользователю лучше сверяться в Налоговом Кодексе Российской Федерации.
Когда учитывать доходы УСН
Важно учитывать доходы в правильную дату, потому что от этого зависит, когда вы заплатите налог с этих денег. Доходы учитываются в день, когда вы их получили
Это называется кассовым методом признания доходов. Если доход денежный, учитывайте его в день поступления денег на банковский счёт или в кассу. Предоплату тоже нужно учесть в день получения
Доходы учитываются в день, когда вы их получили. Это называется кассовым методом признания доходов. Если доход денежный, учитывайте его в день поступления денег на банковский счёт или в кассу. Предоплату тоже нужно учесть в день получения.
В некоторых ситуациях доход нужно учесть до того, как вы получите деньги. Например, вы продаёте через курьера, который получает оплату и переводит её вам. В этой ситуации доход учитывается в день, когда клиент заплатил курьеру, несмотря на то, что вы деньги ещё не получили.
Если доход неденежный, — например, зачёт взаимных обязательств с клиентом — учитывайте его в день, когда подписали акт взаимозачёта или другой документ.
Например, вы разработали сайт для мебельного салона, а он поставил вам мебель для офиса. За сайт контрагент должен заплатить 100 000 рублей, а вы ему ту же сумму — за мебель. Чтобы не переводить деньги со счёта на счёт, вы договорились о взаимозачёте, после которого никто никому не должен. Чтобы оформить договорённость, вы подписываете акт взаимозачёта. В этот же день нужно учесть 100 000 рублей в доходах УСН.
Порядок расчета за квартал и за отчетный период
Налоги по упрощенке выплачиваются частями. Согласно НК РФ, ИП должен отчисляться авансовые платежи в конце каждого квартала. Существуют фиксированные даты, до которых нужно провести все переводы в налоговую. Помимо авансов, которых за год получается 3 (за первый, второй и третий сроки), в конце отчетного периода необходимо рассчитать и начислить годовой налог. Как у авансов, так и у годового налога есть свои особенности вычисления.
Так как УСН 6 является упрощенной системой, все вычисления несложные. Чтобы узнать аванс за определенный квартал, необходимо:
- рассчитать доход;
- умножить его на действующую налоговую ставку (на данный момент она равна 6%).
Далее необходимо оплатить аванс. Сделать это можно по реквизитам КБК.
Сложности могут возникнуть только в случае ошибок при расчетах со стороны предпринимателя. Чтобы они не возникали, налоговая база (средства, с которых выплачивается УСН) суммируется нарастающим итогом.
Чтобы понять, как именно доходы вычисляются нарастающим итогом и какой размер аванса нужно оплатить, следует рассмотреть простой пример. В первом отчетном периоде доход индивидуального предпринимателя составил 100 000 рублей. Во втором – 50 000 рублей. В первом квартале авансовый платеж рассчитывается по упрощенной формуле: прибыль, умноженная на 6%. Аванс за первый квартал составит 6000 рублей, которые необходимо перевести в налоговый орган.
Затем, начиная со второго квартала, действуют вычисления по нарастающему итогу. Во втором отчетном периоде налог высчитывается следующим образом: (доход за первый квартал + доход за второй квартал)*6% — аванс за предыдущий (первый квартал). Итого получается: 150 000*0,06=9000 рублей, 9000-6000 (авансовый платеж за 1 квартал)=3000 рублей. За второй квартал ИП отчисляет 3000 рублей аванса.
Система расчета нарастающим итогом создана для того, чтобы предприниматель мог исправить ошибки предыдущих вычислений, если они присутствовали. Если ИП уверен в своих расчетах или проводил их при помощи онлайн-калькулятора, что исключает вероятность ошибки, можно вычислять аванс по упрощенной схеме и дальше: просто умножать доход за квартал на 0,06.
Годовой налог рассчитывается также по принципу нарастающего итога. Прибыль за весь налоговый период умножается на 0,06, затем из полученной суммы вычитаются уже отчисленные платежи за 1, 2 и 3 кварталы.

