Форма т-49. расчетно-платежная ведомость
Содержание:
- расчетно-платежная ведомость форма Т-49 — бланк скачать бесплатно. Образец, пример заполнения расчетно-платежной ведомости
- Платежная ведомость, бланк
- Порядок заполнения
- Особенности для бюджетного учреждения
- Текст документа:
- Журнал ордер 16
- lori-0021922513-bigwww.jpg
- Расчетно-платежная ведомость форма Т-49
- Заполнение второго листа
- Классификация ведомостей по заработной плате
- Инструкция по заполнению карточки учёта материалов по форме М-17
- Переходим к табличной части документа расчетно-платежной ведомости
- В каком случае применяется унифицированная ведомость Т-49
- Бухгалтерские проводки
расчетно-платежная ведомость форма Т-49 — бланк скачать бесплатно. Образец, пример заполнения расчетно-платежной ведомости

Расчетно-платёжная ведомость нужна для расчета и выдачи зарплаты работникам организации наличными через кассу предприятия.
Образец заполнения расчетно-платежной ведомости. Форма Т-49
Скачать образец расчетно-платежной ведомости. Форма Т-49 (Excel)Скачать образец расчетно-платежной ведомости. Форма Т-49 (Word)Скачать образец расчетно-платежной ведомости. Форма Т-49 (PDF)
Посмотреть образец расчетно-платежной ведомости по форме Т-49: стр. 1, стр. 2
Бланк расчетно-платежной ведомости. Форма Т-49
Скачать бланк расчетно-платежной ведомости. Форма Т-49 (Excel)Скачать бланк расчетно-платежной ведомости. Форма Т-49 (Word)Скачать бланк расчетно-платежной ведомости. Форма Т-49 (PDF)
Посмотреть бланк расчетно-платежной ведомости по форме Т-49: стр. 1, стр. 2
Форма Т-49 является одновременно и расчетным, и платежным документом. Вместе с ним при выдаче денег из кассы оформляется расходный кассовый ордер КО-2.
В случае, если зарплата сотрудникам перечисляется на банковскую карту, используется бланк расчётной ведомости по форме Т-51.Согласно законодательству каждое предприятие само определяет, каким видом ведомости ей пользоваться.
Правила заполнения расчетно-платежной ведомости по форме Т-49
Бланк расчётно-платежной ведомости унифицирован и имеет форму Т-49. Он заполняется бухгалтером и кассиром (при отсутствии в штате кассира только бухгалтером), в единственном экземпляре, раз в месяц, в день выдачи зарплаты на основе табеля учета рабочего времени (форма Т-13).
На каждого работника выделяется отдельная строка.
Форма Т-49 состоит из титульной и табличной частей.
В «шапке» указываются:
- наименование организации, её код по ОКПО, структурное подразделение, если выплаты происходят в нем;
- сроки выдачи зарплаты (по законодательству на это выделяется 5 дней);
- общая сумма выдачи из кассы — прописью и цифрами;
- заверяющие подписи директора и главного бухгалтера предприятия и дата заверения;
- номер и дата составления ведомости;
- отчетный период, за который выдается зарплата.
В табличной части указываются:
- порядковый номер записи, табельный номер работника, если присвоен, его должность;
- тарифная ставка (оклад) работника;
- количество отработанных за отчетный период дней (рабочих, выходных и праздничных);
- суммы, начисленные каждому работнику за текущий месяц по разным видам оплат (виды оплат прописываются бухгалтером);
- суммы, удержанные (или зачтённые) из зарплаты работника, а также задолженности организации перед работником или работника перед организацией;
- окончательные суммы к выплате;
- личные подписи работников с расшифровкой (ФИО).
После заполнения бухгалтером титульной части и таблицы, он расписывается внизу ведомости и передаёт заполненный документ кассиру. Перед выдачей денег ведомость визирует руководитель организации.
Кассир проверяет ведомость, выдает зарплату работникам под роспись, указывает в ней номер и дату расходного кассового ордера, подписывает ведомость и возвращает её в бухгалтерию для учёта.
Если по каким-то причинам в установленный срок работник зарплату не получил, в строке «депонирована сумма» прописью указывается общее количество не выданных по ведомости денег.
В расчетно-платёжной ведомости допустимы исправления:
- если ошибку обнаружили до выдачи денег, ведомость возвращается в бухгалтерию для исправления;
- если ошибка найдена после выдачи денег, неправильные данные аккуратно зачёркиваются, вместо них вписываются нужные, исправление заверяется подписями кассира, бухгалтера и руководителя организации и указывается дата исправления. Без даты и заверяющих подписей новые данные будут недействительны.
Платежная ведомость, бланк

Порядок заполнения
Далее расскажем, как формируется ведомость зарплата, бланк скачать вы смогли ранее.
В первую очередь заполняется титульный лист: указываются все организационные реквизиты учреждения (наименование, ИНН/КПП, ОКПО). Также необходимо прописать общую выплачиваемую сумму, указать расчетный период, номер и дату ЗВ. В титульной части ставят свои подписи руководитель и главный бухгалтер.
Табличная часть формируется из следующих информационных данных:
- порядковый номер;
- должность сотрудников;
- табельный номер;
- Ф.И.О.;
- оклад (ставка) по тарифу;
- количество отработанного времени согласно табелю учета рабочего времени;
- удержания и начисления, проводимые по каждому сотруднику;
- колонка для подписи.
В нижних строках указываются итоговые суммы по всем сотрудникам: сколько средств уплачено, а сколько депонировано. Отмечается также, кто произвел выплату зарплаты, фамилия и инициалы ответственного сотрудника — бухгалтера, а также дата проверки платежного документа.
Сроки выдачи денежных средств ограничены — не более пяти рабочих дней. В том случае, если сотрудник не получил заработную плату в указанный срок, сумма депонируется, а в ЗВ ставится соответствующая отметка.
Особенности для бюджетного учреждения
- 0504401 — расчетно-платежная;
- 0504403 — платежная.
Зарплатные ведомости, применяемые бюджетными учреждениями, формируются на основе табеля учета рабочего времени и составляются аналогично платежно-расчетному документу для ООО, НКО и ИП.
В титульной части приводятся все реквизиты бюджетной организации: наименование, подразделение, ИНН/КПП, коды в соответствии с общероссийскими классификаторами, подписи руководителя и главного бухгалтера, а также единица измерения (валюта).
В табличной части заполняются следующие графы:
- табельный номер;
- должность;
- Ф.И.О.;
- начисления;
- удержания;
- фактический итог;
- подпись.
По факту выдачи ежемесячного вознаграждения прописываются выданная и депонированная суммы. ЗВ бюджетного учреждения подписывают составитель, проверяющий и кассир с указанием должностей и даты подписи. Скачать ведомость по зарплате бесплатно (для БУ) можно на нашем сайте.


Текст документа:
    __________________________________________
         (наименование организации)
   __________________________________________
   (наименование структурного подразделения)
   В кассу для оплаты в срок с "__" _______________________ 20__ г.
по "__" ____________________ 20__ г.
Сумма ______________________________________________________________
                              (прописью)
руб. (__________________________________ руб.)
Руководитель организации ______________________  ___________________
                             (подпись)          (инициалы, фамилия)
Главный бухгалтер        ______________________  ___________________
                             (подпись)          (инициалы, фамилия)
                 РАСЧЕТНО-ПЛАТЕЖНАЯ ВЕДОМОСТЬ N _____
                  на _____________________ 20___ г.
--------------------------------------------------------------------------------------------------------------------------------------------------------------
¦N  ¦Табель-¦Фами-¦Профес-¦Оклад,  ¦Отработано    ¦Начислено за текущий месяц           ¦Удержано и зачтено за текущий   ¦Сумма задол   ¦Сумма ¦Под-  ¦Приме-¦
¦п/п¦ный    ¦лия, ¦сия    ¦тарифная¦дней (часов)  ¦(по видам оплат), руб.               ¦месяц (по видам удержаний), руб.¦женности, руб.¦к вып-¦пись в¦чание ¦
¦   ¦номер  ¦ини- ¦(долж- ¦ставка, +--------------+-----T-------T-----------------------+-------T------T-----T-----T-----+--------------+лате  ¦полу- ¦      ¦
¦   ¦       ¦циалы¦ность) ¦руб.    ¦рабо-¦выходных¦  ¦  ¦   ¦   ¦   ¦пособие по   ¦всего¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦всего¦за   ¦за ра-  ¦      ¦чении ¦      ¦
¦   ¦       ¦     ¦       ¦        ¦чих  ¦и празд-¦  ¦  ¦   ¦   ¦   ¦временной не-¦     ¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦     ¦орга-¦ботни-  ¦      ¦      ¦      ¦
¦   ¦       ¦     ¦       ¦        ¦     ¦ничных  ¦  ¦  ¦   ¦   ¦   ¦трудоспособ- ¦     ¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦     ¦низа-¦ком     ¦      ¦      ¦      ¦
¦   ¦       ¦     ¦       ¦        ¦     ¦        ¦  ¦  ¦   ¦   ¦   ¦ности        ¦     ¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦     ¦цией ¦        ¦      ¦      ¦      ¦
¦   ¦       ¦     ¦       ¦        ¦     ¦        ¦  ¦  ¦   ¦   ¦   +-------T-----¦     ¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦     ¦     ¦        ¦      ¦      ¦      ¦
¦   ¦       ¦     ¦       ¦        ¦     ¦        ¦  ¦  ¦   ¦   ¦   ¦ме-¦дни¦сумма¦     ¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦     ¦     ¦        ¦      ¦      ¦      ¦
¦   ¦       ¦     ¦       ¦        ¦     ¦        ¦  ¦  ¦   ¦   ¦   ¦сяц¦   ¦     ¦     ¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦     ¦     ¦        ¦      ¦      ¦      ¦
+---+-------+-----+-------+--------+-----+--------+--+--+---+---+---+---+---+-----+-----+---+---+---+--+--+--+--+--+-----+-----+--------+------+------+------+
¦ 1 ¦   2   ¦  3  ¦   4   ¦    5   ¦  6  ¦   7    ¦8 ¦9 ¦10 ¦11 ¦12 ¦13 ¦14 ¦ 15  ¦  16 ¦17 ¦18 ¦19 ¦20¦21¦22¦23¦24¦  25 ¦ 26  ¦   27   ¦  28  ¦  29  ¦  30  ¦
+---+-------+-----+-------+--------+-----+--------+--+--+---+---+---+---+---+-----+-----+---+---+---+--+--+--+--+--+-----+-----+--------+------+------+------+
¦   ¦       ¦     ¦       ¦        ¦     ¦        ¦  ¦  ¦   ¦   ¦   ¦   ¦   ¦     ¦     ¦   ¦   ¦   ¦  ¦  ¦  ¦  ¦  ¦     ¦     ¦        ¦      ¦      ¦      ¦
----+-------+-----+-------+--------+-----+--------+--+--+---+---+---+---+---+-----+-----+---+---+---+--+--+--+--+--+-----+-----+--------+------+------+-------
Ведомость составил _____________    _________    ___________________
                   (должность)     (подпись)    (инициалы, фамилия)
Ведомость проверил _____________    _________    ___________________
                   (должность)     (подпись)    (инициалы, фамилия)
М.П.
"__" _________________ 20__ г.
КОММЕНТАРИЙ
Форма настоящего документа приведена в качестве примера. Применение данной формы не обязательно, так как она не включена в перечень первичных учетных документов, утвержденный Постановлением Совета Министров Республики Беларусь от 24.03.2011 N 360.
Перечень обязательных сведений, которые должны содержать первичные учетные документы предусмотрен подп. 1.4 Указа Президента Республики Беларусь от 15.03.2011 N 114 «О некоторых вопросах применения первичных учетных документов».
Журнал ордер 16
ЖО № 16 служит для отражения операций по счетам 07 «Оборудование к установке», 08 «Вложения во необоротные активы», 11 «Животные на выращивании и откорме». Все кредитовые обороты вносятся итогом за соответствующий период — месяц — на основании информации, указанной в ведомостях аналитического учета по каждому конкретному объекту.
В ЖО № 16 также могут учитываться дебетовые обороты по сч.
Дата Операция Дебет счета Кредит счета Сумма, руб. 05.10.16 Были получены финансовые средства с расчетного счету по сформированному чеку 50 51 60 000,00 25.10.16 Оплата долга поставщику 60 «Денежные расчеты с поставщиками и заказчиками» 51 200 000,00 25.10.16 Оплата оформленного ранее краткосрочного кредита 66 «Денежные выплаты по краткосрочным кредитам и займам» 51 63 000,00 26.10.16 Выплата заработной платы наемному персоналу на банковские карты 70 «Денежные расчеты с наемным штатом сотрудников» 51 500 000,00 28.10.16 Списание комиссионных сборов за учет счета 91 «Иная прибыль и финансовые затраты» 51 950,00 31.10.16 Денежные средства были переведены на иной счет в другом банковском учреждении 51 51 370 000,00
Как видно, в составлении документа не может возникнуть каких-либо сложностей.
Далее разберемся, как составляется этот учетный регистр.
Как заполнять журнал-ордер
Все регистры журнально-ордерной формы учета заполняются согласно первичным документам компании. Записи вносятся по кредиту хозоперации во избежание дублирования данных. Как правило, информация вносится за месяц, но допускается отражение сведений за иной отчетный период – квартал или полугодие, а также год.
Поскольку ЖО относятся к учетным регистрам, предприятия вправе самостоятельно разрабатывать формы документов. Для обоснованности применения бланки следует утвердить в учетной политике.
Если по какому-то отдельному ЖО операции отсутствуют, разрешается такой журнал не вести.
На лицевой части документа указывается кредитовый оборот, а на обороте – дебетовый.
Документ составляется на основании отчетов кассира и приложениях к ним. По итогам каждого дня бухгалтер вносит записи, а по окончании текущего месяца подбивается итог.
Как правильно вести журнал-ордер 1 подскажет нашим читателям образец заполнения, представленный ниже.
Отметим, что законодательством разрешается вносить информацию не по итогу каждого рабочего дня, а по результатам, например, 3-5 дней.
Такой вариант формирования допускается, если на предприятии отмечается незначительное финансовое движение по кассе.
Каждая строка соответствует определенной дате.
Ежемесячно предприятие заводит новый журнал-ордер на каждый счет. Каждому журналу присваивается постоянный номер.
Итоговые данные на конец каждого месяца позволяют получить общую сумму оборота кредитовых и дебетовых оборотов.
- Данные, полученные на основании ведения журнала, используются для заполнения Главной книги.
- Оборот по счету кредиту записывается из соответствующего журнала-ордера, а вот обороты по счету дебета необходимо записывать из разных журналов по счетам корреспондента.
- В связи с тем, что журнал-ордер заполняется по кредитовому принципу, а Главная книга – по дебетовому, возможность дублирования оборотов исключается.
Заполнять Главную книгу необходимо по всем счетам каждый месяц в течение года.
ЖО 1 должен отражать остатки денег на конкретные даты. Эти остатки в обязательном порядке должны совпадать с итоговым сальдо на указанные день в отчете кассира.
Итоговая строка ЖО должна быть аналогична обороту по КТ счета 50 в главной книге за выбранный период.
Ведомость к ЖО №1 заполняется в аналогичном порядке. Итоговые обороты должны обязательно совпадать с показателями ЖО “Касса”.
По окончании отчетного месяца бухгалтеру необходимо сделать сверку конечного сальдо по ЖО №1, ведомости №1, и показателям кассовой книги учреждения.
lori-0021922513-bigwww.jpg

Похожие публикации
Расчетная ведомость по унифицированной форме Т-51 применяется для расчета заработной платы и иных выплат работникам. Унифицированная форма Т-51 утверждена постановлением Госкомстата России от 05.01.2004 № 1.
Документ содержит информацию обо всех начислениях (заработной плате, премиях и т.д.) в пользу работников, а также о суммах, которые были удержаны из заработной платы. Вся перечисленная в бланке Т 51 информация должна быть указана отдельно по каждому работнику.
Все денежные начисления производятся на основании документов, которые содержат информацию о том, сколько времени отработал сотрудник (на предприятии фактически отработанное сотрудником время фиксируется в табеле рабочего времени). Премии и различные материальные поощрения производятся в соответствии с распорядительной документацией, принятой в организации (такой документацией является, например, приказ руководителя).
Суммы, которые были начислены и удержаны, а также сумма к выплате указываются в расчетной ведомости непосредственно в рублях и копейках.
Если работодатель использует для расчета зарплаты ведомость по унифицированной форме Т-51, то выплату стоит оформить ведомостью по форме Т-53. Стоит учитывать, что если ваши работники получают зарплату перечислением на банковскую карту, то в таком случае составить необходимо только расчетную ведомость, а расчетно-платежную и платежную ведомости составлять не нужно.
Ведомость оформляется на нескольких страницах, их количество зависит от количества сотрудников компании.
Расчетно-платежная ведомость форма Т-49

Расчетно-платежная ведомость форма Т-49 – используется для начисления заработной платы персоналу и ее последующей выплаты. Содержит информация обо всех начислениях и удержаниях каждого работника предприятия.
По своему содержанию форма Т-49 совмещает в себе два бланка: расчетную ведомость и платежную ведомость. Вместо одной расчетно-платежной ведомость Т-49 можно заполнить отдельно расчетную ведомость форма Т-51, образец которой можно скачать здесь, и отдельно платежную ведомость форма Т-53 (скачать образец Т-53).
Образец заполнения
Инструкция по заполнению формы Т-49:
Организация: название и ОКПО.
Подразделение: название структурного подразделения, в отношении которого проводится расчет и выплата зарплаты.
В кассу для оплаты в срок: период, в течение которого необходимо выдать полученные наличные деньги персоналу. Не выплаченная в этот срок наличность сдается обратно в банк. Максимальный срок, на который могут быть выданы деньги для выдачи заработной платы – 3 дня.
Сумма: общая сумма заработной платы, подлежащей выплате персоналу за расчетный период, пишется прописью.
№ и дата: номер и дата заполнения расчетно-платежной ведомости.
Далее бланк расчетно-платежной ведомости содержит таблицу, в которой для каждого работника заполняется 23 графы, для каждого сотрудника предназначен отдельная строка.
Заполнение таблицы формы Т-49
1 – порядковый № записи;
2 – табельный № работника;
3 – специальность или должность;
4 – оклад или ставка, согласно системе оплаты труда для данного работника – вся эта информация берется из личной карточки, а также из трудового договора;
5 – количество отработанных рабочих дней за расчетный период – информация берется из табеля рабочего времени, в котором отражаются все явки и неявки работника;
6, 7 – количество отработанных выходных и праздничных дней за расчетный период, они оплачиваются по другому тарифу, поэтому выделяются отдельной графой;
14 – общая сумма всех начислений;
15-18 – сведения обо всех удержаниях: НДФЛ, выданные ранее авансы, взыскания и прочие удержания;
19 – задолженность за организацией за предыдущие расчетные периоды;
20 – задолженность за сотрудником;
21 – итоговая зарплата к выплате, рассчитывается как сумма всех начислений минус сумма всех удержаний с учетом задолженностей (при наличии таковых), именно эту сумму необходимо выплатить на руки работнику;
22, 23 – ФИО и подпись работника, графы заполняются при выдаче денег.
Если деньги сотруднику в течение трехдневного срока, на который обналичены деньги, не выданы, то в гр.23 делается запись о депонировании суммы. В дальнейшем, когда работник пожелает получить свою зарплату, деньги опять будут сняты с расчетного счета и выданы ему.
Ответственный кассира, выплативший деньги, подписывает бланк Т-49. Расчетно-платежная ведомость передается в бухгалтерию, где оформляет расходный кассовый ордер на выданную сумму. В бланке ведомости делается отметка о номере и дате ордера. Бухгалтер ставит свою подпись и указывает дату.
Заполнение второго листа
Размер платежной ведомости напрямую зависит от количества работающих на предприятии сотрудников – чем их больше, тем длиннее будет данный документ. Количество листов платежной ведомости нужно обязательно указать в соответствующей графе.
- Первый столбик основной таблицы ведомости отведен под порядковую нумерацию сотрудников.
- Второй – под внесение табельного номера (эти данные хранятся в личных карточках работников организации).
- В третий вписываются ФИО получателей зарплаты (лучше, во избежание возможной путаницы, делать это с полной расшифровкой имени и отчества).
- В четвертый столбик бухгалтер предприятия вносит сумму начисленных к выдаче средств по каждому отдельному человеку (цифрами).
- В пятом столбике каждый работник должен расписаться о получении заработной платы.
- Шестой столбик предназначен для внесения ссылок на документы для расчетов по кассе (это могут быть доверенности, заявления сотрудников и т.п.) Если никаких отдельных примечаний по сотрудникам нет, то этот столбец можно перечеркнуть.
В строке под таблицей нужно еще раз указать цифрами и прописью общую сумму средств, начисленных к выдаче

Классификация ведомостей по заработной плате
Необходимо различать несколько видов бланков, которые отражают разные операции бухгалтера. Это может быть ведомость для расчетов, которая нужна только бухгалтерии, или унифицированная форма, имеющая силу для выдачи средств и отчета для проверяющих органов.
Формы ведомостей:
Перечисленные документы имеют свою специфику оформления. Это необходимо знать как бухгалтеру, кассиру, так и работодателю. Изучим нюансы подробнее.
Бланк Т-51
Этот документ заполняется ежемесячно. Он используется для расчетов заработной платы.
Основания:
- График учета рабочего времени на предприятии.
- Условия трудового договора.
- Ставка и классность работника.
- Иные критерии, влияющие на сумму зарплаты.
Индивидуально на каждого работника в бланке ведомости имеется строка, которая разлинована по всем вышеперечисленным критериям.
Помимо этого, в бланк нужно внести информацию о вычетах, которые имеют отношение к сотруднику: это налоги, членские взносы, задолженности работодателя перед сотрудником или наоборот. Таким образом, выводится конечная сумма за текущий период, которая подлежит выплате.
Расчетная ведомость – это двухсторонний бланк, имеющий титульный лист и таблицу. Их заполнение должно соответствовать правилам.
В титульном листе в обязательном порядке указывается:
- наименование работодателя;
- код ОКПО;
- расчетный период начисления зарплаты;
- общая сумма выплат;
- дата составления документа;
- номер ведомости.
Документ составляется в 1 экземпляре и не требует подписи руководителя.
Бланк Т-53
Эта ведомость носит название платежной, именно она является основанием для выдачи денег. В этой ведомости должна стоять подпись работника.
Ведомость Т-53 является основанием для выдачи денег сотрудникам.
Как заполнить ведомость:
- На основании расчетной ведомости бухгалтер формирует список сотрудников с указанием их данных и суммы, подлежащей выдаче на руки.
- Расчетная ведомость обязательно подписывается руководителем. Только после его разрешения документ переходит кассиру. Выдавая деньги, кассир/бухгалтер дает ведомость работнику, чтобы он увидел сумму и поставил подпись. Такая процедура относится ко всем работникам.
- После выдачи заработной платы кассир фиксирует в конце ведомости сумму реально выданных денег. Если кто-то не смог прийти за деньгами, то кассир вносит слово «депонировано» и указывает на это в конце бланка. Ставит подпись и передает ведомость в бухгалтерию.
Форма Т-49
Является унифицированным вариантом расчетно-платежной ведомости. Позволяет сократить расходы на бумагу. Можно увидеть всю информацию о начислении в одном бланке. Если возникнут вопросы, то не придется поднимать никаких документов.
Оформление имеет определенную специфику – в одной строке по каждому сотруднику заносят полную информацию о количестве отработанных дней, ставку, премии, вычеты и окончательную сумму для выплат. Существует здесь и понятие «сальдо», которое рассчитывается по каждому сотруднику отдельно и по всей ведомости общим итогом.
Если на предприятии принята выдача заработной платы авансом и расчетом, если на текущий период возникла задолженность работодателя с предыдущего месяца или иные условия для возникновения остатка, то требуется выведение сальдо, чтобы исключить ошибки в расчетах. Но это значение также может быть нулевым в каждой расчетно-платежной ведомости.
Другие виды
Помимо перечисленных форм в бухгалтерии есть и другие виды ведомостей для начисления зарплаты. Приведем пример:
- 0504402 – форма расчетной ведомости, которая тоже используется только в бюджетной сфере. В этом бланке бухгалтерия проводит только начисления. Используется как основание для ведомости платежного типа. В нее заносят количество отработанных часов, согласно установленному в организации графику работы.
- 0301009 – аналог бланка Т-49, который имеет отношение только к частным организациям и ИП. Применяется для одновременного начисления и выдачи заработной платы сотрудникам.
Инструкция по заполнению карточки учёта материалов по форме М-17
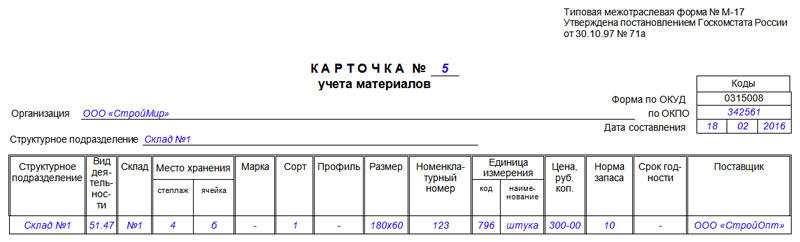
В первый раздел документа вписывается:
- номер карточки в соответствии с нумерацией складской картотеки,
- полное наименование предприятия (с указанием его организационно-правового статуса),
- код ОКПО (Общероссийский классификатор предприятий и организаций – код содержится в учредительных бумагах фирмы),
- дата составления документа.
Затем указывается структурное подразделение, в котором содержится товар.
Ниже идет таблица, где в первый столбец еще раз включается информация (но уже точнее) о структурном подразделении, которое является получателем и хранителем данных товарно-материальных ценностей:
- его название,
- вид деятельности (хранение),
- номер (если складов несколько),
- конкретное место хранения (стеллаж, ячейка).
Далее указываются подробности о продукции:
- марка,
- сорт,
- размер,
- профиль,
- номенклатурный номер (при наличии такой нумерации, если она не применяется, можно поставить прочерк).
Потом вносится все, что касается единиц измерения:
- код по Единой классификации единиц измерения (ЕКЕИ),
- конкретное наименование (килограммы, штуки, литры, метры и т.п.).
Далее указывается стоимость материала, норма его запаса на складе, срок годности (если такой установлен) и полное наименование поставщика.
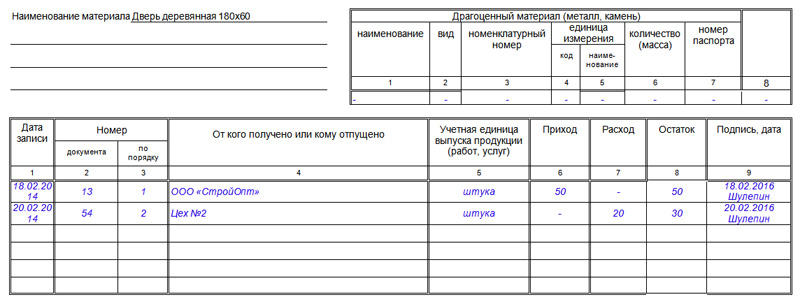
Вторая часть карточки учета материалов включает в себя две таблицы. В первую таблицу вносится наименование товарно-материальных ценностей, а также, если в составе присутствуют драгоценные камни и металлы – их название, вид и пр. параметры, в том числе данные из паспорта изделия.
Во вторую таблицу вписываются сведения о движении товаров и материалов:
- дата поступления или отпуска со склада,
- номер документа, на основании которого производится передача продукции (по документообороту и по порядку),
- название поставщика или потребителя,
- учетная единица выпуска (наименование единицы измерения),
- приход,
- расход,
- остаток,
- подпись кладовщика с датой произведенной операции.
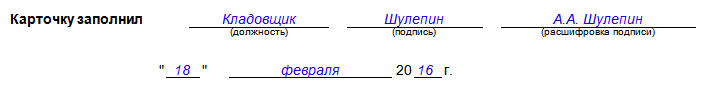
В последней части карточки учета материалов, сотрудник, который ее заполнил должен удостоверить все внесенные сведения своей подписью с обязательной расшифровкой. Также здесь должна быть указана должность работника предприятия и дата заполнения документа.
Переходим к табличной части документа расчетно-платежной ведомости
В графе 1 по порядку прописываются номера, последний номер должен быть равен количеству сотрудников в штате. В графе 22 расчетно-платежной ведомости указывается весь списочный состав сотрудников, с которыми на предприятии были заключены трудовые договоры. Графы 2, 3, 4 расчетно-платежной ведомости заполняются на основании сведений личной карточки работника (форма № Т-2). Графы 5, 6, 7 расчетно-платежной ведомости заполняются на основании сведений, которые указаны в форме № Т-13 «Табель учета использования рабочего времени». В разделе «Начислено за текущий месяц (по видам оплат)» в соответствующих графах (8-13) указывается сумма начислений заработанной платы рабочему (графа и отдельно начисления, которые были получены работником, но не связаны с выполнением каких-либо обязанностей, предусмотренных в трудовом договоре (графа 9 «Оплата служебной командировки», графа 10 «Пособие по временной нетрудоспособности», графа 11 «Оплата очередного отпуска» и др.). В графе 14 «Всего» указывается итоговая сумма для каждой строки, полученная сложением всех данных в графах 8-13. В разделе «Удержано и зачтено» отражаются суммы, которые удерживаются из заработанной платы (обязательные удержания и удержания по заявлению сотрудника или по инициативе администрации). Это графы 15-18. Могут быть «Налог на доход» (графа 15), который равен 13% от итоговой суммы начислений (графа 14), «Аванс» (графа 16), который выплачивается за первую половину текущего месяца и другие суммы удержаний (суммы погашения займа, удержания по исполнительным листам и др.). В графе 19 расчетно-платежной ведомости указывается сумма, которую получатель денежных средств задолжал перед предприятием. Далее вычисляем следующую разность для каждой строки: сумма чисел из графов 14 и 19 минус сумма чисел из графов 15-18. Положительную разность записываем в графе 21, отрицательную – в графе 20. По каждой графе в нижней строке подводится итоговая сумма. Итоговая сумма по графе 21 переносится в строку «Сумма». После оформления ведомость передается кассиру на проверку правильности её оформления. Если ведомость оформлена неправильно, она передается обратно в бухгалтерию. Если ведомость оформлена правильно, кассир согласно ей может приступать к выдаче денег сотрудникам. Он оформляет РКО на общую сумму, которая по ведомости будет выплачиваться (строки «Расходный кассовый ордер №» и дата составления). В графе 23 расчетно-платежной ведомости сотрудник напротив своей фамилии ставит свою роспись, если деньги выплачены ему. Если какому-либо сотруднику не были выплачены деньги, то в этой графе кассир обязан прописать «Депонировано». Выплаты производит кассир или бухгалтер (указывается должность, подпись и её расшифровка как фамилия и инициалы). В строке «По настоящей платежной ведомости выплачена сумма» кассир прописью, а затем цифрами, указывает выплаченную сотрудникам итоговую сумму, соответственно в строке «и депонирована сумма» указывается итоговая депонированная сумма.
Бланк расчетно-платежной ведомости формы Т-49 заполнен. Окончательным этапом составления расчетно-платежной ведомости является подпись главбуха и дата её засвидетельствования.
В каком случае применяется унифицированная ведомость Т-49
 Расчетно платежная ведомость т 49 субъектом применяется в случае, когда в ней он одновременно и начисляет оплату труда, и впоследствии осуществляет выплату.
Данный документ отличается от формы Т-12 тем, что в нем не предусмотрены графы для расшифровки за каждый день данных о времени работы.
Однако, самым главным ее преимуществом является то, что в этом бланке объединены сразу разделы по начислению и выплате вознаграждения сотрудникам. То есть этот документ позволяет наглядно проверить начисление зарплаты, ее выплату, исчисленные налоги, а также суммы возникшей задолженности.
Но существенным недостатком этой ведомости является то, что она содержит большой объем информации, поэтому ее не применяют в организациях с большой численностью сотрудников.
Внимание! Кроме этого, использование такого документа предполагает, что выплата оплаты труда будет осуществляться наличным путем, то есть через кассу компании. Поэтому такая зарплатная ведомость не применяется, когда зарплата перечисляется на карточки. Субъекты бизнеса в этих случаях могут применять расчетную ведомость форма Т-51
Оформление выплаты происходит либо в виде реестра на перечисление, либо отдельными платежными перечислениями
Субъекты бизнеса в этих случаях могут применять расчетную ведомость форма Т-51. Оформление выплаты происходит либо в виде реестра на перечисление, либо отдельными платежными перечислениями.
В связи с этим расчетно-платежная ведомость в последнее время применяется реже, многие переходят на зарплатные проекты и отказываются от нее.
Большинство программ по расчету зарплаты включают данный бланк. Он формируется на основании данных табелей, который проверены соответствующими специалистами, а также сведениями о размере оплаты из штатного расписания или трудового контракта.
Внимание! Данные по начислению отпускных, пособий по нетрудоспособности, следует указывать в данном документе на основании отдельных расчетов общими суммами по каждому человеку. Здесь же происходит расчет сумм НДФЛ, который потом суммируется по всем работникам и перечисляется в бюджет. Заполненные бланки передаются в кассу компании, и по ним в установленные сроки сотрудники получают свою зарплату
Заполненные бланки передаются в кассу компании, и по ним в установленные сроки сотрудники получают свою зарплату
Здесь же происходит расчет сумм НДФЛ, который потом суммируется по всем работникам и перечисляется в бюджет. Заполненные бланки передаются в кассу компании, и по ним в установленные сроки сотрудники получают свою зарплату.
Бухгалтерские проводки
На основании данных, содержащихся в расчетной ведомости, выполняются следующие проводки в бухучете. Для основной зарплаты, премии, больничных и отпускных выплат они выглядят так:
| Дебет | Кредит | Операция |
| 20 | 70 | Произведено начисление для работников основного производства |
| 23 | 70 | Начисление для работников вспомогательного производства |
| 25 | 70 | Начисление для работников, выполняющих обязанности общепроизводственного назначения |
| 26 | 70 | Начисление работникам с административными функциями (руководство, бухгалтера и т.д.) |
| 44 | 70 | Начисление работникам, которые заняты в торговле |
| 91 | 70 | Начисление работникам, которые напрямую не принимают участия в производственной деятельности |
Также работнику могут назначаться и другие выплаты:
| Дебет | Кредит | Операция |
| 96 | 70 | Выполнение начисление отпускных из средств резерва |
| 69 | 70 | Выполнение начисление больничных из средств соцстраха. Такая проводка не составляется, если регион переведен на прямые выплаты больничных. |
| 84 | 70 | Произведена выдача материальной помощи |
Расчетная ведомость также учитывает в себе суммы, которые необходимо удержать из заработка сотрудника.
| Дебет | Кредит | Операция |
| 70 | 68 | Выполнение удержание НДФЛ из заработка |
| 70 | 76 | Выполнение прочих удержаний (алиментов) |

