Списание дебиторской задолженности в бюджетном учреждении
Содержание:
- Списание дебиторской задолженности
- Казенные учреждения
- Определение понятия «безнадежная дебиторская задолженность»
- Списываем кредиторку
- Методы по возврату дебиторской задолженности
- Проводки по продаже задолженности
- Способы реализации
- Как закрыть долг покупкой ДЗ?
- Списание кредиторской задолженности по авансовым платежам
- Что такое кредиторская задолженность
- Типовые проводки
Списание дебиторской задолженности
После проведения соответствующей инвентаризации и выявления долгов с истекшим периодом, производится оформление документации. Чтобы подтвердить факт истечения срока давности, потребуется приложить:
- Договор, заключенный контрагентами, со всеми приложениями и иной документацией;
- Выписки, которые служили бы подтверждением, что услуги были надлежаще оказаны, а товар доставлен;
- Акты сверки, если они предусматривались изначальным договором;
Подтверждение того, что взыскатель предпринимал попытки истребовать долг. В данном случае подойдут распечатки переписок, копии поступивших ответов, направленные заявления в судебную инстанцию и так далее.
В качестве подтверждающего документа, может выступать распоряжениеГосударственного служащего УФССП о невозможности взыскания.
Казенные учреждения
Для казенных учреждений при поступлении дебиторской задолженности сумма в полном объеме подлежит возмещению в доход соответствующего бюджета. Возврат следует осуществить в течение 5 рабочих дней с даты поступления. Отражение операций в учете зависит от того, наделено ли учреждение полномочиями администратора доходов или нет.
Формирование корреспонденций в бюджетном определено требованиями Инструкций, утвержденных приказами Минфина РФ от 01.12.2010 №157н и от 06.12.2010 №162н (далее соответственно Инструкции №157н и Инструкции №162н).
Согласно Инструкции №157н для учета отражения сумм расчетов по предварительным оплатам, которые не были возвращены контрагентом, по суммам задолженности подотчетных лиц, своевременно не возвращенным используется счет 209 30 «Расчеты по компенсации затрат»
Обратите внимание, что случаи его применения перечислены в нормативном акте, это в том числе:
- расторжение договора или иных соглашений, в том числе по решению суда;
- проведение претензионных мероприятий в отношении контрагента;
- предъявление требования по возврату дебиторской задолженности иному лицу.
Казенное учреждение используется счет 209 00 еще и в случаях, когда оно наделено полномочиями администратора кассовых поступлений. Доходы от возврата дебиторской задолженности администраторы относят на статью 130 «Доходы от оказания платных услуг (работ)» как компенсацию затрат государства.
Когда контрагент решает самостоятельно и добровольно вернуть учреждению долг, для его отражения используются счета, на которых эта задолженность была отражена:
- 206 00 «Расчеты по выданным авансам»;
- 208 00 «Расчеты с подотчетными лицами»;
- 303 00 «Расчеты по платежам в бюджет».
А вот Инструкция №162н регламентирует состав корреспонденций для отражения операций поступления денежных средств на восстановление ранее произведенных расходов (авансовых выплат) в погашение дебиторской задолженности.
Если казенное учреждение не является администратором доходов, перечисление сумм дебиторской задолженности в доход бюджета отражается согласно п. 104 Инструкции №162н. При обращении к ней, можно увидеть, что учреждение учитывает расчеты с администратором доходов бюджета, осуществляющим отдельные полномочия по администрированию кассовых поступлений, с применением счета 304.01 «Внутриведомственные расчеты по доходам».
Определение понятия «безнадежная дебиторская задолженность»
Сумма денежных средств, которую невозможно взыскать с контрагентов (покупателей) называется безнадежной дебиторской задолженностью, ее можно отнести к неликвидным активам предприятия. Такие финансовые ресурсы предприятия в денежной форме не могут приносить требуемых предприятию доходов, а потому представляют собой лишь след от пребывания в этой форме.
Есть еще понятие «сомнительный долг» – это несколько иное. Такие долги относят к тем, что не погашены в сроки указанные в договоре и не обеспеченны никакими гарантиями (п.70 Положения по ведению бухучета, утв. приказом Минфина 29.07.98 № 34н). Просроченный долг также может быть назван неистребованным.
Таким образом, сомнительные долги вернуть еще есть возможность, а вот безнадежные нет.
БИТ.Управление задолженностью — специализированная CRM-система для взыскания задолженности на всех этапах.
- На 30% увеличивает процент успешных взысканий;
- В 2 раза повышает выработку сотрудников;
- Позволяет быстро масштабироваться;
- Ускоряет досудебное взыскание;
- В 2 раза уменьшает отказы в суде;
- Снижает затраты на взыскание.
Подробнее Заказать демонстрацию
Списываем кредиторку
Ежегодно компания перед формированием отчетности обязана провести инвентаризацию, в том числе и кредиторской задолженности. При выявлении КЗ с истекшим сроком давности ее списывают на основании приказа в состав доходов сч.91 и в целях бухгалтерского, и в целях налогового учета. Следует помнить, что по аналогии с ДЗ наличие подписанного акта сверки или получение официальной претензии от поставщика продляет срок давности:
Списание кредиторской задолженности — проводки
Как для налогового, так и для бухгалтерского учета кредиторскую задолженность (КЗ) списывают единообразно, следующими проводками:
Дт 60 (76,70,71,73) Кт 91.1 – отражена списанная кредиторская задолженность.
Однако, в налоговом учете КЗ списывают в периоде, когда истек срок, независимо от даты ее выявления.
Для списания просроченной кредиторки необходим пакет документов:
- Договор;
- Акты оказанных услуг или накладные от поставщика;
- Акт сверки;
- Официальная претензионная переписка.
Собрав и проанализировав пакет документов, удостоверившись в истечении срока, нужно списать КЗ и отразить в составе налогооблагаемых доходов во избежание замечаний со стороны ИФНС.
Сроки инвентаризации задолженности устанавливаются учетной политикой, но проводить ее обязательно не реже 1 раза в отчетном периоде (году).
Методы по возврату дебиторской задолженности
Досудебные методы
проведение переговоров. При проведении
переговоров, специалистами осуществляется напоминание должнику о наличии у него долгов — неисполненных обязательств. Данный способ может быть действенным при несложной ситуации, он помогает в короткие сроки и с минимальными затратами получить от должника оплату;
- написание писем-уведомлений. Письма-уведомления и письма-требования с сообщениями о необходимости возврата дебиторки эффективны на начальных этапах. Этот способ позволяет дополнительно осуществить напоминание должнику о задолженности, а также показывает серьезность намерений кредиторов.
Данные письма показывают работу кредиторов по возврату долгов. Эти письма, если дойдет дело до суда, будут учитываться в судебном процессе. Письма содержат следующую информацию: сумму задолженности, сроки и порядок ее возврата, пункты договора, которые нарушает должник.
Письмо-уведомление напоминает должнику об обязательствах. Письмо-требование содержит не только информацию о необходимости осуществить оплату, но и информацию о действиях, которые, возможно, будут предприняты со стороны кредитора по отношению к должнику в случае невыполнения требований договора.
Вышеуказанные способы в совокупности являются наиболее эффективными досудебными мероприятиями по возврату дебиторской задолженности.
Судебные методы
При условии что с должником не удалось договориться о возврате дебиторской задолженности по всевозможным причинам, кредитор может обратиться в суд.
Шаги по осуществлению возврата дебиторской задолженности через обращение в суд:
заполнение формы искового заявления, ходатайства;
подготовка пакета документов со сбором доказательств;
заседание и слушание дела в суде;
решение суда;
работа службы судебных приставов по исполнительному листу.
Судебные методы имеют свои недостатки:
При условии что у должника отсутствуют ликвидные, быстро реализуемые активы, обращение в суд может не дать положительных результатов. А если должник имеет долги у нескольких кредиторов, то велика вероятность, что дебиторка в полном объеме не ликвидируется, так как средств у должника на всех не хватит, даже если дело в судебном порядке будет выиграно.
Для просроченных дебиторских задолженностей установлен срок исковой давности статьей 196 Гражданского кодекса РФ, он составляет 3 года. По истечении срока исковой давности задолженность списывается. Срок исковой давности может увеличиваться, так как по закону его можно приостанавливать.
Сроки возврата дебиторки путем судебных методов может затянуться на несколько лет, обычно из-за несовершенства исполнительной системы.
Наличие грамотных специалистов поможет возврату дебиторских задолженностей, даже если прошло несколько лет.
Проводки по продаже задолженности
ООО «Викинг» заключило договор продажи товара ООО «Вектор» Сумма сделки оценивается в 59000 рублей, 9000 из них – НДС. Сделка предполагает, оплата за поставленный товар должна быть осуществлена в течении 3 месяцев (90) со дня продажи. Выплата была просрочена. ООО «Викинг» решили продать право на требование задолженности ООО «Самсон». Сумма сделки составила 45000 рублей. ООО «Викинг» оформила эту сделку в своем учете такими проводками:
| Дебет | Кредит | Сумма (рублей) | Операция |
| 62 | 90 | 59000 | Выручка за реализованный товар |
| 90 | 68 | 9000 | Начислен НДС за оборот с реализованных товаров |
| 62 | 91 | 45000 | Цена уступка права требовать первоначальный взнос |
| 91 | 62 | 59000 | Списание дебиторской задолженности |
| 51 | 62 | 45000 | Оплата от другого кредитора, который выплатил за реализованную дебиторскую задолженность |
| 99 | 91 | 14000 | Убыток от реализации дебиторской задолженности |
Цена продажи дебиторской задолженности в основном меньше, чем ее номинальная стоимость. Сразу же поднимается проблема порядка признания потерь от продажи, которая была совершена согласно договору цессии, чтобы вычесть налог на прибыль.
Когда происходит реализация дебиторской задолженности, налоговая база определяется Налоговым Кодексом РФ в статье №279. Пункт 2 этой статьи гласит, что уступка плательщиком налогов услуг, товара и прочего, подразумевает подсчет дохода методом начисления. Необходимо отнять от дохода от продажи дебиторской задолженности цену реализованных товаров, услуг. Полученный результат является убытком, он, в свою очередь, входит в список внереализованных расходов плательщика налогов.
Убыток нужно принимать следующим образом: половина суммы необходимо отнести к списку внереализованных расходов на момент продажи, а вторую часть – спустя 45 дней после продажи.
Когда плательщик налогов уступает право требовать товар еще до момента совершения оплаты, указанный в соглашении, то потери не должны быть более, чем сумма, оплаченная согласно требованиям Кодекса. И которая соответствовала бы прибыли от передачи права, за время от даты передачи до оплаты, предусматриваемая соглашением.
Процедуры зачисления процентов по различным обязанностям долга к затратам указаны в 269 статье.Сумма %, входящая в затраты при вычислении дохода для обложения налогами, не может принимать отклонение от усредненного показателя по обязанностям долга, больше 20 %.
Средний показатель берется из обязательств, которые имели место в то же время, при таких же параметрах, сделки. Если же определить средний показатель невозможно, то есть подобных сделок не было, то уровень процентных платежей, которые можно считать затратами, определяется иной формулой. Для этого ставку рефинансирования ЦБ РФ умножают на полтора, если сделка совершается в российской валюте. Если сделка подразумевает использование другой валюты, используется фиксированный процент – 22.
Если человек, ставший кредитором, в результате продажи дебиторской задолженности, захочет совершить аналогичную операцию, но с другим кредитором, он станет цедентом. Покупка дебиторской задолженности на базе права, указанного выше, будет считаться определенным типом финансовых операций. Однако, это действует только для организаций и регулируется определенным нормативно-правовым актом (приказом Министерства финансов № 126н, пунктом 3 от 10 декабря 2002 года). Соответственно, продажа дебиторской задолженности другому лицу можно расценивать как продажа неких услуг финансового характера.
Стоит вернуться к использованному ранее примеру. ООО «Самсон» приняло решение о продаже дебиторской задолженности другой организации, имеющая название ООО «Центива». Стоимость сделки составляет 47500 р. В учете это будет отражаться такими проводками:
| Дебет | Кредит | Сумма (рублей) | Операция |
| 62 | 91 | 47500 | Стоимость реализации дебиторской задолженности третьему лицу |
| 91 | 58 | 47500 | Списание первоначальной стоимости дебиторской задолженности |
| 91 | 68 | 381 ((47500 – 45000)/ 118% * 18%) | Начисление НДС для оплаты в бюджет |
| 51 | 62 | 47500 | Получение оплаты за реализацию дебиторской задолженности от нового кредитора |
| 91 | 99 | 2119 (47500 – 45000 – 762) | Отражение прибыли от реализации дебиторской задолженности |
Кодексом предусмотрено определение суммы для обложения налогом, как цифры, на которую больше доход, что получит новый владелец при последующей передаче права требований. При дальнейшей реализации, это будет считаться продажей финансовых вложений.
Способы реализации
Дебиторская задолженность может считаться имуществом организации. А потому допускается ее продажа. Реализация долга может осуществляться в рамках банкротства компании. В этом случае задолженность продается наряду с недвижимостью и движимым имуществом. Ее может купить любое лицо.
Какова выгода от приобретения дебиторского долга? Предполагается, что задолженность будет возвращена. То есть покупатель получает деньги в отложенном порядке.
Вопрос: Подлежит ли восстановлению НДС в случае продажи дебиторской задолженности конкурсным управляющим при банкротстве организации?Посмотреть ответ
Цессия обязательств
Цессия предполагает уступку прав требования на долг. Предполагает заключение соглашений. В них прописываются все нюансы сделки. Когда становится актуальной цессия? Рассмотрим пример. У организации появилась срочная необходимость в деньгах. У нее есть дебиторы, но пока срок возврата денег не пришел. Для мгновенного получения денег можно просто передать задолженность другому лицу. В этом случае организация получает чуть меньше денег, но зато получает их оперативно.
Сделка по реализации прав на требование долга и именуется цессией. Подобные операции регулируются главой 24 ГК РФ. Цессия может применяться в отношении не всех обязательств. Нельзя уступать права требования на эти виды долгов:
- Алименты.
- Компенсация ущерба.
- Гранты, полученные на определенное имя.
Не передаются долги, если ключевое значение имеет личность кредитора. Кому продать долг? Задолженности приобретают некоторые специализированные фирмы. Между кредитором и покупателем заключается договор. Он должен быть заверен у нотариуса.
Дебитора нужно обязательно известить о переуступке долга. Ему нужно передать новые реквизиты, куда нужно будет отправлять деньги в дальнейшем. Если переуступка выполняется в отношении недвижимости, потребуется государственная регистрация.
Цессия предполагает возмездный характер. То есть оба участника сделки должны получить выгоду. Для продавца это быстрое получение денег. Покупатель же получает меньшую сумму средств, но получает спустя какое-то время большую сумму.
Рассмотрим пример. У организации есть дебиторский долг в размере 50 000 рублей. Она продает его за 40 000 рублей. То есть недополучает 10 000 рублей, но зато получает деньги сразу. Покупатель же получает выгоду в размере тех же 10 000 рублей.
ВАЖНО! В рамках цессии могут продаваться самые разные долги: и текущие, и просроченные, и сомнительные
Факторинг
Факторинг представляет собой куплю-продажу. Предполагается, что задолженность будет реализована кредитным учреждениям или специализированным организациям с лицензией. Цели факторинга:
- Вспомогательные источники финансирования.
- Повышение оборачиваемости.
- Повышение количества продаж.
Покупатели получают статус агентов. Права и обязанности рассматриваемых лиц содержатся в главе 43 ГК РФ.
Факторинг и цессия имеют свои сходства и различия. Обе операции предполагают продажу дебиторских долгов третьим лицам. Рассмотрим их отличия:
- Приобретать можно задолженности по уже существующим и будущим сделкам. Однако не реализуются просроченные долги.
- В рамках цессии можно реализовывать имущественные права. Факторинг предполагает продажу исключительно долгов в деньгах.
- Факторинг имеет определенные ограничения. Этим инструментом не могут пользоваться фирмы с множеством мелких дебиторов, производители узкоспециализированных изделий. Цессия же применяется без ограничений.
- Покупать долг по цессии может любое лицо. Приобрести обязательства по факторингу может только лицензированная или кредитная организация.
Проще говоря, факторинг от цессии отличается большим количеством ограничений.
Переводный и простой векселя
Реализовать долг можно через вексель. Последний представляет собой ценную бумагу. На ее основании появляется обязательство выплаты держателю векселя денег и процентов по долгу. Кроме векселя, обязательство по выплате ничем не обосновывается.
Как реализуется дебиторский долг через вексель? Достаточно просто передать вексель другому лицу. Данное действие уже расценивается как продажа.
Как закрыть долг покупкой ДЗ?
Очень часто так бывает, что компания, не получив своевременно оплату за отгруженный товар, сама становится должником, так как не может в срок выполнить обязательства уже перед своими кредиторами-контрагентами. Согласно законодательству такое предприятие имеет право купить дебиторскую задолженность для погашения своих долгов.
Чтобы данная процедура прошла успешно необходимо соблюсти ряд условий:
- покупать долги желательно у фирмы, которая не является банкротом и не идет на ликвидацию;
- сумма купленной задолженности должна покрывать имеющийся долг предприятия;
- цена покупки должна быть значительно меньше долга, иначе сделка будет нецелесообразной;
- получить у продавца все документы, подтверждающие дебиторскую задолженность.
Судебные приставы обязаны в течение 2-3 недель рассмотреть поданное заявление и дать ответ. Если он будет отрицательным, то его можно обжаловать суде.
 Перед покупкой дебиторской задолженности необходимо провести анализ ее ликвидности
Списание кредиторской задолженности по авансовым платежам
Списать кредиторские долги можно также по авансовым платежам.
Разберем пример: заказчик внес аванс за услугу, которую должно оказать предприятие. В итоге работа не была выполнена исполнителем, как следствие, перед клиентом возникла кредиторская задолженность. Клиент не потребовал возврата авансового платежа, период исковой давности по долгу компании подошел к концу.
В такой ситуации кредиторский долг по авансу можно списать в программе 1С Бухгалтерия версия 8.3, следуя нашей инструкции:
- Формируем «Акт инвентаризации расчетов». В строке «Не подтверждено», расположенной в меню «Кредиторская задолженность» вводим сумму долга. Аналогичное действие и с указанием той же суммы выполняем в строке «В том числе истек срок исковой давности». Из строки «Подтверждено» убираем все цифры;
- Оформляем акт «Корректировка долга», необходимый тип процедуры – «Списание задолженности». Вносим «Авансы покупателя» в графу «Списать». Выбираем покупателя, кликаем на «Заполнить». Система программы автоматически внесет необходимые данные в раздел «Кредиторская задолженность, Авансы покупателя»;
- Указываем 91.01 счет «Прочие доходы» в разделе «Счет списания».
После этого процедура также успешно завершена, необходимые изменения сохранены в программе.
Остались вопросы? Закажите бесплатную консультацию наших специалистов!
Дебиторская и кредиторская задолженность в 1с 8 3
Выплаты сотрудникам во время коронавируса
Что такое кредиторская задолженность
Это когда мы должны
Здесь важно понимать, что кредитор – это не обязательно банк или лицо, у которого мы напрямую заняли средства. Нет, это может быть сантехник, который выставил нам счет за установку раковины, или администрация парковки, на которой наши сотрудники оставляют свои автомобили, и с которой мы рассчитываемся раз в месяц по заключенному договору
Так, если наша компания получила от другой те или иные услуги и товары, но пока еще не оплатила их, то сумма этого долга и есть кредиторская задолженность.
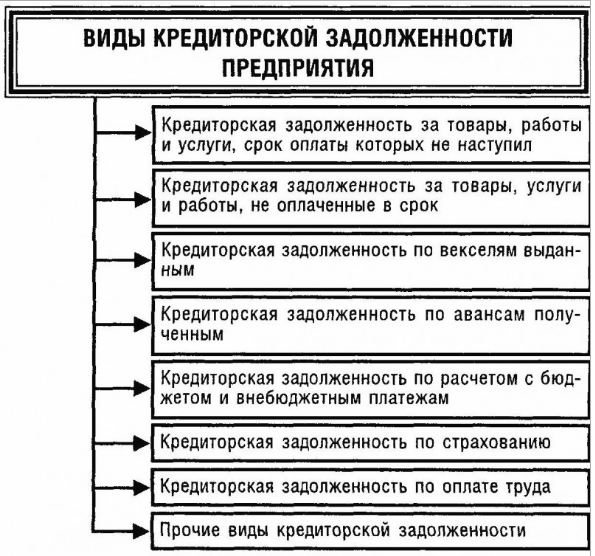
Типы кредиторской задолженности
Существуют несколько видов подобных обязательств у юридического лица:
- За предоставленные услуги, поставленные товары или выполненные работы, дата оплаты по которым ещё не наступила.
- За поставленные товары, предоставленные услуги или выполненные работы, оплата по которым не совершена в сроки.
- По выданным векселям.
- По полученным авансам.
- По расчётам с бюджетом либо по внебюджетным платежам.
- По страховым взносам.
- По оплате труда.
- Прочие кредиторские задолженности предприятия.
Способы расчёта кредиторской задолженности
Для всех типов юридических лиц очень важно понимание своего текущего состояния по кредитным обязательствам. Это знание позволяет без ошибок рассчитать реальное финансовое положение предприятия и распределить денежные потоки внутри себя
Суммарное значение кредитных средств по остаткам на кредитных счетах и краткосрочным периодом погашения (до года) кредиторской задолженности высчитывается сложением показаний:
- Счёта № 60 (расчёты с поставщиком либо подрядчиком);
- Счёта № 62 (расчёты с покупателем либо заказчиком);
- Счёта № 68 (расчёты по налогам и сборам);
- Счёта № 70 (расчёты с персоналом по оплате труда).
Бухгалтеру, чтобы понять, какая реальная кредитная нагрузка лежит на организации и какой процент кредиторская задолженность имеет в общем финансовом состоянии, необходимо руководствоваться показателями специальных коэффициентов.
Данные используемые для получения реальной картины кредиторского обременения фирмы:
- Абсолютный показатель, строка 1520 в бухгалтерском балансе.
- Коэффициент оборачиваемости кредиторской задолженности.
- Средние показатели кредиторской нагрузки на экономику организации.
Данный подсчёт даст понять, какое количество дней в течении года счета контрагентов предприятия остаются без оплаты.
Списание кредиторской задолженности
Для списания кредиторской задолженности при не возврате долга от контрагента в течении трёх лет необходимо:
- создать акт зачёта взаимных расчётов с кредиторами и дебиторами
- оформить справку от бухгалтера по итогам инвентаризации данных расчётов.
Нельзя забывать о том, что кредиторская задолженность с истекшим сроком давности должна быть отнесена к доходам предприятия вне реализации.
Определение срока исковой давности получают изучив Гражданский Кодекс Российской Федерации, статьи 196 и 200. Из них ясно следует, что срок исковой давности исчисляется с даты написанной в договоре, а не с фактической даты поставки товара или предоставления услуг.
Обороты кредиторской задолженности
В оборачиваемости кредиторской задолженности важнейшим показателем является срок возвращения заёмных средств. Коэффициент оборачиваемости напрямую влияет на финансовую состоятельность юридического лица. Нормой этого показателя является соотношение себестоимости продукции к среднегодовым цифрам кредиторской задолженности.
Этот показатель тем выше, чем быстрее фирма возвращает заёмные средства. В его значении указано то количество раз, которое предприятие возвращало долг. При росте показаний этого коэффициента можно сделать вывод о том, что организация эффективна в использовании финансовых ресурсов.
Не редки случаи пользования предприятиями заёмными средствами. Рост коэффициента пользования целиком зависит от эффективности использования ресурсами и грамотного управления предприятием.
Если поделить количество дней в году на показатель коэффициента, выйдет реальная картина оборачиваемости кредитных средств. Чем меньше итог, тем быстрее организация возвращает задолженность.
Чем грозит уклонение от возврата кредитных средств
В Уголовном кодексе Российской Федерации в статье 177, прописаны различные наказания за уклонение от погашения кредиторской задолженности, при не исполненном долге в полтора миллиона рублей либо выше. Это может быть как крупный штраф, так и обязательные работы и даже лишение свободы.
Типовые проводки
Основные проводки по бухгалтерскому счету 62 включают основные хозяйственные операции:
- фиксирование реализации ТРУ;
- получение оплаты от заказчика для погашения дебиторской задолженности;
- поступление авансовых платежей.
При предъявлении покупателю документов для оплаты после отгрузки товара или оказания услуги продавец делает у себя следующие проводки:
Дт 62, Кт 90 «Продажи» или 91 «Прочие доходы и расходы».
В данном случае в дебет записывается задолженность покупателя. А что выбрать в кредит – 90 или 91, зависит от того, относится реализация к основному виду деятельности, или это был доход, который считается прочим и может быть от продажи основных средств, материалов, просроченной задолженности и т.д. Таблица. Корреспонденция по счету 62 «Расчеты с покупателями и заказчиками»
| По дебету | По кредиту |
| 46 Выполненные этапы по незавершенным
работам |
50 Касса |
| 51 Расчетные счета | 51 Расчетные счета |
| 52 Валютные счета | 52 Валютные счета |
| 57 Переводы в пути | 57 Переводы в пути |
| 62 Расчеты с покупателями и заказчиками | 60 Расчеты с поставщиками и
подрядчиками |
| 76 Расчеты с разными дебиторами и
кредиторами |
63 Резервы по сомнительным долгам |
| 79 Внутрихозяйственные расчеты | 66 Расчеты по краткосрочным кредитам
и займам |
| 90 Продажи | 67 Расчеты по долгосрочным кредитам
и займам |
| 75 Расчеты с учредителями | |
| 76 Расчеты с разными дебиторами и
кредиторами |
|
| 79 Внутрихозяйственные расчеты |
На каждую проведенную операцию должны быть оформлены подтверждающие документы: накладные, счета-фактуры, акты о принятии выполненных работ, чеки, квитанции и т.д.
К сведению. В розничной торговле счет 62 при реализации товаров не используется. Выручка сразу поступает на счет 90 «Продажи».
При работе в обычном порядке
Рассмотрим типовые проводки на простом примере. рассчиталась за товар сразу после его получения от ООО «Рассвет», согласно договору между ними. Бухгалтер «Рассвета» запишет у себя следующее:
| Наименование операции | Дебет | Кредит |
| Отгружен товар | 62.01 | 90.01 |
| Списана себестоимость проданной продукции | 90.02 | 41, 43 |
| Начислен НДС | 90.03 | 68 |
| Поступила оплата за товар | 51 | 62.01 |
| Отражена полученная прибыль | 90.09 |
Выручка может быть признана доходом, т.е. использован счет 90 при соблюдении следующих условий:
- объем денег за товар определен;
- покупателю передано право собственности;
- данная операция обеспечит выгоду компании;
- доход заранее известен.
При получении авансовых платежей
Между поставщиком ООО «Стройматериалы» и заказчиком ООО «Уютный дом» заключен договор, предусматривающий предоплату. Отгрузка была сделана после получения аванса. Бухгалтер ООО «Стройматериалы» оформит следующие проводки:
| Наименование операции | Дебет | Кредит |
| Поступил аванс по договору поставки | 50, 51 | 62.02 |
| Начислен НДС на аванс | 76 | 68 |
| Отгружен товар | 62.01 | 90.01 |
| Сделано начисление НДС на продажу | 90.03 | 68 |
| Зачтена предоплата | 62.02 | 62.01 |
| Восстановлен НДС с аванса | 68 | 76 |
Внимание! На сумму предоплаты сразу начисляется НДС. После отгрузки также на сумму реализации начисляется НДС, и одновременно идет возврат налога, ранее насчитанного на предоплату
При оплате товара векселем
получила канцелярские товары от ООО «Карандаш» и для обеспечения дебиторской задолженности вручила ей вексель.
| Наименование операции | Дебет | Кредит |
| Оказаны услуги, отгружен товар | 62.01 | 90.01 |
| Начислен НДС | 90.03 | 68 |
| Получен вексель заказчика | 62.03 | 62.01 |
| Поступили деньги | 50, 51 | 62.03 |
| Получены проценты по векселю | 51 | 91.1 |
Если вексель принадлежит третьим лицам, то он считается финансовым вложением и учитывается на счете 58 в корреспонденции со счетом 62.
Списание задолженности
В бухгалтерском учете проводки по расчетам с покупателями и заказчиками не ограничиваются записями продаж и оплаты. Необходим регулярный анализ задолженности заказчиков по сомнительным долгам. При необходимости следует сформировать резерв за счет финансовых результатов на счете 63 «Резервы по сомнительным долгам».
Долги, которые нельзя вернуть, и те, которые имеют просроченную давность, списываются за счет созданного резерва.
| Наименование операции | Дебет | Кредит |
| Списание задолженности на расходы в случае отсутствия резерва | 91 | 62 |
| Списание в пределах созданного резерва | 63 | 62 |
| Задолженность учтена на забалансовом счете | 007 | — |
В случае создания резерва, задолженность покупателей в балансе отражается за вычетом этого резерва.
Примеры других проводок
| Наименование | Дебет | Кредит |
| Сделан взаимозачет | 62 | 76 |
| Реализация ТРУ по неосновному бизнесу | 62 | 91 |
| Зачтен взаиморасчет | 60 | 62 |
| Возврат аванса за неотгруженный товар | 62 | 50,51 |

