Учет просроченной дебиторской задолженности
Содержание:
- Основные инструменты, применяемые для мониторинга характера и динамики долговых обязательств
- Из каких бухгалтерских остатков состоит строка 1230 баланса?
- Виды дебиторки
- Последовательность изучения баланса
- Понятие долгосрочной дебиторской задолженности
- Пример. Заполнение бухгалтерского баланса
- Структура баланса
- Что отражаем в строках 1410, 1510 баланса: заемные средства
Основные инструменты, применяемые для мониторинга характера и динамики долговых обязательств
Среди таких инструментов можно выделить ряд аналитических индикаторов, используемых для оценки характера задолженности и ее взаимосвязи с основными финансовыми показателями компании. Одним из ключевых показателей подобного рода является оборачиваемость такого актива, как дебиторская задолженность. В соответствии с международными стандартами финансовой отчетности, она носит название receivables turnover ratio, сокращенно RTR. Под этим названием ее можно встретить в финансовой отчетности зарубежных компаний.
Формула расчета оборачиваемости дебиторских активов компании представляет собой частное от деления общего объема выручки от реализации товаров или услуг, производимых компанией, на среднюю за анализируемый период величину денежных средств, которые компания должна получить от своих контрагентов. В случае если в учетной политике конкретной организации имеется резерв, выделенный на сомнительные долги, сумму такого резерва следует вычесть из величины дебиторской задолженности прежде, чем проводить деление.
Фактически величина коэффициента оборачиваемости дебиторской задолженности показывает, насколько эффективно налажено взаимодействие между компанией и ее контрагентами. Формула данного коэффициента может быть интерпретирована как количественный показатель скорости превращения товаров и услуг, поставляемых компанией, в денежные средства, то есть активы. Единицей измерения оборачиваемости дебиторской задолженности служит количество раз такого превращения, осуществленных за единицу времени. Как правило, для обеспечения достаточной степени обоснованности этого показателя в качестве рассматриваемого временного периода принимается финансовый год.
Соответственно, большой размер коэффициента свидетельствует, что скорость оборота денежных средств между поставщиком товара или услуги и ее получателем является достаточно высокой, а значит, компания-поставщик быстро осуществит сбор активов. Низкий порог коэффициента говорит о том, что скорость взаимодействия между компанией и ее контрагентами слишком низка, а значит, организация не получает того объема средств, который получила бы при более быстрых расчетах с ними.
Существует еще один значимый индикатор, который обыкновенно рассчитывают в паре с первым. Коэффициент оборачиваемости такого актива, как дебиторская задолженность, показывает, что фактически его формула представляет собой характеристику того же процесса – получения денежных средств, подлежащих уплате дебиторами, однако, согласно сложившейся практике, рассчитывается в днях. Таким образом, коэффициент оборачиваемости денежных средств, подлежащих получению с дебиторов, показывает среднее количество дней, которые проходят с момента поставки компанией товаров или услуг до момента поступления денежных средств, предназначенных в уплату за эту поставку, на счета компании.
В стандартах международной финансовой отчетности коэффициент оборачиваемости дебиторской задолженности обыкновенно именуется day’s sales outstanding, сокращенно DSO. Под таким названием он обычно фигурирует в финансовых отчетах компаний, действующих за рубежом или подготавливающих отчетность в соответствии с требованиями международных стандартов. Также достаточно широко распространено другое наименование таких коэффициентов – average collection period, то есть средний период сбора долгов. Сокращение этого термина – ACP – также можно встретить в финансовых отчетах на английском языке.
Из каких бухгалтерских остатков состоит строка 1230 баланса?
Данные по строке 1230 отражаются в активной части баланса, во втором разделе «Оборотные активы» и включают в себя показатели на 31 декабря по таким бухгалтерским счетам:
- Сальдо по дебету (далее по тексту Д-ту) счёта (далее по тексту сч.) 60 «Расчёты с поставщиками подрядчиками», отражает суммовой показатель по выданным авансам поставщикам товара, услуги, работы;
- Остаток по дебетовой стороне сч. 62 «Расчёты с покупателями и заказчиками», учитывает задолженность по реализованной в адрес покупателя продукции, товару, работе, услуге;
-
Остаток по дебету сч. 68 «Расчёты по налогам и сборам», говорит о задолженности бюджетных органов перед организацией.
Дебиторская задолженность по этому счёту может сложиться из-за сумм, перечисленных в течение года, авансовых платежей по налогам бюджетных фондов. Сумма перечисленных авансовых платежей превышает сумму исчисленного налога за определённый период времени;
-
Дебетовое сальдо по сч.
69 «Расчёты по социальному страхованию и обеспечению», говорит нам о задолженности органов социального страхования перед вашей фирмой.
Она может сложиться, к примеру, из-за суммы превышения расходов исчисленных организацией по листкам нетрудоспособности перед начисленными страховыми взносами;
-
Остаток по дебетовой стороне сч. 70 «Расчёты с персоналом по оплате труда».
Дебетовый остаток бывает очень редко. Он может сложиться, к примеру, из-за перечислений сумм сотруднику (работнику) по начисленному отпуску (трудовому или дородовому и послеродовому).
Это бывает, когда в начале месяца сотрудникам организации выплачивается задолженность по заработной плате, сложившаяся на последнее число месяца, а также производится выплата по начисленному родовому и послеродовому отпуску.
Сумма начисления по нему будет отражена на бухгалтерских счетах только последним числом месяца, а выплата производится текущей датой;
-
Дебетовый остаток по сч. 71 «Расчёты с подотчётными лицами». Выплата лицам в подотчёт средств, безналичным способом и наличным учитывается по дебетовой стороне сч.
71. После выплаты, предоставляет в бухгалтерию фирмы отчёт по произведённым расходам. Это может оплата хозяйственных расходов, оплата за приобретённые материалы, расходы по проживанию в гостинице во время командировки, расходы по переезду к месту командировки и обратно и другие;
-
Дебетовый остаток по сч. 73 «Расчёты с персоналом по прочим операциям».
Все взаимоотношения сотрудника организации отражаются на этом активно — пассивном счёте, кроме расчётов по заработной плате и выплат денежных средств в подотчёт. По дебету счёта отражается задолженность сотрудника перед организацией.
Сотруднику может предоставляться заёмные средства на строительство, аренду, прочие хозяйственные нужды. Также у сотрудника могут возникнуть взаимоотношения по возмещения материального ущерба фирме.
Вот такие ситуации отражаются на счёте 73;
- Сальдо по дебетовой стороне сч.
75 «Расчёты с учредителями». Формирование уставного капитала учитывается по Д-ту сч. 75 и К-ту сч. 80 «Уставной капитал».
Пока учредитель не внесёт личные средства на сумму уставного капитала, то на счёте 75, так и будет висеть дебетовый остаток;
-
Дебетовый остаток по сч.
76 «Расчёты с разными дебиторами и кредиторами». Счёт 76 активно – пассивный, на нём отражаются задолженности не отражённые на счёте 60, 62 и другим счетам.
На счёте может отражаться задолженность по оплате страховой компании; расчёты по претензиям; удержание средств из заработной платы сотрудников для сторонних фирм и лиц по исполнительным документам (актам).
Желательно, для удобства в ведение учёта, на счёте 76, открыть на субсчетах аналитический учёт. Например, на субсчёте 1 отражать задолженность по добровольному страхованию в разрезе работников (сотрудников) организации, на субсчёте 2 отражать задолженность по претензиям в разрезе контрагентов, на субсчёте 3 расчёты по дивидендам в разрезе учредителей и так далее.
Все эти остатки по счетам складываются, затем из них вычитается остаток по пассивному сч. 63 «Резервы по сомнительным долгам». Только помните, что сальдо по всем счётам должно быть развёрнутым. Необходимо в настройках при формировании оборотно – сальдовой ведомости указать список счетов с развёрнутым сальдо.
При формировании баланса в программе 1С проверьте, как у вас сформировались данные по строке 1230, так как при автоматическом заполнении бывает, что программа не верно фиксирует развёрнутые сальдо по бухгалтерским счетам, соответственно показатель по дебиторской задолженности указывается не правильно.
Виды дебиторки
В бухучете виды дебиторской задолженности определяют по способу возникновения; сроку возврата и форме возникновения.
По форме возникновения выделяют:
- Торговую дебиторку — появляется в процессе производственной деятельности. Это могут быть предоставленные покупателям отсрочки платежей или сделанная предоплата за материально-технические ценности или услуги;
- Неторговая — не связана непосредственно с производством и реализацией продукции: авансы по заработной плате сотрудникам, излишне переведенные деньги при выполнении обязательств перед всеми видами бюджета (налоги, фонды), выплаченные до окончания года дивиденды и т.д.
По сроку возврата:
- Долгосрочную, более года, дебиторку;
- Краткосрочную — погашение в течение 12 месяцев.
Наиболее важные виды дебиторки, существенно влияющие на результаты работы кредитора:
- Нормальная (в сленге бухгалтеров можно встретить также: стандартная и обычная). Возникает в результате осмысленных действий сотрудников фирмы (предприятия), действующих в рамках заключенных договоров при реализации товаров или закупке материалов или сырья, переплат в бюджет, выдаче наличных денег сотрудникам;
- Просроченная (еще ее называют неоправданной) — срок оплаты или поставки продукции в соответствии с договорами наступил, а поступления денег на расчетный счет (в кассу предприятия) или поставки оплаченной продукции нет.
В свою очередь, просроченная подразделяется на ряд подвидов:
- Сомнительную. У должника возникли серьезные финансовые проблемы, в связи с чем, появляются риски невозврата задолженности;
- Невостребованную. Долги, о которых фирма сама забыла и своевременно не потребовала возврата задолженности. Виноваты только сотрудники организации. Должник всегда будет до последнего оттягивать возврат задолженности. Напомнили, сразу же оплатил;
- Мораторная — самая обидная. Возникает в случае отзыва лицензии у банка, в котором открыт расчетный счет;
- Безнадежная — вероятность возврата не превышает 0,0%.
Последовательность изучения баланса
Баланс следует читать в определенной последовательности. Это позволит правильно проанализировать всю информацию.
Как оценить платежеспособность организации на основании бухгалтерского баланса?
Формальное изучение баланса
Сначала выполняется поверхностная проверка. Устанавливается правильность заполнения, содержание всей необходимой информации. Внешний вид документа сравнивается со стандартом. Проверяется указание отчетного периода, подписи ответственных лиц. На документах также должна стоять печать.
Затем бумага проверяется по своему содержанию. Анализируется правильность значений по разделам. Также проверяются цельные значения. Устанавливается правильность произведенных расчетов
Особое внимание нужно обратить на суммы в разделах «итого» и «баланс»
Экспресс-анализ
Экспресс-анализ позволяет извлечь самые общие сведения о финансовом состоянии компании. Он обеспечивает возможность определения потенциальных тенденций развития. Преимущества такого анализа: экономия времени, отсутствие нужды в сложных расчетах. Осуществить экспресс-анализ может и руководитель без соответствующих знаний. Процедура подразделяется на эти этапы:
- Изучение аудиторское заключение. В этом документе содержится ряд ключевых расчетов. То есть руководителю не нужно будет выполнять их самостоятельно.
- Изучение положений учетной политики. В частности, нужно изучить эти моменты: начисление амортизации, определение порядок оценки продукции, метод списания запасов, создание резервов и фондов, оценка дебиторских и кредиторских долгов, начисление дивидендов.
- Обнаружение опасных моментов в деятельности. К примеру, это могут быть убытки, просроченные и безнадежные долги. Необходимо изучить динамику этих слабых мест.
Анализируются базовые индикаторы, содержащиеся во вспомогательных таблицах. Это доход на одну ценную бумагу, показатели рентабельности капитала. Процедура включает в себя эти этапы:
- Проверку пояснительной записки, в которой изложены пояснения.
- Анализ финансового положения.
- Формулирование заключений по итогам анализа.
Финансовый анализ нужен в том случае, если информации из пояснительной записки оказалось недостаточно.
Пространственный анализ
Проводится глубокая оценка состояния значений. Осуществляется этими инструментами:
- Горизонтальный. Показатели анализируются в сравнении со старыми показателями.
- Вертикальный. Проводится рассмотрение состава ключевых значений.
Перед анализом нужно разобрать, что именно значит тот или иной показатель баланса.
Активы
Положительным моментом считается увеличение совокупной валюты. Если компания переживает финансовый кризис, хорошим значением считается сохранение прежней общей суммы активов. Если происходит уменьшение показателя, это является негативным симптомом. Если оборотные активы превышают внеоборотные активы, это свидетельствует о мобильности ресурсов. Если произошло даже небольшое уменьшение показателя «Основные средства», модно сделать вывод об отсутствии модернизации на предприятии. Если произошло существенное сокращение значения, можно сделать вывод об уменьшении производственных мощностей. То есть у компании нет средств на модернизацию и обновление. Это уменьшает привлекательность субъекта для инвесторов, а также конкурентоспособность.
ВАЖНО! При анализе активов нужно иметь в виду специфику деятельности субъекта
Понятие долгосрочной дебиторской задолженности
Дебиторская задолженность — общая величина долгов перед организацией. Сюда относится задолженность покупателей и поставщиков, долги учредителей, работников предприятия и прочих контрагентов.
Для определения величины дебиторской задолженности нужно собрать дебетовые остатки, числящиеся по всем контрагентам на счетах расчетов (60, 62, 68 и т. д.).
Дебиторская задолженность условно подразделяется на текущую и долгосрочную. К текущей относятся долги всех контрагентов, погашение по которым предполагается в течение периода, не превосходящего 12 месяцев от отчетного числа. Соответственно, долгосрочной дебиторкой является задолженность, гашение которой ожидается в период более года.
Момент отсчета указанного 12-месячного срока определяется датой совершения операции, по которой возникла задолженность перед организацией. Датой возникновения дебиторской задолженности покупателя считается дата отгрузки товаров или выполнения работ, если иное не установлено условиями договора.
Оценка долгосрочной дебиторской задолженности — это важный этап характеристики платежеспособности предприятия.
Узнать, для чего нужен этот этап, как величина дебиторской задолженности и возможные сроки ее гашения влияют на финансовое положение фирмы, ознакомиться с этапами и методами проведения подобного рода оценки можно в статье «Основные методы оценки дебиторской задолженности».
Долгосрочная дебиторская задолженность — строка в балансе
П. 73 «Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ» (приказ Минфина РФ от 29.07.1998 № 34н) требует отражать дебиторскую задолженность фирмы в отчетности в величинах, следующих из ее бухгалтерских записей, которые по умолчанию считаются правильными.
Формы бухгалтерской отчетности организаций утверждены одноименным приказом Минфина РФ от 02.07.2010 № 66н. В бухгалтерском балансе организации для отражения дебиторской задолженности отведена строка 1230. По этой строке отражается вся дебиторка, которая числится на конец отчетного периода на счетах 46, 60, 62, 68, 69, 70, 71, 73, 75 и 76 за минусом кредитового сальдо на сч. 63. Но есть нюансы:
- организации на ОСН, имеющие в качестве дебиторки предоплату поставщикам или подрядчикам в счет будущих поставок товаров или выполнения работ с учетом НДС, в строке 1230 показывают эти суммы без НДС. Таковы рекомендации Минфина (письмо от 09.01.2013 № 07-02-18/01);
- в строке 1230 не показывается предоплата поставщикам или подрядчикам, вызванная приобретением или строительством основных средств, — она должна быть показана в разделе, предназначенном для отражения внеоборотных активов.
Значит, по строке 1230 баланса проходит дебиторка без разбития на текущую и долгосрочную. Но п. 19 ПБУ 4/99 «Бухгалтерская отчетность организации» (приказ Минфина РФ от 06.07.1999 № 43н) требует разделения информации о кратко- и долгосрочных активах организации.
Приказ № 66н в приложении № 3 содержит примеры оформления пояснений к балансу. Раздел 5 этого приложения содержит таблицы 5.1 и 5.2, предназначенные для расшифровки информации об имеющейся дебиторке. В таблице 5.1, именуемой «Наличие и движение дебиторской задолженности», описывается отдельно краткосрочная задолженность, отдельно — долгосрочная. В таблице 5.2 отражается информация об имеющейся просроченной дебиторской задолженности.
Для более точного отражения информации организация может завести добавочные строки к строке 1230 для обособленного отражения задолженности, по которой гашение предполагается в течение 12 месяцев от отчетной даты, и долгосрочной задолженности.
Пример. Заполнение бухгалтерского баланса
ООО, зарегистрированное в 2015 г., применяет упрощенную систему налогообложения. Показатели регистров бухгалтерского учета на 31 декабря 2015 г. приведены в таблице:
Таблица
Остатки (Кт — кредитовые, Дт — дебетовые) на счетах
бухгалтерского учета на 31 декабря 2015 года
ООО
|
Сальдо |
Сумма, руб. |
Сальдо |
Сумма, руб. |
|
Дт |
600 000 |
Дт |
150 000 |
|
Кт |
20 040 |
Кт |
150 000 |
|
Дт |
100 000 |
Кт (субсчет «Авансы») |
505 620 |
|
Кт |
3340 |
||
|
Дт |
17 000 |
Кт |
89 000 |
|
Дт |
6000 |
Кт |
250 000 |
|
Дт |
90 000 |
Кт |
50 000 |
|
Дт |
15 000 |
Кт |
10 000 |
|
Дт |
250 000 |
Кт |
150 000 |
На основании имеющихся данных бухгалтер составил бухгалтерский баланс за 2015 г. по общей форме:
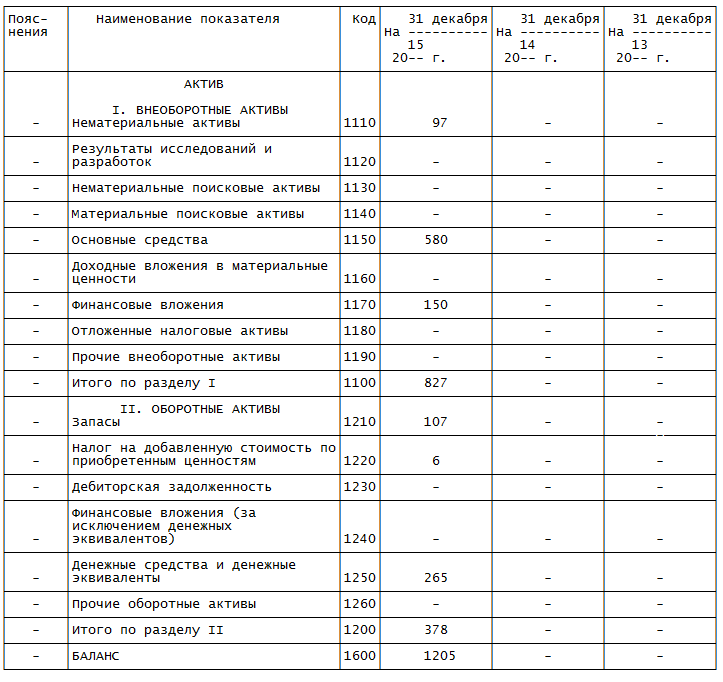
Графа 4 — единственная, которая требует заполнения вновь созданной организацией. В указанной графе отражают данные на 31 декабря отчетного года, то есть 2015 г.
Также добавляется графа 3 — для указания кодов строк.
Показатель строки 1110 «Нематериальные активы» бухгалтер определил следующим образом: из дебетового сальдо счета вычитается кредитовое сальдо счета .
Итого получаем 96 660 руб. (100 000 руб. — 3340 руб.). Все значения в бухгалтерском балансе указаны в целых тысячах, поэтому в строке 1110 записано 97.
Показатель строки 1150 «Основные средства» определен так: дебетовое сальдо счета — кредитовое сальдо счета . Результат — 579 960 руб. (600 000 руб. — 20 040 руб.). В баланс записано 580.
В строку 1170 «Финансовые вложения» вписано дебетовое сальдо счета — 150 тыс. руб. (то есть считается, что все вложения долгосрочные).
Итог по сводной строке 1100: 827 тыс. руб. (97 тыс. руб. (строка 1110) + 580 тыс. руб. (строка 1150) + 150 тыс. руб. (строка 1170)).
Теперь очередь оборотных активов. Значение строки 1210 «Запасы» определено так: дебетовое сальдо счета + дебетовое сальдо счета . Итог — 107 тыс. руб. (17 тыс. руб. + 90 тыс. руб.).
Показатель строки 1220 «Налог на добавленную стоимость по приобретенным ценностям» равен дебетовому сальдо счета , поэтому в баланс бухгалтер внес 6 тыс. руб.
Показатель строки 1250 «Денежные средства и денежные эквиваленты» найден путем сложения дебетового сальдо счета и дебетового сальдо счета . Результат — 265 тыс. руб. (15 тыс. руб. + 250 тыс. руб.). В строке записано 265.
Итог по сводной строке 1200: 378 тыс. руб. (107 тыс. руб. (строка 1210) + 6 тыс. руб. (строка 1220) + 265 тыс. руб. (строка 1250)).
По итоговой строке 1600 показана сумма показателей строк 1100 и 1200. То есть 1205 тыс. руб. (827 тыс. руб. + 378 тыс. руб.).
В остальных строках графы 4 проставлены прочерки.
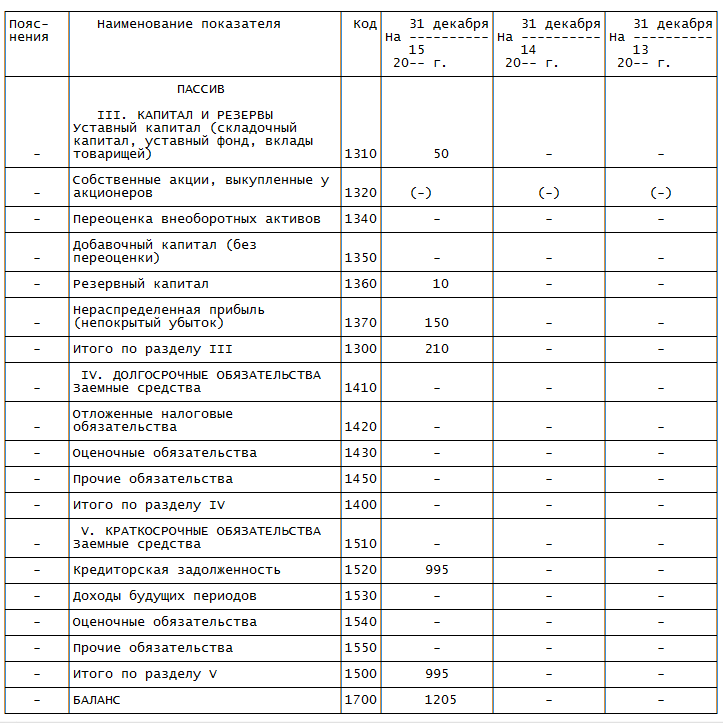
Переходим к пассиву баланса. Показатель по строке 1310 «Уставный капитал (складочный капитал, уставный фонд, вклады товарищей)» равен кредитовому сальдо счета , то есть в балансе стоит 50 тыс. руб.
Строка 1360 «Резервный капитал» — кредитовое сальдо счета . В нашем случае это 10 тыс. руб.
В строке 1370 «Нераспределенная прибыль (непокрытый убыток)» показано сальдо счета . Оно кредитовое. Значит, организация на конец года имеет прибыль. Ее значение — 150 тыс. руб. Брать показатель в скобки не нужно.
Показатель сводной строки 1300 равен 210 тыс. руб. (50 тыс. руб. (строка 1310) + 10 тыс. руб. (строка 1360) + 150 тыс. руб. (строка 1370)).
Показатель для строки 1520 «Кредиторская задолженность» (бухгалтер посчитал, что вся задолженность краткосрочная) определен следующим образом: кредитовое сальдо счета + кредитовое сальдо счета + кредитовое сальдо счета + кредитовое сальдо счета . Результат — 995 тыс. руб. (150 тыс. руб. + 506 тыс. руб. + 89 тыс. руб. + 250 тыс. руб.).
В строку 1500 бухгалтер перенес значение из строки 1520, так как другие строки разд. V баланса не заполнялись.
Показатель итоговой строки 1700 равен сумме строк 1300 и 1500. Полученное значение составляет 1205 тыс. руб. (210 тыс. руб. + 995 тыс. руб.).
Остальные строки пассива по причине отсутствия соответствующих данных прочеркнуты.
Показатели итоговых строк 1600 и 1700 равны. И в той, и в другой строке значение — 1205 тыс. руб. Баланс сошелся — значит, форму можно считать составленной верно.
Структура баланса
Бухгалтерский баланс (Форма №1) строится на основе данных Плана счетов.
План счетов бухучета был утвержден законодательно в 2000 году. До того времени для учета хозяйственной деятельности организаций использовался старый ПС, который уже перестал отвечать требованиям жизни.
Баланс делится на актив и пассив.
Актив баланса содержит данные об активах предприятия, то есть об имуществе и нематериальных активах, которые способны в перспективе принести экономическую выгоду предприятию.
Актив
Активы подразделяют на оборотные и внеоборотные.
Оборотные активы — активы, используемые в процессе хозяйственной деятельности и отражающиеся в финансовом результате за период полностью.
Внеоборотные активы — имущество, которое предприятие использует длительное время; его стоимость переносится в финрезультат по частям в течение периода использования.
Дебиторская задолженность, то есть задолженность контрагентов перед организацией, тоже включается в раздел активов.
Пассив
В пассиве баланса отражаются источники средств, за счет которых формируется его актив. Это:
- собственные средства организации (капитал и резервы);
- обязательства краткосрочные и долгосрочные.
Данные пассива показывают юридическое положение предприятия.
Валюта баланса
Итоги актива и пассива (валюта баланса) должны быть равны.
Пример баланса

Для баланса статического вида статьи заполняются по данным бухучета на дату составления этого отчета. То есть, обычный статический баланс — это срез финансовых показателей предприятия на выбранный момент времени — конец отчетного периода. Статический баланс интересует контролирующие органы.
Для проведения внутренней оценки состояния предприятия может использоваться динамический баланс. Он может формироваться на любую нужную дату, и разница между активом и пассивом показывает состояние организации.
Актив меньше пассива означает, что у предприятия не хватило бы денег на погашение собственных текущих обязательств. Эта сумма отразится в пассиве баланса с минусом.
Превышение актива над пассивом означает, что при ликвидации предприятия в этот момент осталась бы прибыль, которую необходимо было бы передать собственнику. Поэтому эта сумма будет отражена в пассиве баланса.
Что отражаем в строках 1410, 1510 баланса: заемные средства
Важно В общем случае показатели по строке 1510 «Заемные средства» на 31 декабря предыдущего года и на 31 декабря года, предшествующего предыдущему, переносятся из Бухгалтерского баланса за предыдущий год. В графе «Пояснения» приводится указание на раскрытие данного показателя
Если организация оформляет Пояснения к Бухгалтерскому балансу и Отчету о финансовых результатах по формам, содержащимся в Примере оформления Пояснений, приведенном в Приложении N 3 к Приказу Минфина России N 66н, то в графе «Пояснения» по строке 1510 «Заемные средства» могут быть указаны таблицы 5.3 «Наличие и движение кредиторской задолженности», 5.4 «Просроченная кредиторская задолженность» и 9 «Государственная помощь», в которых раскрыты показатели строки 1510 Бухгалтерского баланса.
Инфо
Учет займов и кредитов регулирует Положение по бухгалтерскому учету «Учет расходов по займам и кредитам» (ПБУ 15/2008)*(222). Этот документ не содержит критериев, по которым займы и кредиты можно разделить на долгосрочные и краткосрочные. Решая данный вопрос, можно руководствоваться общими нормами бухгалтерского законодательства, согласно которым краткосрочными считают займы (кредиты), полученные на срок, не превышающий 12 месяцев.
В противном случае их считают долгосрочными*(223). В строках «Заемные средства» отражают задолженность по займам и кредитам независимо от способов ее оформления. То есть здесь указывают задолженность по средствам, привлеченным, например, путем продажи облигаций или оформленным векселем. Исключение из этого порядка предусмотрено лишь для коммерческого кредита и товарных векселей.
Это приведет к необходимости применять ПБУ 18/02. Зачастую договор займа или кредита содержит условие, по которому при задержке платежей фирма-заемщик должна уплачивать неустойку. Порядок ее расчета устанавливается договором. Как правило, сумму неустойки определяют в процентах от неуплаченной суммы, начисляемых за каждый день просрочки платежа.
Подобные неустойки не увеличивают задолженность компании по самому займу или кредиту и начисленным процентам по ним. Поэтому их сумму в строках 1410 или 1510 «Заемные средства» новой формы баланса не отражают. Ее указывают как кредиторскую задолженность и вписывают в строку 1450 «Прочие долгосрочные обязательства» раздела IV (долгосрочную) или строку 1520 «Кредиторская задолженность» раздела V (краткосрочную) унифицированной формы бухгалтерского баланса.
Значение этого показателя должно быть не менее 0,15 (столько же и в нашем примере). 13. Достаточность собственного капитала показывает, сколько собственных средств приходится на каждый рубль заемного капитала. У нас этот показатель составляет 0,88 на начало и 0,55 на конец периода.

