Понятие остаточной стоимости объектов
Содержание:
- Содержание и ремонт основных средств
- Стоимость услуг
- Основные производственные фонды в балансе
- Среднегодовая стоимость основных фондов
- Классификация основных средств
- Среднегодовая стоимость основных средств — формула
- Как считать средний показатель стоимости ОС
- Виды бухгалтерского баланса
- Амортизация в балансе отражается строке. Учет и отчет. Счета, амортизация, правила: как это работает
- Что относится к основным средствам
- Признаки характерные для основных средств
- Что такое активы и пассивы в бухгалтерии — понятие простыми словами
Содержание и ремонт основных средств
Основные средства необходимо постоянно поддерживать в рабочем состоянии, что требует определенных затрат.
Расходы на обслуживание (технический осмотр, уход и т. п.) и все виды ремонтов (текущий, средний, капитальный) основных средств включают в себестоимость продукции:
ДЕБЕТ 20 (23, 25, 26, 29, 44, …) КРЕДИТ 10 (60, 69, 70, …)
– отражены затраты на обслуживание и ремонт основных средств.
Расходы на все виды ремонта учитывают при налогообложении прибыли в размере фактических затрат. Эти расходы включают в себестоимость продукции в том отчетном периоде, в котором они возникли (ст. 260 НК РФ).
ПРИМЕРАО «Актив» произвело текущий ремонт станка. Расходы на ремонт составили:
- заработная плата рабочих – 1000 руб.;
- взносы в ПФР, ФСС, ФФОМС и страхование от несчастных случаев на производстве и профзаболеваний, начисленные с зарплаты рабочих, – 302 руб.;
- стоимость покупных деталей – 1416 руб., в том числе НДС – 216 руб.
Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 20 КРЕДИТ 70
– 1000 руб. – списана на себестоимость заработная плата рабочих, проводивших ремонт;
ДЕБЕТ 20 КРЕДИТ 69-1, 69-2, 69-3
– 302 руб. – списаны на себестоимость взносы в ПФР, ФСС, ФФОМС и взносы по «травме»;
ДЕБЕТ 71 КРЕДИТ 50
– 1416 руб. – выданы из кассы деньги подотчетному лицу для оплаты деталей;
ДЕБЕТ 10 КРЕДИТ 71
– 1200 руб. (1416 – 216) – оприходованы детали, купленные для ремонта станка;
ДЕБЕТ 19 КРЕДИТ 71
– 216 руб. – учтен НДС;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 216 руб. – принят НДС к вычету;
ДЕБЕТ 20 КРЕДИТ 10
– 1200 руб. – списаны на себестоимость детали, использованные при ремонте станка.
Всего на себестоимость ремонта было списано 2502 руб. (1000 + 302 + 1200). Эта сумма полностью может быть учтена при налогообложении прибыли.
Первоначальная стоимость отремонтированных основных средств изменению не подлежит.
Если вы решили провести переоценку основных средств, то в последующем вам надо будет делать это каждый год.
Переоценка производится путем индексации или прямого пересчета по документально подтвержденным рыночным ценам.
При этом могут быть использованы (п. 43 Методических указаний по бухгалтерскому учету основных средств):
- данные на аналогичную продукцию, полученные от организаций-изготовителей;
- сведения об уровне цен, имеющиеся у органов государственной статистики, торговых инспекций и организаций;
- сведения об уровне цен, опубликованные в средствах массовой информации и специальной литературе;
- оценка бюро технической инвентаризации;
- экспертные заключения о текущей (восстановительной) стоимости объектов основных средств.
Однако для целей обложения налогом на имущество результаты переоценки учитываются.
Результаты переоценки учитываются либо на счете 83 «Добавочный капитал», либо относятся на финансовые результаты.
Обратите внимание
В налоговом учете стоимость основных средств формируется без учета переоценки. Амортизация начисляется в том же порядке и в тех же суммах, что и до переоценки основных средств (ст. 257 НК РФ).
Стоимость услуг
| Стоимость работ | |
| Оценка встроенного нежилого помещения | 15 000 Р |
| Оценка отдельно стоящего здания | от 45 000 Р |
| Оценка имущественного комплекса | дог. |
| Оценка земельного участка с/х назначения | от 18 000 Р |
| Оценка земельного участка, массива (земли рекреационного назначения) | дог. |
| Оценка земельного участка, массива (земли населенных пунктов) | дог. |
| Оценка компьютеров, телефонов, средств связи | 500 Р |
| Оценка прочей техники | дог. |
| Оценка специального оборудования | дог. |
| Оценка серийного технологического оборудования | дог. |
| Оценка прицепов, полуприцепов | 3 000 Р |
| Оценка спецтехники | 5 000 Р |
| Оценка строительной техники | 5 000 Р |
| Оценка легкового автомобиля, мотоцикла | 3 900 Р |
| Оценка грузового автомобиля, автобуса | 5 000 Р |
| Оценка программного обеспечения | от 30 000 Р |
| Оценка мебели | дог. |
| Оценка товарно-материальных ценностей | дог. |
| Оценка нематериальных активов | дог. |
Основные производственные фонды в балансе

Коротко:
- Назначение статьи: Отображение сведений обимеющихся земельных участках, остаточной стоимости машин и оборудования, зданиях и т.д.
- Номер строки в балансе: 1150.
- Номер счета согласно плану счетов: Дебетовое сальдо 01-кредитовый остаток 02.
Подробно
Примечание от автора! В строке 1150 может отображаться информация о дебетовом остатке 08 счета по субсчетам 01-04 (в части основных средств) и дебетовое сальдо 07 счета. Решение о включении данных компания принимает самостоятельно (в случае несущественности данных остатки могу быть отображены по строке 1190).
Под основными средствами понимаются активы организации, предназначенные для длительного использования в целях фирмы.
Согласно правилам ведения бухгалтерского учета, для принятия приобретаемых активов на баланс в качестве основных фондов необходимо одновременное выполнение определенных условий:
- Предназначение актива:
производство продукции компании, выполнение работ, услуг;
использование для управленческих потребностей;
сдача в аренду – передача актива во временное пользование и владение сторонним организациям или временное пользование.
- Срок полезного использования объекта – более 12 месяцев или в течение операционного цикла (когда цикл более года).
- Приобретая актив, компания не имеет цели дальнейшей перепродажи объекта.
- Использование средства влияет на доход компании: способность актива приносит экономические выгоды для фирмы при дальнейшем использовании.
Примечание от автора! Активы, приобретаемые исключительно для сдачи в аренду, отображаются в бухгалтерском балансе в составе доходных вложений в материальные ценности.
Основные средства – дорогостоящие объекты, используемые компанией длительное время:
- здания, сооружения;
- производственное оборудование (например, станки);
- регулирующие устройства и вычислительная техника;
- транспорт;
- дорогостоящий хозяйственный инвентарь;
- скот;
- многолетние насаждения;
- природные ресурсы: земля, вода и т.д.
Строка 1150 – актив бухгалтерского баланса: здесь отображается остаточная стоимость внеоборотных активов — основных средств (первоначальная стоимость за вычетом начисленной амортизации) по состоянию на 31 декабря финансового года. По неамортизируемому имуществу отображается первоначальная стоимость объекта.
Примечание от автора! Не подлежат амортизации природные ресурсы (земля, недра, вода), объекты незавершенного строительства.
Итоговый показатель в бухгалтерском учетедолжен отражатьсякак конечный дебетовыйостатоксчета 01 за вычетом кредитового остатка счета 02.
В отчетности отображаетсяинформация по состоянию на текущий период, 31 декабря предыдущего года, на 31 декабря года, предшествующего предыдущему.
Стоимость основных средств
Первоначальная стоимость активов – суммарная стоимость всех произведенных затрат на приобретение объекта или доведения до эксплуатации. Стоимость объектов зависит от способов получения:
- приобретение готового оборудования у поставщика за денежные средства фирмы;
- вклад в уставный капитал компании;
- на безвозмездной основе (первоначальная стоимость формируется исходя из рыночных цен);
- создание объекта силами самого предприятия (дополнительно будет учитываться расход материалов и заработная плата сотрудников).
Изменение первоначальной стоимости возможно в случаях переоценки фондов, дооборудования, реконструкции, мероприятий по модернизации активов и частичной ликвидации.
Согласно ПБУ компании имеют право переоценивать объекты основных средств на конец отчетного периода (индексирование цен или расчет восстановительной цены исходя из рыночных цен).
Среднегодовая стоимость основных фондов
Среднегодоваястоимость основных фондов определяетсяпо формуле:
Фосн= Фнг + (Фвв*n1)/12– (Фвыб*n2)/12где,Фнг – стоимость основных фондов на началогода, руб.;
Фвв- стоимость введенных основных фондов,руб.;
Фвыб- стоимость выбывших основных фондов,руб.;
n1и n2- количество месяцев функционированиявведенных и выбывших основных фондов,соответственно.
Фосн = 120,9+(10,0*(10/ 12) – 9,0*(3 / 12))= 126,95 млн. руб.
2. Фондоотдача
Показательфондоотдачи по доходам определяетсяпо формуле:
Кфо= (Д / Фосн) *100
Кфо= 44 / 126,95 = 0,3 руб.
Такимобразом, 0,3 руб. приходится на 1 руб.среднегодовой стоимости основныхфондов.
3. Фондовооруженностьтруда
Показательфондоворуженности труда определяетсяпо формуле:
Кфв= Фосн / Р,
ГдеР – среднегодовая численность работников,чел.
Р= Рнг+ (Рп*n1)/12– (Р ув*n2)/12
Р= 20 – (2*10)/12 = 18 чел.
Тогда,
Кфв= 126,95 / 18 = 7,1 млн. руб.
Такимобразом, 7,1 млн. руб. стоимости среднегодовыхосновных фондов приходится на 1 работника.
4. Производительность труда
ПТ =
где ПТ – производительность труда,
Д – доходы, млн.руб.
Р– численностьработников, чел.
ПТ = = 2,4 млн. руб./ чел.
Такимобразом, 2,4 млн. руб. доходов приходитсяна 1 работника.
5.Коэффициент оборачиваемости оборотногокапитала
Где, Коб – коэффициент оборачиваемости (воборотах);
Д- доходы, млн. руб.;
CO- средняя величина оборотного капитала,млн. руб.
Коб = 44 /6,5 = 6,8 об.
Коэффициентоборачиваемости средств (скоростьоборота) характеризует размер объемавыручки от реализации продукции насреднюю стоимость оборотных средств.
6.Балансовая прибыль (убыток)
Пб= Дэкс– Рэксп
Дляопределения балансовой прибыли необходимоопределить величину расходов.
Дляначала определим амортизационныеотчисления на полное восстановлениеосновных фондов:
А= Фосн * Нпв/100
Где,Нпв – норма амортизационных отчислений
А=126,95 * (10,0/100) = 12,7млн. руб.
Известно,что доля амортизации в структуре затратсоставляет 35,0%, соответственно
З= (12,7*100)/35,0 = 36,3 млн. руб.
Найдемприбыль балансовую:
П= 44 – 36,3 = 7,7 млн. руб.
7.Рентабельность основных средств
Р= Пбал / Фосн * 100
гдеП – прибыль балансовая, млн. руб.
Р= 7,7/ 126,95 *100 = 6,1 %
8.Рентабельность продаж
Р= П бал /Д
Р = 7,7 / 44 *100 = 17,5 %
Данныепроизведенных расчетов представим втаблице 2.
Таблица2 – Показатели эффективности
| Показатель | Вариант 0 |
| Среднегодовая численность работников | 18 |
| Среднегодовая стоимость ОПФ, млн. руб. | 126,95 |
| Фондоотдача, руб. | 0,3 |
| Фондовооруженность, млн. руб. | 7,1 |
| Производительность труда, млн. руб. / чел | 2,4 |
| Коэффициент оборачиваемости, об. | 6,8 |
| Амортизационные отчисления на полное восстановление основных фондов, млн. руб. | 12,7 |
| Затраты всего, млн. руб. | 36,3 |
| Прибыль балансовая, млн. руб. | 7,7 |
| Рентабельность основных производственных фондов,% | 6,1 |
| Рентабельность продаж, % | 17,5 |
Классификация основных средств
Перед тем, как рассмотреть формулу расчета среднегодовой стоимости основных средств, следует рассмотреть классификацию основных фондов.
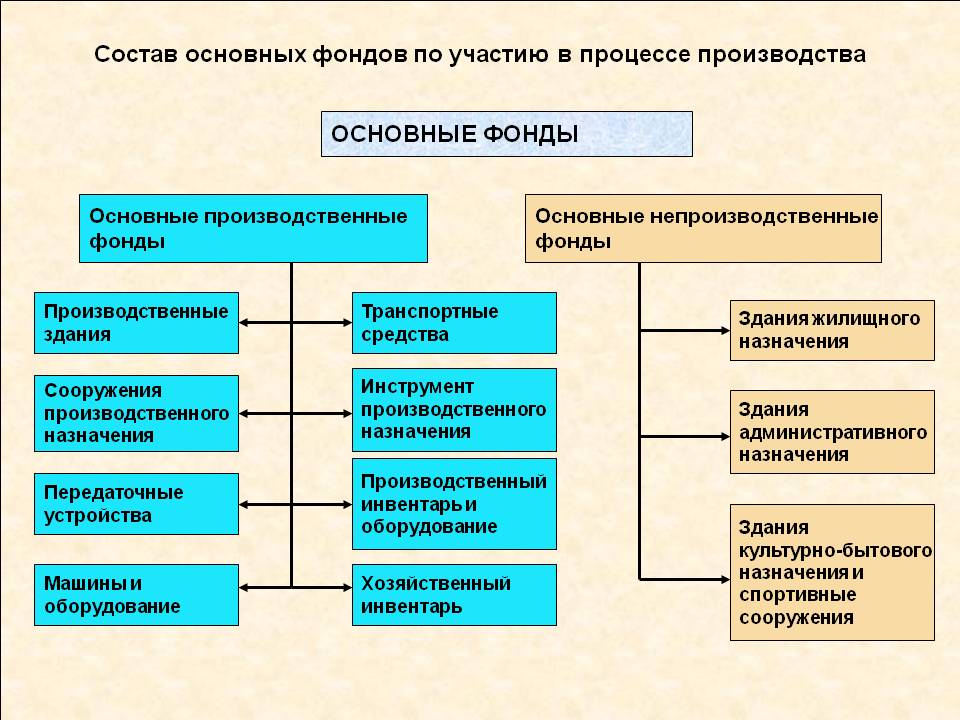
К основным производственным фондам (средствам) можно отнести:
- Здания, представляющие собой объекты архитектуры, которые предназначены для создания условия труда (гараж, склад, цех и др.).
- Сооружения, включающие в себя объекты инженерно-строительного типа, которые используются для осуществления процесса перевозки (мост, тоннель, устройства пути, система водоснабжения и др.).
- Передаточные устройства (передача электроэнергии, газо- и нефтепроводы).
- Машины и оборудование (пресс, станок, генератор, двигатель и др.).
- Измерительные устройства.
- Электронно-вычислительная и другая техника.
- Транспортные средства (локомотив, автомобиль, кран, погрузчик и др.),
- Инструмент и инвентарь.
Среднегодовая стоимость основных средств — формула

Среднегодовая стоимость основных средств — формула и порядок применения в целях исчисления имущественного налога установлены в НК РФ. Как и прочие параметры налогообложения, она имеет свои особенности и правила расчета, которых должны придерживаться все плательщики.
Порядок определения средней стоимости основных средств
Как определить среднегодовую стоимость основных средств, если год отработан не полностью
Что такое среднегодовая стоимость ОС по балансу в тыс. руб.
Порядок определения средней стоимости основных средств
Определение средней стоимости основных средств связано с необходимостью осуществления предварительных платежей по имущественному налогу за квартал, полугодие и 9 месяцев. Методика ее вычисления указана в п. 4 ст. 376 НК РФ и не представляет особых сложностей. Рассмотрим пример ее расчета.
Пример 1
ООО «Электротехника» занимается ремонтом бытовой техники любого уровня сложности. Компания имеет в собственности здание и различное оборудование для осуществления основного направления деятельности. По результатам работы за 1-й квартал в бухгалтерском учете по объектам основных средств сделаны следующие записи:
| Дата | Оборудование для ремонта электроаппаратуры | Здание, используемое для ведения основной деятельности | ||||
| Первоначальная стоимость | Амортизация | Остаточная стоимость | Первоначальная стоимость | Амортизация | Остаточная стоимость | |
| 1 января | 545 000 | 9 083 | 535 917 | 2 900 000 | 48 333 | 2 851 667 |
| 1 февраля | 545 000 | 18 166 | 526 834 | 2 900 000 | 96 666 | 2 803 334 |
| 1 марта | 545 000 | 27 249 | 517 751 | 2 900 000 | 144 999 | 2 755 001 |
| 1 апреля | 545 000 | 36 332 | 508 668 | 2 900 000 | 193 332 | 2 706 668 |
В целях проведения расчета применяется разность между первоначальной стоимостью и амортизацией. В приведенном случае средняя стоимость за квартал составит по оборудованию:
(535 917 + 526 834 + 517 751 + 508 668) / 4 (3 месяца квартала + 1) = 522 293 руб.
Следует иметь в виду, что здание нежилого назначения, применяемое в целях осуществления уставной деятельности, учитывается по кадастровой стоимости для определения налога на имущество. Поэтому в указанном примере в качестве базы для расчета будет использоваться кадастровая стоимость.
Как определить среднегодовую стоимость основных средств, если год отработан не полностью
Говоря о расчете среднегодовой стоимости основных средств, подразумевают величину, используемую для расчета налога на имущество по итогам года.
При этом, даже если компания работала не полный год, для ее вычисления используется общее количество месяцев за этот период, а не число месяцев фактического функционирования компании.
Для определения размера среднегодовой стоимости основных средств в тыс. руб. опираются на положения также п. 4 ст. 376 НК РФ.
Пример 2
| Дата | Оборудование для ремонта электроаппаратуры | ||
| Первоначальная оценка | Амортизация | Остаточная оценка | |
| 1 мая | 545 000 | 45 415 | 499 585 |
| 1 июня | 545 000 | 54 498 | 490 502 |
| 1 июля | 545 000 | 63 581 | 481 419 |
| 26 июля | 545 000 | 72 664 | 472 336 |
Среднегодовая стоимость основных средств в тыс. руб. в этом случае составит:
(535,917 + 526,834 + 517,751 + 508,668 + 499,585 + 490,502 + 481,419 + 472,336) / 13 (12 мес. + 1) = 310,232.
Что такое среднегодовая стоимость ОС по балансу в тыс. руб.
Основная задача, решаемая при помощи среднегодовой стоимости основных средств по балансу, — определение уровня рентабельности работы компании, но в целях налогообложения имущества среднегодовая стоимость по балансу неприменима. Методика вычисления средней стоимости по балансу проста — это среднеарифметическая простая между стоимостью основных средств в балансе на начало и конец отчетного периода.
Пример 3
| Строка баланса | Балансовая оценка основных средств, тыс. руб. | Средняя стоимость по итогам года, тыс. руб. | Алгоритм расчета |
| 01.01.2017 |
Как считать средний показатель стоимости ОС
Математически среднегодовой показатель стоимости представляет собой среднее арифметическое от нужного вида стоимости имущественных фондов
Но иногда нужен учет, который будет брать во внимание не фиксированный показатель на определенный период, а моменты введения и убытия с баланса основных средств. В зависимости от этого и выбирается способ расчета и формула для определения среднегодовой стоимости основных фондов
1 способ (не учитывающий время динамики фондов)
Он обеспечивает среднюю точность вычислений, но во многих случаях ее бывает вполне достаточно.
Для вычисления среднегодовой стоимости ОС достаточно знать ее значение на начало и конец годичного промежутка, то есть на 1 января и 31 декабря отчетного года. Эти данные приведены в бухгалтерском балансе. Для расчета применяется остаточная стоимость фондов, исходя из балансового отчета.
Если остаточная стоимость ОС на конец года еще не выведена, ее можно определить по формуле:
СТ2 = СТ1 + СТпост. – СТспис.
- СТ2 – остаточная стоимость основных активов на конец года;
- СТ1 – этот же показатель на начало года;
- СТпост. – стоимость поступивших ОС;
- СТспис. – стоимость списанных ОС (выбывших с баланса).
Затем нужно найти среднее арифметическое двух показателей: СТ1 и СТ2, то есть балансовой стоимости ОС в начале и конце года. Это и будет приблизительное значение среднегодовой стоимости основных производственных фондов.
СТср.-год. = (СТ1+ СТ2) / 2
2 способ (с учетом месяца постановки на баланс и убытия с баланса)
Это более точный способ, одну из его разновидностей применяют для вычисления налоговой базы для уплаты имущественного налога.
ВАЖНО! Использовать для этой цели иной способ вычисления законом не разрешается. При таком методе вычислений берется в расчет количество месяцев, прошедших после изменения баланса (принятия на него нового ОС либо выбытия старого). В зависимости от цели, может быть использована одна из следующих разновидностей такого исчисления
В зависимости от цели, может быть использована одна из следующих разновидностей такого исчисления
При таком методе вычислений берется в расчет количество месяцев, прошедших после изменения баланса (принятия на него нового ОС либо выбытия старого). В зависимости от цели, может быть использована одна из следующих разновидностей такого исчисления
Формула среднегодовой стоимости основных средств для оценки эффективности их применения
Чтобы вычислить фондоотдачу, фондоемкость, рентабельность и другие важные показатели эффективности основных имущественных средств фирмы, нужно точно знать, сколько полных месяцев минуло со времени постановки или снятия с баланса основного средства. И, конечно же, понадобится начальный показатель стоимости (на 1 января отчетного года) – СТ1.
СТср.-год.= СТ1 + ЧМпост. / 12 х СТпост. – ЧМспис. / 12 х СТспис
- ЧМпост. – полное число месяцев со дня постановки ОС на балансовый учет до конца текущего года;
- ЧМспис. – полное число месяцев со дня списания ОС с баланса до окончания года.
Формула среднегодовой стоимости основных средств по средней хронологической
Считается самым точным из методов, где учитывается ввод и убытие ОС. В нем отыскивается среднее арифметическое стоимости фондов по каждому месяцу, естественно, с учетом ввода и списания, если они имели место. Затем полученные результаты складываются и делятся на 12.
СТ ср.-год.= ((СТ1НМ + СТ1КМ) / 2 + (СТ2НМ + СТ2КМ) / 2 … + (СТ12НМ + СТ12КМ) / 2) / 12
- СТ1НМ – стоимость основных средств на начало первого месяца года;
- СТ1КМ – стоимость ОС на конец первого месяца и так далее.
Формула определения среднегодовой стоимости основных средств для исчисления налога на имущество организаций
Специально предусмотрена исключительно для определения базы имущественного налога. В ней применяется показатель остаточной стоимости на начало каждого месяца, составляющего налоговый период. Также понадобится финальный показатель остаточной стоимости на окончание всего налогового периода. Когда мы будем делить полученную сумму на количество месяцев, нужно будет к числу, составляющему отчетный период, прибавить 1. То есть, если нужно вычислить сумму для годового платежа, нужно будет делить на 13, а для поквартальных платежей, соответственно, на 4, 7, 10.
СТ ср.-год.= (СТ1НМ + СТ2НМ + … + СТ12НМ + СТКНП) / 13
- СТ1НМ – показатель остаточной стоимости активов на 1 число 1 месяца налогового периода;
- СТ2НМ – показатель остаточной стоимости активов на 1 число 2 месяца налогового периода;
- СТ12НМ – показатель остаточной стоимости активов на 1 число последнего месяца налогового периода;
- СТКНП – финальная остаточная стоимость на конец налогового периода (его последнее число – 31 декабря отчетного года).
Источник
Виды бухгалтерского баланса
Бухгалтерский баланс классифицируют по различным признакам – сроку его составления, характеру данных, назначению, способу отражения информации.
По способу отражения различают:
- сальдовый – сформированный на определенную дату;
- оборотный – составляется по оборотам за определенный период.
Различают балансы и по отношению к моменту составления:
- текущий составляется на отчетную дату;
- вступительный – на начало деятельности;
- санируемый понадобится на этапе так называемого оздоровления компании, которая находится на грани банкротства;
- ликвидационный – при ликвидации;
- разделительный или объединительный – при разделении или соответственно объединении организаций.
Выделяют балансы по объему данных:
- единичный – отражается по одной компании;
- сводный баланс включает суммы нескольких организаций;
- консолидированный – по нескольким взаимосвязанным организациям, между которыми исключаются внутренние обороты при составлении отчетности.
Баланс по своему назначению делится на 4 категории:
- предварительный также известный как пробный;
- окончательный;
- отчетный;
- прогнозный.
По характеру исходных данных баланс бывает инвентарным – составленным, согласно результатам инвентаризации, а также книжным – только по учетным данным. Есть еще одна разновидность по этому признаку – генеральный бухгалтерский баланс. В его основе учетные данные, которые учитывают результаты инвентаризации.
Баланс по способу отражения информации бывает:
- брутто ― с включением данных регулирующих статей (резервы, амортизация, наценка);
- нетто – с исключением данных регулирующих статей.
Может иметь различия форма отчетности №1 и в зависимости от организационно-правовой формы организации – государственная, совместная, частная, а также вида деятельности (основная или вспомогательная). Делятся балансы и по периодичности – на квартальные, месячные и годовые.
Различают несколько видов бухгалтерского баланса:
- горизонтальный – валюта баланса определяется как сумма активов, которая в свою очередь равна сумме капитала и обязательств;
- в вертикальной отчетности валюта баланса равна величине чистых активов, другими словами, величине капитала. Чистые активы равны активам предприятия за вычетом обязательств.
Организация может самостоятельно выбрать периодичность и способы составления баланса, если он предназначен для внутренних целей. Отчетность для фискальной службы должна иметь определенную форму, утвержденную действующим законодательством.
Амортизация в балансе отражается строке. Учет и отчет. Счета, амортизация, правила: как это работает
Информация обновлена:
Амортизация – это постепенное перенесение стоимости основных средств на себестоимость продукции (работ, услуг).
По строке 1150 баланса основные средства указывают по остаточной стоимости (первоначальная стоимость за вычетом начисленной амортизации).
Исключение из этого порядка предусмотрено:
- для земли и объектов природопользования (вода, недра и другие природные ресурсы);
- для жилищного фонда, который не используют для получения доходов;
- для объектов внешнего благоустройства, лесного или дорожного хозяйства;
- для музейных экспонатов;
- для многолетних насаждений, не достигших эксплуатационного возраста.
Амортизацию по такому имуществу не начисляют. Поэтому в строке 1150 баланса отражают их первоначальную стоимость.
Если основное средство стоимостью не дороже 40 000 рублей вы учитываете в составе МПЗ, то начислять по нему амортизацию не нужно. Всю его стоимость спишите на расходы при вводе в эксплуатацию.
Начисление амортизации приостанавливают:
- на период реконструкции, модернизации и капитального ремонта основных средств, если срок проведения таких работ превышает один год;
- если основные средства переведены на консервацию и срок консервации превышает три месяца.
Порядок начисления амортизации
Амортизацию начисляют ежемесячно, начиная с месяца, следующего за месяцем, в котором объект зачислен в состав основных средств. Факт эксплуатации роли не игрет.
ООО «Пассив» приобрело станок и 5 апреля отчетного года зачислило его в состав основных средств. Амортизацию по станку нужно начислять с мая.
Начисление амортизации прекращают с 1-го числа месяца, следующего за месяцем, когда основное средство полностью самортизировано или списано с баланса фирмы.
Пример. Начисление амортизации.
Если основное средство полностью самортизировано (то есть сумма начисленной по нему амортизации равна его первоначальной стоимости), то его остаточная стоимость равна нулю. Следовательно, стоимость такого основного средства в балансе не отражают. Начислять амортизацию по нему не нужно.
Начисление амортизации в учете вы должны отражать по кредиту счета 02 и дебету соответствующего счета затрат.
Для этого в учете делают запись:
ДЕБЕТ 08 (20, 23, 25, 26, 29, 44) КРЕДИТ 02
Начислена амортизация основных средств.
Методы начисления амортизации
Есть четыре метода начисления амортизации по основным средствам:
- линейный метод;
- метод уменьшаемого остатка;
- метод списания стоимости по сумме чисел лет срока полезного использования;
- метод списания стоимости пропорционально объему выпущенной продукции (работ).
Обратите внимание: в налоговом учете есть только два метода начисления амортизации: линейный и нелинейный. При начислении амортизации вы можете использовать любой из этих методов. Для этого все основные средства в бухгалтерском учете разделите на однородные группы, у которых есть общие признаки
Для этого все основные средства в бухгалтерском учете разделите на однородные группы, у которых есть общие признаки
При начислении амортизации вы можете использовать любой из этих методов. Для этого все основные средства в бухгалтерском учете разделите на однородные группы, у которых есть общие признаки.
Например, здания, компьютеры, транспорт, мебель и т. д. По основным средствам одной группы можно использовать только один из перечисленных методов.
В налоговом учете метод начисления амортизации, в отличие от бухгалтерского, можно менять. Переход с линейного на нелинейный возможен с начала нового года. Обратный переход можно осуществлять раз в пять лет (п. 1 ст. 259 НК РФ).
С 1 января 2017 года действует новый ОКОФ «ОК 013-2014 (СНС 2008)», принятый и введенный в действие Приказом Росстандарта от 12 декабря 2014 г. № 2018-ст.
В соответствии с новым ОКОФ установлены следующие укрупненные группы однородных объектов:
- жилые здания и помещения;
- здания (кроме жилых)
- сооружения;
- расходы на улучшение земель;
- информационное, компьютерное и телекоммуникационное оборудование;
- прочие машины и оборудование, включая хозяйственный инвентарь и другие объекты;
- транспортные средства;
- системы вооружений;
- культивируемые биологические ресурсы;
- культивируемые растительные ресурсы.
Срок полезного использования основных средств для целей налогообложения прибыли приведен в Классификации основных средств, включаемых в амортизационные группы (утверждена постановлением Правительства РФ от 1 января 2002 г. № 1). Указанная Классификация до 1 января 2017 года могла использоваться и для целей бухгалтерского учета, о чем было конкретно сказано в постановлении Правительства РФ от 1 января 2002 г. № 1.
Что относится к основным средствам
Основными средствами являются ценности, которые можно применять в качестве производственных активов, необходимых для производства товаров, оказания услуг и осуществления работ. Также, основными средствами является имущество, которое применяется для управления организацией. К ним можно отнести следующие категории:
- Здания и строения;
- Участки земли;
- Спецоборудование;
- Транспорт;
- Устройства для вычислений и измерений;
- Скот для сельского хозяйства;
- Многолетние посадки;
- Инструментарий;
- Компьютеры;
- Силовые механизмы и техническое оснащение;
- Хозяйственный инвентарь;
- Дороги (авто, железные, внутрихозяйственные);
- Промышленные приборы.
Признаки характерные для основных средств
Объект становится основным средством тогда, когда соблюдены следующие условия:
- Если ОС предназначены для процесса производства выпускаемой продукции или исполнение определенных видов работ или услуг. Для руководящего аппарата или сдача в аренду за дополнительную плату;
- Если эксплуатация объекта будет использоваться в течение долгого времени, больше одного года;
- Предназначение фондов не для перепродажи;
- С помощью основных фондов предприятие планирует в будущем получать прибыль;
- Стоимость приобретенного объекта должна составлять более 40 000 руб. (по налоговому учету свыше 100 000 руб.).
Основные средства, функция которых является деятельность в производственном процессе компании, относятся к производственным активам. К ним можно отнести: оборудование, приборы, инвентарь и другое.
Основные средства, не предназначенные для производственных нужд, относятся к непроизводственным активам: недвижимость, здания, сооружения и т.д.
Следует знать, что для составления бухотчетности не важно к каким активам (производственным или непроизводственным) относятся основные объекты. Их общая балансовая стоимость рассчитывается одной суммой
Ключевые величины
Стоимость ОПФ может быть восстановительной, остаточной и начальной. Последняя отражает расходы на получение ОС. Эта величина является неизменной. Первоначальную стоимость средств, которые поступают за счет капвложений определенных компаний, можно установить путем сложения всех затрат.
К ним, в числе прочего, относят расходы на транспортировку, цену оборудования и монтажа и пр. Восстановительной стоимостью являются затраты на покупку ОС в текущих условиях.
Для ее определения выполняется переоценка средств с использованием индексации или метода прямого пересчета исходя из современных рыночных цен, подтвержденных документально. Остаточная стоимость равна восстановительной, уменьшенной на величину износа.
Существуют также частные показатели использования ОС. К ним относят, в частности, коэффициенты интенсивной, интегральной, экстенсивной эксплуатации оборудования и сменности.
Среднегодовая стоимость ОПФ определяется с учетом износа и амортизации. Это обусловлено тем, что при продолжительном использовании средств в технологическом процессе они достаточно быстро теряют свои первоначальные свойства. Степень износа может быть различной – она зависит от разных факторов.
К ним, в частности, можно отнести уровень эксплуатации средств, квалификацию персонала, агрессивность среды и пр. Эти факторы влияют на разные показатели. Так, для определения фондоотдачи сначала составляется уравнение, по которому устанавливается среднегодовая стоимость ОПФ (формула).
От выручки и численности работников зависит фондовооруженность и рентабельность.
Что такое активы и пассивы в бухгалтерии — понятие простыми словами
Активы — это имущество организации, используемое в хозяйственной деятельности, основная его задача — приносить прибыль.
К активам относится:
- денежные средства — наличные в кассе, безналичные на расчетном счете, в иностранной валюте, на специальных счетах, денежные документы;
- имущество — товары, продукция, материалы, недвижимость, транспорт, оборудование;
- задолженность других лиц перед организацией — покупателей, поставщиков, других организаций;
- выданные кредиты и займы — работникам, другим организациям.
Пассивы — долги, обязательства и капитал, которые показывают, откуда взялись активы и являются их источниками.
В целом, это задолженность перед кем-то, которую рано или поздно нужно вернуть — вклады в уставный капитал возвращаются учредителям при закрытии, кредиты возвращаются в банки, зарплата выдается работникам, долги — контрагентам, налоги перечисляются в бюджет.
К пассивам относится:
- собственный капитал — уставный, добавочный, резервный, проданные акции, паи;
- заемный капитал — кредиты и займы, предоставленные предприятию банками и другими лицами;
- долги организации перед другими лицами — кредиторская задолженность;
- задолженность по заработной плате перед персоналом;
- налоги — задолженность перед бюджетом.
Таблица примеров
|
Активы |
Пассивы |
|
Деньги наличные и безналичные и денежные документы |
Долги перед персоналом (зарплата и другие) |
|
Выручка от обычной деятельности |
Уставный капитал |
| Объекты основных средств |
Резервный капитал |
|
Объекты нематериальных активов |
Добавочный капитал |
| Товары и материальные ценности |
Паи |
|
Продукция на всех стадиях производства |
Выкупленные акции |
| Сырье и полуфабрикаты | |
|
Долги контрагентов |
Долги перед контрагентами |
| Предоставленные кредиты и займы |
Взятые кредиты и займы |
|
Финансовые вложения |
Долги перед бюджетом (налоги и взносы) |
| НДС по приобретенным ценностям |
Нераспределенная прибыль и непокрытый убыток |
Почему всегда равны в бухучете?
Активы и пассивы всегда равны — это главное правило бухгалтерского учета, показывающее безошибочное ведения учетной деятельности.
Почему выполняется равенство?
Пассивы — это источники активов, они формируют их.
Так как пассивы формируют активы, то их общие суммы должны быть равны. При изменении пассивов на ту же сумму меняются активы.
Несоблюдение данного равенство говорит о неправильном ведении бухгалтерского учета и допущении ошибок.
Бухгалтерский баланс
Важно уметь отличать активы от пассивов, это позволит правильно составить бухгалтерский баланс и проверить правильность бухучета. Весь бухгалтерский учет в конечном итоге сводится к составлению итогового годового отчета — баланса, который показывает финансовое состояние предприятия. На протяжении года ведется учет всех хозяйственных операций, по завершению года все учтенные суммы группируются по статьям баланса
На протяжении года ведется учет всех хозяйственных операций, по завершению года все учтенные суммы группируются по статьям баланса
Весь бухгалтерский учет в конечном итоге сводится к составлению итогового годового отчета — баланса, который показывает финансовое состояние предприятия. На протяжении года ведется учет всех хозяйственных операций, по завершению года все учтенные суммы группируются по статьям баланса.
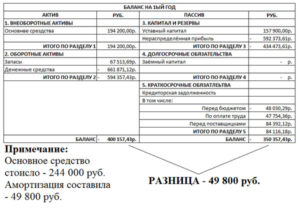
Бухгалтерский баланс — это двусторонняя таблица: в левой половине собирается имущество организации, в правой — капитал, резервы и обязательства с группировкой по однородным критериям. Далее считается общая сумма по каждой стороне баланса и проверяется итоговое равенство активов и пассивов.
Форма баланса утверждена, однако возможно ее дополнение в зависимости от особенностей деятельности компании.
Малые предприятия вправе применять упрощенный вариант бухгалтерского баланса, где приводятся данные в обобщенном виде.
Активы в бухгалтерском балансе делятся на:
- внеоборотные — предназначены для получения прибыли в долгосрочной перспективе (нематериальные, основные средства, долгосрочные вложения);
- оборотные — подвижные и быстро расходумые, требуют постоянного пополнения, способны приносить прибыль в короткие сроки (товары, продукция, материалы, деньги, сырье, дебиторская задолженность).
Пассивы в бухгалтерском балансе делятся на:
- капитал и резервы — резервный, добавочный, уставный, итоги переоценки стоимости, выкупленные собственные акции;
- долгосрочные обязательства — долги, срок возврата которых превышает 1 год;
- краткосрочные обязательства — долги, которые нужно вернуть в течение 1 года.

