Условия и правила получения ипотеки для предпринимателей
Содержание:
- Банки, выдающие ипотеку ИП в 2021 году
- Банк «Открытие» — ипотечный кредит для физлиц (в том числе ИП)
- Тинькофф Ипотека — онлайн-заявка для ИП во все банки-партнеры
- Альфа-Банк – квартира в ипотеку для индивидуальных предпринимателей
- Собственная недвижимость ИП в ипотеку от БЖФ банка
- Коммерческая ипотека от ТрансКапиталБанка
- Программа «Бизнес-Недвижимость» от Сбербанка
- Причины отказа в выдаче ипотеки
- Какими кредитными программами можно воспользоваться?
- Регистрация ипотеки для ИП
- Ипотека для ИП: условия банка
- Какие документы требуются
- Почему банки могут отказать ИП в ипотеке
- Ипотечные программы
- Условия
- Как взять ипотеку ИП
- Как взять ипотечный кредит ИП?
- Дают ли ипотеку ИП
- Как повысить шансы на одобрение
- Какие требования предъявляют банки при выдаче ипотеки без первоначального взноса
- Документы для предоставления ипотеки для ИП
- Ипотечный калькулятор
- Какие нужны документы
- Особенности ипотеки для ИП на ЕНВД
- Условия для получения ипотеки для ИП в ВТБ
- Особенности
- Условия предоставления ипотечного кредита для ИП
- Особенности оформления ипотеки для ИП
- Вывод
Банки, выдающие ипотеку ИП в 2021 году

Одни банки предлагают специальные программы выдачи ипотеки для ИП. Другие финансовые организации, оформляющие ипотеку для ИП, выдают жилищные кредиты на общих условиях как физическим лицам. Третьи вообще кредитуют только приобретение коммерческой недвижимости. Представляем обзор лучших банков с выгодными ипотечными программами для ИП.
Банк «Открытие» — ипотечный кредит для физлиц (в том числе ИП)

Банк «Открытие» предлагает оформить ипотеку ИП на общих условиях с физическими лицами. В банке доступны несколько программ: квартира в новом строящемся доме, на вторичном рынке, с материнским капиталом, рефинансирование, военная ипотека и тд.
Для оценки платежеспособности банк использует как доходы от ведения бизнеса, так и другие официальные источники дохода. Минимальная ставка – 9.8%, но для предпринимателей ее размер будет выше на один-два пункта. Главное условие – первоначальный взнос – 15%.
Тинькофф Ипотека — онлайн-заявка для ИП во все банки-партнеры

Тинькофф банк предлагает подачу онлайн-заявки на ипотеку ИП на его официальном сайте. После чего она направляется в несколько банков, являющихся партнерами Тинькофф. К ним относятся:
- Абсолют Банк;
- ДельтаКредит Банк;
- Банк Жилищного Финансирования;
- Восточный;
- Банк УРАЛСИБ;
- Газпромбанк;
- Металлинвестбанк;
- АК БАРС;
- Дом.РФ;
- СМП Банк;
- ЮниКредит Банк.
ИП рассчитывает необходимые параметры в калькуляторе с онлайн-расчетом, отправляет заявку и сканы необходимых документов. Банки рассматривают их в течение трех дней. После получения итога, в каком банке дадут ипотеку ИП, клиенту нужно выбрать наиболее оптимальные условия из одобривших заявку кредитных организаций. Следующий этап – сбор документов по объекту недвижимости и подписание ипотечного соглашения.
Альфа-Банк – квартира в ипотеку для индивидуальных предпринимателей

В Альфа-Банке ИП может оформить ипотеку на собственное жилье (квартира, дом) на общих с физическими лицами условиях. Подать заявку и отправить документы можно в режиме онлайн. Максимальная сумма ипотеки – 50 миллионов рублей на срок до 30 лет. Также необходимо внесение первого платежа в размере минимум 15%.
Собственная недвижимость ИП в ипотеку от БЖФ банка

Банк Жилищного Финансирования – это кредитная организация узкой ипотечной направленности. Для оформления ипотеки индивидуальным предпринимателем необходимо подать заявку на общих условиях. Это предоставление паспорта и СНИЛСа и взнос первого платежа в размере минимум 20%. Решение по ипотеке «Экспресс» принимается в течение суток.
Максимальная сумма 20 миллионов рублей под ставку от 6.9% годовых. Оформить можно ипотеку на вторичное жилье.
Коммерческая ипотека от ТрансКапиталБанка

Одним из банков, дающих ипотеку ИП, является ТранскапиталБанк. В нем ИП или собственник бизнеса кроме обычной программы может оформить ипотечный займ на приобретение коммерческого помещения. Преимущество получения ипотеки в ТКБ – возможность купить недвижимость и сразу получать от нее прибыль.
Ипотечный кредит ТКБ отличается также возможностью снижения процентной ставки при уплате единовременного взноса.
Другие преимущества ипотеки в ТКБ Банке для ИП
- Можно оформить даже не гражданам РФ.
- Оформляют даже если у вас не хватает на первоначальный взнос.
- Возможно оформить ипотеку без кредитной истории или даже если с плохой кредитной историей.
- Могут одобрить даже если у вас низкая официальная зарплата.
- Одобряют даже если другие банки отказали.
- Планируете оформить сделку между родственниками или использовать маткапитал.
Программа «Бизнес-Недвижимость» от Сбербанка

ИП может оформить в Сбербанке ипотеку на коммерческую недвижимость. Сумма от полумиллиона рублей под ставку от 11% на срок до 10 лет. Приобретаемая недвижимость находится в залоге у банка до момента погашения долга.
По программе «Бизнес-Недвижимость» можно купить и строящийся объект при условии наличия у застройщика аккредитации. Часть средств от кредита можно направить на погашение текущего долга по ипотечным займам в других кредитных организациях.
При принятии решения о выдаче банк учитывает специфику бизнеса и предъявляет к ИП следующие требования:
- ИП сезонного вида деятельности зарегистрирован не менее года и не менее полугода для остальных.
- Собственник бизнеса – резидент.
- Выручка ИП до 400 миллионов рублей в год.
- Размер первого взноса – 20% для сельхозбизнеса, 25% — для остальных видов деятельности.
- ИП не старше 70 лет на момент окончания кредитного соглашения.
Также можно оформить обычную программу жилищного кредитования на покупку квартиры, дома или земельного участка.
Причины отказа в выдаче ипотеки
 Предприниматели достаточно часто сталкиваются с отказом в выдаче ипотечного кредита. Причины могут быть следующие:
- Низкая платежеспособность. Если производство развивается слабо, а предприниматель имеет небольшую прибыль, банк может отказать в кредите.
- ИП зарегистрирован меньше 1 года. Банки не будут рисковать, потому что дело может прогореть, особенно это касается малого и среднего бизнеса.
- Плохая кредитная история.
Получить ипотеку индивидуальному предпринимателю в 2021 году достаточно сложно, но возможно. Для этого первым делом заемщик должен ознакомиться с условиями кредитования, а затем собирать необходимые документы. Если все будет в порядке, то банк ВТБ несомненно одобрит кредит.
Какими кредитными программами можно воспользоваться?
Покупка недвижимости может осуществляться как для личных нужд, так и для расширения бизнеса. Заявка на ипотечное кредитование рассматривается индивидуально. Исходя из предоставленных документов оцениваются риски, по которым выставляется процентная ставка и условия предоставления займа. Предусмотрено несколько стандартных программ для индивидуальных предпринимателей:
- По двум документам. Будет полезна лицам, не имеющим возможности показать официально требуемый уровень дохода. Характеризуется повышенной ставкой вознаграждения, малым сроком и большим первоначальным взносом.
- Кредит для приобретения коммерческой недвижимости. Процент – от 11,5%, минимальный первоначальный взнос – 25% стоимости объекта. Приобретаемое имущество становится залогом, либо необходим поручитель.
- Ипотечный займ для приобретения жилья. Процентная ставка стандартная – от 15%, максимальная сумма – до 5 миллионов рублей. Первоначальный взнос также составляет 25% от стоимости.
Условия по каждой из предложенных программ ипотечного кредитования могут меняться индивидуально, на основании предоставленной информации. Возможно получение более выгодного предложения при внесении большого первоначального взноса или небольшого срока кредитования.
Регистрация ипотеки для ИП
Государственная регистрация ипотеки — это внесение соответственной записи в единый государственный реестр прав на недвижимое имущество о том, что недвижимость находится в залоге.
При совершении регистрации ипотеки, государство защищает права каждого из участников договора, придавая ему юридическую силу.
Регистрация ипотеки осуществляется федеральным органом исполнительной власти — Росреестром параллельно с регистрацией прав собственности на приобретенное имущество. В свидетельстве собственности регистрационный орган делает отметку о том, что недвижимое имущество находится под обременением.
Ипотека для ИП: условия банка
Все программы ипотечного кредитования имеют как стандартные базовые условия, так и дополнительные требования к заемщику и объекту недвижимости.
Общие условия ипотеки для ИП
— сумма первоначального взноса — от 10% стоимости недвижимости;
— ставка по кредиту — от 7,4%;
— срок кредитования — до 30 лет.
Условия по ипотечному договору для ИП могут быть изменены по инициативе банка. На такое решение могут повлиять определенные факторы: размер вашего подтвержденного дохода, прозрачность отчетности, рентабельность бизнеса и другие.
Требования к заемщику
— возраст заемщика — не менее 25 лет и не более 65 лет на момент погашения ипотеки;
— период успешной коммерческой деятельности ИП — не менее 12 месяцев;
— безупречная кредитная история — нет задолженностей, пени и штрафов по старым кредитам;
есть гражданство РФ.
Внимание! Банки отдают предпочтение предпринимателям, работающим по ОСНО или УСН, так как их отчетность более прозрачна. Требования к недвижимости
Требования к недвижимости
— назначение залогового помещения — жилая или коммерческая недвижимость;
— объект находится в хорошем состоянии, аварийный дом или жилье под снос банк не примет;
— квартира или дом находятся в регионе, где действуют ипотечные продукты данного банка;
— объект недвижимости имеет собственную кухню и санузел;
— минимальная площадь для 1-комнатной квартиры — 32 кв. м, 2-комнатной — 42 кв. м, 3-комнатной — 55 кв. м;
— недвижимость без обременения.
Внимание! По закону можно купить в ипотеку квартиру у близкого родственника, но банк может отказать в займе по своему усмотрению
Какие документы требуются
Ипотека для ИП выдается после анализа всех документов:
- о личности заявителя и его репутации;
- о его финансовом положении;
- об объекте ипотеки – недвижимости, которую он собирается покупать.
Проверка и оценка проходит в три этапа – сначала предварительное решение выносится на основании данных о самом заявителе, потом рассчитываются его финансовые возможности и определяется доступная сумма кредита, затем осмотру и оценке подвергается жилплощадь.
Также, как и остальным физическим лицам, предпринимателю нужно предъявить свой паспорт, свидетельство ИНН, а также СНИЛС. В дополнение к этому придется показать и специфическую подборку бумаг о ведении бизнеса – свидетельство о постановке на учет в качестве ИП, выписку из ЕГРИП. Выписка из реестра предпринимателей должна быть свежая – не старше 3-10 дней, чтобы банк не завернул ее из-за неактуальности информации.

Кредитную историю банк проверит и по бизнес-кредитам, и по личным долгам – в досье отобразятся все займы и ссуды. Там же будут и задолженности по судебным делам, поэтому лучше избавиться от всех долгов и погасить неуплаченные налоги, штрафы, пени, обязательства перед третьими лицами – за нанесенный ущерб, выплаты сотрудникам или алименты бывшей супруги. Иначе в ипотеке будет отказано. Получите свежую справку об отсутствии задолженности по налогам и сборам. Пригодится при обращении за кредитом.
Для подтверждения стабильного финансового положения на встречу с представителем банка нужно принести свою отчетность за прошлые периоды, а также налоговую декларацию 3-НДФЛ. Иногда запрашивается информация только за 1–2 последних года, иногда – и за 3–5 лет. Причем в течение этого срока деятельность должна быть безубыточной. Если бизнес уходит в минус, даже в течение 1–2 месяцев, такое неприемлемо для кредитора. Принимает банк только декларации с отметками налоговой инспекции, а не «домашнюю» бухгалтерию.
Как уже отмечалось, и расчетный счет для бизнеса, и карту для личных трат лучше иметь в том банке, куда идете за кредитом. Вероятность лояльного отношения при этом увеличивается.
На недвижимость понадобится стандартный пакет документов: свидетельство о праве собственности, основание из-за которого это право возникло, выписка из реестра прав на недвижимое имущество, данные о собственнике и зарегистрированных на этой жилплощади, отчет эксперта о рыночной стоимости объекта.
Почему банки могут отказать ИП в ипотеке
Ипотеку для ИП выдают многие финансовые организации, однако получить ее не так просто, как тот же вид ссуды частному лицу. Проверить перспективность и реальную доходность бизнеса достаточно сложно. Почему банк может отказать в ипотеке для ИП? Несколько факторов обуславливают такое недоверие:
- возможность преувеличить доходы на этапе подачи заявки;
- в период выплат по кредиту финансовое состояние заемщика может ухудшиться;
- всегда есть вероятность банкротства.
То есть банк так или иначе рискует, когда выдает ссуду малому бизнесу. Поэтому все документы на ипотеку для ИП должны свидетельствовать об его серьезной репутации и давней успешной работе. Проблема бывает в определении сферы деятельности заемщика. В качестве ИП может функционировать и крупная производственная компания, и репетитор для школьников и студентов. Оба работают как индивидуальные предприниматели, но разница в масштабе и прибыли огромная. Задача банка – разобраться в таких деталях и вынести правильный вердикт.
Предприниматель достоверно заявляет о своих доходах и расходах, если им предоставлена банку заверенная декларация ИП для ипотеки. Такая возможность есть у бизнесменов, работающих по основной или упрощенной системе налогообложения. Декларация показывает прибыль, ежемесячные расходы. По стабильным периодам работы и их продолжительности банк получает представление о том, благополучен ли данный бизнес.
Основное требование для кредитуемого предпринимателя – не сезонная и не случайная, а стабильная прибыль.
Если ИП работает по патентной системе налогообложения или выплачивает фиксированный налог (ЕНВД, ЕСХН), то налоговая декларация данного бизнеса не отражает достоверно его финансовую ситуацию. Это может стать аргументом для отказа в ипотеке для ИП 2019.
Ипотечные программы
В 2021 году немногие банки готовы давать ипотеку владельцам бизнеса, но все же доступных предложений десятки. Вы можете выбрать подходящие условия и получить деньги на жилье в следующих учреждениях:
- Банк Открытие выдает ипотеку по всем своим программам, если ИП проработал на территории РФ не менее 2 лет. Предъявить нужно финансовые и регистрационные документы, а также другие бумаги по списку банка.
- Сбербанк России также работает с предпринимателями и лицами, ведущими частную практику – нотариусами, адвокатами. Они при обращении должны предоставить налоговые декларации за последние 1–2 года.
- ДельтаКредит финансирует покупку жилья по своим программам не только наемных сотрудников, но и владельцев и учредителей компаний, индивидуальных предпринимателей. К заявке нужно приложить налоговую и управленческую отчетность, чтобы банк могу познакомиться с особенностями вашего бизнеса.

Ипотеки с господдержкой доступна индивидуальному предпринимателю по стандартам АИЖК. Вы можете получить льготное финансирование по ставке от 6% годовых, если подходите под нужную категорию заемщиков – молодая семья, многодетная семья, семья с детьми, родившимися в этом году.
Купить на выгодных условиях даже не льготникам удастся квартиру в новостройке или на вторичном рынке, дом, коттедж, таунхаус, комнату под 9–10% годовых.
Требования к заемщику позволяют подавать заявку ИП, но только при работе не менее 2 лет, причем без убытков. Доход подтвердить налоговой декларацией 3-НДФЛ. Возраст клиента – от 20 до 65 лет. Можно привлекать еще 3 созаемщиков. Ищите варианты взять такой кредит в банках-партнерах АИЖК.
Рассматривайте все возможные предложения в своем регионе, ведь они существенно отличаются в разных банках и можно существенно сэкономить, если найти оптимальный вариант.
Условия
Условия ипотечного кредита отличаются в зависимости от нескольких факторов: личности кредитора (то есть выдающего кредит банка), приобретаемого помещения, самого заемщика. По общему правилу – чем выше уровень риска для банка, тем дороже кредит.
Приведем примерные условия, на которых в России физическое лицо может оформить коммерческую ипотеку:
- Наличие первоначального взноса. Обязательно, причем размер взноса является более высоким по сравнению с ипотекой жилых помещений и составляет до 20 до 40 % от стоимости объекта.
- Срок кредитования, наоборот, сокращен по сравнению с жилой ипотекой, и составляет в среднем 10 лет.
- Процентная ставка, как можно догадаться, повышенная – начинается от 12% годовых.
- Досрочное погашение кредита возможно без уплаты штрафных санкций.
Некоторые кредиторы предлагают опцию отсрочки погашения основного долга по кредиту, воспользовавшись которой в течение первого года заемщик будет уплачивать только начисленные проценты.
Как взять ипотеку ИП
Чтобы оформить ипотечный кредит, потребуется:
- выбрать подходящие условия ипотеки для ИП;
- подать заявку;
- получив одобрение, посетить ближайшее банковское отделение с готовым пакетом документов;
- заключить договор и внести первоначальный взнос;
- выбрать квартиру и заключить договор купли-продажи;
- оформить страховку и передать недвижимость в залог.
Необходимые документы
Чтобы получить кредит, предпринимателю придётся подготовить:
- паспорт;
- подлинник и нотариально заверенную копию документов, подтверждающих регистрацию ИП;
- декларацию, подтверждающую получение доходов (в зависимости от выбранной системы налогообложения);
- документы на приобретаемую недвижимость, включая оценочную экспертизу и договор купли-продажи.
Указанный перечень может быть дополнен по требованию банковского менеджера, желающего убедиться в наличии у клиента средств на покрытие текущих расходов и оплату долга.
Как взять ипотечный кредит ИП?
Рассмотрим порядок действий для получения ипотеки на квартиру или нежилую площадь.
Порядок оформления
 Алгоритм оформления ипотеки для индивидуального предпринимателя ничем особым не примечателен.
Заявку можно оформить буквально в несколько кликов на сайте интересующего банка. В целом, этапы заключения сделки выглядят следующим образом:
- В первую очередь вы выбираете финансово-кредитную организацию, которой доверите финансирование вашей покупки.
- Затем, вам необходимо подать заявку.
- Для этого составляется пакет документов, заполняется анкета.
- Сотрудники финансово кредитной организации должны рассмотреть вашу заявку.
- Затем составляется кредитный договор.
- После его подписания и проверки вам перечисляются денежные средства на счет.
- После этого происходит регистрация ваших прав на приобретенный объект недвижимости.
- Недвижимость оформляется в залог банку, как доказательство того факта, что вы заплатите долг.
Необходимые документы
Вместе с заявкой вы должны приложить требуемый пакет документов:
- Туда должен войти ваш паспорт и его ксерокопия.
- Свидетельство о государственной регистрации ИП.
- Налоговая декларация за один календарный год работы.
- Лицензия на осуществление определенного вида деятельности.
- Документация, подтверждающая ваши доходы за прошедший налоговый период.
- Документы, которые подтверждают наличие у вас имущества или сбережений.
Какие еще нужны документы, чтобы улучшить условия предоставления займа, вам подскажут сотрудники банка при оформлении заявки.
Дают ли ипотеку ИП
Из сказанного выше очевидно, что никаких затруднений с получением ипотеки у индивидуальных предпринимателей не возникнет. Главное, чтобы потенциальный заёмщик соответствовал требованиям кредитной организации и мог доказать собственную платёжеспособность. В первом случае речь идёт о времени ведения личного дела, а втором – налоговой отчётности. При этом определённые трудности могут возникнуть у тех, кто использует специальный режим налогообложения или занимается деятельностью, требующей получение лицензии.
Следует пояснить, что специальные режимы налогообложения вызывают сложности, когда принявший заявку менеджер не может по ним определить величину получаемой прибыли. Это касается патентной системы и ЕНВД. Но даже в подобной ситуации можно получить одобрение и доказать наличие постоянных, стабильных доходов. Для этого достаточно предоставить банку дополнительную документацию, например, выписку с расчётного счёта.
Правила предоставления ипотеки ИПешнику
Нельзя обойти стороной и требования к потенциальным заёмщикам Подающие заявку на ипотеку ИПешники должны:
- вести предпринимательскую деятельность больше года;
- быть гражданами России (возможны исключения) и налоговыми резидентами страны;
- достичь совершеннолетия (обычно требуется достичь 21 года);
- на момент полного погашения задолженности требуется быть моложе 65 лет (иногда 70-75);
- обязательно проживание в регионе присутствия банка (в том же регионе должно находиться отделение или филиал).
Точные требования способны отличаться от указанных. Они зависят от банка, в который обращается бизнесмен, и выбранной им программы покупки дома.
Условия
Следующий нюанс, заслуживающий детального рассмотрения заёмщиков – условия кредитования:
- ставка от 10% (если не применяются льготные программы, например, для молодых семей);
- сумма – до 30 миллионов;
- срок погашения – до 30 лет (360 месяцев);
- первоначальный взнос – от 15% (реже – от 10%).
Как повысить шансы на одобрение

Предпринимателю, планирующему получить положительный ответ на ипотечный запрос, могут пригодиться следующие подсказки:
| Трудоустройство в собственной компании | Возможно, если применяется ОСНО. При УСН или ЕНВД такой возможности нет. Некоторые банки готовы кредитовать ИП на тех же условиях, что и работников по найму. |
| Своя бухгалтерия | Наличие внутренней бухгалтерии при упрощенной системе налогообложения тоже повышает ваши шансы на успех. |
| Не афишировать ИП | Если у вас есть стабильная работа по найму с достаточным доходом, можно не афишировать ИП, а подать заявку в банк на общих основаниях как физическое лицо. |
| Заемщик по ипотеке | При наличии супруга, на которого не оформлено ИП, можно сделать его заемщиком по ипотеке. |
| Взять ипотеку на жилье, а использовать для бизнеса? | Теоретически такое возможно при условии, что закладывается другая недвижимость, которая уже является собственностью ИП. Этот вариант стоит иметь в виду — ипотечные ставки намного выгоднее, чем кредиты на развитие бизнеса. |
Какие требования предъявляют банки при выдаче ипотеки без первоначального взноса
Даже зная о рисках, некоторые организации оформляют сделки по кредитам без первого взноса. Все банки выставляет свои условия.
Вот стандартные требования:
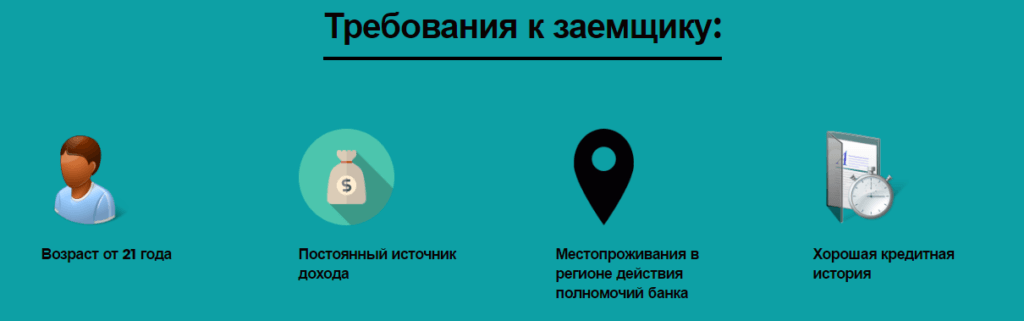
- Клиенту уже исполнился 21 год.
- Есть прописка в регионе нахождения банка и недвижимости.
- Удовлетворительная кредитная история.
- Стаж на данном месте более полугода.
- Ежемесячная выплата не должна быть больше 40 % дохода клиента (или семьи).
- Принять участие в программе можно гражданам РФ.
- Есть дополнительная залоговая квартира. Все требования для передачи права собственности подробно указаны в договоре.
У некоторых организаций можно брать кредит без первого взноса, но под залог квартиры, которая является собственностью третьего лица, допустим, близкого родственника. Такие займы считаются поручительством.
Конечно, каждое финансовое учреждение выставляет свои условия гражданам при оформлении какого-то вида кредита.
Давайте рассмотрим эти требования, чтобы в будущем избежать проблем.
Ограничение размера кредита. Конечно, банки иногда не выдают необходимую сумму денег
Что на это может повлиять? Во-первых, при рассмотрении заявки учреждение обращает внимание на финансовое положение человека. Обладая такой информацией, принимается итоговое решение
Если банк считает, что вы не сможете гарантировать уплату такого кредита, вам можно будет взять меньшую сумму.
Страхование жизни, здоровья, ответственности клиента, предмета залога. Страховка считается обязательной услугой при оформлении договора на кредит. Это значит, что в случае потребительского кредита клиент имеет возможность обойтись без страхования, а при ипотечном кредитовании страховку брать нужно непременно. Почему так происходит?Выдавая большие суммы, банковские учреждения берут на себя ответственность. Может произойти любая ситуация, гражданин может утратить дееспособность или жизнь. Поэтому страховка обязательно должна быть оформлена для таких ситуаций. В этом случае страховая фирма покроет все убытки банка.
Более высокий уровень подтверждения доходов. Случается так, что организация может просить дополнительную информацию о доходе, чтобы проверить ваше финансовое положение
Для чего это необходимо?Если сумма ипотеки достаточно большая, а банковские работники не полностью уверены в платежеспособности клиента, банк будет требовать с вас довольно много документов, которые помогут доказать ваши финансовые возможности, так как это важно. Перед тем как перечислить деньги, банковская организация должна обладать уверенностью в клиенте и его платежеспособности, необходимо понимать, что он сможет погасить свою задолженность полностью
Повышенная процентная ставка по кредиту. Большая процентная ставка — сейчас это очень ожидаемо от организаций. Конечно, каждый ищет банк с низкими ставками по кредиту. Но при ипотечном кредитовании проценты всегда высокие, и, скорее всего, многие клиенты будут недовольны.К сожалению, некоторым людям придется смириться с высокими процентами. Еще учреждения нередко повышают ставки уже при выплате ипотеки. Это можно считать самым главным недостатком, который может случиться, так как вы подписываете договор под определенный процент, а со временем ставка повышается, и, следовательно, вы переплачиваете больше денег.
Привлечение поручителей. Поручительство также востребованно сегодня, и банки не перестают просить оформление поручителей. В роли поручителя должен быть финансово самостоятельный человек, который при появлении у вас проблем смог бы выплачивать долг за вас. Поручителем необходимо брать надежного и трудоспособного гражданина.
Документы для предоставления ипотеки для ИП
Ипотека для ИП отличается от ипотеки, предоставляемой обычным заемщикам, составом пакета необходимых документов.
Ипотека для ИП предоставляется банком на основании следующих документов, предъявленных индивидуальным предпринимателем:
- документы по последнему налоговому периоду (для ИП, которые работают на системе НДФЛ);
- налоговая декларация за 1 год (для ИП на УСН);
- налоговая декларация за 2 года (для ИП на ЕНВД);
- паспорт гражданина РФ;
- свидетельство о государственной регистрации ИП;
- лицензия (копия) на занятие определенными видами деятельности.
Перечень документов для предоставления ипотеки для ИП может быть дополнен по усмотрению банка-кредитора. Поэтому лучше заранее уточнить в банке, какие конкретно необходимы документы для получения ипотечного кредита.
По ссылке ниже читатель может скачать файл с перечнем максимального пакета документов, которые могут потребоваться банку для оформления ипотеки.
Ипотечный калькулятор
С помощью калькулятора можно посчитать сумму выплат по ипотеке на каждый месяц.
Для этого необходимо заполнить поля ввода:
- Стоимость приобретенного жилья;
- Сумму первоначальной выплаты;
- Срок, на который был получен кредит (месяца или года);
- Процентная ставка по кредиту (в месяц или в год);
- Схему погашения кредита;
- При наличии – процентную ставку: начальную, в месяц или же в год.
Существует две схемы погашения кредита:
- Классическая – сумма долга снижается каждый месяц за счет уменьшения процентной ставки. В первый месяц – максимальная выплата. В основном – сумма выплаты меньше, чем при аннуитетной форме кредита;
- Аннуитетная – каждый месяц выплачивается фиксированная сумма, одинаковая для всего срока выплаты. В таком случае сумма первого взноса меньше, чем при классической схеме, однако общая сумма – больше за счет того, что нет снижения процентной ставки.
Далее вы вводите все необходимые данные в калькулятор и получаете сумму ежемесячного платежа, проценты по кредиту, переплаты по кредиту и общую сумму долга. Так же можно построить график выплат на каждый месяц, где будут показаны данные для ежемесячных выплат.
Какие нужны документы
Чтобы получить кредит на коммерческую или жилую недвижимость для ИП, необходимо подготовить ряд документов. К ним относятся следующие:
- Заявление с просьбой выдать ипотечный займ.
- Паспорт гражданина России.
- Свидетельство, удостоверяющее регистрацию статуса ИП.
- Лицензия, разрешающая предпринимателю вести деятельность.
- Налоговая декларация, заполненная за определенный промежуток времени.
- Бумаги, подтверждающие наличие дополнительного дохода, если он имеется.
- Документы на ценное недвижимое или движимое имущество, имеющееся в собственности.
Это примерный перечень бумаг для подачи заявки на ипотеку. Каждый банк самостоятельно устанавливает список, поэтому он может немного отличаться.

В процессе оформления данного кредита потребуется еще представить банковскому учреждению документы на приобретаемый объект недвижимости, например, кадастровый паспорт на квартиру, справку об отсутствии обременений.
Особенности ипотеки для ИП на ЕНВД
Для того чтобы получить ипотеку ИП «на вмененке», следует обратиться в банк, обслуживающий расчетный счет клиента для объективной оценки оборотов бизнеса. Также предпочтительно использование контрольно-кассового оборудования. Фискальные накопители дадут достоверные сведения о деятельности заявителя. Можно показать кассовую книгу или подтвердить оплату налогов и взносов в социальные службы, предоставить договора с покупателями, поставщиками.
При возникновении вопросов воспользуйтесь правом бесплатной консультации в банке. Эксперт в области ипотечного кредитования конкретного банка поможет рассмотреть основные нюансы оформления ипотечного займа. Индивидуальные предприниматели при оформлении жилищной ипотеки обслуживаются, как физические лица.
Условия для получения ипотеки для ИП в ВТБ
Ипотека для индивидуальных предпринимателей в ВТБ действуют по таким же программам, как и для физических лиц. Но условия для получения будут отличаться:
- Процентная ставка будет выше. Для ИП она рассчитывается не менее 12%. Кредитор так же может повысить процент, если цель получения ипотеки — сдавать в аренду, тогда процентная ставка может увеличиться до 2%. Понизить ставку по кредиту можно, если внести большую первоначальную сумму.
- Большой первоначальный взнос. Для ИП первоначальный взнос назначается примерно 30-50% от стоимости покупаемой недвижимости.
- При оформлении кредита обязательно потребуется оформлять страховку на покупаемое жилое помещение.
- Необходима выписка из ЕГРИП или ЕГРЮЛ, а также стаж работы в данной сфере должен составлять не менее 1 года. ИП, которые недавно начали заниматься предпринимательством, вряд ли получат одобрение на ипотеку.
- Необходимо работать по стандартной системе налогообложения. Однако банки ВТБ могут выдавать кредит и в том случае, если работать по упрощенной системе, но только в том случае, если налог платится с прибыли каждой сделки, а не со всей сделанной продукции.
- Возраст заемщика не должен превышать 70 лет.
Особенности
Основные проблемы заключаются в отсутствии стабильного заработка, который имеют физические лица оформленные официально. Даже если доход предпринимателя достаточно высок для получения ссуды, нет гарантии того, что в недалеком будущем бизнес потерпит крах, а его владелец останется без средств к существованию.
Кроме того, данная категория граждан не может предъявить справку о доходах по форме 2-НДФЛ, которая входит в обязательный перечень документов при использовании большинства ипотечных программ. В этом и заключаются основные проблемы. Однако при желании можно убедить специалистов финансовой организации в своей платежеспособности.
Обратите внимание, если предъявить полный пакет документов, запрашиваемый банком, удастся получить выгодный кредит на покупку не только жилой, но и коммерческой недвижимости. В любом случае, придется оформлять ипотеку как физическое лицо, но с особым статусом налогоплательщика
Условия предоставления ипотечного кредита для ИП
Независимо от типа недвижимости (коммерческая или жилая), предоставление ипотеки индивидуальным предпринимателям осуществляется на следующих условиях:
- требуется внесение первоначального взноса в размере от 15 до 50% от стоимости объекта (в зависимости от кредитной программы);
- ставка по кредитам на покупку недвижимости для ИП превышает стоимость ипотеки для физических лиц на 2-3 процентных пункта;
- приобретаемое имущество передаётся в залог банку;
- максимальный срок погашения коммерческой ипотеки составляет 10 лет.
Нестабильный уровень дохода индивидуальных предпринимателей сопряжён с повышенными рисками для банка. Поэтому к таким заёмщикам предъявляются более жёсткие требования, а именно:
- Гражданство и территория деятельности. Стать заёмщиком может только гражданин РФ, который занимается предпринимательством в пределах Российской Федерации.
- Возрастные ограничения. Как правило, ипотека выдаётся предпринимателям не моложе 20 лет и не старше 70 лет (на момент полного погашения).
- Уровень платёжеспособности клиента. Проверяется наличие дохода, достаточного для погашения ежемесячного платежа.
- Срок ведения предпринимательской деятельности. Если бизнес носит сезонный характер, то стаж клиента в статусе ИП должен быть не менее 12 месяцев. В иных случаях срок предпринимательства ограничен 6 месяцами.
- Кредитная история. Если клиент ранее допускал просрочки, которые длились более 30 дней, то шансы на одобрение ипотеки существенно снизятся.
При получении ипотечного кредита для приобретения коммерческой недвижимости указанный перечень требований дополняется новыми условиями. Размер годовой выручки предприятия должен находиться в диапазоне от 400 тысяч до 400 миллионов рублей.
Важную роль при рассмотрении ипотечной заявки ИП играет система налогообложения. Предпочтение отдаётся предпринимателям, которые платят налоги с фактической прибыли, а не с оборота. В последнем случае банк не может оценить реальную платёжеспособность клиента, поэтому по таким заявкам, как правило, приходит отказ.
Особенности оформления ипотеки для ИП
При рассмотрении заявки кредиторы уделяют особое внимание изучению кредитной истории потенциального заемщика. Не станет исключением ситуация и с ИП
Данной категории клиентов также стоит позаботиться о наличии безупречной кредитной истории.
Для получения положительного ответа от банка индивидуальный предприниматель должен выполнить такие требования:
- Отправлять заявку только в те банки, которые работают с ипотечным кредитованием для ИП.
- Обеспечить положительную кредитную историю.
- На получение ипотеки можно рассчитывать, если бизнес уже работает на рынке не менее одного года. При этом деятельность должна быть прибыльной.
Вывод
Взять ипотеку для ИП не так просто из-за трудностей подтверждения собственной платежеспособности, но это возможно.
Индивидуальный предприниматель может получить займ, воспользовавшись одной из удобных для него программ кредитования. Необходимо будет тщательно проанализировать ситуацию на рынке банковских услуг.
Если ваша ситуация и ваша деятельность осложнена какими-либо нюансами, то прежде, чем идти в банк заключать договор ипотечного кредитования, получите консультацию от представителей нескольких финансово-кредитных организаций, и на основании полученного сделайте свой выбор.