Подаем сведения о среднесписочной численности работников за 2020 год
Содержание:
- Учет трудящихся в организации
- Расчет среднесписочной численности работников по формуле
- В чем заключаются отличия среднесписочной и списочной численности
- Расчет среднесписочной численности работников
- Бланк отчёта
- Как рассчитать среднесписочную численность (формула)
- Как рассчитать ССЧ за квартал
- Списочная численность
- Списочная численность
- Проверка базы 1С на ошибки со скидкой 50%
- Представление сведений в органы статистики
- Алгоритм расчета среднесписочной численности работников
- Работники фирмы, включаемые целыми числами
Учет трудящихся в организации
Каждая из организаций учет работников ведется с использованием общепринятых специализированных форм первичного учета:
- для оформления приема на работу используется форма №Т-1;
- для перевода работника с одной на другую работу применяется форма №Т-5;
- очередной, дополнительный и учебный отпуска предоставляются с использованием формы №Т-6;
- прекращение трудового договора – форма 3Т-8;
- все изменения в трудовой деятельности каждого работника фиксируются в личной карточке (форма №Т-2);
- ежедневный учет отработанного времени наемными работниками ведется на предприятии в конце каждого рабочего дня, используя табель учета рабочего времени по формам №Т-12, №Т-13;
Расчет среднесписочной численности работников по формуле
Подсчет ССЧ не представляет сложности. Происходит годовое суммирование ежемесячной списочной штатной численности и делится на 12.
Расчет производят по формуле:
ССЧ (месяц) = Σ ССЧ (день)/ К (день)
где:
Σ ССЧ (день) — сумма среднестатистической численности персонала за все календарные дни отчетного месяца;
К (день) — количество дней в учетном месяце.
Выводится ежегодная формула расчета ССЧ:
ССЧ (год) = Σ ССЧ (месяц)/12
где:
Σ ССЧ (месяц) — суммарный ежемесячный объем ССЧ за прошедший год.
Формула квартального расчета выглядит так:
ССЧ (кварт.) = Σ ССЧ (месс. кварт.)/3,
где:
Σ ССЧ (месс. кварт.) — суммарное среднесписочное число работников за квартал.
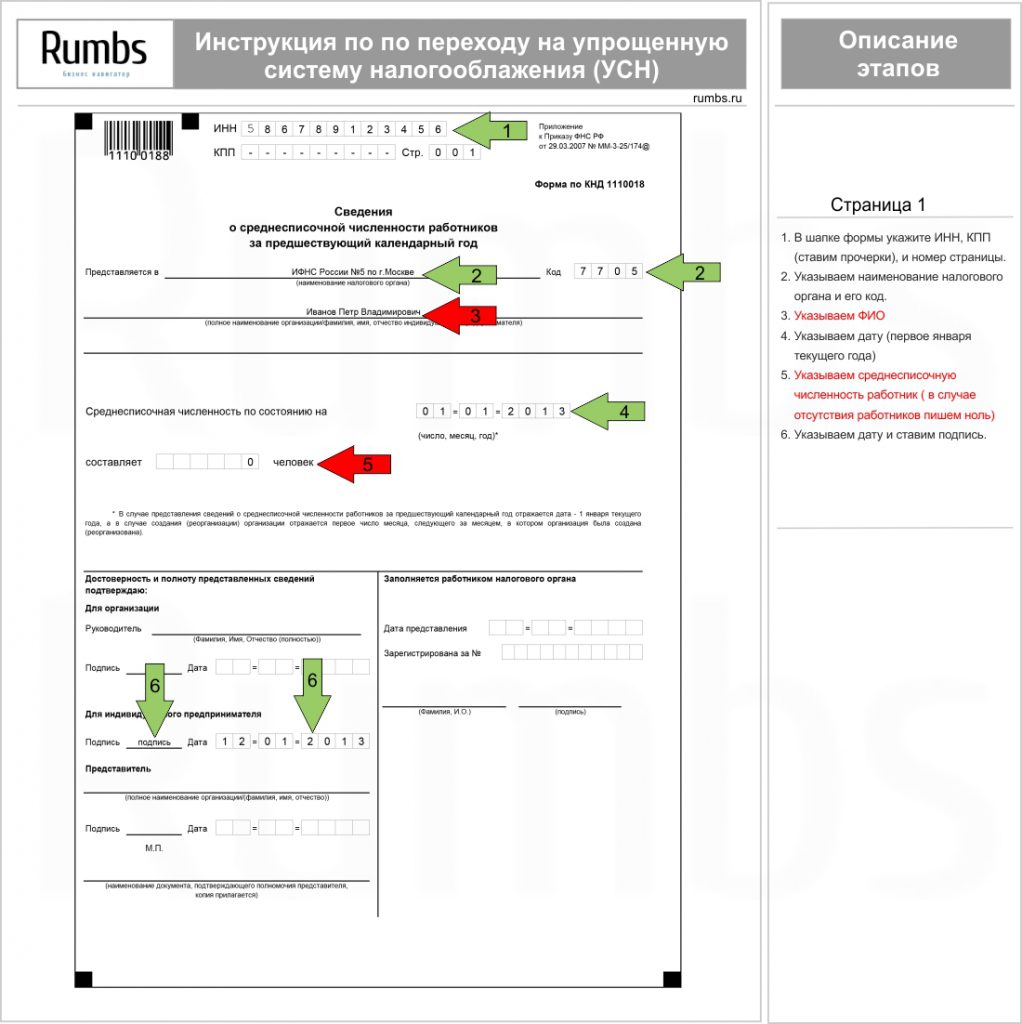 Все расчеты самостоятельно проводит руководитель или бухгалтер компании, а результат представляется ФНС (форма КНД1110018).
При расчете обязательно учитывают, что число персонала в выходной или праздничный период приравнивается к показателю предыдущего дня (независимо от количества последующих выходных).
Вычисления за месяц производят с учетом следующих сотрудников:
- фактически присутствующие на рабочем месте и тех, что не работали из-за простоя;
- отсутствующие по делам предприятия (командировки или др.) с сохранением оплаты труда;
- отсутствующие на основании предъявленного больничного листа (весь период);
- прогульщики;
- персонал, что работает на предприятии неполное рабочее время или работа которого оплачивается в размере ½ ставки;
- ССЧ сотрудников за месяц вычисляют с учетом всех отсутствовавших без сохранения з/п и по согласию администрации;
- участники забастовок разного характера;
- совмещающие работу и личное образование сотрудники (в специализированных учреждениях);
- часть штата, отсутствие которой обусловливается отпускным периодом в соответствии с заключенным трудовым соглашением;
- находящиеся во внеурочное время отгулах;
- вахтовые смены трудящихся.
Трудящийся часть установленного рабочего времени персонал учитывается прямо пропорционально сумме отработанных часов.
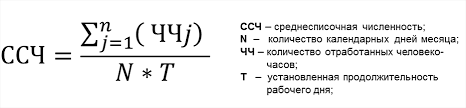 Универсальная формула расчета ССЧ
В чем заключаются отличия среднесписочной и списочной численности
Для начала нужно сказать, что эти довольно созвучные понятия, как «среднесписочная» и «списочная» численность совсем разные и путать их нельзя.
Для правильного подсчета численности (списочной) всех сотрудников предприятия, каждого работника мы считаем только один раз и это абсолютно не зависит от того фактора, отработал он весь период, либо не присутствовал на своем рабочем месте по любым причинам.

А уже, именно, на основе вышеуказанного показателя, вы и будете считать среднесписочную численность. Для того, чтобы определить эти данные для всех работающих в вашей фирме за какой-либо один месяц нужно поступить следующим образом: суммируются все работающие организации по списку за каждый день периода и данный показатель делится на все дни этого же периода.
Также отличие состоит в следующем: определенные сотрудники должны учитываться в численности по списку, но к понятию среднесписочной никак не относятся, к примеру:
Сотрудники, в данный момент, находящиеся в отпуске по уходу за ребенком, либо в отпуске по беременности и родам.
Когда вам необходимо будет произвести расчет, чтобы собрать среднесписочную численность, нужно будет учесть, что работники, отработавшие не все время, должны учитываться совсем ни целыми единицами за каждый отработанный день, а только пропорционально времени, которое было отработано. Некоторые категории могут быть исключением. К ним относятся работники, которым была предоставлена сокращенная продолжительность работы, что соответствует законодательству РФ. А именно к ним относятся, например, инвалиды.
Расчет среднесписочной численности работников
Среднюю списочную численность за год определяют суммированием данного показателя за все месяцы года (отчетного) и делением получившейся суммы на 12.
Для определения численности за месяц, необходимо суммировать этот показатель за все дни месяца и делят на количество дней в месяце.
Для расчета средней списочной численности за квартал, суммируют данный показатель за все месяцы в квартале и делят на 3
При этом необходимо учитывать, что численность работников за выходной либо праздничный день считается равной численности за предыдущий рабочий день.
В случае 2-х и больше выходных либо праздничных дней подряд, численность за каждый такой день считается равной данному показателю за рабочий день, который предшествовал выходным или праздничным дням (Праздничные и выходные дни смотрите здесь ⊗). Расчет средней списочной численности осуществляется в соответствии с ежедневным учетом численности сотрудников.
Их число за каждый день должна соответствовать сведениям табеля по учету рабочего времени, согласно которому устанавливают количество работников, которые явились и не явились на работу.
Бланк отчёта
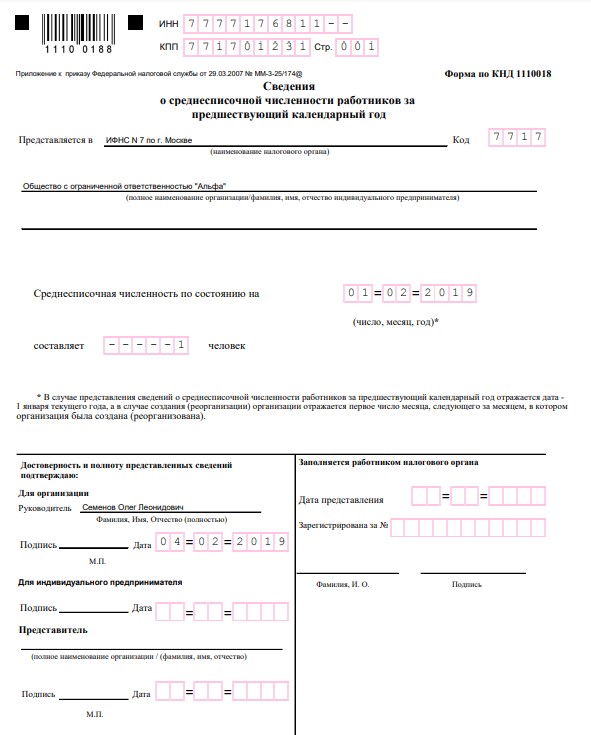
Отчёт СЧР сдают по форме КНД 1110018 на бланке, утвержденном приказом ФНС России от 29.03.2007 № ММ-3-25/174@. Рекомендации по заполнению формы приводятся в письме ФНС России от 26.04.2007 № ЧД 6-25/353@.
Отчёт о среднесписочной численности для вновь созданных организаций состоит из одного листа и имеет достаточно простой вид.
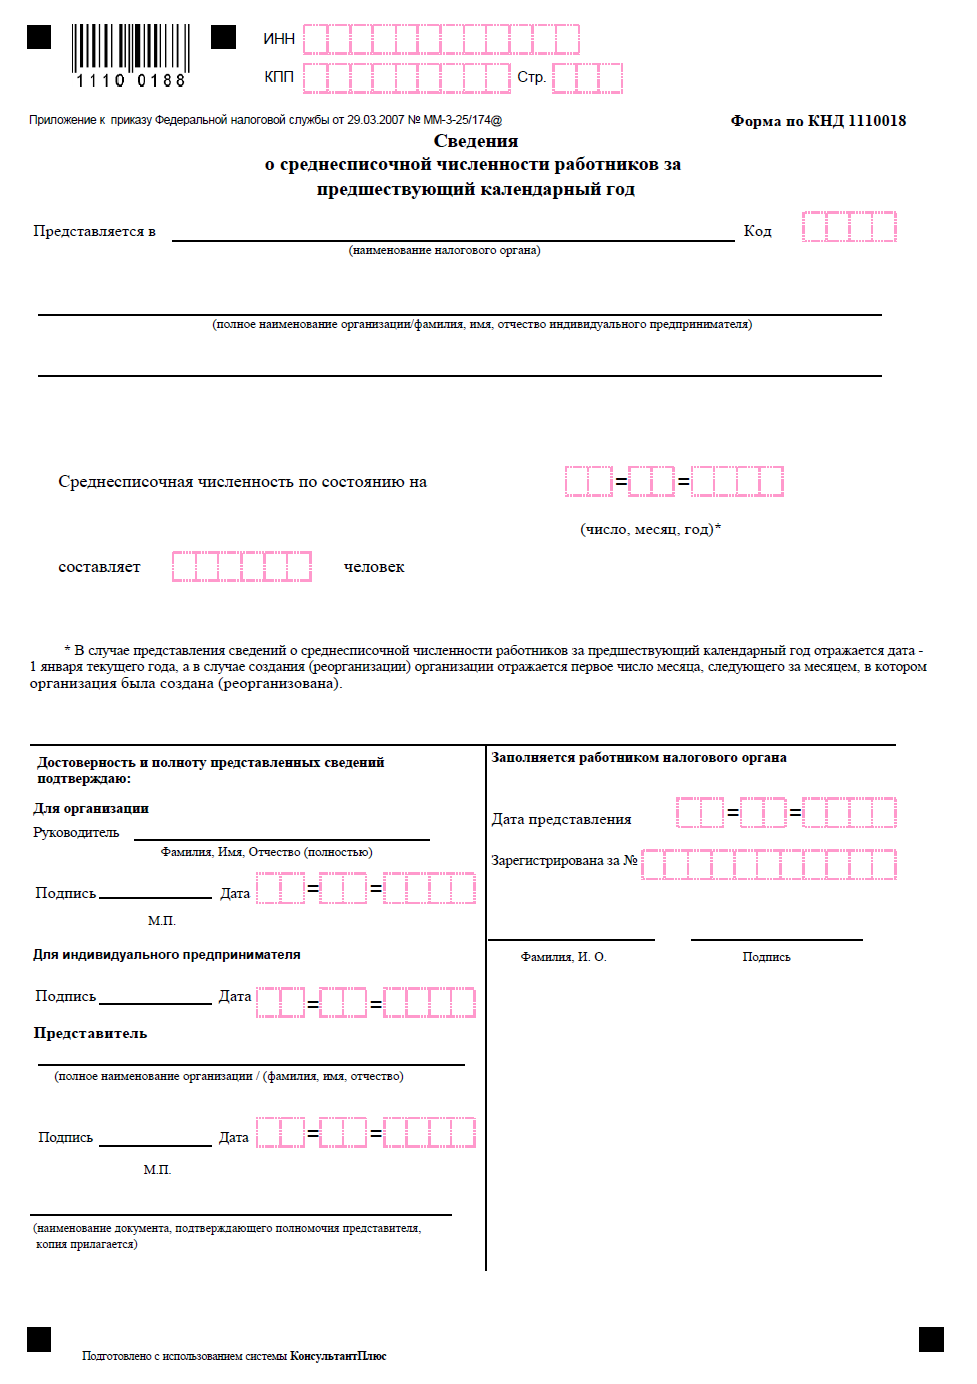
В верхних строках формы (поля для заполнения выделены цветом) указывают ИНН и КПП юридического лица. Наименование ИФНС вписывается полностью с указанием номера и кода налогового органа. Наименование общества приводится полное, например, не «ООО «Альфа», а «Общество с ограниченной ответственностью «Альфа».
Единственный значимый показатель отчёта СЧР – это среднесписочная численность, подсчитанная в соответствии с Указаниями № 711. Если сведения сдаются за прошедший календарный год, то в полях даты указывают 1-ое января текущего года. Сведения подписывает руководитель юридического лица, но это может сделать и доверенное лицо. При сдаче отчёта по доверенности надо вписать реквизиты этого документа и приложить копию.
Отчёт о среднесписочной численности для вновь созданных организаций отличается от обычного ежегодного отчёта только датой
Обратите внимание на сноску, отмеченную знаком (*), — количество персонала указывается не на 1-ое января текущего года, а на 1-ое число месяца, следующего за месяцем, в котором ООО было зарегистрировано. Например, если компания зарегистрирована 10 января 2021 года, то численность штата указывается по состоянию на 1 февраля 2021 года
Приводим образец заполнения отчёта о средней численности работников вновь созданного ООО, в котором трудовой договор заключен только с генеральным директором.
Как рассчитать среднесписочную численность (формула)
Чтобы рассчитать среднесписочную численность персонала за календарный год, предварительно необходимо сделать расчет отдельно по каждому месяцу:
Шаг 1. Считаем численность сотрудников, работающих полный рабочий день
Для этого воспользуемся следующей формулой:
Чм – сумма средней численности работников за каждый день месяца (то есть необходимо посчитать среднее количество работников за каждый день месяца и сложить);
Дм – число календарных дней в месяце.
Полученный результат округлять не нужно.
СЧР за выходной или праздничный день принимается равной численности за предшествующий рабочий день.
При расчете средней списочной численности не учитываются:
- Внешние совместители (сотрудники, у которых основным местом работы является другая организация).
- Физические лица, работающие по договорам ГПХ (гражданско-правового характера).
- Женщины в отпусках по беременности и родам или по уходу за ребенком.
- Сотрудники, находящиеся в учебных отпусках без сохранения зарплаты.
Если с работником одновременно заключен и трудовой и гражданско-правовой договор, то его необходимо при расчете учитывать как одного человека.
Сотрудники, работающие неполное рабочее время по инициативе работодателя (испытательный срок и надомники), а также работники, для которых законом установлен сокращенный рабочий день (в том числе инвалиды), при расчете СЧР учитываются как целые единицы.
Шаг 2. Считаем численность сотрудников, которые работали неполный рабочий день
Сотрудники, работающие по трудовому договору неполный день (в том числе те, кто не вышел на работу по причине болезни или служебной командировки), при расчете СЧР учитываются пропорционально отработанному времени.
Делается это по следующей формуле:
Тобщ – общее количество человеко-часов, отработанных этими работниками в отчетном месяце.
Трд – продолжительность рабочего дня, исходя из продолжительности рабочей недели установленной в организации. Например, при 40-часовой пятидневной рабочей неделе этот показатель будет равен 8 часам, при 36-часовой неделе – 7,2 часа, а при 24-часовой неделе – 4,8 часа.
Драб – число рабочих дней по календарю в отчетном месяце.
Полученный результат округлять не нужно.
Пример. Сотрудник работал на полставки (4 часа) 22 рабочих дня в месяце, при этом продолжительность рабочего дня в организации составляет 8 часов. Средняя численность в этом случае будет равна: 0,5 (88 / 8 / 22).
Шаг 3. Считаем среднюю численность сотрудников за календарный год
Для расчета средней численности сотрудников необходимо сложить показатели численности (Ч1 и Ч2) за все месяцы года и разделить полученный результат на 12 месяцев.
Если в итоге получится нецелое число, то его нужно округлить (менее 0,5 отбросить, а 0,5 и более округлить до целой единицы).
Исходные данные
В ООО «Компания» установлена 40-часовая пятидневная рабочая неделя.
В 2019 году с января по ноябрь на основании трудовых договоров работало 15 человек (в декабре их осталось 11, так как 4 человека было уволено по сокращению штата).
На сентябрь и октябрь с 5 новыми работниками были заключены срочные трудовые договоры на неполный рабочий день, согласно которым они работали ежедневно по 4 часа.
На протяжении всего года в организации работало 3 внешних совместителей, которые числятся в списочной численности другой компании.
Заказать кадровое обслуживание от 1С
Расчет среднесписочной численности
В каждом из месяцев (в период с января по ноябрь) среднесписочная численность сотрудников работавших полный день, была равна 15 человек (внешние совместители при расчете не учитываются). За декабрь численность таких работников составляет 11 человек.
Теперь посчитаем среднесписочную численность работников, которые в течение года работали неполный день:
В сентябре и октябре было по 22 рабочих дня, таким образом, численность в каждом из этих месяцев равна:
(4 часа x 5 работников x 22 рабочих дня) / 8 часов / 22 рабочих дня = 2,5
Ниже приведена таблица среднесписочной численности сотрудников за каждый месяц с учетом полученных результатов:
| Месяц | Среднесписочная численность | Месяц | Среднесписочная численность |
|---|---|---|---|
| Январь | 15 | Август | 15 |
| Февраль | 15 | Сентябрь | 17,5 (15 + 2,5) |
| Март | 15 | Октябрь | 17,5 (15 + 2,5) |
| Апрель | 15 | Ноябрь | 15 |
| Май | 15 | Декабрь | 15 |
| Июнь | 15 | Итого | 181 человек |
| Июль | 15 |
Таким образом, за 2019 год среднесписочная численность работников равна: 15 человек (181 человек / 12 месяцев).
Как рассчитать ССЧ за квартал
Чтобы легче и удобнее считать итоговое годовое значение, нужно рассчитывать ССЧ за рабочий квартал. Сделать это просто, если понятен механизм вычисления показателя. ООО «Пример» имеет:
- ССЧ за январь 12;
- ССЧ за февраль 14;
- ССЧ за март 13.
Чтобы вычислить значение за I квартал, необходимо сложить значение за каждый месяц и разделить его на 3 (в каждом квартале 3 месяца):
(12+14+13)/3=39/3=13.
Округлять ничего не нужно. ССЧ ООО «Пример» за I квартал составила 13 единиц.
Важно! Не стоит забывать, что в каждом месяце разное количество дней, поэтому лучше всего сверяться с производственным календарём во избежание ошибок.
Списочная численность
Прежде чем разобраться, что такое среднесписочная численность работников (СЧР), надо понять, кто включается в списочную. Согласно Указаниям Росстата (приказ от 27.11.2019 № 711), в списочную численность включают принятых по трудовому договору, в том числе учредителей компании, если они получают зарплату. Длительность трудового договора не имеет значения, учитываются даже те, кто проработал только один день. Причем, в расчёт включают не только тех, кто фактически явился на работу, но и отсутствующих на работе по определённым причинам.
В Указаниях Росстата приводится перечень сотрудников, которых включают в списочную численность, и тех, кого не включают.
| Включаются в списочный состав | Не включаются в списочный состав |
|
|
Для определения количества списочного состава надо каждый день вести табель учёта рабочего времени, отмечая в нём тех, кто явился на работу и тех, кто отсутствует по каким-либо причинам. Формы табеля установлены Постановлением Госкомстата России от 05.01.2004 г. № 1:
- Т-12 – универсальный вариант;
- Т-13 – для предприятий, где установлены автоматические турникеты для учета явки.
При заполнении табеля ежедневно по каждому сотруднику указываются отработанные часы и условное обозначение, например:
- дневное время – Я;
- ночное время – Н;
- сверхурочные часы – С;
- служебная командировка – К;
- ежегодный основной оплачиваемый отпуск – ОТ;
- отпуск по беременности и родам – Р;
- временная нетрудоспособность – Б;
- неявка по невыясненным обстоятельствам – НН.
Далее, на основании данных табеля, надо посчитать среднесписочную численность работников за месяц.

Списочная численность
В Указаниях Росстата приводится перечень сотрудников, которых включают в списочную численность, и тех, кого не включают.
|
Включаются в списочный состав |
Не включаются в списочный состав |
|---|---|
|
|
Для определения количества списочного состава надо каждый день вести табель учёта рабочего времени, отмечая в нём тех, кто явился на работу и тех, кто отсутствует по каким-либо причинам. Формы табеля установлены Постановлением Госкомстата России от 05.01.2004 г. № 1:
- Т-12 – универсальный вариант;
- Т-13 – для предприятий, где установлены автоматические турникеты для учета явки.
При заполнении табеля ежедневно по каждому сотруднику указываются отработанные часы и условное обозначение, например:
- дневное время – Я;
- ночное время – Н;
- сверхурочные часы – С;
- служебная командировка – К;
- ежегодный основной оплачиваемый отпуск – ОТ;
- отпуск по беременности и родам – Р;
- временная нетрудоспособность – Б;
- неявка по невыясненным обстоятельствам – НН.
Далее, на основании данных табеля, надо посчитать среднесписочную численность работников за месяц.
Проверка базы 1С на ошибки со скидкой 50%
Предоставим письменный отчет по ошибкам. Анализируем более 30 параметров
- Неправильное указание НДС в документах;
- Ошибки во взаиморасчетах («красные» и развернутые сальдо по документам расчетов или договоров на счетах 60, 62, 76.);
- Отсутствие счетов-фактур, проверка дублей;
- Неправильный учет ТМЦ (пересорт, неверная последовательность прихода и расхода);
- Дублирование элементов (номенклатура, валюты, контрагенты, договоры и счета и т.д.);
- Контроль заполнения реквизитов в документах (контрагенты, договоры);
- Контроль (наличие, отсутствие) движений в документах и другие;
- Проверка корректности договоров в проводках.
Представление сведений в органы статистики
В 2019 г. отчеты в Росстат представляются по формам, утвержденным Приказом Росстата от 06.08.2019 №485. В частности, этим приказом утверждены:
-
годовые формы (применяются с отчета за 2018 год) 1-Т «Сведения о численности и заработной плате работников»1-Т(ГМС) «Сведения о численности и оплате труда работников государственных органов и органов местного самоуправления по категориям персонала»
-
месячная форма (применяется с отчета по состоянию на 01.02.2019) П-4 «Сведения о численности и заработной плате работников»
-
квартальная форма (применяется с отчета за 1 квартал 2019 года) П-4 (НЗ) «Сведения о неполной занятости и движении работников».
Отличия обновленных форм от прежних незначительны, в основном они носят технический характер. Например, в порядке заполнения формы П-4 слова «предыдущий год» заменены на «2017 год». Аналогичные правки предусмотрены для формы П-4 (НЗ). В кодовые части титульных листов обеих форм внесено уточнение, что обособленные подразделения и головное подразделение указывают идентификационный номер. Если обособленных подразделений нет, то, как и прежде, надо указывать ОКПО.
Как уже было отмечено выше, рекомендации по заполнению формы П-4 приведены в Указаниях. В данной форме сведения приводятся в целом по организации (строка 01) и по фактическим видам экономической деятельности (строки с 02 по 11).
Информация в форме П-4 распределяется по 11 графам, по которым отражаются сведения о численности, заработной плате и отработанном времени следующим образом:
-
средняя численность работников за отчетный месяц (графы 1, 2, 3, 4);
-
количество отработанных человеко-часов с начала года (графы 5, 6);
-
фонд начисленной заработной платы за отчетный месяц (графы 7, 8, 9, 10);
- выплаты социального характера работников (графа 11).
Учреждения должны представлять сведения по форме П-4 в органы статистики не позднее 15-го числа после отчетного периода:
-
при средней численности работников более 15 человек – ежемесячно;
-
при средней численности работников менее 15 человек – ежеквартально.
Непредставление статистической отчетности является административным правонарушением, ответственность за совершение, которого установлена ст. 13.19 КоАП РФ. Так, за непредставление или несвоевременное представление этих сведений либо представление недостоверных первичных статистических данных предусмотрен штраф:
-
для должностных лиц – в размере от 10 000 до 20 000 руб.;
-
для юридических лиц – в размере от 20 000 до 70 000 руб.
Учреждения должны представлять сведения о среднесписочной численности как в налоговые органы, так и в органы статистики. Так как в НК РФ не определено понятие среднесписочной численности, руководствоваться следует статистическим инструментарием. За несвоевременное представление отчетов грозит ответственность в виде штрафов на учреждение и его должностных лиц.
Алгоритм расчета среднесписочной численности работников
- Вначале находим численность сотрудников, отработавших каждый день месяца.
- Затем определяем среднесписочную численность за месяц и за квартал
- В завершение вычисляем численность за полгода, 9 или 12 месяцев.
Формула расчета списочной численности работников
Данный параметр рассчитывается за каждый день месяца, при этом каждый работник определяется как целая единица.
В пункте 79 Указаний приводится перечень сотрудников, учитывающихся при расчёте списочной численности. В него входят следующие работники:
1) пришедшие на работу, а также отсутствующие из-за простоя;
2) трудоустроенные на неполный рабочий день или неделю, а также принятые на полставки согласно штатному расписанию;
3) отсутствующие по причине временной нетрудоспособности;
4) находившиеся в служебных командировках, в том числе и работники, побывавшие в зарубежных краткосрочных командировках;
5) отсутствующие по причине исполнения общественных или государственных обязанностей;
6) трудоустроенные с испытательным сроком;
7) заключившие договор с предприятием о выполнении работы в домашних условиях (надомники);
8) студенты и лица, обучающиеся в образовательных учреждениях, работающие на предприятии во время производственной практики, если их зачислили на рабочие места;
9) временно оторванные от работы для направления в образовательные учреждения для приобретения новой специальности или повышения квалификации (если за ними сохранена зарплата);
10) находящиеся в учебном отпуске (если за ними частично или полностью сохранена зарплата);
11) находящиеся в отпуске и поступающие в образовательные учреждения, а также сдающие вступительные экзамены без сохранения зарплаты на месте работы;
12) имевшие выходной день за переработку при общем учёте рабочего времени, а также согласно графику работы предприятия;
13) находящиеся в очередных и дополнительных отпусках, предоставленных в соответствии с законом и нормативными документами, в том числе работники, находившиеся в отпуске, а после него уволенные;
14) заслужившие день отдыха за выход на работу в нерабочие дни;
15) трудоустроенные с целью замещения работников, отсутствующих по уважительным причинам;
16) находившиеся в отпусках по уходу за ребёнком, в связи с беременностью и родами, а также по причине усыновления новорождённого ребенка;
17) принимавшие участие в забастовках;
18) находившиеся в отпуске без сохранения зарплаты, при этом продолжительность отпуска не имеет значения;
19) граждане других государств, работавшие в организациях на российской территории;
20) находившиеся под следствием до вынесения судебного решения;
21) внутренние совместители.
Работник, оформленный в качестве внутреннего совместителя или получающий в одной организации две, полторы, или менее одной ставки, учитывается в списочной численности как одна целая единица.
В списочную численность не включаются такие категории работников, как:
1) внешние совместители;
2) работавшие по гражданско-правовым договорам;
3) сотрудники, оторванные от работы с целью их направления предприятием на обучение в образовательные учреждения и получающие стипендию, выплачиваемую из средств этого предприятия; работники, с которыми был заключён специальный договор на профессиональное обучение с выплатой им стипендии во время учёбы;
4) привлечённые для работы в соответствии с договорами, заключёнными с государственными учреждениями на предоставление рабочей силы;
5) переведённые на работу в другую компанию без сохранения зарплаты, а также лица, направленные на работу за рубеж;
6) адвокаты;
7) члены кооператива, не имеющие трудовых договоров с предприятием;
8) подавшие заявление на увольнение и прекратившие работу без предупреждения руководства либо до истечения срока предупреждения. Данная категория работников исключается из списочной численности с первого же дня невыхода на работу;
9) собственники предприятия, не получающие зарплату;
10) военнослужащие, находящиеся при исполнении своих военных обязанностей.
Списочная численность работников за нерабочий день равна их количеству за предыдущий рабочий день.
Работники фирмы, включаемые целыми числами
Целой единицей может учитываться только тот рабочий, который:
- Находился в командировке. Полная зарплата не была сохранена администрацией.
- По причине плохого здоровья не был на рабочем месте (при наличии соответствующего подтверждения с больницы).
- По причине переработки либо установленному графику фирмы находился на выходном.
- Был в оплаченном компанией (запланированном) отпуске.
- Располагает правом работать не полный рабочий день (например, инвалидность).
- По решению менеджмента компании был переведен на неполную занятость.
Также учитываются сотрудники, находившиеся на оплаченном фирмой учебном отпуске, повышении квалификации. Принятые (изначально) на неполный рабочий день сотрудники.

