Каким образом происходит уменьшение налога при усн
Содержание:
- Как сократить налог по упрощенке «доходы» 6 процентов без работников
- За что не надо платить налог
- Можно ли уменьшать налог на взносы в ПФ, рассчитанные с доходов, превышающих 300 тыс. рублей в год
- Частые вопросы
- Как уменьшить налог УСН «Доходы минус расходы»
- Учет страховых взносов при УСН
- Основные положения
- Кому подходит УСН
- Как уменьшить налог УСН для ИП 15%
- Как уменьшить налог ИП на УСН с работниками
- Когда учитывать доходы УСН
- На какие выплаты возможно сократить налог
- Совмещайте налоговые режимы
- Стать самозанятым
- Страховые взносы для ИП в 2019 году
Как сократить налог по упрощенке «доходы» 6 процентов без работников
Уменьшение налога УСН «доходы» ИП без работников делает только с себя в фиксированной минимальной сумме в полном объеме при условии уже произведенных перечислений страховых взносов:
- на ОПС и ОМС предпринимателем за себя — 40 874 за 2021 год (36 238 руб. за 2021 год, 32 385 руб. за 2021 год);
- на ОПС за себя в размере 1% от дохода — больше 300 000 руб.
В результате к уплате может получиться ноль. Если сумма уплаченных взносов превышает авансовый платеж, то возмещение или перенос переплаты для зачета в следующем году законом не предусмотрены.
Рекомендуется фиксированные платежи в фонды проводить ежеквартально, чтобы уже в течение года учитывать эту сумму и не переплачивать налог.
Узнать больше о лимите уплаты страховых взносов можно здесь.
За что не надо платить налог
Но всё же есть то, что не облагается налогом. При расчете налога не надо учитывать:
- кредит, займ, залог или банковскую гарантию;
- деньги за возврат от поставщиков;
- возврат от налоговой, если заплатили слишком много;
- задаток или обеспечительный платеж;
- безвозмездную денежную помощь;
- оплату по агентскому договору или договору комиссии, которую вы переведете клиенту. В договоре такой клиент называется «принципал» или «комитент»;
- грант или целевое финансирование.
Самое частое исключение — если ИП переводит собственные деньги с личного счета на расчетный. Эти деньги не считаются доходом, поэтому платить с них налог не надо.
Можно ли уменьшать налог на взносы в ПФ, рассчитанные с доходов, превышающих 300 тыс. рублей в год
НК предусматривает, что ставка в 1% идет в дело применительно к прибыли предпринимателя, которая превосходит 300 тысяч. Один процент — дополнительный сбор, который перечисляется в Пенсионный фонд. Такой сбор не может превышать 212 360 рублей. Иногда расчетные выплаты составляют большую сумму, поэтому законодательство разрешает предпринимателям урезать предварительный платеж на значение в один процент от прибыли.
Предприниматель может вычесть процент от сверхприбыли из предварительной выплаты УСН за январь, февраль — если он предварительно:
- подал декларацию;
- оплатил налог;
- внес один процент от выручки, превосходящей 300 000;
- перевел этот сбор в Пенсионный фонд до завершения марта.
Если платеж переведен в апреле, бизнесмен может изменить налоговый сбор на следующий квартал.
Как рассчитать размер налога
Например, прибыль ИП превосходит 300 000 на 150 тысяч. Доп. сбор: 150 000 * 1% = 1500. Он был внесен на счет Пенсионного фонда 6 мая, поэтому аванс можно будет уменьшить только за второй квартал. Так, например, если выручка во втором квартале составит 80 000 рублей, аванс будет равен 4800 рублей. Внести в качестве следующего налогового платежа за второй квартал следует 4800 – 1500 = 3300 рублей.
Частые вопросы
Чтобы уменьшить налог УСН, обязательно платить взносы поквартально?
Нет, не обязательно. В конце концов, все взносы, уплаченные в 2021 году, пойдут на уменьшение налога за 2021 год. Вы не потеряете деньги, вне зависимости от того, как будете платить взносы: поквартально или раз в год.
Мы рекомендуем платить взносы раз в квартал, чтобы постепенно уменьшать налог. Если заплатить взносы в конце года, может возникнуть переплата по УСН. Чтобы получить её на счёт, придётся взаимодействовать с налоговой, писать заявление. Также можно оставить переплату, чтобы она пошла на уменьшение будущих платежей по УСН.
Если сумма взносов, которую я уже заплатил, больше рассчитанного налога, смогу ли я учесть остаток потом?
Да, но только в рамках календарного года.
Если на УСН не получилось учесть все взносы во втором квартале — учитывайте в третьем, не получилось в третьем — учитывайте при расчёте УСН за год. А всё, что осталось после уменьшения годового налога, сгорает.
Если подобная история произошла с патентом, неиспользованные взносы можно учесть в новом патенте. Он также должен действовать в рамках этого же календарного года.
Если я заплатил взносы не вовремя, например, в мае — за прошлый год, смогу ли я уменьшить на них налог?
Да, но вы уменьшите налог за этот год, а не за прошлый. Без разницы, за какой период вы платите. Важна дата, когда вы перечислили деньги.
Важно: на пени и штрафы по взносам нельзя уменьшать налог. Я совмещаю УСН и патент
Как учитывать страховые взносы?
Я совмещаю УСН и патент. Как учитывать страховые взносы?
Например, вы заработали 100 тысяч от бизнеса на патенте и 300 тысяч — от бизнеса на УСН. Заплатили 10 тысяч рублей взносов за ИП. Уменьшайте патент на 2 500 рублей или 25% от суммы взносов, остаток учитывайте в налоге УСН.
Взносы за сотрудников учитывайте в налоге того бизнеса, в котором они заняты. Налог УСН можно уменьшать только на взносы за сотрудников, которые работают в деятельности по УСН. И так же с патентом.
Важно: следите, чтобы общая сумма к уменьшению не превышала суммы уплаченных страховых взносов. Подробнее об этом читайте в статье «Совмещение УСН с патентом»
Подробнее об этом читайте в статье «Совмещение УСН с патентом».
На сколько я могу уменьшить налог, если нанял или уволил работников в середине года?
Вспомним правило: ИП с сотрудниками уменьшают налог только наполовину, а те, которые работают в одиночку, — полностью.
Если вы на УСН и уволили сотрудника, то сможете полностью уменьшать налог на взносы только со следующего года. А до конца этого года соблюдайте ограничение — 50% от суммы налога. Если вы наняли сотрудника в середине года, сразу же считайте налог с учётом ограничения.
Кристина — ИП на УСН и полгода работала одна. В июне поняла, что без помощи не обойтись, и наняла сотрудника. Вот как она считает налог.
1 квартал
Кристина заработала 100 тысяч рублей, заплатила страховых взносов 7 000 рублей. Налог 6 000 рублей полностью уменьшается на страховые взносы, и Кристина не платит УСН в 1 квартале.
2 квартал
Во 2 квартале Кристина заработала 150 тысяч рублей. Прибавим к ним доход 1 квартала и посчитаем налог: (100 тысяч + 150 тысяч) х 6% = 15 тысяч рублей. Страховые взносы, которые Кристина заплатила в 1 и 2 квартале, — 20 тысяч рублей, за себя и нанятого в июне сотрудника. Раз она наняла сотрудника, то уменьшает налог только наполовину. Получается, что ей нужно заплатить 7 500 налога УСН по итогам первого полугодия.
На патенте аналогично. Если вы посреди срока действия патента наняли сотрудника, уменьшить патент можно будет максимум на 50%.
Как уменьшить налог УСН «Доходы минус расходы»
Учёт минимального налога в расходах
Если за прошлый год вы заплатили минимальный налог (1% от дохода), то при расчете налога за этот год в расходах можно учесть сумму, на которую минимальный налог превысил единый налог УСН.
Например:
Доходы за прошлый год: 600 000 ₽;
Расходы: 595 000 ₽.
Единый налог УСН = (600 000 — 595 000) × 15% = 750 ₽.
Минимальный налог = 600 000 × 1% = 6 000 ₽.
Заплатили минимальный налог, т.к. он больше на 5 250 ₽.
При расчете налога за этот год 5 250 ₽ можно учесть в расходах.
Рассчитаем налог за текущий год:
Доходы: 500 000 ₽,
Расходы: 450 000 ₽.
Налог УСН без учёта минимального налога: (500 000 — 450 000) × 15% = 7 500 ₽.
Спишем в расходы превышение минимального налога: (500 000 — 450 000 — 5 250) ×15% = 6 713 ₽.
Экономия составила 787 ₽.
Контролирующие органы разрешают учитывать минимальный налог только по итогам года. В большинстве случаев суды их поддерживают, хотя есть судебный прецедент в пользу уменьшения авансового платежа за квартал. Эльба поможет вам с учетом расходов, напомнит о сроках уплаты и сдачи отчетности.
Списание убытков в расходы
Еще больше можно снизить налог за счёт убытков, полученных в прошлые годы. Для этого можно использовать убытки за последние 10 лет и ещё не использованные для снижения налогов.
Например:
Убыток в прошлом году: 50 000 ₽;
Минимальный налог в прошлом году: 10 000 ₽.
Доходы за этот год: 800 000 ₽;
Расходы за этот год: 300 000 ₽.
Т.к. в прошлом году был получен убыток, налог УСН был равен 0, и пришлось заплатить минимальный налог, в этом году в расходы можно списать сумму убытка и сумму минимального налога:
Налог УСН = (800 000 — 300 000 — 10 000 — 50 000) х 15% = 66 000 ₽.
Экономия составила 9 000 ₽.
В первую очередь следует списывать самые ранние убытки, но не более предшествующих 10 лет. Использовать убытки для снижения налога можно только при расчёте итогового платежа за год. Авансовые платежи за счёт убытков уменьшать нельзя.
Учет страховых взносов при УСН
По общему правилу организации и предприниматели, применяющие УСН, при расчете единого налога могут учесть расходы на все виды обязательного страхования работников, имущества и ответственности. В эту категорию расходов можно включить также взносы, перечисленные на обязательное пенсионное, социальное и медицинское страхование, включая взносы по «травме» (подп. 7 п. 1 ст. 346.16 НК РФ).
Все эти расходы можно учесть при определении налоговой базы в фактически перечисленной сумме, то есть в полном размере (подп. 3 п. 2 ст. 346.17 НК РФ). Поскольку «упрощенцы» применяют кассовый метод учета, перечисленные затраты можно учесть только в тех отчетных периодах, в которых они уплачены.
Финансисты обращают внимание налогоплательщиков на такое обстоятельство. Для того чтобы учесть взносы на обязательное социальное страхование при расчете «упрощенного» налога, они должны быть начислены на выплаты, предусмотренные трудовыми и гражданско-правовыми договорами
Поэтому если «упрощенец» выплатит, к примеру, премию работникам на основании приказа директора и начислит на нее страховые взносы, то, по мнению Минфина, сумму этих взносов нельзя будет учесть в налогооблагаемой базе.
Эта позиция, на наш взгляд, представляется спорной. Ведь подобного условия нет в подпункте 7 пункта 1 статьи 346.16 Налогового кодекса. Согласно этой норме, затраты, произведенные на все виды обязательного страхования работников, должны быть учтены в расходах. Нет такого условия и в подпункте 3 пункта 2 статьи 346.17 Налогового кодекса.
Более того, обратимся к законодательству о страховых взносах. Читаем, что объектом обложения страховыми взносами для плательщиков страховых взносов, указанных в подпунктах «а» и «б» пункта 1 части 1 статьи 5 Федерального закона от 24 июля 2009 года № 212-ФЗ (т. е. для организаций и предпринимателей, производящих выплаты и иные вознаграждения физлицам), признаются те выплаты, которые начисляются в пользу физлиц в рамках трудовых отношений и гражданско-правовых договоров, предметом которых являются выполнение работ, оказание услуг (п. 1 ст. 7 Закона № 212-ФЗ).
То есть для того, чтобы страховые взносы были начислены на производимые в отношении работников выплаты и учтены в целях налогообложения, необязательно, чтобы такое условие было прописано в договорах с ними. По нашему мнению, в расходах должны учитываться все страховые взносы, которые начислены на выплаты и вознаграждения, произведенные в рамках трудовых отношений, а не только лишь на выплаты, предусмотренные трудовыми и гражданско-правовыми договорами.
Узнать, какие расходы по обязательному страхованию вправе учитывать «упрощенец», можно на сайте e.berator.ru, в поисковой строке набирайте: «Расходы на обязательное страхование при УСН».
Лучшее решение для бухгалтера
Бератор «Практическая энциклопедия бухгалтера» — это электронное издание, которое найдет лучшее решение для любой бухгалтерской задачи. По каждой конкретной теме есть все необходимое: подробный алгоритм действий и проводки, примеры из практики реальных компаний и образцы заполнения документов e.berator.ru

Основные положения
Каждый бухгалтер знает, что выбор УСН освобождает от перечисления части налога, но платить взносы в ПФР и ФСС в любом случае необходимо. Величина отчислений зависит от вида деятельности компании, количества сотрудников и других моментов. Ежемесячно компания расходует достаточно большое количество средств на ежемесячную оплату страховых взносов. Однако эти деньги могут оказаться полезными, ведь согласно действующему законодательству с их помощью реально снизить величину налога.
УСН может исчисляться двумя способами, в зависимости от того, что будет выбрано в качестве объекта владельцем компании:
- «Доходы» – ставка 6%;
- если при расчете учитываются и расходы – 15 %.
Если вернуться к тарифам страховых отчислений компании, то они могут быть льготными и обычными. Для получения послаблений необходимо, чтобы не менее 70% от дохода компании приносила деятельность, которая дает право на налоговые и прочие привилегии. При регистрации собственной фирмы нужно указать этот вид деятельности как основной. По сниженному тарифу отчисления проводят только в Пенсионный фонд, и ставка составляет 20%.
Если же вы не подходите под критерии льготного исчисления, то ставки страховых взносов будут выглядеть следующим образом:
- ПФР – 22%, если доход сотрудника превысил 624 000 рублей, то 10%;
- В Фонд социального страхования отчисляется 2.9%;
- за медицинское страхование вносят 5.1%.
Изменение тарифных ставок в большую сторону возможно после проведения специальной оценки условий труда. Если условия на рабочем месте признаны опасными для здоровья или вредными, то к тарифам применяется увеличивающий коэффициент. Он влияет на сумму и делает ее большей в пользу государства.
Величина взносов, которые перечисляются ежемесячно, зависит от уровня заработной платы, назначенной работникам. Чем она выше, тем большую сумму нужно перечислить и, соответственно, сэкономить на налогах.
Кому подходит УСН
УСН, или упрощенка, может применяться в отношении ИП, у которого:
- штат менее 100 человек (нам подходит – работаем сами, ИП без работников);
- доход не превышает 150 млн р. в год (если больше – можем только порадоваться успеху и выбрать иную систему налогообложения);
- ИП не открывает филиалы (в нашем примере – работаем сами, без филиалов).
Выбрать систему налогообложения можно в течение 30 дней со дня регистрации ИП, перейти на нее с другой системы можно только со следующего расчетного периода (налогового года).
Для перехода достаточно отправить в ФНС заявление по специальной форме. Форму можно скачать на сайте. Ожидать разрешения не требуется, заявление носит уведомительный характер и доступно для всех ИП при выполнении перечисленных выше условий.
Выбранный принцип уплаты налогов позволяет не погрязнуть в декларациях и ворохе бумаг, а быстро и легко сформировать отчетные документы и произвести оплату налога.
ИП, как правило, открывают счет в банке, и большинство банков предлагают сервисы встроенной бухгалтерии. Они позволяют сформировать все необходимые документы в автоматическом режиме и сразу же направить их в ФНС.
Для ИП при этой системе налогообложения произвести оплату налогов необходимо до 30 апреля следующего года.
Если не произвести оплату вовремя, будут применяться штрафные санкции – пени, а при дальнейшей просрочке – вплоть до блокировки расчетного счета.
Открытие счета в банке оптимизирует ведение бизнеса, ведь на расчеты наличными между физическими лицами существуют ограничения (стоимость одного договора не может превышать 100 000 руб.).
Помимо этого, удаленный характер работы, чаще всего, не позволит провести оплату наличкой. Личный кабинет в большинстве предложений от банков позволяет самостоятельно вести бухгалтерию, экономя деньги на наём бухгалтера.
Как уменьшить налог УСН для ИП 15%
Другой вариант уменьшения налога УСН для ИП на страховые взносы предусматривает право снижения суммы по специальному режиму УСН 15% (доход-расход). Но тут речь идет не об уменьшении самого налога, а налоговой базы, с которой он рассчитывается.
Механизм таков: взносы за собственно предпринимателя и за его сотрудников будут включены в общие расходы. Соответственно, при расчете по УСН с применением формулы доход-расход страховые взносы всех членов ИП увеличат расходную часть, а налоговую базу уменьшат. С нее и будет высчитываться налог 15%.
Надо лишь иметь в виду, что 15-процентный налог предусмотрен не для всех видов деятельности. Если предприятие имеет несколько профилей работы, то для разных направлений придется. вероятно, выбирать свой формат налогообложения.
Можно ли уменьшать налог УСН на взносы в ПФР, рассчитанные с доходов, превышающих 300 тыс. рублей в год?
Кроме фиксированных взносов, размер которых установлен НК РФ и которые ИП уплачивает независимо от величины своего дохода, законодательство обязывает предпринимателей рассчитывать и платить дополнительный взнос на пенсионное страхование, если размер годового (вмененного, потенциального) дохода превышает 300 000 рублей.
П. 3.1 ст. 346.21 НК РФ позволяет произвести уменьшение налога на все взносы, уплаченные на пенсионное страхование, не делая разницы между фиксированным и дополнительным взносом.
Можно ли уменьшать налог УСН на взносы в ФСС при добровольном страховании?
ИП не обязан платить взносы в ФСС на страхование по временной нетрудоспособности, беременности и родам, несчастным случаям. Точно так же и ФСС не обязан оплачивать больничное пособие такому ИП. Поэтому законодательство дает возможность вступить в добровольные отношения с ФСС, перечисляя фиксированные взносы, и иметь возможность получать пособия по временной нетрудоспособности, беременности и родам.
Размер добровольного взноса ИП за себя в 2020 году зависит от размера МРОТ и составляет:12 130 х 2,9% х 12 = 4 221,24 рубля.
Однако ИП не вправе уменьшить налог на сумму страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, поскольку такие взносы в пп.3.1 п.1 ст.346.21 НК РФ не названы.
Материал актуализирован в соответствии с действующим законодательством РФ 01.12.2019
Как уменьшить налог ИП на УСН с работниками
На какие взносы и платежи можно уменьшить налог — состав вычета:
- обязательные страховые взносы, уплаченные предпринимателем за себя;
- обязательные страховые взносы за работников;
- больничные за первые три дня, выплачиваемые за счет работодателя;
- взносы по договорам добровольного страхования в пользу работников на случай их временной нетрудоспособности.
Посмотреть перечень подробно и с комментариями
Предприниматель, имеющий сотрудников и/или выплачивающий вознаграждение физическим лицам, вправе уменьшить сумму рассчитанного «упрощенного» налога (авансовых платежей) на расходы по уплате:
- обязательных страховых взносов, уплаченных на свое страхование. Сюда относятся:
- платежи в минимальном фиксированном размере в ПФР (пенсионное страхование) и ФФОМС (обязательное медицинское страхование);
- платежи в ПРФ в размере 1%, уплачиваемые с доходов, превышающих 300 000 руб.
Ориентироваться на Письмо Минфина (№ 03-11-09/57011 от 6 октября 2015 г.) о том, что в вычет нельзя включить взносы 1% в ПФР не стоит, оно было отозвано (подробнее – информация выше, в разделе для ИП без работников).
- страховых взносов с выплат своим работникам и/или другим физическим лицам (например, по договорам на выполнение услуг и пр.). К таким платежам относятся страховые взносы:
- на обязательное пенсионное страхование;
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством;
- на обязательное медицинское страхование;
- на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (взносы на случай травматизма);
- пособий по временной нетрудоспособности;
Предприниматель за счет своих средств выплачивает пособие по временной нетрудоспособности за первые три дня нетрудоспособности, – эти суммы и идут в вычет при условии, что они не покрыты страховой выплатой по договорам добровольного страхования (ДМС). При этом пособие не должно быть связано с несчастными случаями на производстве и профессиональными заболеваниями.
Для обоснования вычета у предпринимателя должны быть подтверждающие документы: листок временной нетрудоспособности работника и документ о получении работником выплаты (например, расходный кассовый ордер).
Сумма вычета в виде больничного не уменьшается на сумму исчисленного с пособия НДФЛ. Если предприниматель доплачивает к больничному пособию сумму до фактического среднего заработка сотрудника – эти затраты в вычет по «упрощенному» налогу не идут.
Работодатель может заключить в пользу работников договор добровольного медицинского страхования. Такой договор может предусматривать, что при уходе сотрудника на больничный идет страховая выплата. В этом случае в вычет включаются не затраты на оплату больничного (фактически их не будет), а платежи по договору (см. следующий пункт).
платежей (взносов) по договорам добровольного личного страхования в пользу работников на случай их временной нетрудоспособности (за исключением несчастных случаев на производстве и профессиональных заболеваний).
Для получения вычета по указанным платежам в договоре необходимо предусмотреть среди прочих условий, что сумма страховой выплаты работнику не превышает законодательно установленного размера пособия по временной нетрудоспособности и оплачивается только за первые три дня нетрудоспособности.
В каком размере можно уменьшить «упрощенный» налог — размер вычета:
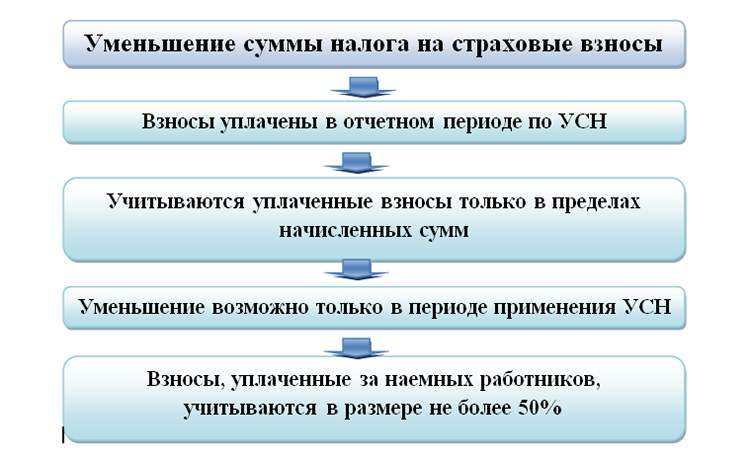
в размере фактически уплаченных в отчетном периоде сумм, относящихся к вычетам, но не более 50% налога (авансового платежа).
То есть авансовые платежи и налог могут быть уменьшены работодателями-ИП не более чем наполовину. Следовательно, если общая сумма указанных выше выплат (вычетов) составит более половины исчисленного авансового платежа (налога), то авансовый платеж (налог) к уплате можно будет уменьшить только на 50%.
Как рассчитать авансовый платеж (налог) с учетом вычетов — формула:
Формула расчета авансового платежа (налога) по УСН для ИП-работодателя*
| Авансовый платеж | = | Доход за период | x | Ставка УСН | – | Оплаченные в периоде расходы, относящиеся к вычетам | – | Уплаченные ранее авансовые платежи по налогу |
при этом авансовый платеж (налог) не может быть менее:
Минимальный размер платежа (налога)*
| Минимальный авансовый платеж | = | Доход за период | x | Ставка УСН | x | 50% |
*Если предприниматель является плательщиком торгового сбора (введен в ряде областей), по торговому сбору также возможно применить вычет, при этом на него не распространяется ограничение 50%.
Когда учитывать доходы УСН
Важно учитывать доходы в правильную дату, потому что от этого зависит, когда вы заплатите налог с этих денег. Доходы учитываются в день, когда вы их получили
Это называется кассовым методом признания доходов. Если доход денежный, учитывайте его в день поступления денег на банковский счёт или в кассу. Предоплату тоже нужно учесть в день получения
Доходы учитываются в день, когда вы их получили. Это называется кассовым методом признания доходов. Если доход денежный, учитывайте его в день поступления денег на банковский счёт или в кассу. Предоплату тоже нужно учесть в день получения.
В некоторых ситуациях доход нужно учесть до того, как вы получите деньги. Например, вы продаёте через курьера, который получает оплату и переводит её вам. В этой ситуации доход учитывается в день, когда клиент заплатил курьеру, несмотря на то, что вы деньги ещё не получили.
Если доход неденежный, — например, зачёт взаимных обязательств с клиентом — учитывайте его в день, когда подписали акт взаимозачёта или другой документ.
Например, вы разработали сайт для мебельного салона, а он поставил вам мебель для офиса. За сайт контрагент должен заплатить 100 000 рублей, а вы ему ту же сумму — за мебель. Чтобы не переводить деньги со счёта на счёт, вы договорились о взаимозачёте, после которого никто никому не должен. Чтобы оформить договорённость, вы подписываете акт взаимозачёта. В этот же день нужно учесть 100 000 рублей в доходах УСН.
На какие выплаты возможно сократить налог
Рассчитывается сумма специального вычета из налоговых органов, исходя из той суммы зачета, которая была уплачена по факту. При этом итог может быть нулевым, если взносы равняются сумме платежа по авансу. Но если исчисления смогли превысить налоговую сумму, то возвращаться они не будут. Тогда предпринимателю нужно будет просто подать нулевую отчетность, учитывая сумму налогового вычета.
Чтобы рассчитать авансовый платеж и налоговые вычеты лица, не имеющего работников и имеющего их, нужно воспользоваться специальной формулой: АП = ДП х НС – УАП – УСВ, где АП – авансовый платеж; ДП – доход за отчетный период; НС – налоговая ставка 6%; УАП – уплаченные ранее авансы; УСВ – уплаченные деньги в ПФ РФ за отчетный период.
Чтобы оформить налоговый вычет и уменьшать впоследствии налоги, достаточно вписать в данные налоговой декларации КНД 1152017 о том, что было уплачено. При этом, чтобы вычет был учтен, на 3 странице бланка на строчках от 140 до 143 следует вписать цифры перечислений в ФНС, которые были сделаны за конкретный период отчетности.
Вычет по упрощенке
Для тех субъектов, кто решил применить УСНО, существуют два варианта выбора объекта:
- «доходы минус расходы» 15% — определение налоговой базы с учетом понесенных затрат;
- «доходы» 6% — облагаемой базой является вся выручка без учета произведенных издержек.
Непосредственно сделать уменьшение налога УСН ИП и организаций возможно только при варианте «доходы». Для этого из уже рассчитанной суммы налога вычитаются некоторые платежи, которые имели место по факту в том же отчетном периоде (п. 3.1 ст. 346 21 НК РФ). Это:
- обязательные взносы на пенсионное, медицинское и соцстрахование по материнству, уплаченные с начислений работникам по найму и ИП за себя при отсутствии наемных сотрудников;
- оплаченные за счет средств работодателя больничные пособия, за исключением несчастных случаев и производственных травм;
- торговый сбор;
- платежи по ДМС при определенных условиях (страховые организации должны иметь лицензии, сумма выплат работнику не может быть выше размера больничного пособия согласно ст. 7 закона от 29.12.2006 № 255-ФЗ).
Уменьшение налога УСН «доходы» ИП без работников делает только с себя в фиксированной минимальной сумме в полном объеме при условии уже произведенных перечислений страховых взносов:
- на ОПС и ОМС предпринимателем за себя — 40 874 за 2020 год (36 238 руб. за 2019 год, 32 385 руб. за 2018 год);
- на ОПС за себя в размере 1% от дохода — больше 300 000 руб.
В результате к уплате может получиться ноль. Если сумма уплаченных взносов превышает авансовый платеж, то возмещение или перенос переплаты для зачета в следующем году законом не предусмотрены.
Рекомендуется фиксированные платежи в фонды проводить ежеквартально, чтобы уже в течение года учитывать эту сумму и не переплачивать налог.
Совмещайте налоговые режимы
ИП и ООО, которые совмещают несколько видов деятельности, могут совмещать и налоговые режимы. Например, торговать и оптом, и в розницу или держать ресторан и бар с алкоголем. Для розницы выгоднее ЕНВД или патент, так как налог не зависит от фактической выручки, а рассчитывается по нормативам и часто бывает ниже реального.
Можно перевести розницу на ЕНВД или купить патент (только для ИП), а остальные виды деятельности оставить на УСН. С 1 января 2021 года ЕНВД отменят, поэтому возможность совмещать режимы останется только у ИП — они смогут сочетать УСН и патент. Мы ответили на популярные вопросы об отмене ЕНВД, совмещении спецрежимов и переходном периоде в статье.
Стать самозанятым
Это другой налоговый режим, который называется «Налог на профессиональный доход». Его могут использовать физические лица, ведущие деятельность без сотрудников в определенных областях, с оборотом до 2,4 миллионов рублей. Ставка налога при работе с физическими лицами составит 4%, а с юридическими – 6%. Два приятных бонуса:
- самозанятому не нужно платить страховые взносы;
- государство дает вычет в размере 10 000 рублей.
Как работает вычет? С его помощью не получится уменьшить налог до нуля, но он дает «скидку». Налог уменьшается с 4 % до 3% при работе с физическими лицами и с 6% до 4% – с юридическими.
Посмотрим, подойдет ли этот режим нашим героям.
У Ивана есть нанятые сотрудники, поэтому ему нельзя стать самозанятым, хотя производство тортов попадает под разрешенные режимы.Мария сдает квартиру физическому лицу, следовательно, может перейти на этот режим. Ставка налога составит 4%, а с учетом вычета – 3%.
480 000 х 0,03 = 14 400 (руб.)
Когда вычет в 10 000 рублей исчерпается, Мария будет платить 19 200 рублей.
480 000 х 0,04 = 19 200 (руб.)
19 200 — 14 400 = 4800 (руб.) – составит «скидка» от государства.
При УСН «Доходы» она платит 40 874 рубля страховых взносов, а налог, благодаря вычету, сокращает до нуля. При использовании налога на профессиональный доход страховые взносы платить не нужно, а сам налог составит всего 14 400 рублей.
Юлия Сиверина, фотограф:
Страховые взносы для ИП в 2019 году
Предприниматель, который использует наемный труд, платит взносы как «за себя», так и с выплат в пользу своих работников. Размеры взносов в 2021 году установлены ст. 425 и 430 НК РФ.
| Вид взноса | За себя | За работников (в % от суммы выплат) |
| Пенсионное страхование | 29 354 руб. плюс 1% от суммы выручки свыше 300 тыс. руб. | 22% для выплат в пределах 1 150 тыс. руб. на человека, 10% — для выплат сверх указанного лимита |
| Медицинское страхование | 6 884 руб. | 5,1% |
| Социальное страхование | — | 2,9% — для граждан РФ, 1,8% — для иностранцев и лиц без гражданства |
| Страхование от несчастных случаев | — | от 0,2% до 8,5% в зависимости от вида деятельности |
При расчете пенсионных взносов «за себя» нужно иметь в виду, что выручка считается для любого налогового режима. При использовании нескольких режимов одновременно доходы по ним складываются.
Например, если ИП совмещает УСН и патентную систему, то он должен учесть:
- Для УСН — все доходы за год, применяемые для расчета «упрощенного» налога без учета расходов.
- Для ПСН – возможный годовой доход, установленный в соответствующем регионе для того вида деятельности, по которому получен патент.
Если ИП с наемными работниками работает только на УСН «Доходы», он может использовать все перечисленные выше взносы в качестве вычетов. Правда, уменьшить платеж в бюджет в данном случае можно не более, чем на 50%.

