Журнал операций расчетов с подотчетными лицами № 3
Содержание:
- Журнально-ордерная форма учета
- Архивация документа
- Особенности формирования регистров бухучета
- Скачать Журнал-ордер № 1 по кредиту счета № 50
- Журнал ордер 1
- Отчет ОСВ++ для 1С:Бухгалтерии 3.0 — расшифровка оборотов, добавление любого количества субконто без изменения конфигурации и не только
- Журнал-ордер 1: пример заполнения
- Журналы-ордера
- Журнал-ордер № 4 «Заемные капиталы» и № 5 «Взаимозачеты»
- Подтип документа
- Назначение
- Типовые формы журналов
- Бухгалтерские регистры
- Принцип журнальной системы
- Обязательно ли вести для учета ПКО и РКО?
- ЗАПОЛНЕНИЕ ЖУРНАЛА-ОРДЕРА №1, ВЕДОМОСТИ №1
Журнально-ордерная форма учета

Журнально-ордерная форма бухгалтерского учета является наиболее распространенной к применению среди представителей любых форм бизнеса. Она же реализована и в большинстве компьютерных программ, позволяющих вести учет в электронном виде на предприятии.
Журнально-ордерная форма бухгалтерского учета и журналы-ордера
Что же представляет из себя журнально-ордерная система ведения бухгалтерского учета? Своего рода это совокупность как синтетического, так и аналитического отражения фактов хозяйственной деятельности организации, ведущегося системно и в хронологическом порядке. Основной характеристикой журнально-ордерной формы учета является регистрация всех операций в хронологическом порядке в особых накопительных ведомостях – журналах-ордерах.
Единой утвержденной формы журнала-ордера, обязательной к использованию всеми организациями, не существует, поскольку, как известно, регистры бухучета и конкретные применяемые для работы бланки организация вправе разработать и утвердить в собственной учетной политике самостоятельно.
Однако есть вполне еще действующее письмо Минфина РФ от 24 июля 1992 года № 59 «О рекомендациях по применению учетных регистров бухгалтерского учета на предприятиях», в котором представлены в том числе и инструкции по ведению единой журнально-ордерной формы счетоводства.
В этом же документе приводится перечень типовых форм таких ведомостей, которые предприятия могут использовать в зависимости от собственной отраслевой принадлежности.
В то же время в письме также подтверждается, что ту или иную форму регистра организация вправе самостоятельно приспособить под конкретную специфику своей деятельности.
Принцип построения журнала-ордера
Разумеется, в основу строения журналов ордеров положен признак фиксирования тех или иных операций или бухгалтерских записей традиционно на основании первичных учетных документов.
Это правило соблюдается вне зависимости от того, типовую ли, либо же самостоятельно разработанную форму регистра применяет конкретное предприятие.
Совокупность отражения первичных документов как раз и находит свое воплощение в журналах-ордерах.
Записи в рамках заполнения ведомости журнально-ордерной формы проводятся лишь по кредиту отражаемых операций. Такой подход помогает избежать дублирования отражаемых в учете данных. Допускается также ведение журналов-ордеров за квартал, полугодие или год в целом.
При этом записи как синтетического, так и аналитического учета, в большинстве случаев отражаются в одном регистре, а сама информация по тем или иным операциям представлена в разрезе таких показателей, которые необходимы для осуществления контроля и составления бухгалтерской отчетности.
Внешне журналы-ордера – это отдельные листы с представленными в них в виде таблицы данными по одному конкретному счету и по связанным с ним счетам.
Таким образом на основании журнала-ордера можно в итоге отследить данные накопительным итогом за период по кредиту такого «заглавного» счета, а в самой таблице будут прослеживаться составляющие цифры оборотов по нему в корреспонденции с дебетом других счетов.
Журнал-ордер может быть составлен по кредиту любого счета, как то 50 «Касса», 51 «Расчетные счета», 60 «Расчеты с поставщиками и подрядчиками», 62 «Расчеты с покупателями и заказчиками» и так далее.
Журнально-ордерная форма бухгалтерского учета, пример
Журнал-ордер №2 по кредиту счета 51 «Расчетные счета»
| № | Дата | С кредита счета 51 «Расчетные счета» в Дебет счетов | Итого | ||||
| 50 «Касса» | 60 «Расчеты с поставщиками и подрядчиками» | 68 «Расчеты по налогам и сборам» | 69 «Расчеты по социальному страхованию и обеспечению» | 70 «Расчеты с персоналом по оплате труда» | 71 «Расчеты с подотчетными лицами» | 91 «Прочие доходи и расходы» | и т.д. |
| Итого |
Наряду с журналами-ордерами при ведении учета по журнально-ордерной форме применяются так называемые вспомогательные ведомости. Дополнительные регистры как правило не используются.
Однако, если того требуют задачи ведения учета организации в целом, например, если требуется расшифровать более детально какие-либо данные в ведомостях, то компания вправе использовать также дополнительные специально разработанные таблицы.
Опять же, применение таких форм необходимо закрепить в учетной политике.
Архивация документа
Когда производится оплата в первый раз, документ или его копия заносится в архив предприятия или филиала банка. После заполнения последнего из платежных ведомостей или ордеров, происходит выписка приложения, которое числится дополнением к счетам со стороны плательщика. С помощью хранения и правильного ведения архива, руководство организаций может производить грамотное распределение средств и материальных ценностей.
Для выплат зарплаты используются ведомости стандартного типа. На главной странице бланка указана информация об организации, которая выплачивает заработную, ее реквизиты и другие данные. Установлена общая сумма финансовых средств для выплаты, заверение в виде росписи уполномоченного лица. Также имеют место дата, когда бумаги утверждены и полностью прошли проверку.
Особенности формирования регистров бухучета
Обязательные реквизиты регистра:
- Наименование документа и его формы.
- Полное наименование учреждения.
- Дата начала и дата завершения ведения записей в журнале. Период, за которыйон сформирован.
- Вид группировки объектов учета (хронологическая или систематическая группировка).
- Указание единицы измерения объектов бухучета, либо денежной величины измерения.
- Указание должностных лиц, ответственных за ведение регистра.
- Подписи ответственных лиц.
Регистрационные журналы составляются на бумажном носителе, либо в электронном виде. Для последних понадобится электронная подпись, которой заверяется документ. Без подписи (электронной или рукописной) журнал-ордер считается недействительным.
Исправления допускаются. Внести их может только лицо, ответственное за ведение журнала. Рядом следует указать дату и заверить исправительную запись подписью, с расшифровкой должности и ФИО ответственного лица.
Скачать Журнал-ордер № 1 по кредиту счета № 50
Скачать в .doc/.pdfСохраните этот документ у себя в удобном формате. Это бесплатно.
                            ЖУРНАЛ - ОРДЕР No. 1
               по кредиту счета No. 50 "Касса" в дебет счетов

   +--------------------------------------------------------------------+
   ¦Строка¦Дата кассового¦  51   ¦  70   ¦  71   ¦  76   ¦ и т.д. ¦Итого¦
   ¦ No.  ¦отчета (или за¦       ¦       ¦       ¦       ¦        ¦     ¦
   ¦      ¦ какие числа) ¦       ¦       ¦       ¦       ¦        ¦     ¦
   +------+--------------+-------+-------+-------+-------+--------+-----¦
   ¦      ¦              ¦       ¦       ¦       ¦       ¦        ¦     ¦
   +------+--------------+-------+-------+-------+-------+--------+-----¦
   ¦      ¦              ¦       ¦       ¦       ¦       ¦        ¦     ¦
   +------+--------------+-------+-------+-------+-------+--------+-----¦
   ¦      ¦              ¦       ¦       ¦       ¦       ¦        ¦     ¦
   +---------------------+-------+-------+-------+-------+--------+-----¦
   ¦       Итого         ¦       ¦       ¦       ¦       ¦        ¦     ¦
   +--------------------------------------------------------------------+
Скачать в .doc/.pdfСохраните этот документ сейчас. Пригодится.
Вы нашли то что искали?
* Нажимая на одну из этих кнопок, Вы помогаете формировать рейтинг полезности документов. Спасибо Вам!
Смежные документы
- Бухгалтерская отчётность, бухгалтерский учет: образцы (Полный перечень документов)
- Поиск по фразе «Бухгалтерская отчётность, бухгалтерский учет» по всему сайту
-
«Журнал-ордер №
1 по кредиту счета № 50».pdf
Документы, которые также Вас могут заинтересовать:
-
Журнал
учета операций по счетам «с» (инструкция цб рф от 26.07.96 № 45)
-
Журнал
регистрации приходных и расходных кассовых документов. Форма № ко-3
-
Журнал регистрации
приходных и расходных кассовых документов. Форма no. Ко-3а
- Журнал прихода и расхода спирта
- Ежемесячный сводный отчет по перечисленным суммам страховых взносов, платежей, финансовых санкций в территориальный фонд и страховых взносов, финансовых санкций в федеральный фонд обязательного медицинского страхования. Форма № есо (приказ ФФОМ
- Ежемесячный отчет о совершенных конверсионных операциях и об операциях по счетам типа «с» (инструкция ЦБ РФ от 26.07.96 № 45)
- Ежедневная расшифровка отдельных балансовых счетов для расчета обязательных резервов, депонируемых кредитной организацией в банке России (приказ ЦБ РФ от 30.03.96 № 02-77)
- Ежедневная расшифровка к балансовому счету № 812 (код обозначения 8121) для расчета обязательных резервов, депонируемых кредитной организацией в банке России (приказ ЦБ РФ от 30.03.96 № 02-77)
- Ежедневная расшифровка к балансовому счету № 079 (код обозначения 0792), принимаемая в расчет обязательных резервов, депонируемых кредитной организацией в банке России. Гарантии, подтвержденные в иностранных банках (отдельные лицевые счета бала
-
Ежедневная расшифровка к балансовому
счету № 079 (код обозначения 0792)
Журнал ордер 1
Журнал ордер номер 1 по к-ту счета 50 «Касса» заполняется на основе кассовых отчетов с приложенными к ним первичными документами – ПКО и РКО. Журнал ордер 1, скачать бланк (word) которого можно ниже – один из самых распространенных документов и необходим для контроля использования наличных денег. Кредитовое сальдо по счету формируют все выплаты из кассы, дебетовое – полученные средства. Итоговая строка информирует о суммах счетов, на которые были выданы деньги из кассы: в нашем примере на выплату зарплаты 108652 руб. (Д 70), подотчетных сумм 72000 руб. (Д71) и др. Зачастую в этом регистре для удобства выводят остаток денег на отчетную дату, сверяя впоследствии с данными отчета кассира.
|
Журнал-ордер №1 по кредиту сч. 50 “Касса” с 01.01.2016 по 31.01.2016 в дебет сч. |
||||||||
|
№ п/п |
Дата |
51 |
62 |
70 |
71 |
76 |
Итого Кредит |
Сальдо Дебет |
|
с-до на 01.01.2016 98300 |
||||||||
|
1 |
04.01.2016 |
24000 |
35200 |
28000 |
87200 |
69200 |
||
|
2 |
06.01.2016 |
36000 |
32000 |
68000 |
58600 |
|||
|
3 |
07.01.2016 |
25000 |
13500 |
108652 |
147152 |
158000 |
||
|
4 |
10.01.2016 |
36000 |
42000 |
12000 |
19500 |
109500 |
45830 |
|
|
5 |
31.01.2016 |
46000 |
21100 |
67100 |
98000 |
|||
|
Итого |
167000 |
90700 |
108652 |
72000 |
40600 |
478952 |
429630 |
|
|
с-до на 01.02.2016 |
48978 |
Дебетовое сальдо, т. е. приход по кассе фиксируют в ведомости по сч. 50 к ж/о 1. Журнал ордер 1 и ведомость 1, образцы заполнения которых представлены в статье, систематизируют все операции по кассе компании за месяц.
|
Ведомость к ж/о № 1 по дебету сч. 50 |
|||||
|
№ |
Содержание хозяйственной операции |
Перв. док-т |
Проводка |
Сумма, руб. |
|
|
1 |
04.01.2016 |
Получена выручка за реализованную продукцию |
ПКО |
Д 50 – К 62 |
69200 |
|
2 |
06.01.2016 |
Получена выручка за реализованные ОС |
ПКО |
Д 50 – К 62 |
58600 |
|
3 |
07.01.2016 |
Получена оплата за долгосрочные ценные бумаги |
ПКО |
Д 58 – К 58 |
58000 |
|
4 |
07.01.2016 |
Получены ДС на выплату з/платы |
ПКО |
Д 50 – К 51 |
100000 |
|
5 |
10.01.2016 |
Получена оплата за оказанные услуги |
ПКО |
Д 50 –К 60 |
45830 |
|
6 |
31.01.2016 |
Получена выручка за реализованную продукцию |
ПКО |
Д 50– К 62 |
98000 |
|
Итого по Д/ту счета 50 за январь 2016 |
429630 |
Отчет ОСВ++ для 1С:Бухгалтерии 3.0 — расшифровка оборотов, добавление любого количества субконто без изменения конфигурации и не только
Отчет ОСВ++, наряду с возможностями типовых отчетов ОСВ, ОСВ по счету, Карточка счета, Анализ субконто и Карточка субконто, позволяет: Консолидировать данные ОСВ нескольких организаций; Добавлять произвольное количество субконто — наряду со стандартными, в качестве субконто могут быть задействованы любые реквизиты и дополнительные сведения документов движения; Получать расшифровки оборотов по корреспондирующим счетам и субконто; Получать данные оборотов с расшифровкой по документам движения; Формировать сальдо по оборотным субконто; Выводить данные по счетам и аналитикам, обороты по которым в выбранном периоде равны нулю (типовой отчет «ОСВ по счету» в подобной ситуации данных не выводит). Внесение изменений в конфигурацию не требуется.
3 стартмани
Журнал-ордер 1: пример заполнения
Бланк журнала-ордера № 1 организация может разработать самостоятельно, а может воспользоваться образцом.
Журнал-ордер 1: скачать бланк.
При использовании компьютерной обработки данных формирование журналов ордеров производится автоматически на основании внесенных в бухгалтерскую программу хозяйственных операций по счету 50.
Для заполнения журнала-ордера номер 1 представим условные данные по счету 50 за октябрь 2016 года:
| Дата | Операция | Дебет счета | Кредит счета | Сумма, руб. |
|---|---|---|---|---|
| 04.10.2016 | Получены денежные средства из банка по чеку | 50 | 51 «Расчетные счета» | 300 000,00 |
| 05.10.2016 | Выдана заработная плата за сентябрь | 70 «Расчеты с персоналом по оплате труда» | 50 | 260 000,00 |
| 05.10.2016 | Выданы средства под отчет на командировку | 71 «Расчеты с подотчетными лицами» | 50 | 29 000,00 |
| 11.10.2016 | Оприходована наличная выручка от продажи товаров | 50 | 90 «Продажи» | 80 000,00 |
| 11.10.2016 | Сданы денежные средства в банк | 57 «Переводы в пути» | 50 | 80 00,00 |
| 14.10.2016 | Оприходована наличная выручка | 50 | 90 | 170 000,00 |
| 14.10.2016 | Получены денежные средства из банка по чеку | 50 | 51 | 100 000,00 |
| 14.10.2016 | Выдан аванс за октябрь | 70 | 50 | 190 000,00 |
| 18.10.2016 | Выдан беспроцентный заем работнику | 73 «Расчеты с персоналом по прочим операциям» | 50 | 20 000,00 |
| 27.10.2016 | Возвращены в кассу неиспользованные подотчетные средства | 50 | 71 | 8 000,00 |
| 28.10.2016 | Выявлена недостача в кассе | 94 «Недостачи и потери о порчи ценностей» | 50 | 250,00 |
Журнал-ордер 1: образец заполнения.
Более полную информацию по теме вы можете найти в КонсультантПлюс .
Бесплатный доступ к системе на 2 дня.
Журналы-ордера
Журнал-ордер – таблица, выстроенная по шахматной схеме. Обеспечивает фиксацию операции одновременно на двух счетах: дебет и кредит. Для учета и на КТ, и на ДТ нужно вести всего одну запись. Записи заносятся на основе сведений из первички или отчетов. Все отчеты и первичная документация должны быть тщательно проверена. На бумагах, записанных в журналы, прописывается эта информация: дата записи, номер строки в журнале, где находится запись.
Журналы-ордера выстроены по значению КТ. Регистрация оборотов по КТ выполняется в корреспонденции со счетами ДТ. В бумагах фиксируются операции по КТ.
Сотрудники должны рассчитывать промежуточные результаты. Делать это нужно на протяжении всего месяца по декадам или рабочим неделям. Когда завершился этап внесения записей за месяц, нужно определить итоги за этот отчетный период. По некоторым счетам ведутся записи и в журнале-ордере, и в ведомости. Итоги из этих документов нужно сравнивать между собой.
После того как все подсчеты и проверки выполнены, журнал-ордер должен быть подписан. Подпись ставится сотрудником, который составлял документ. Свою подпись ставит главбух.
Ежемесячные результаты журнала вписываются в Главную книгу. Об этом нужно проставить отметку в журнале-ордере.
Если в регистрах были найдены ошибки, нужно их исправить. Делать это нужно в соответствии с такими правилами:
- Недочет обнаружен до выставления итогов: ошибка вычеркивается, верное значение вписывается над помаркой.
- Недочет обнаружен после выставления итогов: исправление выполняется после строки с результатами.
- Если итоги уже занесены в Главную книгу, в журналы не вносятся в исправления. Все уточнения нужно внести в бухгалтерскую справку. Сведения из нее фиксируются в Главной книге. Эти данные должны быть обособлены.
Правильное построение журналов-ордеров нужно для контроля над правильностью записей бухучета. Эти документы нужно переплетать, а также нумеровать. Хранить их требуется отдельно от первички. Если документов совсем мало, можно подшить их в одну папку.
Журнал-ордер № 4 «Заемные капиталы» и № 5 «Взаимозачеты»
Если компания получает кредиты или заемные средства для ведения деятельности, то расчеты по полученным займам ведутся в специальном журнале № 4. В регистр вносят обороты в сч. 66 и 67, то есть по краткосрочным и долгосрочным кредитам и долговым обязательствам.
Пример заполнения

Расчеты путем проведения взаимного зачета оказанных услуг, работ или поставленных товаров между экономическими субъектами регистрируйте в журнале-ордере 5 «Взаимозачеты». Взаимозачетные операции между российскими фирмами сейчас проводятся довольно редко. Но зачет встречных требований не запрещен.
Подтип документа
Каждая деятельность имеет свой подтип такого документа: в строительстве пользуются журнал ордер 1с, в торговой сфере- журнал-ордер 1сн.
Система использования журнала-ордера №1 организовывается исходя из данных расходований платежей, а также кассового ордера и сведения кассира. Время, которое числится в журнале-ордере no1, может охватывать от 1 дня до 1 года, то есть по сути каким угодно. У крупных организаций, при прохождении через кассу множества наличных средств, а также очень большого потока операций с ними, наиболее приемлемым все-таки будет промежуток времени не больше недели.
Дебет подсчитывается ведомостью 1, в журнале-ордере суммируют кредитацию. Когда числа указываются за текущий день, то вверху ставят число, когда создался первичный документ номер, который был ему присвоен. Суммируют показатели по отдельности в столбик. Посчитав каждую строчку, журнал заканчивается. Подытоживание записывается в угол документа, далее рассчитывается итог по остатку наличных средств-сальдо.
Следующий этап, журнал-ордер №1 нужно соединить с документацией, отраженной в нем. Если имеются лишние показатели по некоторым моментам (периодам), то они должны совпадать с сальдо, прописанному в отчете. Конечный результат обязан совпадать с показателями кредитный данных в основной книге.
Назначение
Заполняется платежный ордер денежных средств в нескольких копиях, один из них остается у банка в архиве либо картотеке. Данная процедура выполняется для восстановления информации о документе в случае его утери и использования выписок для получения справок по платежам. Ордер открывает возможность на отправку средств непосредственно к поставщику определенных товаров либо услуг.
Общими параметрами является то, что из них кредитные и банковские учреждения могут получить достоверную информацию о реквизитах предприятия, существующих клиентах и вывести платежную историю о совершенных ранее транзакциях. Необходимо четко различать назначение при использовании двух документов, которые в принципе похожи по своему внешнему виду и структуре заполнения.
Предназначение ордеров совершенно разное. В одном типе дается возможность банку управлять транзакцией и им же назначается уполномоченный сотрудник для заверения документа. В другом организациям предоставляется возможность производить оплату на прямую. Также стоит отметить, что в любом случае, на сотрудников банка возлагается обязанность проверки документов, и в случае обнаружения ошибки, необходимо исправить ее именно сотрудникам банковской сферы вне зависимости от того, будь это электронный или бумажный вариант ордера.
Типовые формы журналов
 Правительством СССР было утверждено 10 типовых форм журналов-ордеров.
Журнал-ордер №1 регистрирует все кассовые операции. Для этого выделена отдельная графа Касса. Основанием для заполнения такого журнала являются отчеты кассира.
Одна строка журнала отражает информацию об одном отчете, независимо от того, за какой период он был составлен.
Это означает, что количество строк в журнале соответствует количеству отчетов, которые были сданы кассиром.
 Для регистрации всех финансовых операций по банковским платежам по счету №-51 используется журнал-ордер №2. Эту форму журнала чаще всего применяют промышленные организации. Строительные организации используют для этой цели журнал-ордер по форме №-2-с, а организации сбыта и снабжения – по форме №-2-сн.
Журнал-ордер №3 (рис. слева) регистрирует операции по нескольким счетам:
- №54 – счет капитальных расходов;
- №55 – банковский счет;
- №56 – счет о поступлении и расходе иных средств.
Все данные в журнале-ордере №3 должны быть подтверждены банковскими выписками.
Если руководство предприятия оформляет кредит или займ, то контроля денежных средств по кредиту или займу используется журнал-ордер №4 (рис. справа).
Этот журнал регистрирует операции по счету №90 для краткосрочных займов и по счету №92 для долгосрочного кредита.

Журнал-ордер №5 предназначен для регистрации данных об операциях, которые проводятся между контрагентами при ведении хозяйственной деятельности.
Благодаря этому журналу избежать задолженности по счету дебита/кредита.
Журнал-ордер по форме №6 позволяет регистрировать движение быстроизнашиваемых и малоценных предметов. К таким предметам можно зачислить:
- сырье;
- заготовки или полуфабрикаты, которые необходимы для производства товара;
- запасные и комплектующие детали;
- топливо;
- топливо;
- инвентарь и расходные материалы;
- горюче-смазочные вещества;
- тара или упаковки.
Все вышеперечисленные предметы подлежат также материальному и складскому учету.
 Для регистрации данных об операциях по авансовым суммам для работников предприятия используется журнал-ордер №7.
В нем записываются все операции с подотчетными средствами.
 Журнал-ордер по форме №8 оформляется для учета операций с авансовыми денежными средствами, деньгами, которые поступают в качестве выплат от контрагентов, расходы с дебиторами и кредиторами.
А также подсчет доходов от акций организации.
Любые внутрихозяйственные расчеты предприятия отображаются в журнале-ордере №9. Этот журнал состоит из нескольких разделов:
- Непосредственно сам журнал;
- Аналитические данные;
- Общие указания.
 В журнале-ордере №10 выполняется учет по таким счетам:
- №05, №06, №08, №12 – данные о материальных ценностях;
- №13 – учет изношенных малоценных вещей и инвентаря;
- №69 – расход денежных средств по социальному страхованию;
- №70 –зарплаты для работников;
- №88 – резервный фонд выплат;
- №86 – амортизационные денежные средства;
- №20, №23, №24, №25, №26, №29, №31 – производственные расходы;
- №82 – производственные потери;
- №21 – учет полуфабрикатов, которые изготавливаются на производстве;
- №15 – общепроизводственные расходы;
- №12 – расход материалов в главном и дополнительных цехах производства.
Журнал-ордер №10 предоставляет обобщенные данные в разрезе структуры по каждому виду.
Бухгалтерские регистры
Регистры и формы бухгалтерского учета могут вестись традиционно на бумаге и электронных носителях. Формы регистров разрабатывает и определяет Министерство финансов России, а также органы, которые имеют право регулировать учетный процесс бухгалтерии, федеральные органы исполнительной власти, предприятия при условии соблюдения норм и правил.
Все хозяйственные операции в регистрах отражаются последовательно с временной точки зрения и объединяются в группы по счетам бухучета. Регистры подписываются составляющими их лицами. Они несут ответственность за объективность и достоверность внесенных данных. Бывает так, что нужно исправить запись в регистре, это можно сделать, главное, чтобы причина исправления была обоснованной. Поправка должна быть заверена подписью того, кто внес исправления и указана дата.
Закон о бухучете говорит о том, что наполнение регистров и отчетности внутри организации не подлежит разглашению и является коммерческой тайной, а в особых случаях государственной.
Регистры могут быть двух видов: хронологические и систематические.
Определение 1
Хронологические регистры бухгалтерского учета – документы, в которых фиксация данных о фактах хозяйственной деятельности производится по мере их осуществления и не имеют другой систематизации
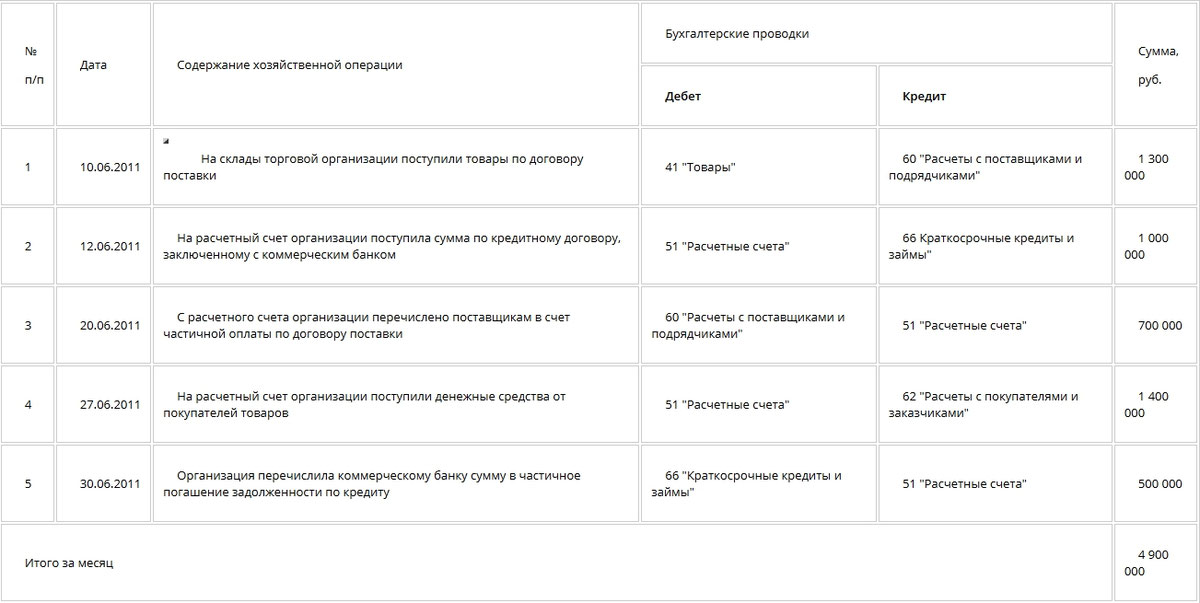
Рассмотрим Журнал регистрации хозяйственных операций за месяц, который относится к формам хронологического порядка.
Пример 1
Определение 2
Систематические регистры – документы, где фиксация данных производится в определенной системе, группируется. К этому виду регистров относится Главная книга.
Регистры, которые использует в бухучете предприятие определяют учетную форму.
Принцип журнальной системы
В данном журнале выполняется регистрация кредитных оборотов по всем балансовым счетам. В нем также записывается каждая операция, которая касается счета кредита или иного счета.
 На основании данных из этого журнала выполняется расчет себестоимости товара предприятия, а также затраты производственного процесса.
Журнал-ордер состоит из регистра с правой стороны и ведомости счета дебета, где расшифровывается каждый дебетовый оборот.
В этом журнале регистрируют:
- начальное сальдо;
- суммы по счету дебита;
- суммы по корреспондентским счетам.
В завершении каждого месяца бухгалтер подсчитывает итоговые данные, которые он заносит в Главную книгу.
Любой журнал-ордер заполняется по шахматному принципу – сумма по строкам должна обязательно совпадать с суммой по столбцам. Каждая строка соответствует определенной дате.
Ежемесячно предприятие заводит новый журнал-ордер на каждый счет. Каждому журналу присваивается постоянный номер.
Итоговые данные на конец каждого месяца позволяют получить общую сумму оборота кредитовых и дебетовых оборотов.
Данные, полученные на основании ведения журнала, используются для заполнения Главной книги.
Оборот по счету кредиту записывается из соответствующего журнала-ордера, а вот обороты по счету дебета необходимо записывать из разных журналов по счетам корреспондента.
В связи с тем, что журнал-ордер заполняется по кредитовому принципу, а Главная книга – по дебетовому, возможность дублирования оборотов исключается.
Заполнять Главную книгу необходимо по всем счетам каждый месяц в течение года. Для каждого счета в этой книге отводится 1 страница. По каждому счету регистрируются обороты по кредиту и дебету за весь месяц, а также показатель сальдо в начале и в конце месяца.
Обязательно ли вести для учета ПКО и РКО?
Потребность в регистрации и учете приходных и расходных кассовых ордеров часто бывает связана с необходимостью мониторинга соответствующих документов по времени.
Такая возможность нередко оказывается полезной при проверках, проводимых фискальным органом.
Что касается обязательности ведения журнала регистрации приходных и расходных кассовых ордеров, то такое нормативное требование действовало для хозяйствующих субъектов, работающих с денежной наличностью, до завершения 2011 года.
Данное предписание регламентировалось Порядком осуществления кассовых операций в РФ (пункт 21), утвержденным Центробанком РФ (№ 40 от 22.09.1993).
Впоследствии данный нормативный документ перестал действовать. Его заменило Положение Центробанка РФ, регламентирующее порядок совершения кассовых транзакций с банкнотами и монетой на территории РФ, утвержденное Центробанком РФ (№ 373-П от 12.10.2011) и вступившее с 01.01.2012 в силу.
 В новом нормативном акте Банка России – Положении № 373-П от 12.10.2011 – уже отсутствует требование о необходимости ведения данного журнала.
В настоящее время следует придерживаться порядка кассовых транзакций, регламентированного Указанием ЦБ РФ под номером 3210-У от 11.03.2014.
Этот нормативный документ также не предусматривает обязательного ведения предприятиями (хозяйствующими субъектами) регистрационного журнала для кассовых ордеров.
Положением № 373-П (пункт 5.2) предусматривается необходимость отражения сведений о ПКО и РКО исключительно в кассовой книге.
Однако налоговая служба при проведении проверок зачастую требует у хозяйствующих субъектов предоставить для ревизии не только кассовые книги и прочие бумаги, имеющие отношение к ведению наличных операций, но и журнал регистрации и учета ПКО и РКО.
Таким образом, если компания регулярно и часто совершает операции с денежной наличностью в существенных объемах, ей все же рекомендуется вести этот регистрационный журнал.
Какой бланк нужно использовать?
Журнал регистрации, предназначенный для учета оформленных кассовых ордеров (ПКО и РКО), может вестись предприятием по унифицированной форме № КО-3, бланк которой целенаправленно разработан и регламентирован Госкомстатом РФ (Постановление № 88 от 18.08.1998).
Соответственно, хозяйствующий субъект может выбирать – либо применять регламентированную форму, либо разрабатывать для этого собственный журнал, ориентируясь, к примеру, на стандартный бланк.
Возможность подобного выбора предоставляется предприятию нормами действующего законодательства (имеется в виду ФЗ-402 – о бухучете).
Сводные регистры предприятия вправе разрабатывать субъект, ответственный в организации за бухучет, а утверждаются они распорядительными актами руководителя.
Как заполнить форму КО-3?
Стандартный бланк такого журнала представлен таблицей, состоящей из двух частей. По левой стороне отражаются сведения о ПКО, по правой стороне – о РКО.
Кассовые ордера фиксируются в регистрационном журнале с отображением следующих данных:
- сумма операции;
- дата проведения операции;
- номер, присвоенный ордеру при регистрации;
- примечание, краткое описание приходной/расходной операции.
Кроме того, на титульном листе указывается наименование организации, название структурного подразделения, регистрационный код предприятия, период учета, ответственный субъект (ФИО, должность).
ЗАПОЛНЕНИЕ ЖУРНАЛА-ОРДЕРА №1, ВЕДОМОСТИ №1
и т.д. Эти итоги записываются в самой правой колонке. Затем подводятся ВЕРТИКАЛЬНЫЕ ИТОГИ (итоги каждой колонки), т.е. итоги сумм по дебету каждого счета. В нашем примере итог по счету 71 – 600 руб., итог по счету 62 – 19 руб., по счету 70 – 18 000 руб., по счету 51 – 3 000 руб. Они записываются в самую нижнюю строчку.
Наконец, сверяются СУММЫ ИТОГОВ в итоговой строке и в итоговой колонке. Эти суммы должны быть равны между собой. На пересечении итоговой строки и итоговой колонки ставится общая итоговая сумма. Эта сумма показывает, сколько всего денег было выдано из кассы за месяц.
Журнал-ордер № 1 будет выглядеть так:
| ЖУРНАЛ-ОРДЕР №1. по кредиту счета 50 «Касса» — в дебет счетов за август 2011г. | ||||||||||||
| № | Дата или за какие числа | № 08 | № 51 | № 70 | №71 | № 76 | № 62 | № _ | № _ | № _ | № _ | ИТОГО |
| 3 000 | 18 000 | 21 000 | ||||||||||
| ИТОГО | 3 000 | 18 000 | 21 619 |
Теперь заполняем ведомость.
В первую очередь заполняют самую верхнюю строчку в правом верхнем углу : «сальдо на начало месяца». Ставим начальное сальдо (из кассовой книги) — 44 руб. Затем вносим в ведомость суммы операций, в которых счет 50 проходит по дебету. Рассмотрим первую такую операцию. Она произошла 10.08.2011г. Ставим эту дату в первую строку. Ищем в верхней строке счет 90/1 (счет, который корреспондирует с «кассой» по кредиту) и ставим на пересечении строки «1» и колонки «90/1» сумму хозяйственной операции 1 100 руб. Таким же образом вносим сумму остальных операций. Затем подводятся горизонтальные и вертикальные итоги, сверяются суммы итогов и записывается общая итоговая сумма (она показывает, сколько всего денег было получено в кассу за месяц). И, наконец, высчитывается конечное сальдо. Вы знаете, что оно вычисляется следующим образом:
САЛЬДО КОНЕЧНОЕ = САЛЬДО НАЧАЛЬНОЕ + ДЕБЕТОВЫЙ ОБОРОТ – КРЕДИТОВЫЙ ОБОРОТ.
В нашем случае дебетовый оборот счета – итоговая сумма ведомости №1, кредитовый оборот – итоговая сумма ЖО №1. Считаем Сальдо конечное: 44 + 22 646 – 21 619 = 1 071
Сальдо конечное записывается в последней строчке в правом нижнем углу. Свои подписи ставят «исполнитель» и главный бухгалтер.
Ведомость №1 выглядит так:
| ВЕДОМОСТЬ №1. По дебету счета 50 «Касса» С кредита счетов: Сальдо на начало месяца __44__ | ||||||||||||
| № | Дата или за какие числа | № 90/1 | № 51 | № 70 | №71 | № 76 | № 52 | № _ | № _ | № _ | № _ | ИТОГО |
| 1 100 | 1 100 | |||||||||||
| 21 500 | 21 546 | |||||||||||
| ИТОГО | 1 100 | 21 500 | 22 646 | |||||||||
| Сальдо на конец месяца __1 071__ |
После заполнения ЖО № 1 и Ведомости № 1 надо обязательно сделать проверку:
САЛЬДО НА КОНЕЦ МЕСЯЦА ПО ВЕДОМОСТИ ДОЛЖНО БЫТЬ РАВНО ОСТАТКУ ПО КАССОВОЛЙ КНИГЕ.
Действительно, остаток по кассовой книге так же равен 1 071 руб.
Дата добавления: 2013-12-13; Просмотров: 13429; Нарушение авторских прав?;
Рекомендуемые страницы:
Учет кассовых операций за месяц, а при малом объеме хозяйственных операций — за квартал осуществляется в журнале-ордере №1 и ведомости №1. Напомним, что в журналах ордерах записи ведутся только по кредиту определенного счета с указанием корреспондирующих счетов по дебету. Так, в журнале-ордере №1 учитываются операции по кредиту счета 50 «Касса», а суммы хозяйственных операций проставляются в дебет корреспондирующих счетов.
Журнал-ордер №1 совмещен с ведомостью №1. Она расположена на обратной стороне журнала-ордера. Ведомость ведется по дебету счета 50 «Касса», т.е. в ней отражаются дебетовые обороты по данному счету в корреспонденции с кредитом других счетов. Данные в журнале-ордере №1 и ведомости №1 заносятся из кассовой книги (с использованием приходных и расходных кассовых ордеров).
Сейчас заполним журнал-ордер №1 и ведомость №1, используя составленные нами ранее кассовые отчеты. Сначала заполняем журнал-ордер №1. В Верхней строке записываем, за какой месяц ведется учет. Затем из всех операций, которые прошли за этот месяц, выбираются те операции, в которых счет 50 «Касса» проходит по кредиту. То есть операции, отражающие расход денег из кассы.
Рассмотрим первую такую операцию. Она произошла 10.08.2011г. Ставим дату в первую строчку (можно ставит только число, так как месяц и год указаны выше).
Затем смотрим, по дебету какого счета произошла операция.

