Коэффициент финансового левериджа
Содержание:
- Точка безубыточности и определение запаса финансовой прочности
- Эффект финансового рычага. Формула расчета
- Управление операционным рычагом
- Кому и зачем нужно знать, что такое леверидж?
- Пример расчета операционного рычага в Excel
- О понятии
- Финансовый леверидж
- Почему снижается эффективность финансового рычага?
- Коэффициент финансового левериджа — определение
- Коэффициент финансового левериджа — что показывает
- Коэффициент финансового левериджа — формула
- Коэффициент финансового левериджа — значение
- Средние статистические значения по годам для предприятий РФ
- Что такое Коэффициент D/E?
- Заключение
Точка безубыточности и определение запаса финансовой прочности
С понятием операционного рычага неразрывно связаны два определения:
- Точка безубыточности;
- Запас финансовой прочности;
Точкой безубыточности (порогом рентабельности) называют такой объём выручки, который за вычетом переменных затрат покрывает только сумму постоянных издержек. В этой точке финансовый результат предприятия равен нулю, то есть предприятие имеет нулевую операционную прибыль.
Анализ точки безубыточности может проводиться графическим или аналитическим методами. График показывает зависимость доходов, издержек и прибыли от объёма продаж. Место пересечения линий совокупных издержек и совокупного дохода определяет точку безубыточности, то есть тот объём продаж в натуральном выражении, с которого предприятие выходит из зоны убытков и начинает наращивать прибыль.
Предприятия, работающие в непосредственной близости от точки безубыточности, будут иметь относительно большую долю изменений прибыли или убытков на заданное изменение объёма продаж. В зоне выше точки безубыточности эта изменчивость улучшает финансовые показатели, в зоне ниже — может привести к отрицательным результатам. Операционный рычаг действует в обоих направлениях.
Уровень операционного рычага имеет наибольшее значение в точке, немного превышающую точку безубыточности. В этом случае даже незначительное изменение объёма продаж приводит к существенному относительному изменению прибыли.
Для расчёта точки безубыточности используют формулу безубыточности:
Из этой формулы выводят базовые параметры:
- Критический объём производства;
- Критическое значение цены реализации;
- Критическое значение постоянных затрат;
- Критическое значение переменных затрат.
По каждому из этих параметров рассчитывают предел безопасности — разность между плановым и критическим значением величин параметра.
Для объёма производства процентное отношение предела безопасности к запланированному объёму выпуска называется запасом финансовой прочности.
Так же, финансовой прочностью называют превышение реального объёма производства над точкой безубыточности.
Запас финансовой прочности показывает, до каких значений может быть снижен объём производства, чтобы финансовый результат оставался положительным.
Знание точки безубыточности и размера операционного рычага позволяет не только определить размер максимальной прибыли, но и обеспечить минимизацию убытков предприятия при неблагоприятной конъюнктуре.
В целом, можно сказать, что комфортный для предприятия объём выручки находится между точкой безубыточности и точкой, где начинается рост постоянных затрат.
Эффект финансового рычага. Формула расчета
Теперь мы подошли к понятию собственно эффекта финансового рычага, который определяет риски и эффективность инвестиций. Этот показатель связан с рассмотрением соотношений:
- Доходность акций ≥ ставка налога на прибыль.
- Собственные средства ≥ кредиты.
По-хорошему, знак «больше или равно» должен стоять именно таким образом, как показано выше. Если же налоговая ставка выше ставки по дивидендам – это не очень хороший знак. Равно как и долговая нагрузка, превышающая размер собственного капитала.
Эффект финансового рычага (ЭФР) рассчитывается по формуле:
ЭФР=(1-t)*DFL*Кфр, где:
t – налоговый корректор;
DFL – дифференциал финансового рычага;
Кфр – коэффициент финансового рычага (плеча).
Разберем три составляющие формулы в отдельности.
Налоговый корректор
Налоговый корректор – это величина, рассчитываемая как разница между единицей и ставкой по налогу на прибыль. В большинстве случаев повлиять на это значение компания не может, если только есть право на налоговые льготы. Для российских организаций ставка в размере 20% действует много лет, меняется лишь соотношение между ее частями, зачисляемыми в федеральный и региональный бюджеты.
Поэтому для большинства компаний налоговый корректор равен величине 0,8 (1-0,2). Такое значение мы будем использовать и в наших примерах.
Таким образом, налоговый корректор показывает, как изменяется уровень финансового рычага при увеличении или снижении налогового бремени.
Дифференциал финансового рычага
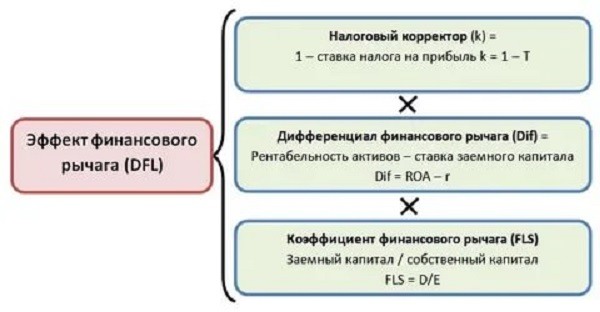
Дифференциал финансового рычага (DFL) рассчитывается как разница между рентабельностью активов и кредитной ставкой.
С расчетом рентабельности активов (Roa) мы ознакомились в статье «Формула Дюпона». Напомню сокращенную формулу:
Roa=ЧП/А*100%, где:
А – активы.
Roa рассчитывается в процентах и показывает объем чистой прибыли от эксплуатации основных фондов.
Например, стоимость активов – 16 млн. руб., чистая прибыль – 12 млн. 500 тыс. руб., процентная ставка – 11%. Рассчитаем Roa:
Roa=12500/16000*100%=78,13%.
Это очень высокий показатель, который значительно превысит любую процентную ставку. Таким образом, получаем:
DFL=78,13-11=67,13%.
А вот если бы прибыль составила 1 млн. 600 тыс. руб., а процентная ставка – 11%, то была бы такая картина:
Roa=1600/16000*100%=10%
DFL=10-11=-1%.
Отрицательное значение (обратная сторона финансового рычага) возникает, если Roa ниже стоимости привлеченных средств. Это указывает на высокую вероятность получения убытков в ближайшем будущем.
Коэффициент финансового рычага
Выше мы разобрали, что коэффициент (плечо) финансового рычага рассчитывается как отношение заемного капитала к собственному по формуле: ЗК/СК. Эта величина всегда положительная и выражается в денежных единицах.
Собственно, теперь у нас есть все данные для расчета ЭФР:
ЭФР=(1-0,8)*(78,13%-11%)*0,16=2,15%.
Если ЭФР положителен, то дополнительные заемные средства привлекать можно и нужно – это повысит рентабельность собственного капитала. Отрицательное значение ЭФР получается, если дифференциал отрицательный, т.е. рентабельность капитала ниже процентной ставки. В этом случае компания работает с убытками или находится на грани их возникновения.
Итак, основное правило финансового рычага – эта величина должна быть положительной. А чем она выше, зависит от размера плеча.
Управление операционным рычагом
Несмотря на объективность операционного рычага, им можно управлять. Как правило, применяются две основные методики управления производственным рычагом:
- Изменение соотношения постоянных и переменных затрат в структуре себестоимости продукции;
- Увеличение выручки от производственной деятельности.
Существуют определенные правила применения этих двух путей управления операционным рычагом.
Принято считать, что если в себестоимости доля переменных затрат составляет более 50%, то максимальный эффект будет достигнут путём снижения затрат. Если доля переменных затрат менее 50%, то выгоднее и эффективнее увеличивать объем реализации.
До тех пор пока полученная предприятием прибыль недостаточна для покрытия постоянных расходов, предприятие терпит убытки. После точки, когда прибыль начинает «окупать» постоянные расходы, любое наращивание объёма производства обеспечивает рост прибыли, и операционный рычаг «начинает работать».
Возможность управлять долей постоянных затрат в себестоимости в значительной степени зависит от отрасли. Отдельные сектора экономики в силу технологических особенностей имеют более высокие постоянные затраты. Это электроэнергетическая, нефтегазовая отрасли, металлургия, телекоммуникационные компании, предприятия с высокими затратами на НИОКР и с высокими управленческими расходами.
Однако, высокая доля постоянных расходов может быть связана с ростом инвестиционной активности предприятия (рост капитальных затрат) и, поэтому, далеко не всегда должно трактоваться в негативном ключе.
Изменение соотношения переменных и постоянных затрат широко используется финансовыми менеджерами предприятия в целях увеличения операционной прибыли.
Суть операционного рычага состоит в следующем: если у двух предприятий с одинаковым объёмом выпускаемой продукции совокупные расходы одинаковые, то при изменении объёма производства прибыль будет в большей степени изменяться у того предприятия, у которого значительнее доля постоянных расходов. Соответственно, увеличение объёма продаж для такого предприятия становится значительно выгоднее, а его сокращение может быстрее привести в зону убытка.
Кому и зачем нужно знать, что такое леверидж?
Не только для инвесторов и займодателей важно понимать и уметь оценивать структуру инвестиционного рынка. Однако для инвестора или банкира величина кредитного рычага служит отличным ориентиром для дальнейшего сотрудничества с предприятием и размера кредитных ставок
Самим же предпринимателям, владельцам компаний, финансовым менеджерам необходимо знать структуру левериджа и уметь оценивать его для понимания финансового состояния компании и зависимости от внешних займов. Если неопытные предприниматели пренебрегут знаниями о кредитном рычаге, то легко могут потерять финансовую независимость из-за крупных займов и внешних долгов. Если же директора решат, что компания неплохо развивается и без кредитной истории, то они упустят возможность повысить рентабельность активов, а, значит, затормозят процесс подъёма предприятия на «карьерной лестнице».
Внешние займы позволяют быстрее и эффективнее повышать производительность компании, но они же могут втянуть её в экономическую зависимость от кредитов.
Также стоит помнить, что предприниматель никогда не должен брать неоправданные займы (ненужные для данного этапа развития компании). Во время оформления кредита необходимо точно представлять размер средств, нужных для расширения предприятия или повышения продаж.
Пример расчета операционного рычага в Excel
Рассмотрим пример расчета операционного рычага в Excel. Для этого необходимо знать следующие параметры: выручку, прибыль от продаж, постоянные и переменные затраты. В результате формула расчета ценового и натурального операционного рычага будет следующая:
Ценовой операционный рычаг =B4/B5
Натуральный операционный рычаг =(B6+B5)/B5

Пример расчета операционного рычага в Excel
На основе ценового рычага можно оценить влияние ценовой политики предприятия на размер прибыли от продаж, так при увеличении цены продукции на 2% прибыль от продаж увеличиться на 10%. И при увеличении объемов производства на 2% прибыль от продаж увеличиться на 3,5%. Аналогично и обратное, при уменьшении цены и объемов результирующее значение прибыли от продаж уменьшится в соответствии с рычагом.
| ★ Программа InvestRatio – расчет всех инвестиционных коэффициентов в Excel за 5 минут(расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Резюме
В данной статье мы рассмотрели операционный (производственный) рычаг, который позволяет оценивать прибыль от продаж в зависимости от ценовой и производственной политики предприятия. Высокие значения рычага повышают риск резкого сокращения прибыли предприятия при неблагоприятной экономической ситуации, что в итоге может приблизить предприятие к точке безубыточности, когда прибыль равна убыткам.
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
| Оценка стоимости бизнеса | Финансовый анализ по МСФО | Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel | Оценка акций и облигаций |
О понятии
Леверидж в переводе с английского «leverage» означает «действие рычага». Данное понятие показывает соотношение собственных и заемных средств. Также под левериджем понимают фактор, который даже при минимальном изменении повлечет существенные изменения результата других показателей, в первую очередь прибыли.
Объясню на примере. Допустим, у Вас есть 1 000 рублей и Вы можете заработать с этой суммы 10 %, т.е. 100 рублей. Но если Вы возьмете в кредит еще 9 000 рублей, то заработаете уже 1 000 рублей. Чем больше фактор изменения, тем больше изменится результат.
Данный термин очень распространен на финансовых рынках. На форексе, где дневные скачки курсов обычно не высоки, трейдеры очень часто пользуются заемными средствами, т.е. кредитным плечом.
Так им удается заработать существенную прибыль, имея на собственном счету минимальные суммы.

Размер плеча здесь может в 100 и более раз превышать собственный капитал. Однако из-за бешеных рисков депозит очень быстро сливается на рынок или брокеру.
На фондовом рынке, где ценные бумаги имеют куда большие колебания внутри торгового дня, кредитное плечо имеет значительно более скромные размеры.
В ночные часы оно становится еще ниже, поскольку в момент открытия биржи часто наблюдаются скачки котировок.
Леверидж применяется не только в сфере инвестирования, но и при принятии компанией стратегии своего дальнейшего развития: например, при наращивании долга, сокращении затрат для увеличения прибыли, при установлении определенного уровня цен и пр.
Грамотное управление финансовым рычагом помогает существенно увеличить отдачу от вложенного капитала. Заемные средства помогают реализовать более масштабные проекты, обновить оборудование, построить новые производственные здания, начать освоение новых технологий и т.п.
Рычаг может не только повышать финансовые показатели, но и снижать их. Это происходит, когда долгов становится слишком много и рост доходов начинает существенно отставать от роста долга.
В таком случае заемщик вынужден идти на делеверидж, т.е. принимать меры по снижению долговой нагрузки. С помощью каких методов это возможно:
- за счет перераспределения капитала;
- реструктуризации долга;
- сокращения расходов;
- наращивания собственного капитала и пр.
Финансовый леверидж
Финансовый леверидж – это показатель, характеризующий эффективность и степень использования кредитов на предприятии. Его также называют кредитный рычаг или кредитное плечо, уже упомянутое выше. Финансовый леверидж появляется, только если компания использует привлеченные средства, которые служат для увеличения капиталоотдачи от собственных финансов.
С помощью кредитного рычага можно управлять прибылью, меняя соотношение собственного и привлеченного капитала. Получая кредиты для финансирования деятельности, компания заменяет собственные деньги заемными. Это существенно увеличивает финансовые риски, так как независимо от результата деятельности (прибыль или убыток), оплачивать кредит все равно придется.
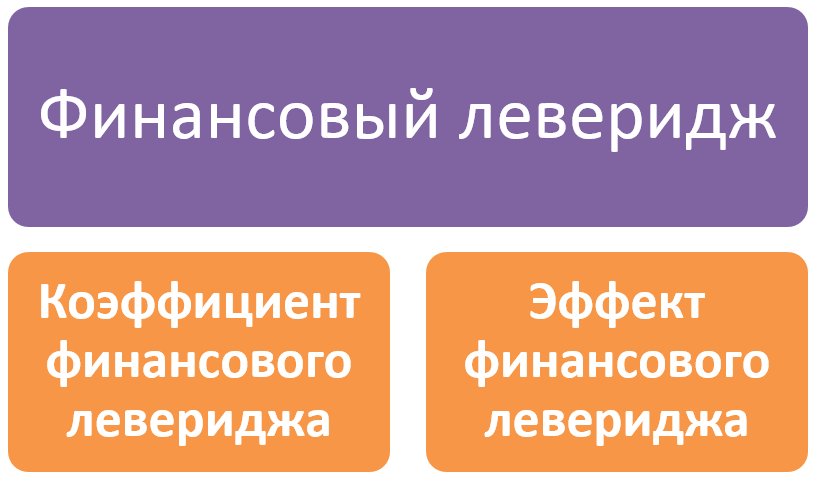
Кредитный рычаг можно разделить на два важных для компании показателя – коэффициент финансового левериджа и его эффект. Для определения финансовой устойчивости и уровня независимости компании от кредиторов вычисляется первый показатель. Прежде чем получить кредит, руководство предприятия оценивает эффект левериджа, т.е. определяет размер дополнительной прибыли от использования привлеченных денег.
Коэффициент левериджа
Коэффициент финансового левериджа – это показатель, отображающий отношение заемного капитала к собственному. Он определяется по формуле:
КЛ = ЗК/СК, где
ЗК – заемный капитал (обязательства);
СК – собственный капитал.
Значения для формулы указаны в отчете о финансовом положении. При этом в качестве заемного капитала берется совокупность долгосрочных и краткосрочных обязательств. Рассчитаем коэффициент левериджа на примере компании ГК ПИК, используя ее отчетность по МСФО.
| Собственный капитал и обязательства (стр. 4) | 31 декабря 2019 года |
| Итого собственного капитала, млн. рублей | 110 288 |
| Итого обязательств, млн. рублей | 361 715 |
КЛ = 361 715 / 110 288 = 3.28
Нормального значения у показателя нет: все зависит от отрасли промышленности, масштабов компании и особенностей производственного процесса. В зарубежных странах с развитой экономикой оптимальным считается значение около 1,5. Это значит, что компания на 60% финансируется за счет займов, а на 40% – за счет собственных денег. В России оптимальным считается показатель 1, т.е. привлеченные финансы равны собственным средствам.
У ГК ПИК коэффициент равен 3,28. Это значит, что привлеченные средства более, чем в 3 раза превышают собственный капитал, что свидетельствует о высокой степени зависимости от кредиторов. Но для строительной отрасли данное значение является вполне допустимым.
Эффект финансового левериджа
Результат использования привлеченных средств, а также финансовая устойчивость компании определяется эффектом левериджа. Он определяется по формуле:
ЭЛ = (1 – НП) × (КBРА – ПК) × КЛ, где
- ЭЛ – эффект левериджа;
- НП – налог на прибыль (в РФ 20%);
- КВРА – коэффициент валовой рентабельности активов (рассчитывается путем деления валовой прибыли на среднегодовую стоимость активов);
- ПК – средняя % ставка по займам;
- КЛ — коэффициент фин. левериджа
Рассчитаем эффект левериджа для ГК «ПИК», вычислив сначала КВРА из среднегодовой стоимости активов (СА).
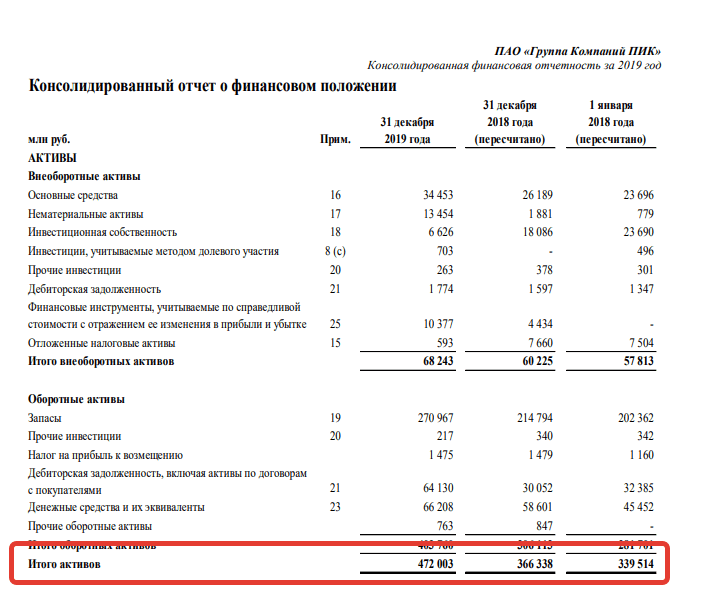
Предварительно определим среднегодовую стоимость активов (СА). Для этого возьмем среднее по сумме активов на начало и конец года:
СА = (472 003 + 366 338) / 2 = 419 170, 50
Теперь найдем в отчете значение валовой прибыли и рассчитаем КВРА:
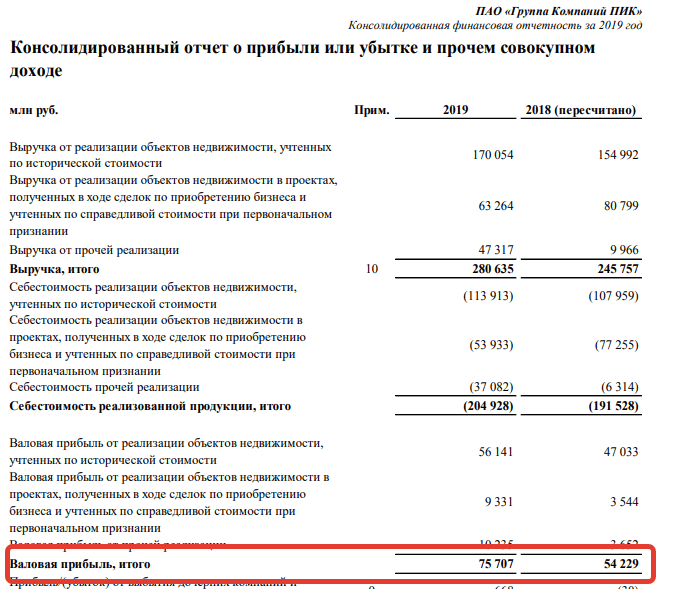
КВРА = [75 707 / 419 170, 50] × 100% = 18.06%
Найти условия кредитования можно в пояснительной записке к балансу. Чтобы посчитать среднюю ставку по займам, усредним самую большую и маленькую ставку.
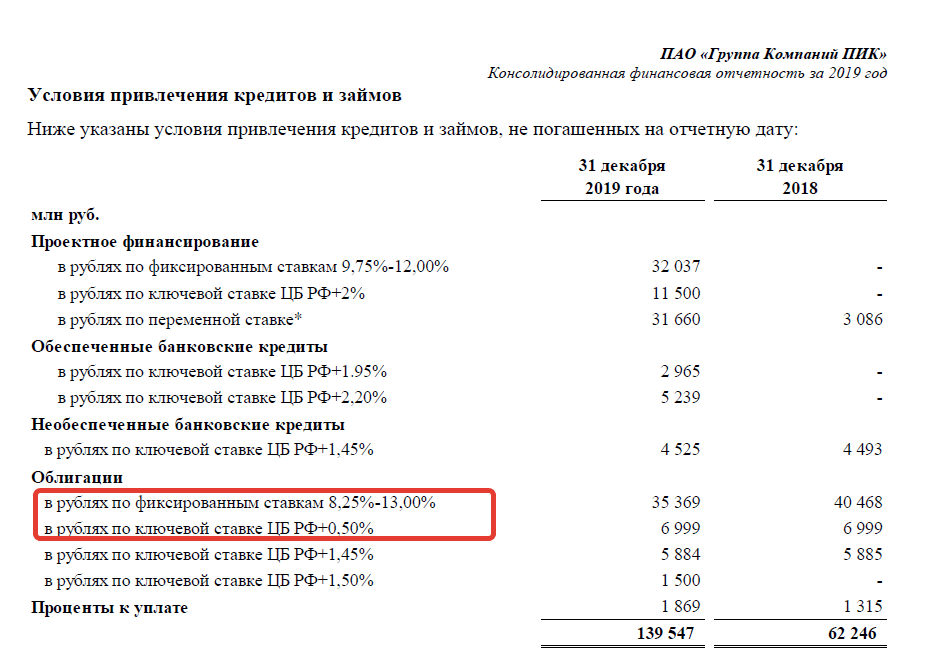
Самая большая ставка по привлеченным средствам равна 13%, самая маленькая – ключевая ставка ЦБ + 0,5%. Ключевая ставка ЦБ РФ на 31.12.19 г. составляла 6,25%. Таким образом, минимальная ставка по займам составляет 6,75%.
ПК = (13 + 6.25) / 2 = 9.88%
Подставим полученные значения в первоначальную формулу:
ЭЛ = (1 – 0.2) × (18.06 – 9.88) × 3.28 ≈ 21.5%
Положительное значение эффекта финансового левериджа говорит о том, что рентабельность активов компании больше ставки по привлеченному капиталу. Говоря более простым языком, на 1 рубль привлеченных средств предприятие зарабатывает 21.5 копейки.
Наглядным проявлением эффекта является ипотечный кризис США 2008 года. В 2004 году Америке стартовала программа льготного ипотечного кредитования с одновременным ростом стоимости недвижимости. В то время банки выдавали кредиты практически кому угодно — при росте цен на жилые дома они получали прибыль, отняв недвижимость у неплательщиков. Возник ипотечный пузырь, который лопнул, когда эффект левериджа принял отрицательное значение.
Почему снижается эффективность финансового рычага?
Финансовый рычаг предприятия, безусловно, показывает, насколько грамотно владелец обращается с собственными и заёмными средствами, но риск существует всегда, особенно, при проблемах с экономическим положением на рынке. Так при каких же факторах снижается эффективность финансового рычага и почему это происходит?

Во время ухудшения финансового положения на рынке резко возрастает стоимость привлечения займа, что, безусловно, отразится на показателе финансового рычага в зависимости от выбора предпринимателя: брать кредит по новым ставкам или пользоваться собственным доходом.
Снижение финансовой устойчивости компании из-за экономического кризиса или неумелого обращения с деньгами (постоянные займы, большие траты) ведёт к повышению риска банкротства компании. Процентные ставки для таких людей растут, а, значит, показатель финансового левериджа понижается. Иногда он может дойти до нуля или принять отрицательное значение.
Снижение спроса на товар ведёт к уменьшению доходов. Так падает рентабельность активов, а этот фактор является наиболее важным при формировании финансового левериджа.
Отсюда следует вывод, что эффективность финансового рычага падает из-за внешних факторов (положения на рынке), а не по вине предпринимателя или бухгалтеров.
Коэффициент финансового левериджа — определение
Коэффициент финансового левериджа показывает соотношение заемных средств и суммарной капитализации и характеризует степень эффективности использования компанией собственного капитала. Он определяет, насколько велика зависимость компании от заемных средств. Коэффициент капитализации используют только в контексте одной отрасли промышленности, а также доходов и потоков наличных денежных средств компании.
Коэффициент финансового левериджа рассчитывается в программе ФинЭкАнализ в блоке Анализ рыночной устойчивости как коэффициент капитализации.
Скачать программу ФинЭкАнализ
Коэффициент финансового левериджа — что показывает
Коэффициент финансового левериджа показывает долю собственного капитала компании в активах. Чем выше этот показатель, тем больше предпринимательский риск организации. Чем больше доля заемных средств, тем меньше предприятие получит прибыли, поскольку часть ее уйдет на погашение кредитов и выплату процентов.
Компанию, большую часть пассивов которой составляют заемные средства, называют финансово зависимой, коэффициент капитализации такой компании будет высоким. Компания, финансирующая собственную деятельность своими средствами, финансово независима, коэффициент капитализации низкий.
Этот коэффициент важен для инвесторов, рассматривающих данную компанию как вложение средств. Их привлекают компании с преобладанием собственного капитала. Однако доля заемных средств не должна быть слишком низкой, так как это уменьшит долю их собственной прибыли, которую они получат в виде процентов.
Коэффициент финансового левериджа — формула
Общая формула для расчета коэффициента
Формула расчета по данным старого бухгалтерского баланса
где стр.490, стр.590, стр.690 — строки Бухгалтерского баланса (форма №1).
Формула расчета по данным нового бухгалтерского баланса
где стр.1400, стр.1500, стр.1300 — строки Бухгалтерского баланса (форма №1).
Коэффициент финансового левериджа — значение
Для российских организаций нормальное значение ≤ 1. То есть номой считается равенство собственного и заемного капитала. В экономически развитых странах нормативное значение ≤ 1.5. То есть объем заёмного капитала в 1.5 раза может превосходить собственный.
Чем больше данный показатель превышает норму, тем больше зависимость организации от заемных средств. То есть финансовая устойчивость организации становится ниже.
Средние статистические значения по годам для предприятий РФ
| Размер выручки | Значения по годам, отн. ед | ||||||
| 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | |
| Микропредприятия (выручка < 10 млн. руб.) | 2.500 | 2.388 | 2.841 | 3.401 | 3.924 | 4.367 | 6.506 |
| Минипредприятия (10 млн. руб. ≤ выручка < 120 млн. руб.) | 1.391 | 2.224 | 2.268 | 3.428 | 3.104 | 3.314 | 3.143 |
| Малые предприятия (120 млн. руб. ≤ выручка < 800 млн. руб.) | 2.381 | 2.535 | 3.715 | 2.884 | 2.623 | 2.304 | 2.303 |
| Средние предприятия (800 млн. руб. ≤ выручка < 2 млрд. руб.) | 1.719 | 2.449 | 2.233 | 2.129 | 2.421 | 2.355 | 1.819 |
| Крупные предприятия (выручка ≥ 2 млрд. руб.) | 0.922 | 1.030 | 1.291 | 1.377 | 1.243 | 1.317 | 1.349 |
| Все организации | 1.105 | 1.361 | 1.642 | 1.724 | 1.590 | 1.614 | 1.603 |
Значения таблицы рассчитаны на основании данных Росстата
Что такое Коэффициент D/E?
Показатель финансового рычага или Коэффициент D/E (Debt-to-equity ratio) – это отношение заемного капитала предприятия к собственному.
Под заемными понимаются все краткосрочные и долгосрочные обязательства компании:
- Кредиты
- Капитальные и временные расходы
- Невыплаченные долги (страховые взносы, невыплаченная зарплата и т.п.)
- Другие виды обязательного финансирования за счет средств предприятия.
Для наглядности представим, что сумма обязательств компании 400 тыс. долларов, а собственный капитал 200 тыс. D/E в данном случае равняется двум. На каждый доллар собственных средств предприятия приходится 2 доллара заемных. Структура капитала при этом 1:2 соответственно.
Для комфортного восприятия в отчетах, показатель D/E часто отображается в виде процентов. По приведенному ранее примеру коэффициент D/E будет равен 200%.
Коэффициент D/E имеет несколько синонимов:
- Коэффициент финансового левериджа (рычага);
- Коэффициент финансового риска;
- кредитный рычаг;
- плечо финансового рычага.
Суть в том, что финансовый рычаг определяет риск предприятия, который он берет на себя при выборе структуры капитала.
Баланс капитала
Теория Модильяни-Миллера (Modigliani – Miller theory, M&M theory) сходится на том, что увеличение капитала фирмы за счет привлечения заемных средств положительно сказывается на развитии фирмы в средне- и долгосрочной перспективе. Грамотно используя инвестиции, запускается в действие денежный мультипликатор. Суть его сводится к тому, что 1 вложенная единица будет генерировать 2 единицы прибыли.
При этом должны соблюдаться 2 условия:
- Приемлемая цена обслуживания (средневзвешенная цена капитала, WACC)
- Доля заменых средств в структуре капитала не превышает нормативного значения.
Когда заемные средства в структуре капитала растут быстрее, чем собственные, вместе с ними растет и сумма обслуживания долга, что может привести к ситуации, когда фирма не только не оправдает свои инвестиции, но и не сможет выполнить внутренние и внешние обязательства.
Полезные статьи:
- Коэффициент P/CF (что это) – как находить и понимать
- Что такое EBITDA (простым языком) и Как это помогает инвесторам
- Р/Е (Цена/Прибыль) в Примерах и Простыми словами – Нормы и значение
- Что показывает финансовый показатель EPS – формула, примеры расчета
- Как проводить Фундаментальный анализ рынка Форекс (+примеры)
Для предприятия, привлекающего средства извне, принципиально важно установить равновесие в структуре капитала, определив в ней предельно допустимый уровень долговых обязательств
Эффект финансового рычага
Нормативные значения коэффициента D/E определяются исходя из отрасли. Оптимальным принято считать уровень 0,5 – 0,7, т.е. это такое соотношение заемного капитала к собственному, при котором максимально возможная прибыль достигается при минимальных рисках.
Коэффициент D/E показывает зависимость компании от заемных средств:
- Если D/E выше оптимального уровня, значит фирма зависима от долговых обязательств, дополнительное финансирование будет получить сложнее
- Низкая величина D/E говорит об упущенной выгоде применения финансового рычага. Цель любой коммерческой организация сделать бизнес прибыльным и рентабельным.
Суть рычага состоит в повышении рентабельности собственного капитала за счет привлечения заемных средств.
Крупные компании могут получить дополнительное финансирование эмиссией ценных бумаг. Для оценки ее инвестиционной привлекательности D/E будет недостаточно. На помощь приходит P/B ratio – коэффициент, который показывает отношение рыночной стоимости всех акций к ее балансовой стоимости. Проще говоря, коэффициент P/BV показывает, переоценены или недооценены акции:
- >1 переоценены, спрос на такие акции будет низкий
- <1 недооценены, есть возможность получения прибыли за счет роста цены акций.
P/BV – это один из инвестиционных мультипликаторов, полагаться на его значение можно только в купе с другими показателями финансовой устойчивости предприятия.
Вместо заключения
Финансовый рычаг простыми словами – это соотношение пассива (долги) к активу (собственному капиталу). Чаще всего при расчете данного показателя применяются только долгосрочные долговые обязательства (эмиссия облигаций, кредиты и прочие).
Коэффициент D/E часто используется частными инвесторами для выявления потенциальных рисков, связанных с приобретением ценных бумаг. Чем выше значение соотношения цена/капитал, тем больше риск. Поэтому компании с высоким уровнем D/E вынуждены предлагать потенциальным инвесторам более высокие процентные ставки. Как правило, данные предприятия испытывают трудности с реализацией своих активов.
Заключение
Любая фирма стремится как минимум к достижению точки безубыточности, и как максимум – к получению высоких показателей рентабельности. Для осуществления всех поставленных целей не всегда хватает собственного капитала. Очень многие фирмы прибегают к привлечению заемных средств для развития
Важно соблюдать баланс между собственным капиталом и привлекаемым. Именно для определения того, насколько в текущем времени данный баланс соблюдается, и применяется показатель финансового левериджа. Он помогает определить, насколько текущая структура капитала позволяет работать с дополнительными заемными средствами
Он помогает определить, насколько текущая структура капитала позволяет работать с дополнительными заемными средствами.

