Статья 59. признание недоимки и задолженности по пеням и штрафам безнадежными к взысканию и их списание
Содержание:
- Введение
- История и уплата
- Как узнать, по каким видам налогов образовалась налоговая задолженность
- Понятие налоговой задолженности и ее отличие от недоимки
- Консолидированная группа налогоплательщиков: как взыскивается недоимка по налогу на прибыль?
- Срок для претензий налоговиков может истечь
- Ответственность за задолженность ограничена сроком
- Взыскание недоимки с налогоплательщика
- Способы проверки
- По каким видам налогов образуется налоговая задолженность
- Требование о выплате задолженности
Введение
Что такое недоимка? Обычно под данным термином подразумевают налоговую задолженность.
Задолженность является одним из ряда критериев, посредством которых оценивают финансовое состояние хозяйствующего лица. Анализ позволяет определить позицию субъекта в области кредитных взаимоотношений с институтами финансов (банк, страховая компания и др.) или другими такими же субъектами, которые обладают определенным хозяйственным имуществом. Также это касается физических лиц (например, с наемным рабочим).
Кредиторская и дебиторская задолженности оцениваются в денежных ресурсах.
История и уплата
Чтобы лучше понять, что такое недоимка, желательно ознакомиться с некоторыми историческими данными и проанализировать данное явление со стороны.
До 1889 г. плательщиков обязывали вносить недоимки в ближайший год, идущий следом за недоимочным. Помимо этого необходимо было внести полный оклад. Закон от третьего апреля 1889 г. разрешает давать отсрочки и рассрочки субъекту с недоимкой. Ограничения у суммы, которая набежала за 5 лет, нет, но больше данного срока откладывать нельзя. Раньше эта система была отлажена плохо, а несоответствие оборота какой-то продукции крестьянина с требованиями к выплатам приводило к накоплению большого количества недоимок. С течением времени эта система стала снижать требования, например, посредством введения льгот и т. д.
Манифест, выпущенный 14.05.1896 г., отменил накопившийся объем недоимок и стал своего рода одним из первых случаев списания безнадежной недоимки. Днем, с которого отменились долги, является первое января этого же года. Это касалось гос. поземельного налога, поземельных сборов на работу гминных (польских) органов власти, подымных податей крестьян. Также их отменили в европейской части России по отношению к податям (оброчной и подушной), а также к лесным налогам. Недоимки и пени отменили для каждого переселенца, водворенного на казенной земле.
Как узнать, по каким видам налогов образовалась налоговая задолженность
Частным лицам и предпринимателям налоговая служба рассылает уведомления, где содержится информация о типе задолженности, которую нужно погасить, и сроках ее оплаты. В письме уже, как правило, для удобства вложены платежные квитанции.
Каждый вид налога имеет свой определенный срок уплаты. Лучше проверять наличие задолженностей до того, как вам придет письмо от налоговой службы. Если человек уже перевел деньги в счет уплаты долга, то для своего же спокойствия стоить уточнить, дошел ли платеж до адресата. В противном случае задолженность будет расти. Проверить состояние платежа, а заодно и погасить его можно несколькими способами.
1. Личное обращение в отделение налоговой инспекции.
Вам нужно прийти в налоговую и, обратившись к инспектору, попросить выдать платежные ведомости. После того как у вас проверят паспорт, вы получите соответствующие квитанции об оплате определенного вида налога. Перевести деньги можно в каждом отделении банка, воспользовавшись кассой или банкоматом.
2. На официальном сайте налоговой службы.
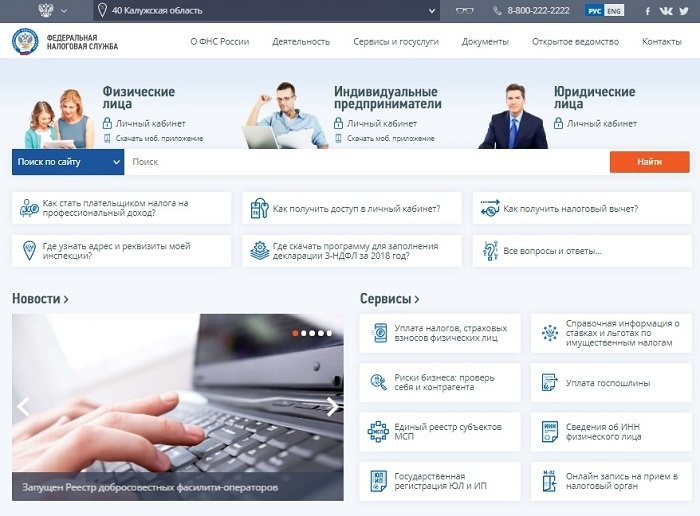
На сайте налоговой каждый налогоплательщик имеет свой личный кабинет. В нем содержится информация о неоплаченных пошлинах и всех сроках погашения задолженности. Кроме того, если у вас есть какие-то штрафы и пени, то полные данные о них будут указаны там же.
Чтобы получить логин и пароль от личного кабинета, следует обратиться в отделение налоговой, где сотрудник учреждения выдаст вам специальный бланк со всей информацией. Не откладывайте надолго работу с аккаунтом, ведь если в течение месяца с выдачи этой бумаги вы не воспользуйтесь сайтом, то нужно будет снова идти в отделение за новыми регистрационными данными.
Итак, вы узнали логин и пароль. Зайдите на сайт, перейдите на вкладку «Личный кабинет», введите информацию, и после этого вы увидите данные о ваших задолженностях и штрафах. При желании для своего удобства и большей безопасности вы сможете поменять пароль.
3. Через онлайн-приложения банков.
Некоторые банки являются партнерами налоговой службы. К ним относятся Сбербанк и ВТБ-24. Воспользовавшись их онлайн-сервисами, вы узнаете вид и размер задолженности. Кроме того, при наличии нужных средств на карте вы сможете сразу же погасить налоговую задолженность.
Для этого откройте вкладку «Платежи», затем перейдите в раздел с налогами. Там вам нужно будет ввести ИНН, а после появится вся интересующая вас информация о виде задолженности.
Чтобы уточнить свой ИНН:
- сделайте запрос в налоговую инспекцию;
- или воспользуйтесь сайтом налоговой.
4. Через сайт «Госуслуги».
Сайт «Госуслуги» доступен с любого гаджета: компьютера, телефона и планшета. Свои услуги сервис предоставляет только зарегистрированным пользователям. Найдите там вкладку, посвященную задолженностям, заполните заявку, и тогда откроется информация по тем долгам, которые у вас имеются на данный момент. Здесь вам снова понадобится свой ИНН. Этот документ требуется для проведения всех операций, связанных с налогами, пошлинами и сборами.
Сайт «Госуслуги» не только предоставляет информацию о видах налоговой задолженности, но также и предлагает погасить долг, проведя онлайн-оплату по банковской карте.
5. Через «Яндекс.Деньги».
Первый шаг – регистрация онлайн-кошелька. На него можно внести деньги, совершив перевод с банковской карты или другого кошелька подобного вида. Отыщите там страничку «Товары и услуги», а в ней вкладку «Налоги». Затем введите ИНН. Весь процесс займет у вас пару минут, ничего сложного здесь нет. Вы сможете узнать размер имеющейся задолженности, а также сразу погасить долг через «Яндекс.Кошелек».
ВАЖНО: имейте в виду, что самый долгий способ из вышеуказанных – это прямое обращение в налоговую службу. На то, чтобы узнать размер и вид налоговой задолженности через Интернет, у вас уйдет совсем немного времени
Кроме того, вы сможете сразу погасить долг, не отходя от компьютера.
Понятие налоговой задолженности и ее отличие от недоимки
p, blockquote 1,0,0,0,0 —>
В отличие от недоимки задолженность отражает сумму налога и сбора, неуплаченного в бюджетную систему в сроки, установленные налоговым законодательством, без учета их изменений. Задолженность по налогам и сборам включает кроме недоимки реструктуризированную задолженность, приостановленные платежи и суммы налогов, по которым изменен срок уплаты.
p, blockquote 2,0,0,0,0 —>
Налоговая задолженность, образовавшаяся в связи с изменением срока исполнения налоговой обязанности, представляет собой сумму неуплаченных налогов, сборов, а также сумму начисленных процентов.
p, blockquote 3,0,1,0,0 —>
Некоторые исследователи вводят в состав понятия задолженности помимо недоимки пени, начисленные за несвоевременную уплату налога, а также суммы неуплаченных штрафов .
p, blockquote 4,0,0,0,0 —>
Налоговая задолженность создается под влиянием ряда различных факторов, которые в разное время и в разной степени влияют на ее величину. В экономической литературе наиболее детально исследованы общие факторы, влияющие на образование налоговой задолженности, но кроме этого существует целый ряд специфических факторов. Анализ причин образования налоговой задолженности дает возможность выработать эффективные способы ее снижения и наметить меры по стабилизации ситуации.
p, blockquote 5,0,0,0,0 —>
К налоговой задолженности кроме неуплаченных в срок сумм налога относятся также пени, начисляемые на сумму неуплаченного налога за каждый день просрочки платежа. Пени нужно рассматривать как дополнительные платежи, призванные компенсировать потери государственного бюджета в результате недополучения налоговых сумм в срок в случае задержки уплаты налога. Данная категория платежей регламентирована ст. 75 НК РФ.
p, blockquote 6,0,0,0,0 —>
Кроме того, существует такая категория налоговой задолженности, как налоговые санкции (штрафы), которые могут быть начислены налогоплательщику по результатам налоговой проверки за нарушение норм законодательства о налогах и сборах либо за нарушение норм, связанных с государственной регистрацией организаций и индивидуальных предпринимателей.
p, blockquote 7,1,0,0,0 —>
На основании рассмотренных определений можно сделать следующие выводы:
p, blockquote 8,0,0,0,0 —>
1. Налоговая задолженность сокращает поступления в доходную часть бюджетов разных уровней. Предприятия-недоимщики в условиях финансовых затруднений в первую очередь предпочитают погасить задолженность перед поставщиками и подрядчиками, чем перед бюджетом и внебюджетными фондами, что приводит к сокращению расходной части бюджета, недофинансированию принятых программ, мероприятий, государственных заказов.
p, blockquote 9,0,0,0,0 —>
2. Налоговая задолженность оказывает негативное воздействие на финансово-хозяйственные результаты деятельности организаций. Влияние этого фактора различно в зависимости от длительности, характера и объема задолженности, а также ее сопряженности с другими формами задолженности (к примеру, задолженностью поставщикам и подрядчикам). В случаях временных затруднений в погашении задолженности хозяйствующий субъект, как правило, самостоятельно находит возможности исполнения своих обязательств перед бюджетом.
p, blockquote 10,0,0,1,0 —>
3. Наличие долговременной и объемной налоговой задолженности существенно сокращает инвестиционные возможности предприятий. Налоговая задолженность тормозит необходимую модернизацию производства и реализацию стратегии экономического роста, осуществление инвестиционных проектов, увеличивает вероятность инвестиционных рисков и снижает инвестиционную привлекательность объектов.
p, blockquote 11,0,0,0,0 —>
Таким образом состав налоговой задолженности по налогам, включающая в себя недоимку, включая суммы отсроченных и рассроченных платежей, а также суммы платежей, временно приостановленных к взысканию, в полной мере отражает экономическое содержание налоговой задолженности.
p, blockquote 12,0,0,0,0 —>
Важное направление исследования налоговой задолженности составляет рассмотрение взыскания задолженности с точки зрения издержек налогообложения как налоговых органов (расходы на оплату труда сотрудников, расходы на содержание и др.), так и налогоплательщиков (например, пени, налоговые штрафы, претензионные расходы при урегулировании споров с налоговыми органами и др.). p, blockquote 13,0,0,0,0 —> p, blockquote 14,0,0,0,1 —>
p, blockquote 13,0,0,0,0 —> p, blockquote 14,0,0,0,1 —>
Консолидированная группа налогоплательщиков: как взыскивается недоимка по налогу на прибыль?
Письмо Федеральной налоговой службы от 2 апреля 2012 г. № ЕД-4-8/5498@ “По вопросу применения положений статей 45, 46, 47, 69, 70, 76 и 77 Налогового кодекса Российской Федерации в отношении консолидированных групп налогоплательщиков”
Разъяснено, как налоговые органы применяют обеспечительные меры и меры взыскания недоимки по налогу на прибыль, задолженности по пеням и штрафам в отношении организаций, входящих в консолидированную группу налогоплательщиков (КГН). Так, неисполнение (ненадлежащее исполнение) обязанности по уплате налога -основание для направления налоговым органом соответствующего требования ответственному участнику КГН. Решение о взыскании налога принимается не позднее 6 мес. после истечения срока, установленного в таком требовании. В нем перечисляются все участники КГН. При этом налог за счет денежных средств на банковских счетах в первую очередь взыскивается с ответственного участника КГН.
Срок для претензий налоговиков может истечь
Несмотря на то, что в НК РФ прямо не установлен срок, в течение которого взыскивается налоговая задолженность, все-таки этот срок не бесконечен и может быть определен косвенно, поскольку правила ее взыскания ограничивают действия налогового органа определенными временными рамками.
Так, чтобы взыскать недоимку, в первую очередь налоговый орган должен направить налогоплательщику требование об уплате налога. Согласно НК РФ в общем случае на это отводится не более трех месяцев со дня выявления недоимки.
Если сумма недоимки и задолженности по пеням и штрафам, относящейся к этой недоимке, не превышает у физического лица, не являющегося индивидуальным предпринимателем, 500 руб., у организации или индивидуального предпринимателя – 3 000 руб., требование об уплате налога должно быть направлено налогоплательщику не позднее одного года со дня выявления недоимки.
Требование об уплате налога должно быть исполнено в течение восьми дней с даты получения этого требования, если в нем не указан более продолжительный период для уплаты налога ( НК РФ).
Если в этот срок налогоплательщик добровольно не исполнил требование, то налоговый орган на основании НК РФ принимает решение о взыскании соответствующей суммы. Оно принимается после истечения срока, установленного в требовании об уплате налога, но не позднее двух месяцев после истечения указанного срока. Решение о взыскании, принятое после истечения указанного срока, считается недействительным и исполнению не подлежит. В этом случае налоговый орган может обратиться в суд с заявлением о взыскании с налогоплательщика (налогового агента) – организации или индивидуального предпринимателя причитающейся к уплате суммы налога. Заявление может быть подано в суд в течение шести месяцев после истечения срока исполнения требования об уплате налога. Пропущенный по уважительной причине срок подачи заявления может быть восстановлен судом.
Двухмесячный срок для принятия решения о взыскании отводится, если общая сумма налога, сбора, страховых взносов, пеней, штрафов, подлежащая взысканию, превышает 3 000 руб. Если не превышает, то указанное решение может быть принято намного позже, когда эту сумму превысит общая сумма по нескольким требованиям или пройдет три года. С того и другого моментов тоже должно пройти не более двух месяцев.
Если задолженность не удается взыскать в виде денежных средств, то налоговому органу дается еще год, чтобы принять решение о взыскании налога за счет имущества налогоплательщика (налогового агента) – организации или индивидуального предпринимателя ( НК РФ). Такое решение, принятое после истечения указанного срока, считается недействительным и исполнению не подлежит. В этом случае налоговый орган может обратиться в суд с заявлением о взыскании с налогоплательщика (налогового агента) – организации или индивидуального предпринимателя причитающейся к уплате суммы налога. Заявление можно подать в суд в течение двух лет со дня истечения срока исполнения требования об уплате налога. Пропущенный по уважительной причине срок подачи заявления может быть восстановлен судом.
Таким образом, срок для взыскания налога в зависимости от обстоятельств бывает разным, обычно он достаточно долгий, но все же не бесконечный. Он обусловлен активными и последовательными действиями налогового органа, с одной стороны, и затруднениями для взыскания недоимки, с другой стороны. Тогда окончательное решение принимает суд.
Отметим: только если налоговый орган нарушит какой-либо из перечисленных сроков и суд откажет в его восстановлении, то недоимка будет признана безнадежной к взысканию на основании НК РФ.
В НК РФ названы случаи, когда недоимка, задолженность по пеням и штрафам, числящиеся за отдельными налогоплательщиками, плательщиками сборов, плательщиками страховых взносов и налоговыми агентами, признаются безнадежными к взысканию.
Подчеркивается, что это такие недоимки и задолженности, уплата и (или) взыскание которых оказались невозможными. Среди указанных случаев отсутствует такой, как истечение срока давности. Но присутствует такая причина, как принятие судом акта, в соответствии с которым налоговый орган утрачивает возможность взыскания недоимки, задолженности по пеням и штрафам в связи с истечением установленного срока их взыскания, в том числе вынесения им определения об отказе в восстановлении пропущенного срока подачи заявления в суд о взыскании недоимки, задолженности по пеням и штрафам.
Ответственность за задолженность ограничена сроком
В силу НК РФ лицо не может быть привлечено к ответственности за совершение налогового правонарушения, если со дня его совершения либо со следующего дня после окончания налогового (расчетного) периода, в течение которого было совершено это правонарушение, и до момента вынесения решения о привлечении к ответственности истекли три года (срок давности).
Исчисление срока давности со дня совершения нарушения применяется по всем налоговым правонарушениям, кроме предусмотренных в ст. 120, 122, 129.3 и 129.5 НК РФ. В отношении налоговых правонарушений из названных статей кодекса срок давности исчисляется со следующего дня после окончания соответствующего налогового периода.
Налоговым правонарушением признается виновно совершенное противоправное (в нарушение законодательства о налогах и сборах) деяние (действие или бездействие) налогоплательщика, плательщика страховых взносов, налогового агента и иных лиц, за которое НК РФ установлена ответственность.
В частности, на основании ст. 122 НК РФ ответственность предусмотрена за неуплату или неполную уплату сумм налога (сбора, страховых взносов) в результате занижения налоговой базы (базы для исчисления страховых взносов), иного неправильного исчисления налога (сбора, страховых взносов) или других неправомерных действий (бездействия), если такое деяние не содержит признаков налоговых правонарушений, предусмотренных ст. 129.3 и 129.5 НК РФ.
Таким образом, неуплата или неполная уплата сумм налога (сбора, страховых взносов), вызванная указанными действиями, является налоговым правонарушением. Согласно ст. 113 НК РФ к ответственности за это нарушение можно привлечь в течение срока давности, который исчисляется со следующего дня после окончания соответствующего налогового периода.
При этом, казалось бы, правонарушение надо относить непосредственно к тому периоду, за который образовалась задолженность. Но на практике под правонарушением в данном случае понимается собственно неуплата налога. Поэтому оно считается произошедшим в следующем налоговом периоде, и отсчет срока давности начинается по окончании того налогового периода, когда произошла неуплата (см., например, постановления АС ВВО от 05.12.2018 № Ф01-4933/2018 по делу № А11-9880/2016, от 27.12.2017 № Ф01-5862/2017 по делу № А43-19323/2016, АС МО от 21.01.2015 № Ф05-15736/2014 по делу № А40-32621/14, определения Судебной коллегии по гражданским делам ВС РФ от 10.02.2015 № 2-КГ14-3, ВС РФ от 20.03.2020 № 306-ЭС20-1522 по делу № А57-3949/2019).
Течение срока давности привлечения к ответственности за налоговое правонарушение приостанавливается, если лицо, привлекаемое к ответственности, активно противодействовало проведению выездной налоговой проверки, что стало непреодолимым препятствием для ее проведения и определения налоговыми органами сумм налогов (страховых взносов), подлежащих уплате в бюджетную систему РФ ( НК РФ).
Течение срока давности привлечения к ответственности считается приостановленным со дня оформления акта, предусмотренного НК РФ. В этом случае течение срока давности возобновляется со дня, когда прекратили действие обстоятельства, препятствующие проведению выездной налоговой проверки, и вынесено решение о ее возобновлении.
Взыскание недоимки с налогоплательщика
Погашение выявленной задолженности может быть:
- добровольным;
- в принудительном порядке;
- как списание, в результате признания её безнадёжной.
В случае выявления недоимки налоговым органом происходит:
- выставление и отправка требования об уплате налога, пеней и прочих задолженностей. Это происходит не позднее 20 дней с момента вступления в юридическую силу решения по итогам проверки. Или же, в срок от трёх до двенадцати месяцев с момента обнаружения нарушения, в зависимости от суммы неуплаты;
- исполнение или неисполнение обязанностей по погашению задолженности, указанных в требовании, в установленный срок (обычно, не менее 8-ми рабочих дней с момента получения);
- по истечении 2-х месяцев (с заключительного дня для исполнения требования) при его неисполнении, выносится решение о взыскании через расчётные счета в банке;
- при отсутствии или недостаточности денежных средств на счетах, налоговая вправе направить заявление о взыскании в арбитражный суд, не позднее 6-ти месяцев с установленной для исполнения требования даты.
Необходимо отметить, что при отсутствии возможности взыскать в денежной форме сумму недоимки, может быть также вынесено решение о погашении за счёт имущества предприятия, на основании 47-ой статьи НК РФ.
На основании 59-ой статьи НК РФ (подпункты 1–4.1 пункта 1-го) безнадежной считается задолженность, возникшая в результате:
- ликвидации организации;
- банкротства ИП;
- смерти должника — физического лица;
- судебного решения о неправомерности требования налогового органа;
- завершения исполнительного производства по задолженности, возникшей более 5-ти лет назад (если сумма долга ниже действующего размера для возбуждения дела о банкротстве или отсутствуют средства на компенсацию издержек по проведению процедуры банкротства).
Способы проверки
1. Приехать в налоговую инспекцию лично и выяснить всё на месте
Перед посещением налоговой лучше записаться на приём, чтобы сэкономить время.
Преимущество этого способа — возможность получить информацию в день обращения. Но вам придётся:
- планировать свой день с учётом времени работы инспекции,
- тратить время на очередь, поиск нужного кабинета и оформление письменного запроса.
2. Запросить справку в налоговой
Если подаёте отчёты в электронном виде, очень удобно запросить справку в сервисе, через который отправляете отчётность. Так вы узнаете о состоянии расчётов с налоговой в течение трёх рабочих дней и без визитов.
- Справка о состоянии расчётов показывает только долг или переплату по налогам и взносам на конкретную дату. Но чтобы разобраться, откуда они появились, понадобится другой документ — выписка операций по расчётам с бюджетом.
- Выписка операций по расчётам с бюджетом показывает историю платежей и начисленные налоги и взносы за выбранный период. По выписке вы поймёте, когда возникли долг или переплата, и выясните причину расхождений.
Можно оформить и письменный запрос, но тогда придётся его отнести в налоговую лично, через представителя или отправить почтой.
Налоговая получает запрос и в течение пяти рабочих дней оформляет справку на дату, указанную в запросе. Если даты в запросе нет или в нём указан день, который ещё не наступил, то справку выдадут на дату регистрации запроса в инспекции.
3. Получить информацию через сервисы на ведомственных интернет-ресурсах
Проверить задолженность по налогам можно на сайте ФНС, портале госуслуг или в базе данных исполнительных производств ФССП.
Сайт ФНС
Чтобы получить информацию, зарегистрируйте личный кабинет налогоплательщика или зайдите с помощью подтверждённой учётной записи на сайте Госуслуг.
Личный кабинет налогоплательщика можно зарегистрировать только при личном обращении в налоговую.
После авторизации в кабинете появится информация о долге по налогу, сумма пеней и штрафов.
Портал госуслуг
Тоже помогает узнать о своей задолженности. ИП может проверить свою задолженность по налогам под учётной записью физического лица. Авторизоваться как ИП и вводить ИНН не нужно.
База данных исполнительных производств ФССП
Несмотря на то, что приставы могут без решения суда брать на себя исполнения требования налоговой инспекции, автоматически задолженность в их базу не попадает.
Если информация об индивидуальном предпринимателе появилась в их базе, нужно срочно погашать задолженность. Санкции ФССП доходят вплоть до описания и ареста имущества.
Для проверки задолженности не нужно вводить ИНН, достаточно указать в форме на сайте свои данные: фамилию, имя, отчество, регион и дату рождения.
По каким видам налогов образуется налоговая задолженность
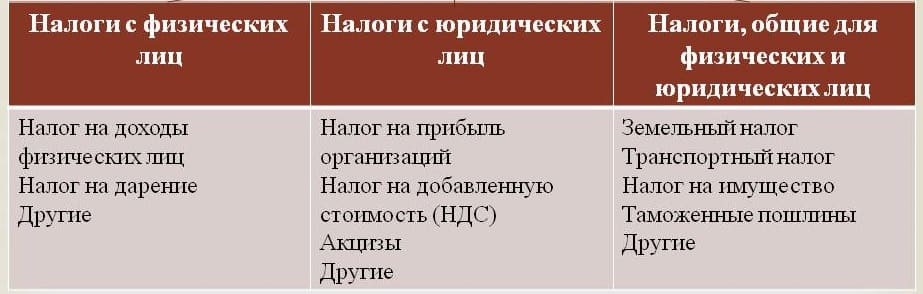
Задолженность может быть связана с основными видами налогов:
- Подоходный налог с физических лиц. Его можно также назвать видом налога на личные доходы. Он представляет собой вычет из годовых доходов физического лица. Платежи должны идти в течение всего года, а итоговый расчет можно проводить в конце этого периода. Налоговые системы стран мира в целом похожи, они обладают собственными видами ставок и изъятий из налогообложения, налоговыми кредитами и временными рамками выплат. Чаще всего расчет подоходного налога проходит по прогрессивной системе, а значит, с ростом дохода человека повышается и налог.
- Налог на прибыль предприятий, организаций. Он взимается с фирм и корпораций, если они зарегистрированы как юридические лица. Стоит сказать, что для отдельных фирм в секторе малого бизнеса есть исключения: хотя они и являются юридическими лицами, налоги платят не они, а их владельцы. В таких случаях оплата идет несколько иначе, а именно через индивидуальный подоходный налог.
- Социальные взносы. В них включены взносы организаций на соцобеспечение и налоги на зарплату и рабочую силу. Этот вид выплат осуществляется отчасти самими работниками, а отчасти их руководством. Деньги распределяются между внебюджетными фондами (например, по безработице, пенсионный и т. п.). Государство также вкладывается финансово в их поддержание. Полностью работодателями выплачиваются налоги на фонд заработной платы и рабочую силу. В нашей стране около 39,5 % от затрат предприятий на оплату труда персонала представляют собой взносы в государственные внебюджетные фонды.
- Поимущественные налоги. Этот вид налогов связан с разного рода недвижимостью и является разновидностью налога на богатство. Его размер зависит от стоимости самого имущества. Некоторые страны включают подобные налоги в акцизные сборы, которые должны быть оплачены при совершении сделки.
- Налоги на товары и услуги. Сюда относятся таможенные пошлины и сборы, акцизы, НДС и налог с продаж. Последние два вида очень схожи. Все устроено следующим образом: люди в процессе работы увеличивают стоимость поступивших к ним во временное владение предметов труда. Налогоплательщики обязаны потом выплатить государству сумму, которая и рассчитывается с добавленной стоимости. Эти деньги уже учтены в цене товара, который, пройдя долгую цепочку, окажется у покупателя в руках.
У нас используется упрощенная косвенная модель расчета добавленной стоимости. Получается, что подсчеты идут не прямо на основании величины добавленной стоимости, ведь очень сложно работать с этим показателем, а по объему реализации произведенных товаров, откуда вычитаются расходы на сырье, материалы, полуфабрикаты и т. д.
По большей части именно по этим налогам возникают основные виды налоговой задолженности, которые и несут значительный ущерб бюджету. Когда объем долгов растет, фискальная система начинает испытывать сложности.
Требование о выплате задолженности
Перед началом принудительного взыскания недоимки нарушителю направляется уведомление с предложением добровольно погасить задолженность и пени.
Требование направляется должнику в трехмесячный срок с даты обнаружения задолженности налоговым органом. Если недоимка была выявлена при проверке расчетных операций, совершаемых лицом, ответственным за отчисление взносов, извещение отправляется в течение 10 дней.
В уведомлении должны указываться:
- Сумма задолженности.
- Сроки ее погашения.
- Последствия, которые могут наступить в случае уклонения должника от выполнения обязательств перед бюджетом.
- Ссылки на нормативные акты, регулирующие отношения в сфере налогообложения.
Если срок в уведомлении не указан, то, по общим правилам, субъекту необходимо погасить задолженность в пятидневный срок.
При отсутствии активных действий со стороны должника, направленных на выплату недоимки и пеней, контрольные органы начинают процесс принудительного взыскания. Соответствующее решение направляется лицу в течение 6 дней.
Сумма пеней зависит от величины недоимки. При расчете применяется ставка рефинансирования ЦБ. Используется показатель, действовавший на дату образования задолженности.

