Как рассчитать остаточный кассовый лимит?
Содержание:
- Как рассчитать лимит кассы
- Порядок расчёта лимита кассы
- Резюме
- Образец расчета лимита кассы на основе расходов наличных средств
- Важно: есть исключения
- Оформление и пункты приказа
- Установка кассового лимита: порядок и правила
- Чем грозит превышение лимита
- Лимит кассы на 2020 год – примеры расчета
- Что такое и для чего он нужен?
- Зачем нужно высчитывать кассовый лимит?
- Понятие лимита кассы
Как рассчитать лимит кассы
Расчёт наличного ограничителя может быть произведён двумя способами, отличающимися величиной, взятой за основу расчёта. ЦБ Российской Федерации не регламентирует предпочтительность варианта формулы для конкретных условий ведения хозяйственной деятельности, поэтому субъекты предпринимательства могут самостоятельно выбирать способ расчёта, который, по их мнению, наиболее приемлем.
Способ расчёта 1
В первом способе расчёта за основу берутся данные о денежных оборотах в наличном измерении, осуществляемых через кассу.
Он применим для субъектов предпринимательства, с которыми контрагенты за продажу товара или оказание услуг расплачиваются наличными средствами.
 Как рассчитать лимит кассы
Лимитный показатель рассчитывается как произведение параметров:
- частного величины наличности, которая поступила в кассу бухгалтерии за определённый период времени и количества дней, принимающихся в учёт, не превышающих значения 92;
- количества дней, в которые производится передача денег на расчётный счёт.
Способ расчёта 2
В расчётных операциях второго способа учитывается информация, касающаяся наличных расходов субъекта предпринимательства. Он подходит для организаций, в кассу которых наличность не поступает от контрагентов.
По второму способу лимит остатка кассы устанавливается произведением параметров:
- частного величины, соответствующей сумме выдачи денег из кассы за определённый временной период, и расчётного времени;
- временного срока между получениями наличных денег в банк.
Порядок расчёта лимита кассы
 Для вычисления лимита кассы предлагается 2 метода:
- Через объём поступлений денег.
- Через объём денежных расходов.
Расчёт лимита по объёму поступлений наличных денежных средств
 Вычислить максимально разрешённую для сбережения в кассе сумму можно на основе прошлых или планируемых входящих денежных средств:
| Л = | ВД | * П |
| Д |
где Л — сумма лимита;ВД — все виды входящих денежных потоков за определённый отрезок времени со всех отделов и отдельно находящихся подразделений;Д — длительность этого отрезка в днях (не больше 92);П — периодичность сдачи денег в банк в днях (не больше 7 дней или 14 — при отсутствии в данной местности банковского учреждения).Пример. В среднем за прошлый год предприятие получало 400 000 руб. выручки ежемесячно, но самая большая сумма 600 000 руб. была получена в мае. Магазин проводит обслуживание без выходных, деньги от продаж сдаёт в банк 1 раз в 3 дня. Тогда ограничение составит:600 000 : 31 * 3 ≈ 58 065 руб.Для только что организованных предприятий можно воспользоваться плановыми показателями, а впоследствии откорректировать их.
Расчёт лимита по объёму выдачи наличных денежных средств
 Используя в качестве основы для расчёта денежные расходы, формулу можно отобразить так:
| Л = | ИД | * П |
| Д |
где Л — сумма лимита;ИД — все виды исходящих денежных потоков за определённый отрезок времени, исключая выплаты в виде оплаты труда и стипендий;Д — длительность этого отрезка в днях (не больше 92);П — периодичность снятия денег со счёта в банке в днях, не включая выдачу на оплату труда и стипендии (не больше 7 дней или 14 — при отсутствии в данной местности банковского учреждения).Пример. По данным за прошлый год, наибольшая сумма выдачи из кассы предприятия была в августе и сентябре — 320 000 руб., в т. ч. на оплату труда — 165 200 руб. На предприятии установлена 5-дневная рабочая неделя. Деньги со счёта снимаются в среднем каждые 2 дня. Ограничение для данного предприятия составит: (320 000 — 165 200) : (20 + 21) * 2 = 7 200 руб.Поскольку обе формулы для расчёта отличаются лишь одним показателем (поступление или расходы), то для желающих располагать большой суммой наличности и реже сдавать её в банк выгоднее первый метод.
Резюме
Помните, что некоторые наличные расчеты предполагают обязательное зачисление денежных средств на банковский счет, для последующего снятия или перевода. Это еще раз подтверждает, что расчеты наличными средствами должны производится только в пределах лимита. Если же предпринимательство относится не к малому, а крупному бизнесу то выгоднее открыть банковский счет и производить безналичные расчеты.
Как уже говорилось не все расчеты можно провести наличными средствами, поэтому открытие в банке счета просто необходимо.
Если же индивидуальный предприниматель нарушил нормативные акты РФ, на него как на ответственное лицо налагается административный штраф в размере 4 000-5 000 рублей, сумма штрафа не зависит от суммы перечисления. Даже если индивидуальный предприниматель превысил на 10 рублей лимит, заплатить такую сумму не которая в 400 или 500 раз больше самого нарушения.
Образец расчета лимита кассы на основе расходов наличных средств
Рассмотрим пример: организация осуществляет только безналичные расчеты. Наличные деньги снимают 1 раз в 3 дня. Расчетным периодом признан первый квартал прошлого года. Организация осуществляет деятельность 5 дней в неделю. Объем расходов наличности за указанный период составил 1 600 000 рублей. Выполним действия:
- Рассчитаем количество дней в рассматриваемом квартале: в январе рабочих дней было 15, в феврале – 19, в марте – 22. Итого: 56 дней.
- Согласно данным бухгалтерского учета, сумма расходов за январь составила 520 тыс. р., за февраль – 268 тыс. р., за март – 812 тыс. р.
- Вычислим лимит кассы на первый квартал: Л = 1 600 000 ÷ 56 × 3 = 85 714 р.
На основе расчетов руководитель предприятия установил предельно допустимую сумму на каждый рабочий день в размере 86 000 рублей.
В тех случаях, когда организация не осуществляет расходы из кассы и не использует наличные расчеты, а только выплачивает дивиденды, лимит устанавливается исходя из объема выданных денег по аналогичной формуле. При этом совсем необязательно указывать все дни квартала, ведь обычно средства снимаются 1 раз за период. Период инкассации для расчета используют максимальный, равный 7 дням.
Важно: есть исключения
Рассчитывать, утверждать и соблюдать ЛК обязаны далеко не все экономические субъекты. Так, вправе не утверждать лимит остатка наличных денег в кассе ИП (индивидуальные предприниматели), а также субъекты малого предпринимательства. Простыми словами, ИП и СМП могут хранить наличность в кассе в неограниченном количестве. Такие нормативы закреплены в пункте 2 Указаний № 3210-У и действуют с 01.06.2014.
ВАЖНО!
Если у ИП или СПМ до 01.06.2014 был утвержден ЛК, и субъект решил работать без него, то нужно издать приказ об отмене лимита обязательно. В противном случае налоговики при проверке могут признать старый ЛК действующим и наложить штрафы на субъект.. Специальный приказ об отсутствии лимита кассы (образец ниже) издавать не обязательно
Однако наличие такого распорядительного документа позволит избежать многочисленных вопросов и споров с контролерами из ФНС
Специальный приказ об отсутствии лимита кассы (образец ниже) издавать не обязательно. Однако наличие такого распорядительного документа позволит избежать многочисленных вопросов и споров с контролерами из ФНС.
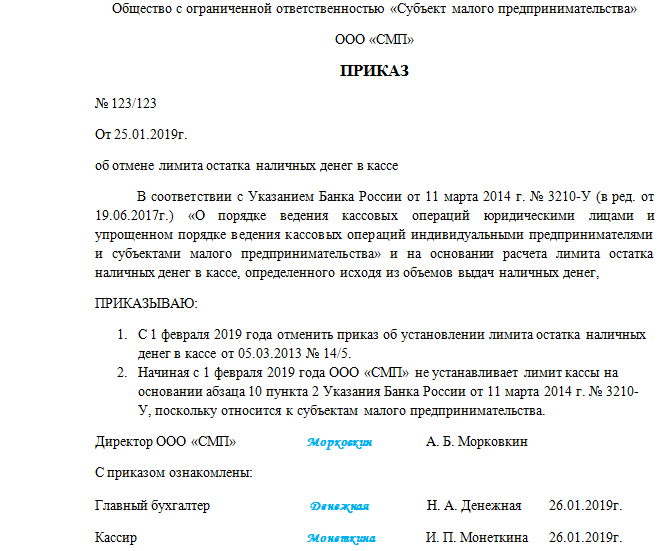
Обратите внимание, что в отношении индивидуальных предпринимателей установлены дополнительные привилегии в части ведения кассовых операций. Так, ИП вправе не оформлять кассовые документы, такие как приходные и расходные ордера (ПКО, РКО)
Также ИП освобождены от ведения главного учетного регистра — кассовой книги (пп. 4.1 и пп. 4.6 п. 4 Указаний № 3210-У).
Оформление и пункты приказа
В правом верхнем углу либо в самом верху документа указывается полное наименование организации или фамилия, имя и отчество индивидуального предпринимателя.
Потом следует заголовок «ПРИКАЗ об установлении лимита остатка кассы организации» с номером и датой. В основной части бумаги руководитель прописывает, на какие документы он ссылается. Обязательно также упоминание о том, какого числа устанавливается лимит.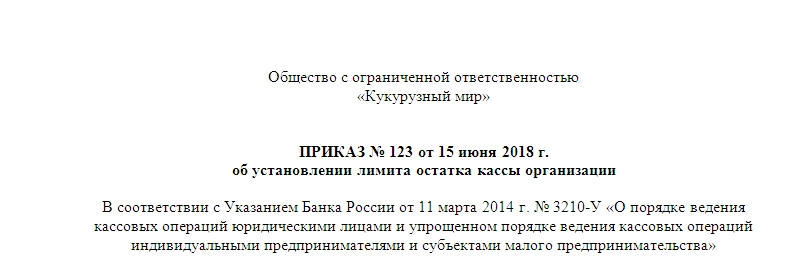
Обычно бухгалтерия занимается оформлением этой бумаги и прописывает определенную периодичность: 1 раз в год, с каждым циклом отчетности.
Обратите внимание! Бывают случаи, когда ограничения на сохранение наличных денег требуют пересмотра. В этом случае законодательство допускает переиздание приказа любым числом учетного года
Желательно уведомить об этом событии банк, с которым взаимодействует организация, так как сотрудники банка могут производить инкассацию по договоренности.
Также в приказе (в первом пункте) говорится о расчетах, произведенных в приложении. Последние зависят от расчетного периода. По закону это время не должно превышать 92 дня.
На бумаге отражается конкретная сумма, которая составляла выручку в этот период (либо плата, которая была выплачена сотрудникам, если расчеты основываются на этом показателе). Если расчетный период остался тот же, то в приказе это прописывается.
Во втором пункте приказа указывается материально ответственное лицо, которое в случае превышения лимита в конце рабочего дня обязано отнести все превышающие этот показатель денежные средства в банк и положить на расчетный счет организации.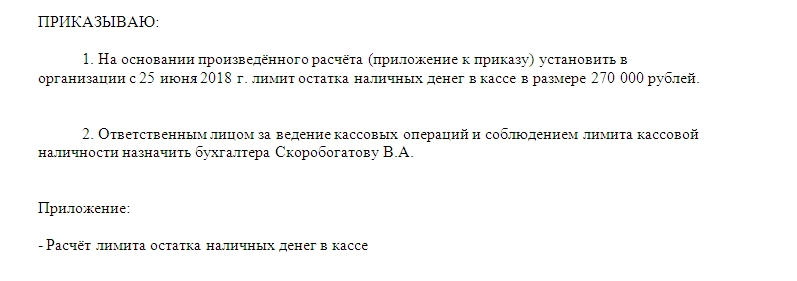
Внимание! Работник, взаимодействующий с наличными деньгами, должен соблюдать обязанности кассира, числиться на этой должности или совмещать с местом бухгалтера. Если организация маленькая и операции, связанные с обращением наличных средств, осуществляет бухгалтер, то обязательно должен существовать приказ о возложении обязанностей кассира на бухгалтера
Это требование связано с требованиями учредительных документов банковских организаций, с которыми имеют дело юридические лица
Если организация маленькая и операции, связанные с обращением наличных средств, осуществляет бухгалтер, то обязательно должен существовать приказ о возложении обязанностей кассира на бухгалтера. Это требование связано с требованиями учредительных документов банковских организаций, с которыми имеют дело юридические лица.
К приказу прикрепляется приложение о расчете остатка наличных денег в кассе за расчетный период. Расчёт остатка производится исходя из поступления средств за этот период или из выплаты заработной платы сотрудникам, вычисляется по формулам. Об этом обязательно нужна соответствующая пометка.
Таким образом, сумма самого лимита со временем, на которое он устанавливается, раскрывается в самом первом пункте, а завершают официальную бумагу подписи руководителя и главного бухгалтера.
Установка кассового лимита: порядок и правила
Как уже было сказано выше, все крупные предприятия и организации обязаны вводить кассовые ограничения. Если это не проведено, то по закону кассовый лимит считается нулевым. Для того, чтобы установить предел финансов, хранящихся в кассе, руководителю предприятия или организации нужно выпустить соответствующий приказ. Никаких заявлений или уведомлений в налоговую инстанцию подавать не нужно.
Внимание! По собственной инициативе установить кассовый лимит могут ИП или юридические лица, работающие в области малого и среднего предпринимательства. Как правило, обоснованием таких действий служит желание обеспечить контроль за сохранностью наличных денег
При этом, надо понимать, что если соответствующий приказ издан и кассовый лимит установлен, то бухгалтерия предприятия или ИП обязаны его соблюдать, а весь излишек отвозить в банк. При обнаружении в ходе проверки каких-либо нарушений, специалисты налоговой инспекции непременно прибегнут к административному наказанию
Как правило, обоснованием таких действий служит желание обеспечить контроль за сохранностью наличных денег. При этом, надо понимать, что если соответствующий приказ издан и кассовый лимит установлен, то бухгалтерия предприятия или ИП обязаны его соблюдать, а весь излишек отвозить в банк. При обнаружении в ходе проверки каких-либо нарушений, специалисты налоговой инспекции непременно прибегнут к административному наказанию.
Чем грозит превышение лимита
Если превысить лимит кассового остатка, а разницу своевременно не сдать в банк, то за это последует административная ответственность. Размер штрафа при этом составляет от 40 000 до 50 000 руб. для организаций. А должностное лицо, например руководитель организации или предприниматель, за подобное нарушение заплатит от 4000 до 5000 руб. Такой порядок установлен статьями 2.4 и 15.1 Кодекса РФ об административных правонарушениях.
Важная деталь. Дела, связанные с нарушением лимита кассового остатка, рассматривают налоговые инспекции (ст. 23.5 КоАП РФ). Поскольку такое нарушение не является длящимся, привлечь организацию к ответственности инспекторы вправе только в течение двух месяцев со дня его совершения (а не со дня обнаружения). Такой вывод следует из положений части 1 статьи 4.5 и подпункта 6 части 1 статьи 24.5 Кодекса РФ об административных правонарушениях и подтверждается арбитражной практикой (см., например, постановления ФАС Северо-Западного округа от 20 июня 2006 г. № А56-49021/2005, Северо-Кавказского округа от 13 декабря 2005 г. № Ф08-5915/2005-2341А).
Ситуация: можно ли оштрафовать организацию за превышение лимита кассового остатка? Лимит превышен из-за несвоевременного приезда инкассаторов. График инкассации установлен договором с банком.
Нет, нельзя.
По общему правилу правонарушением признается виновное действие (бездействие) организации или должностного лица (ст. 2.1 КоАП РФ). Следовательно, ответственность за нарушение лимита кассового остатка наступает только в том случае, если будет доказана вина организации и (или) ее руководителя (ст. 15.1 КоАП РФ). Вина может выражаться в том, что организация и (или) ее руководитель:
стремились к накоплению сверхлимитного остатка (п. 1 ст. 2.2 КоАП РФ);
- предвидели накопление сверхлимитного остатка, но не предотвратили его (п. 2 ст. 2.2 КоАП РФ);
- не ожидали накопления сверхлимитного остатка, хотя должны были и могли его предвидеть (п. 2 ст. 2.2 КоАП РФ).
Совет: чтобы доказать отсутствие вины организации в нарушении лимита кассового остатка, зафиксируйте факт позднего прибытия инкассаторов в акте.
В рассматриваемой ситуации сверхлимитный остаток возник по вине банка, который не выполнил условие договора об инкассации. Если организация документально подтвердит этот факт (с указанием даты и времени нарушения), привлечь ее к ответственности будет нельзя. Такой вывод подтверждается арбитражной практикой (см., например, постановление ФАС Северо-Западного округа от 17 августа 2007 г. № А56-50165/2006).
Лимит кассы на 2020 год – примеры расчета
Кто обязан применять лимит кассы в 2020 году?16.01.2020Российский налоговый порталКассовый лимит – это максимально возможная денежная масса наличных средств, оставшаяся в конце рабочего дня и для сохранности размещенная в кассе. Также лимитированная сумма называется переходящим остатком.
Что делать, если лимит есть, а по факту его нет? Тогда считается, что он равен 0. Если же остаток превышает фиксированный размер, бухгалтеру компании следует задуматься, что делать с деньгами в вечернее время суток, когда кредитно-финансовое учреждение уже закрыто, а оставлять наличные в магазине или офисе опасно.
Все дело в том, что хранить наличные в кассе в сумме, которая превышает лимит, означает нарушать действующее законодательство России, что влечет за собой штрафные санкции.
Кто обязан утвердить лимит кассы?
Итак, если ваша организация производит расчеты наличностью, то соблюдать кассовую дисциплину необходимо. Исключений не предусмотрено.
Утвердить предел обязаны все компании, которые не относятся к малому бизнесу. Никакой привязки (льготы) к видам деятельности и организационно-правовым формам действующим законодательством не предусмотрено.
Какие компании вправе работать без лимита кассы?
Работать и не устанавливать лимит кассы могут индивидуальные предприниматели и малые предприятия.
Стоит обратить внимание на следующее – если организация относится к субъекту малого предпринимательства и решила установить лимит кассы, то соблюдать его она обязана. Если компания примет решение работать без лимита кассы на том основании, что относится к малому бизнесу, то она может издать приказ об отмене лимита кассы
Посмотрите пример заполнения такого приказа
Если компания примет решение работать без лимита кассы на том основании, что относится к малому бизнесу, то она может издать приказ об отмене лимита кассы. Посмотрите пример заполнения такого приказа
Как рассчитать лимит кассы?
Действующий порядок ведения кассовых операций предусматривает два варианта расчета лимита остатка наличных денежных средств (Приложение к Указанию Банка России от 11.03.2014 г. № 3210-У):
- по объему поступлений наличных денежных средств;
- по объему выдачи наличных денежных средств.
Первый способ подойдет тем компаниям, у которых идет больше приходных операций (например, торговля и прием наличных денежных средств). А вот второй способ – если предприятие больше тратит, например, идут выплаты на расходы по услугам и работам.
Формулы расчета лимита кассы:
1. Для определения лимита остатка по объему поступлений наличных денежных средств
Компания учитывает объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги (вновь созданное юридическое лицо – ожидаемый объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги).
Лимит остатка наличных денег рассчитывается по формуле: L = V/P x N
где:
L – лимит остатка наличных денег в рублях;
V – объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги за расчетный период в рублях;
P – расчетный период, определяемый юридическим лицом, за который учитывается объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги, в рабочих днях;
N – период времени между днями сдачи в банк юридическим лицом наличных денег, поступивших за проданные товары, выполненные работы, оказанные услуги, в рабочих днях.
2. Для определения лимита остатка по объему выдачи наличных денежных средств
Компания учитывает объем выдач наличных денег (вновь созданное юридическое лицо – ожидаемый объем выдач наличных денег), за исключением сумм наличных денег, предназначенных для выплат заработной платы, стипендий и других выплат работникам.
Лимит остатка наличных денег рассчитывается по формуле:
L = R/P x N
где:
L – лимит остатка наличных денег в рублях;
R – объем выдач наличных денег, за исключением сумм наличных денег, предназначенных для выплат заработной платы;
P – расчетный период, определяемый юридическим лицом, за который учитывается объем выдач наличных денег в рабочих днях;
N – период времени между днями получения по денежному чеку в банке юридическим лицом наличных денег, за исключением сумм наличных денег, предназначенных для выплат заработной платы.
Посмотрите пример расчета лимита кассы по первому способу…
Файлы для скачивания
- Приказ об установлении лимита кассы.docx (16Kb)
- Приказ об отмене лимита кассы.docx (14Kb)
Разместить:
Татьяна
13 января 2020 г. в 12:00
Ошибка. Расчетный период 65 дней, а не 92. Там же сказано — рабочих дней!
Что такое и для чего он нужен?
Лимит кассового остатка организации устанавливается в настоящее время согласно порядку, регламентированному Указанием Центробанка РФ под номером от 11.03.2014.
Этим нормативным документом регулируются различные аспекты кассовой дисциплины, имеющие общеобязательный характер для юридических лиц, работающих с наличностью.
Лимит (норматив) наличных денежных средств кассы — это ограничение максимальной суммы наличности, разрешенной для хранения в хозяйственной кассе предприятия к завершению операционного дня (после внесения соответствующих сведений в кассовую книгу).
Соответственно, в кассе хозяйствующего субъекта не должна находиться сверхнормативная наличная сумма денег по состоянию на окончание дня.
Законодательством, однако, оговариваются некоторые ограничения из этого правила.
 Таким образом, организация вправе получать и расходовать наличные деньги на необходимые цели, если соблюдается установленный кассовый норматив (ограничение по максимальной сумме остатка наличности, имеющейся в кассе к завершению операционного дня).
Каждое предприятие устанавливает этот лимит самостоятельно, но руководствуется при этом порядком, регламентированным ЦБ РФ.
Соблюдение предприятием нормативов по остатку наличных денежных средств является важным направлением кассовой дисциплины и финансового контроля.
Кто должен устанавливать для ООО?
Если организация обязана установить ограничение по остатку кассовой наличности, но не сделала это надлежащим образом вовремя, для неё по умолчанию задается нулевой лимит.
При таких обстоятельствах любая сумм наличных денег, которая оказывается в хозяйственной кассе к окончанию операционного дня, будут считаться сверхнормативной.
Кассовый остаток денежных средств лимитируется и утверждается для предприятия специальным распорядительным актом (приказом) руководителя хозяйствующего субъекта.
Индивидуальный предприниматель самостоятельно устанавливает кассовый лимит для своей деятельности и закрепляет этот норматив соответствующим приказом (если, конечно, у него есть такое желание).
Строгой формы распорядительного акта, регламентирующего сумму максимального остатка по кассе, не существует.
Приказ об утверждении кассового лимита должен содержать следующие обязательные реквизиты:
- сумма ограничения (максимальный предел);
- дата введения установленного лимита в действие;
- алгоритм расчета (обоснования) суммы введенного лимита.
Как часто можно менять размер на предприятии?
Организация по собственному усмотрению устанавливает или пересматривает срок, на протяжении которого заданный лимит кассового остатка должен действовать.
В приказе об утверждении лимита кассы упоминается обычно лишь дата введения такого ограничения в действие.
 Так, максимальный предел кассы, установленный конкретным приказом руководства, может действовать на предприятии несколько лет, а может ежемесячно корректироваться, если в этом есть реальная необходимость.
Обязательно ли ежегодно устанавливать и пересматривать действующий норматив, в законодательстве не закреплено.
Целесообразно пересматривать (корректировать) данный лимит в следующих случаях:
- ощутимо изменилось количество поступающей наличной выручки;
- существенно увеличился или сократился объем расходования кассовой наличности.
Для кого действует отмена?
Установление максимального ограничения для суммы наличных денежных средств в кассе является обязанностью каждого хозяйствующего субъекта, совершающего наличные операции.
Исключениями из этого правила являются индивидуальные предприниматели и юридические лица, правомерно отнесенные к категории малых предприятий. Нужно ли малым предприятиям устанавливать лимит?
Если индивидуальные предприниматели или малые предприятия все же устанавливают себе такие лимиты, закрепляя это в соответствующих приказах, заданные ограничения необходимо строго соблюдать, а сверхнормативную сумма наличных средств ежедневно передавать в обслуживающие банки.
С кем нужно согласовать установленный норматив по денежным средствам?
Максимальный лимит кассы четко регламентируется распорядительным актом руководства компании или индивидуального предпринимателя, желающего ограничить сумму ежедневного остатка наличных денежных средств.
Издание руководителем соответствующего приказа является достаточной процедурой для введения данного лимита в действие.
Не требуется согласовывать данное ограничение с налоговой службой, обслуживающим коммерческим банком, иными внешними субъектами.
Следует лишь руководствоваться общеобязательным порядком расчета такого лимита.
Зачем нужно высчитывать кассовый лимит?
Кассовый лимит – это величина не придуманная, а обналиченные денежные средства компании, которые имеются в кассе предприятия постоянно. Его устанавливает ЦБ РФ, учитывая определенные условия. В ситуациях, когда по завершению трудового дня остается сумма, размер которой больше установленной нормы, то деньги необходимо перечислить из кассы в банковую организацию или на иные расчетные счета.
Например, для какой-либо фирмы установлено ограничение размером в 100 тыс. руб. Если в конце трудового дня оно превышено, то лишние средства передаются в банк, который занимается обслуживанием данного юрлица. Существуют некоторые ситуации, когда хранение налички свыше нормы допускается и не является противозаконным:
- если деньги предназначаются для выдачи з/п на протяжении 3 дней со дня их получения;
- в выходной или праздничный день.
Во всех иных ситуациях присутствие в кассе денег, превышающих нормы, чревато для руководителя админответственностью: штраф, который накладывается на юрлицо, составляет 50 тыс. руб., на руководителя – 5 тыс. руб.
Экономическая цель установления лимита кассы направлена на то, чтобы деньги предприятия не лежали «мертвым грузом», а работали, находясь на банковских счетах предприятия. ФНС осуществляет проверку исполнения кассовой дисциплины предприятий 1 раз в 2 года. К нарушениям относятся обнаруженные факты:
- Отсутствует выданный приказ об определении лимита. В этом случае любые наличные средства в кассе считаются превышением нормы.
- Наличие средств сверх установленной нормы.
- Наличие средств, не проведенных бухгалтерией по входящей документации.
- Превышение 3-дневного срока выдачи з/п сотрудникам.
Понятие лимита кассы
Непременно все предприятия, которые реализовывают кассовые операции, обязаны знать, по каким правилам совершаются данные процессы, а также обязан соблюдаться лимит кассы. Для этого надо первоначально рассчитать этот показатель.
Важно! Контролируется правильность совершения кассовых операций со стороны ФНС и банка, который выбран компанией для обслуживания. Лимит кассы представляет собой максимальную сумму, которая выражается в наличных деньгах и имеется в компании в конце дня
Она должна быть строго регламентированной, поэтому не допускается ее превышение
Лимит кассы представляет собой максимальную сумму, которая выражается в наличных деньгах и имеется в компании в конце дня. Она должна быть строго регламентированной, поэтому не допускается ее превышение.
Каждая компания и ИП самостоятельно определяет данный показатель, для чего надо пользоваться только специальной формулой. Если сверх лимита в кассе остается больше средств, то они должны быть перечислены на счет в банке.
Важно! Имеются некоторые случаи, которые являются исключением, поэтому допускается превышение лимита, а обычно это относится к дням, когда выплачивается зарплата или к выходным и праздникам. Как осуществляется расчет лимита остатка кассы – смотрите в этом видео:
Как осуществляется расчет лимита остатка кассы – смотрите в этом видео:
Для чего требуется расчет лимита кассы
Расчет необходим для того, чтобы определить, какая максимальная сумма может оставляться в кассе, причем для этого выпускается специальный приказ или иное распоряжение.
Отсутствие данного показателя выступает в качестве нарушения кассовой дисциплины, поэтому наказывается работниками ФНС в виде начисления значительного штрафа.
Заниматься данным расчетом должны компании, у которых имеется расчетный счет, используемый для работы. Из лимитных денег в кассе осуществляется выплата:
- зарплаты работникам фирмы;
- пособий сотрудникам;
- перечисление средств на нужды ИП, причем они не должны иметь отношения к бизнесу;
- оплату товаров или услуг, которые предоставляются сторонними компаниями, но при этом они не должны иметь отношение к каким-либо ценным бумагам;
- предоставление подотчетных средств работникам предприятия;
- возврат денег, если не были оказаны ранее запланированные услуги или работы, предварительно оплаченные наличными.
Если имеются деньги в наличной форме в кассе, превышающие установленный лимит, то они должны перечисляться в банк. Все действия с этими деньгами должны осуществляться работником, обладающим соответствующими полномочиями.
Как определяется лимит при учете наличного дохода
В наличный доход включаются все средства, которые были зачислены в кассу за товары, услуги или работы. Если расчет ведется для только что открытой компании, то учитывается предполагаемый объем поступающих наличных средств.
Для расчета используется формула:
Лимит = размер выручки / расчетный период* период инкассации в банк.
В качестве расчетного периода принимается любой промежуток времени, но он не может превышать 3 месяца, поэтому обычно представлен неделей или месяцем.
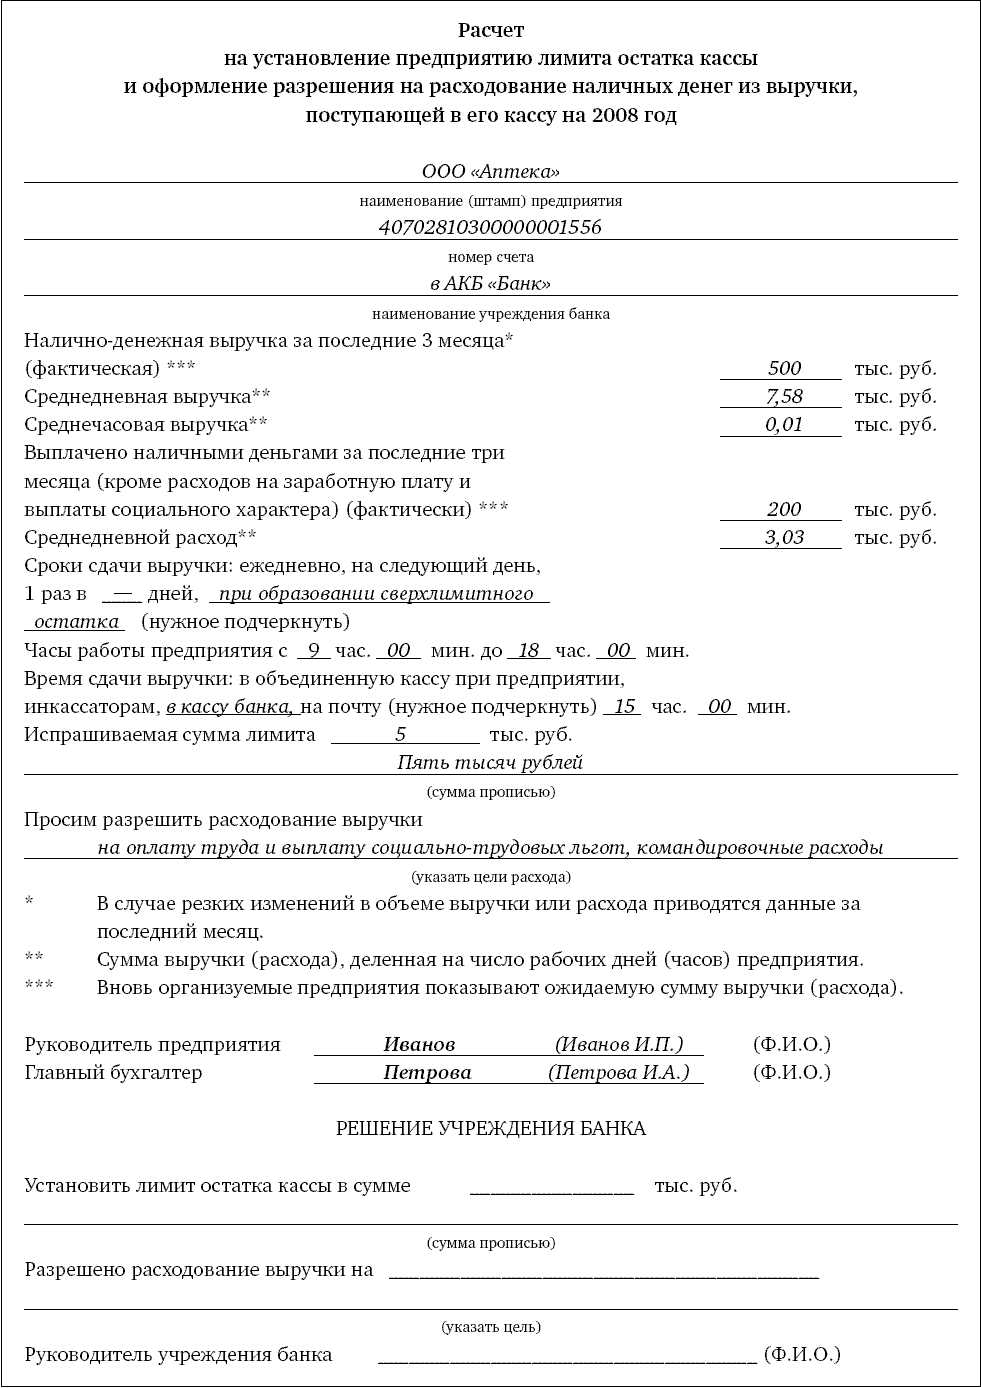 Образец приказа на установление предприятию лимита остатка кассы.
Расчетный период представлен промежутком между 10 и 15 октября. За это время выручка равна 340 тыс. руб. Каждые три дня производится инкассация в банк. В этом случае лимит кассы за это время равен: 340 000/5*3=204 тыс. руб.
Важно! Хотя компании и ИП могут самостоятельно устанавливать лимит кассы, при расчете они должны пользоваться определенными требованиями и правилами, а при этом обязательно формируется соответствующий приказ.
Что делать, если нет выручки в наличном виде
Некоторые компании принимают оплату только в безналичной форме, но все равно они должны рассчитывать лимит кассы. В этом случае расчет производится по другой формуле:
Лимит = размер выручки/ расчетный период * период между получением и снятием средств в банковском учреждении.
На что не допускается тратить наличные средства
Банк РФ указывает конкретные цели, на которые не допускается тратить наличные деньги, которые поступают в кассу. К ним относится:
- разные операции, совершаемые с ценными бумагами. Что представляют собой именные ценные бумаги и в каком порядке осуществляется их выпуск – читайте здесь;
- перечисление арендных платежей;
- предоставление или оплата займов;
- совершение выплат по выигрышам или лотереям.
Допускается на вышеуказанные цели тратить только наличные средства, которые были сняты со счета банка, но в этом случае имеется ограничение в 100 тыс. руб. на один договор.

