Патентная система налогообложения (псн) 2021
Содержание:
- На какие виды деятельности распространяется
- Когда приходится брать несколько патентов?
- Законы субъектов РФ по ПСН
- Когда ИП утрачивает право на один патент или несколько
- Условия применения патентной системы для ИП
- Ставка налога по патенту
- Сколько действует патент
- КАЛЬКУЛЯТОРЫ расчета стоимости патента для предпринимателя на сайте Налог Ру, ФНС России бесплатно
- Уменьшение стоимости патента на страхвзносы
- Что дает патент?
- Уменьшение стоимости патента на страховые взносы
- Как заполнить заявление на бумаге, если собираетесь регистрировать ИП и сразу переходить на патент
- Кому подходит патентная система налогообложения?
- Ввод особых патентов для плательщиков, перешедших с ЕНВД
- Как создать платёжку на уплату патента на сайте налоговой
- Как рассчитать стоимость патента
- Сколько стоит патент для ИП — примеры расчета
- Изменение видов деятельности
- Какие документы оформлять для налоговой?
На какие виды деятельности распространяется
В зависимости от территориальной принадлежности список доступной для получения патента деятельности может быть изменен, в том числе расширен.
Выбор региона осуществляется по тому месту, где происходила регистрация ИП. Если даже деятельность происходит на территории другого региона, то получать патент и облегченную форму налогообложения придется в своем территориальном органе.
Также требуется помнить, что местные власти обладают юридическими правами лишить патента или отказать в его получении индивидуальным предпринимателям. Часто это связано с наличием различных нарушений и ведением неправильной отчетности по своей деятельности ИП.а
Важным моментом является наличие правильного кода ОКВЭД, который указан как основной в деятельности. Именно кодировка регулирует все финансовые механизмы.
По этой причине на второстепенную деятельность без кода патент нельзя получить. Для перехода на ПСН потребуется в таком случае сначала изменить код, а затем подавать заявление.
Когда приходится брать несколько патентов?
Патент всегда относится к определённому виду деятельности и к определённой территории. Все доходы за этими рамками требуют отдельной уплаты налогов, иначе они будут «нелегальными».
1. Несколько видов деятельности. Понятная ситуация — когда предприниматель владеет несколькими бизнесами, которые никак друг с другом не связаны. Логично, что он берёт один патент на магазин, а второй — на парикмахерскую. Предпринимателям сложнее принять, что порой нужно брать несколько патентов даже для одной точки.
Салон красоты продавал средства для ухода за волосами. По жалобе покупателя к предпринимателю в гости пришёл налоговый инспектор. Он притворился обычным клиентом, купил товар — и одновременно проверил, выдаёт ли предприниматель чеки и занимается ли он торговлей. Инспектор говорит: за торговлю нужно платить налог. Предприниматель: но у меня есть патент. Инспектор: у вас патент на оказание услуг салона красоты, а розничная торговля — отдельный вид деятельности. Предприниматель: и что теперь делать? Инспектор: платить налог по УСН или брать отдельный патент.
2. Работа за пределами территории патента. Получение дохода в другом регионе — то же самое, что получение дохода от другого вида деятельности. Для подобных сделок применяют УСН или берут другой патент. Исключение — грузоперевозчики, они вправе заключить договор в определённом месте, и если это место — точка отправки или прибытия груза, ехать можно, куда угодно.
Есть нюанс: важен не только регион, но и территория. Например, когда вы выбираете в калькуляторе «Свердловская область», возникает два варианта: Екатеринбург — и остальные муниципальные образования. Если вы собираетесь работать и в Екатеринбурге, и в другом городе Свердловской области, нужно брать два патента. Исключения — опять же, грузоперевозки, плюс такси и развозная и разносная торговля.
Допустим, возникла печальная ситуация: налоговый инспектор обнаружил, что вы вышли за рамки патента и рассчитал, сколько доходов вы вольно или невольно не учли в налоге. Для будущего вы возьмёте второй патент, а что делать с этими прошлыми доходами? Придётся заплатить с них налог по вашей главной системе налогообложения. Если вы подавали заявление на УСН — это УСН, если нет — то это ОСНО. ОСНО дорогая и неудобная. Поэтому лучше на всякий случай всегда подавать заявление на УСН в качестве подстраховки, даже если вы собираетесь пользоваться только патентом.
Законы субъектов РФ по ПСН
Базовая доходность патента по регионам, таблица.
Субъекты РФ до 1 декабря принимают законы о применении патента — ПСН в своем регионе.
Пока только 12 регионов обновили свои законы.
| Регион | Регион |
|---|---|
| 02 Республика Башкортостан | |
| 03 Республика Бурятия | 04 Республика Алтай |
| 05 Республика Дагестан | 06 Республика Ингушетия |
| 07 Кабардино-Балкарская Республика | 08 Республика Калмыкия |
| 09 Карачаево-Черкесская Республика | 10 Республика Карелия |
| 11 Республика Коми | 12 Республика Марий Эл |
| 13 Республика Мордовия | 14 Республика Саха (Якутия) |
| 15 Республика Северная Осетия-Алания | 16 Республика Татарстан |
| 17 Республика Тыва | 18 Удмуртская Республика |
| 19 Республика Хакасия | 20 Чеченская Республика |
| 21 Чувашская Республика | 22 Алтайский край |
| 23 Краснодарский край | 24 Красноярский край |
| 25 Приморский край | 26 Ставропольский край |
| 27 Хабаровский край | 28 Амурская область |
| 29 Архангельская область и Ненецкий ао | 30 Астраханская область |
| 31 Белгородская область | 32 Брянская область |
| 33 Владимирская область | 34 Волгоградская область |
| 35 Вологодская область | 36 Воронежская область |
| 37 Ивановская область | 38 Иркутская область |
| 39 Калининградская область | 40 Калужская область |
| 41 Камчатский край | 42 Кемеровская область |
| 43 Кировская область | 44 Костромская область |
| 45 Курганская область | 46 Курская область |
| 47 Ленинградская область | 48 Липецкая область |
| 49 Магаданская область | 50 Московская область |
| 51 Мурманская область | 52 Нижегородская область |
| 53 Новгородская область | 54 Новосибирская область |
| 55 Омская область | 56 Оренбургская область |
| 57 Орловская область | 58 Пензенская область |
| 59 Пермский край | 60 Псковская область |
| 61 Ростовская область | 62 Рязанская область |
| 63 Самарская область | 64 Саратовская область |
| 65 Сахалинская область | 66 Свердловская область |
| 67 Смоленская область | 68 Тамбовская область |
| 69 Тверская область | 70 Томская область |
| 71 Тульская область | 72 Тюменская область |
| 73 Ульяновская область | 74 Челябинская область |
| 75 Забайкальский край | 76 Ярославская область |
| 77 город Москва | 78 Санкт-Петербург |
| 79 Еврейская автономная область | 86 Ханты-Мансийский автономный округ-Югра |
| 87 Чукотский АО | 89 Ямало-Ненецкий автономный округ |
| 91 Республика Крым | 92 город Севастополь |
Когда ИП утрачивает право на один патент или несколько
Право на патент сохраняется при соблюдении трех условий (п. 6 ст. 346.45 НК РФ):
- доходы по всем видам патентной деятельности не превышают 60 млн рублей; если вы работаете еще и на УСН, то считайте доходы по патенту и упрощенке вместе — они должны укладываться в лимит 60 млн рублей (письмо Минфина от 12.03.2018 № 03-11-12/15087);
- в течение налогового периода на вас работают не более 15 человек, считая сотрудников по договорам ГПХ; даже если вы совмещаете налоговые режимы, здесь считайте только работников, занятых в видах деятельности на патенте (письмо ФНС от 20.09.2018 № 03-11-12/67188);
- вы вовремя платите взносы по патентам.
Ведите учет экспорта и импорта в веб-сервисе Контур.Бухгалтерия. Простой учет, зарплата и отчетность в одном сервисе
Если ваши доходы или численность персонала превысили лимит, подайте в налоговую заявление об утрате права на патент (п. 8 ст. 346.45 НК РФ) и считайтесь плательщиком ОСНО с начала налогового периода по действующему патенту, который был выдан раньше других.
Если вы просрочили налоговый платеж по конкретному патенту, вы лишаетесь права применять его и сможете получить новый патент на этот вид деятельности / подразделение только в следующем календарном году. В течение 5 рабочих дней после окончания срока уплаты налога ФНС снимет вас с учета по ПСН и поставит вас на учет как плательщика ОСНО — с начала налогового периода, на который был выдан патент.
Даже если вы потеряли один патент из-за неуплаты, но вовремя платите налог по остальным, можете продолжать работать по ним дальше.
Есть еще один нюанс при «слете» с патента. На ПСН предприниматель платит взносы за сотрудников в ПФР по ставке 20 %, а взносы в ФФОМС и ФСС не платит вовсе. Когда вы теряете право на применение патента, взносы придется пересчитать и уплатить в фонды с начала соответствующего налогового периода — по одному патенту или по всем. Также придется сдать корректирующую отчетность по взносам.
Условия применения патентной системы для ИП
Существует ряд требований, при которых ПСН не может быть применима к индивидуальным предпринимателям:
численность работников ИП насчитывает более 15 человек;
годовой объем выручки составляет сумму более 60 млн руб. в год;
деятельность ИП осуществляется, используя договора простого товарищества или договора доверительного управления имуществом.
В случае если количество сотрудников стало больше 15, или годовой объем выручки составил более 60 млн. рублей, то налоговая лишит вас права применять ПСН. Также индивидуальные предприниматели лишаются права использования ПСН в случае нарушений оплаты патента.
Индивидуальные предприниматели, которые применяют патентную систему, могут не использовать кассовую машину, но обязаны выдавать подтверждающий документ получения денежных средств, такие как — товарный чек или квитанцию.
Ставка налога по патенту
Ставку налога по патенту устанавливают субъекты РФ.
Ставка 0%
По п. 3 ст. 346.50 Налогового кодекса, регионы могут предоставить налоговые каникулы на 2 года для ИП, которые зарегистрировались впервые, чтобы предоставлять бытовые услуги населению или работать в научной, социальной и производственной сфере.
Ставка 6%
Если в вашем регионе действует такой закон и вы зарегистрировали ИП впервые, то вам не нужно оплачивать патент в течение двух лет. В противном случае ставка по патенту составит 6%.
Ставка 4%
Оплата налога по патенту будет меньше в Республике Крым и Севастополе. Для этих субъектов в период с 2017 по 2021 годы действует ставка до 4%.
Сколько действует патент
Патент действует в рамках календарного года. ИП может взять один или несколько патентов на срок от 1 месяца до года. Получить патент можно в любое время года, с парой оговорок:
- если вы допустили неуплату по патенту и «слетели» с него, возобновить его сможете только с начала следующего календарного года;
- в декабре вы можете рассчитывать только на месячный патент, и то если оформляете его с 1 декабря.
Если вы ведете бизнес на патенте или совмещаете режимы — работайте в веб-сервисе Контур.Бухгалтерия. Здесь вы легко заполните все документы, а система сама рассчитает налоги и подготовит платежки для интернет-банка, напомнит о сроках уплаты и сформирует отчетность для отправки через интернет. Все новички работают в сервисе бесплатно две недели.
КАЛЬКУЛЯТОРЫ расчета стоимости патента для предпринимателя на сайте Налог Ру, ФНС России бесплатно
Рассчитать стоимость патента на 2021 г. проще всего на калькуляторе ФНС.
Другой вариант — найдите ваш вид деятельности о ПСН и умножьте указанный там годовой потенциальный доход на 6% — это и будет стоимость патента.
Если в 2020 г. вы платили ЕНВД по рознице или общепиту с залом от 50 до 150 кв. м., либо по автосервису, мойке или стоянке и в региональном законе такой деятельности нет, можно получить патент на 1 квартал 2021 г. Его стоимость – половина квартальной суммы ЕНВД без учёта коэффициента К2.
Потенциально возможный годовой доход
Предполагаемый доход на патентной системе налогообложения, или потенциально возможный годовой доход устанавливается региональным законодательством. По общему правилу его утверждают на один год. Однако если регион не издаст закон с доходом на очередной год, то будет действовать его прежний размер (п. 2 ст. 346.48 НК РФ, письмо Минфина России от 4 октября 2013 г. № 03-11-10/41274).
Лучше всего получать патент, который будет действовать с начала следующего года, не раньше декабря текущего года. Потому в этом случае можно быть уверенным в том, что сумма патента, которую рассчитает инспекция, останется неизменной.
Тут есть некоторая тонкость, которая заключается в том, что региональные законы об изменении потенциально возможного годового дохода издают, обычно, в октябре-ноябре текущего года. Если до декабря новый закон не издан, это значит, что региональные власти решили оставить прежний размер дохода на следующий год.
Например, предприниматель подал в инспекцию заявление на патент в октябре. Отказать в получении патента инспекция не вправе. Поэтому она выдаст ему документ, рассчитав налог исходя из действующего размера потенциального дохода текущего года. А в ноябре региональные власти издали закон, который увеличивает показатель дохода на будущий год. В этом случае инспекция пересчитает налог в сторону увеличения и выдаст предпринимателю новый патент.
Письмо Минфина России от 27 января 2014 г. № 03-11-09/2884.
Установленные регионами налоговая база и потенциально возможные годовые доходы должны находиться в рамках максимального предела. Базовый уровень максимального дохода составляет 1 000 000 руб. Этот предельный размер подлежит ежегодной индексации на коэффициент-дефлятор. Так, в 2015 году потенциально возможный годовой доход, установленный регионом, не должен превышать 1 147 000 руб.
В то же время по отдельным видам деятельности субъектам РФ дано право увеличивать верхний предел:
не более чем в три раза – по следующим видам деятельности:
- техобслуживание и ремонт автомототранспорта, машин и оборудования (подп. 9 п. 2 ст. 346.43 НК РФ);
- перевозка грузов автотранспортом, водным транспортом (подп. 10, 33 п. 2 ст. 346.43 НК РФ);
- перевозка пассажиров автотранспортом, водным транспортом (подп. 11, 32 п. 2 ст. 346.43 НК РФ);
- медицинская или фармацевтическая деятельность (подп. 38 п. 2 ст. 346.43 НК РФ);
- обрядовые услуги (подп. 42 п. 2 ст. 346.43 НК РФ);
- ритуальные услуги (подп. 43 п. 2 ст. 346.43 НК РФ);
не более чем в пять раз – по любому виду деятельности, если такая деятельность ведется на территории города с численностью населения более 1 млн человек;
не более чем в 10 раз – по таким видам деятельности, как сдача в аренду собственных помещений (дач, земельных участков), а также розничная торговля и услуги общепита (подп. 19, 45–47 п. 2 ст. 346.43 НК РФ).
Размер потенциально возможного годового дохода субъекты РФ могут устанавливать:
- по группе видов деятельности;
- отдельно по каждому виду деятельности, при условии что такая дифференциация предусмотрена ОКУН или ОКВЭД;
- в зависимости от средней численности наемных сотрудников;
- в зависимости от количества транспортных средств;
- в зависимости от грузоподъемности транспортных средств, количества посадочных мест в транспортном средстве;
- в зависимости от количества обособленных объектов (площадей) розничной торговли и общепита (по соответствующим видам деятельности);
- в зависимости от количества обособленных объектов (площадей), передаваемых в аренду (наем). Количество (площадь) таких объектов определите на основании договоров аренды (найма) ;
- в зависимости от места ведения деятельности (т. е. территории действия патента).
Уменьшение стоимости патента на страхвзносы
Чиновники разрешили уменьшать стоимость патента на величину страхвзносов, уплаченных ИП как за сотрудников, так и за себя. Кроме того, стоимость патента можно будет уменьшать и на уплаченные пособия по нетрудоспособности в части, оплачиваемой за счет работодателя.
Внимание! Правило будет действовать аналогично режиму ЕНВД. Если ИП без работников, он сможет уменьшить патент на всю сумму страховых взносов, а если с работниками — только на 50%.. ИП вправе оформить несколько патентов
В этом случае он сможет уменьшать все из них на страхвзносы и оплату больничных. Например, страхвзносы полностью перекрыли стоимость патента, и после этого осталась еще их часть. Тогда их остаток можно использовать для уменьшения стоимости другого патента. Но такое правило распространяется на период только в пределах календарного года, в котором уплачены страхвзносы. Их остаток нельзя переносить на другой календарный год.
ИП вправе оформить несколько патентов. В этом случае он сможет уменьшать все из них на страхвзносы и оплату больничных. Например, страхвзносы полностью перекрыли стоимость патента, и после этого осталась еще их часть. Тогда их остаток можно использовать для уменьшения стоимости другого патента. Но такое правило распространяется на период только в пределах календарного года, в котором уплачены страхвзносы. Их остаток нельзя переносить на другой календарный год.
Для уменьшения стоимости патента на страхвзносы ИП нужно подать в ИФНС соответствующее уведомление. Форма и формат документа пока не утверждены.
Возможна ситуация, когда патент оплачен раньше страховых взносов. В этом случае ИП вправе зачесть переплату по ПСН в счет следующего патента или вернуть ее.
Что дает патент?
- Главная особенность патентной системы – налогом в 6% облагается не фактический, а возможный доход предпринимателя.
- Потенциальный доход для ИП на патенте установлен в каждом регионе для любого вида деятельности. Доход может увеличиваться вместе с количеством сотрудников или объектов.
- Купить патент можно на любой срок от 1 месяца до 1 года, что особенно удобно для тех, кто занимается обработкой сезонной продукции или сезонной торговлей.
- Для впервые зарегистрированных ИП, работающих в производственной, социальной или научной сфере, на патентном налогообложении может быть установлена ставка 0%.
- Предприниматели на патенте вправе платить страховые взносы за своих работников по пониженным ставкам. Исключения – торговля, общественное питание и аренда недвижимости.
Купить патент можно на любой срок от 1 месяца до 1 года, что особенно удобно для тех, кто занимается обработкой сезонной продукции или сезонной торговлей.
Уменьшение стоимости патента на страховые взносы
С 2021 года предприниматели могут вычесть из суммы налога:
- страховые взносы за себя;
- взносы за сотрудников;
- уплаченные за работников пособия по временной нетрудоспособности (первые три дня больничного за счёт работодателя).
Принцип такой же, как на УСН и ЕНВД. ИП без работников вправе уменьшить налог на 100%, работодатели — до 50%
Важно, чтобы сотрудники были заняты в деятельности по патенту
Взносы снижают налог, если они оплачены в период действия патента. Если взносов заплатили больше, чем стоит патент, остаток можно использовать для уменьшения других патентов в течение календарного года.
Для уменьшения налога нужно подать уведомление
Уведомление об уменьшении стоимости патента на оплаченные страховые взносы состоит из титульника и двух листов.
На титульнике нужно указать ИНН, код инспекции, ФИО предпринимателя, номер телефона и поставить подпись.
На листе А содержатся данные о патенте: в строке 010 — номер патента, в строке 020 — дата выдачи, в строке 030 — полная стоимость патента. На один лист помещается информация о семи патентах. Если патентов больше, нужно заполнить ещё один лист А.
На листе Б в строке 001 указывают признак налогоплательщика: если у ИП есть сотрудники по трудовому договору или исполнители по ГПХ — 1; если ИП не работодатель — 2; в строке 110 — общую сумму налога по всем патентам (сумма строк 030 из листа А); в строке 120 — сумму оплаченных страховых взносов, которые уменьшают налог.
Сумма взносов в строке 120 для ИП без сотрудников не должна превышать общую сумму налога в строке 110. А для ИП-работдателей сумма взносов в строке 120 не может быть больше 50% от общей суммы налога в строке 110.
Отправить уведомление надо в инспекцию, где приобретали патент. Если у вас, например, два патента в разных регионах, подать следует два разных уведомления, в каждую налоговую.
Уведомление можно принести в налоговую лично, отправить почтой с описью вложения или передать через личный кабинет на nalog.ru (Все сервисы → Расчеты с бюджетом → Уведомление об уменьшении налога по ПСН на сумму страховых взносов).
Конкретные сроки подачи заявления не регламентированы. Но лучше сначала перечислить взносы, на которые хотите уменьшить стоимость патента, а дней через пять подавать само уведомление.
К сожалению, не все моменты чётко прописаны в законе, а официальных разъяснений, как заполнять уведомление, пока нет. Например, некоторые эксперты предлагают указывать на листе А в строке 030 не полную стоимость патента, а лишь ту часть, которую уменьшаете в данный момент. Поэтому, если вы в чём-то сомневаетесь, лучше позвоните в свою инспекцию и спросите, какой порядок предлагают они.
Когда Эльба научится уменьшать патент на взносы
Заполнить и отправить уведомление в сервисе можно будет ориентировочно во второй половине апреля. Сейчас форма находится в разработке. Вместе с ней появится и автоматическое уменьшение стоимости патента на страховые взносы. Поэтому пока предлагаем обходной вариант.
Если у вас патент с одним платежом (на месяц или на квартал) — возьмите платёжку на его оплату из задачи в Эльбе, загрузите её в банк, вручную уменьшите сумму на взносы, которые оплатили в период действия патента. Только перед этим нужно подать уведомление в налоговую.
Если у вас патент с двумя платежами (на 6 месяцев или более) и подошёл срок оплаты ⅓ от его стоимости — лучше заплатить эту сумму полностью, пока не уменьшая её на взносы. Тогда вторую платёжку Эльба автоматически уменьшит на взносы. Если в итоге получится переплата по патенту, вы сможете её вернуть на расчётный счёт или зачесть в счёт будущих патентов.
Как заполнить заявление на бумаге, если собираетесь регистрировать ИП и сразу переходить на патент
Чтобы перейти на патент с первого дня существования ИП, подайте заявление вместе с документами на регистрацию бизнеса.
Заявление заполняйте на компьютере или вручную печатными буквами. Буквы заглавные, цвет — чёрный, в одной ячейке — один символ.
Бумажное заявление на получение патента состоит из нескольких листов.
Первый лист — сведения об ИП
| Поле | Как заполнить? |
|---|---|
| ИНН | |
| Код налогового органа | |
| ОГРНИП | Указан в свидетельстве о регистрации ИП или в выписке из ЕГРИП. Не заполняйте, если переходите на патент с первого дня существования ИП. |
| Код субъекта РФ | Совпадает с первыми двумя цифрами кода налоговой |
| Адрес | Прописка по паспорту |
| Срок патента | От 1 до 12 месяцев, но в рамках одного года |
| Начало действия патента |
Не нужно заполнять, если подаёте заявление одновременно с регистрацией ИП. В остальных случаях — не раньше, чем через 10 рабочих дней после подачи заявления. Можете указать любую дату, но лучше — первый день месяца. |
| Приложение копии документа | Если прикладываете к заявлению документы, укажите количество листов. Приложением может быть доверенность представителя, договор аренды помещения (его может попросить налоговая, если вы занимаетесь розничной торговлей или общепитом. |
| Достоверность и полноту сведений подтверждаю |
Если ставите «1», повторно указывать ФИО ИП не нужно. Если ставите «2», укажите ФИО представителя и в поле «Наименование документа…» укажите доверенность. Не подписывайте заявление заранее, сделайте это в налоговой. |
Второй лист — сведения о виде деятельности
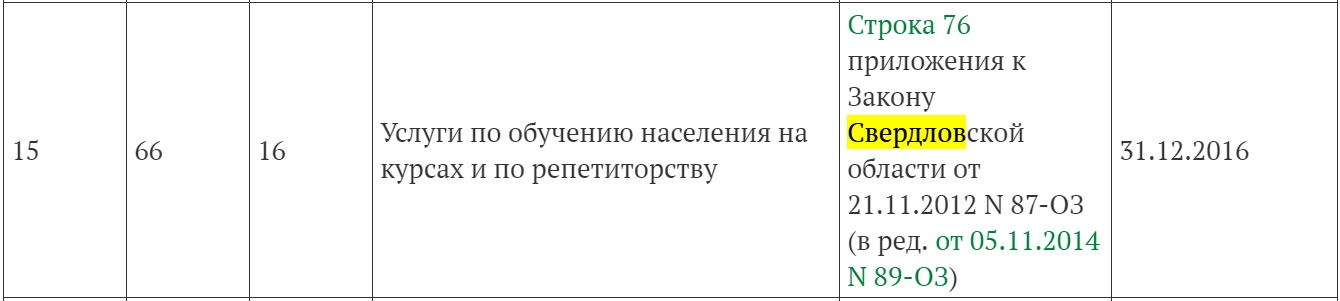
Например, если вы репетитор из Екатеринбурга:
- вид предпринимательской деятельности: услуги по обучению населения на курсах и по репетиторству;
- код — 156616.
В зависимости от наличия наёмных работников укажите «1» или «2». Если поставили «1», посчитайте среднюю численность работников. Для этого сложите среднесписочную численность работников, среднюю численность внешних совместителей и среднюю численность работников по гражданско-правовым договорам.
Налоговая ставка — в большинстве случаев 6%. Тогда ссылка на норму закона не нужна.
Если вы попадаете под налоговые каникулы, то указываете ставку 0% и ссылаетесь на пункт и статью регионального закона, который ввёл каникулы для вашего бизнеса.
В Крыму и Севастополе ставка — 4%. Когда выберете регион, Эльба определит её автоматически.
Третий лист — параметры бизнеса
Из следующих трёх листов заявления вам нужно выбрать только один. Это зависит от вида деятельности на патенте.
Перевозка пассажиров или грузов автомобильным или водным транспортом — лист «Сведения о транспортных средствах»
При заполнении обратите внимание на подсказки внизу страницы
Сдача жилья в аренду, розничная торговля или общепит — лист «Сведения по каждому объекту, используемому для осуществления предпринимательской деятельности»
При заполнении обратите внимание на подсказки внизу страницы.
Что дальше
- Пронумеруйте и распечатайте только заполненные листы заявления.
- Скрепите листы заявления скрепкой. Сшивать и заверять у нотариуса его не нужно. До посещения налоговой заявление не подписывайте.
- Отнесите заявление в налоговую по месту прописки, если ведёте бизнес в своём регионе, или в любую налоговую другого региона.
- Подпишите заявление при инспекторе, который его принимает.
- После подачи заявления подождите 5 рабочих дней и сходите в налоговую, где вам выдадут патент или отказ в его получении.
- Сразу возьмите в налоговой реквизиты для оплаты стоимости патента.
- Зарегистрируйтесь в Эльбе, чтобы вести бизнес без бухгалтера и выставлять документы для клиентов за несколько кликов.
Если хотите узнать больше о патенте, читайте нашу статью «Патентная система налогообложения: сколько платить и как перейти».
Статья актуальна на 05.02.2021
Кому подходит патентная система налогообложения?
Для перехода на патент есть ограничения — в течение года у вас не должно быть больше 15 работников, и годовой доход не может превышать 60 миллионов рублей.
Розничной торговле важно учесть: на патенте запрещено продавать некоторые товары. Среди маркированных товаров это обувь, лекарства и натуральный мех, среди подакцизных — автомобили, мотоциклы, бензин и дизель и моторные масла
Если вам запрещено продавать часть товаров, вы можете учитывать доходы именно от их продажи на УСН, а все остальные — на патенте. То есть, вам нужно будет совмещать УСН и патент.
Другие маркированные и подакцизные товары продавать можно. Например, нас часто спрашивают про алкоголь и сигареты на патенте — запрета продавать их нет. Убедиться в этом можно, если прочитать определение розничной торговли из той же самой статьи 346.43 Налогового кодекса.
Ввод особых патентов для плательщиков, перешедших с ЕНВД
Для вмененщиков, перешедших на ПСН, будут применяться особые патенты, действующие с 1 января по 31 марта 2021 г. Они будут выдаваться на 4 вида деятельности — розничная торговля, общепит, автостоянки и автосервисы. Оформить такие патенты вправе предприниматели, применяющие ЕНВД по этим видам деятельности в IV кв. 2020 г.
Патент в этом случае будет рассчитываться на основании потенциально возможного годового дохода. Он определяется как:
БД * 12 мес. * ФП * К1 * 15/6 * 0,5
где БД — базовая доходность;
ФП — физический показатель;
К1 — коэффициент-дефлятор для ЕНВД в 2020 г. (2,005);
15/6 — коэффициент пересчета налоговой ставки ЕНВД и ПСН;
0,5 — уменьшающий коэффициент.
Показатели базовой доходности установлены на законодательном уровне, например, по рознице — 1800 руб./кв.м., по общепиту — 1000 руб./кв.м., по автостоянкам — 50 руб./кв.м., по автосервисам — 12000 руб./раб.
Это временные правила расчета стоимости особых патентов для отдельных видов деятельности. Они будут действовать до момента, когда региональные органы власти примут в субъекте РФ законодательство, учитывающее изменения по ПСН. Это должно произойти не позднее 31 марта 2021 г.
Остались вопросы? Закажите консультацию наших специалистов!
Отражение результатов СОУТ в 1С
Правила блокировки счетов за несданную отчетность смягчили
Как создать платёжку на уплату патента на сайте налоговой
Тип налогоплательщика и вид платёжного документа
Налогоплательщик: Индивидуальный предприниматель или глава КФХ или физическое лицо, занимающееся частной практикой
Расчетный документ: Платежное поручение, если собираетесь платить с расчётного счёта
→ Далее
Вид платежа
Этот шаг самый сложный, потому что КБК на уплату патента несколько:
18210504010021000110 — патент, зачисляемый в бюджеты городских округов
18210504020021000110 — патент, зачисляемый в бюджеты муниципальных районов
18210504030021000110 — патент, зачисляемый в бюджеты городов федерального значения Москвы, Санкт-Петербурга и Севастополя
18210504040021000110 — патент, зачисляемый в бюджеты городского округа с внутригородским делением
18210504050021000110 — патент, зачисляемый в бюджеты внутригородских районов
Как только узнаете свой КБК, вставьте его в поле «КБК» и сразу нажмите «Далее» — остальные поля в этом блоке заполнятся автоматически.
Реквизиты получателя платежа
Здесь заполняете реквизиты налоговой, в которой стоите на учёте по патенту.
→ Далее
Реквизиты платёжного поручения
Статус лица: 09 — Индивидуальный предприниматель
Основание платежа: ТП — Платежи текущего года
Налоговый период: Годовые платежи — год, за который платите
Дата подписи декларации налогоплательщиком: не заполняете
Очерёдность платежа: 5
→ Далее
Реквизиты плательщика
Здесь просто заполняете свои реквизиты.
Статья актуальна на 05.02.2021
Как рассчитать стоимость патента
Прежде чем обращаться к автоматическим ресурсам для определения стоимости патента, попробуем разобраться в механизме расчета.
Стоимость патента зависит от следующих показателей:
| № п/п | Показатели расчета стоимости патента | Условное обозначение | Описание |
| 1 | Показатель потенциальной доходности | ПотенцДоход | Базой для расчета стоимости патента является доход, который предприниматель может потенциально получить от данного (патентного) вида деятельности в течение 12-ти месяцев. Потенциальная доходность устанавливается в соответствие с законодательными актами региона, отдельно по каждому виду деятельности. При определении потенциальной доходности местные власти учитывают прибыльность того или иного направления бизнеса в регионе |
| 2 | Ставка налога | Ставка | В общем порядке налоговая ставка, применяемая при расчете стоимости патента, составляет 6%. При этом за региональными властями закрепляется право снижение ставки до 0%. К примеру, в 2021 году патент для ИП на ПСН в Крыму рассчитывается по ставке 4%. |
| 3 | Период действия патента | КолМес | Потенциальная доходность вида деятельности устанавливается за год. Расчет стоимости патента производится пропорционально сроку его действия (от 1-го до 12-ти месяцев). |
Формула для расчета стоимости патента выглядит так:
Патентстоимость = (ПотенцДоход * Ставка) / 12 мес. * КолМес
Рассмотрим пример. ИП Щукин сдает в наем свою собственную квартиру в Санкт-Петербурге. Площадь квартиры – 58 м2.
По данному виду деятельности Щукин оформил патент на 9 месяцев – с 01.04.2021 по 31.12.2021.
Согласно закону Санкт-Петербурга «О ПСН», доходность данного вида деятельности зафиксирована на уровне 400.000 руб. в год.
Рассчитаем стоимость патента для Щукина:
400.000 руб. * 6% / 12 мес. * 9 мес. = 18.000 руб.
Сколько стоит патент для ИП — примеры расчета
Расчет стоимости годового патента для ИП на 2021 год производится с применением следующей формулы:
Где БД – это базовая доходность по данной деятельности в определенном регионе. Актуальные документы по базовой доходности выкладываются на официальных сайтах субъектов РФ. В расчет в зависимости от рода деятельности принимается количество наемных работников или количество торговых площадей.
Например, если предприниматель продает конфеты в Мурманске (розничная торговля) в одном торговом зале площадью не более 50 квадратных метров, то его БД будет равняться 600 000 рублей. Следуя формуле, мы можем высчитать, сколько стоит патент на год для ИП в Мурманской области:
600 000*6%=36 000 руб.
При продаже все тех же конфет в Москве (например, в округе Южное Бутово) и при той же площади, годовой патент обойдется уже в 84000 рублей при БД в 1400 000 рублей:
1 400 000*6% = 84 000 руб.
Если патент покупается на несколько месяцев в рамках года, а не строго с января по декабрь, то формула расчета стоимости патента для ИП будет такой:
Продолжая наш конфетный пример, выясняем, что в Мурманске на два месяца патент обойдется в 6000 рублей:
600 000/12*2*6%=6 000 руб.
А в Москве двухмесячная торговля сладостями потребует перечислить в бюджет 14000 рублей:
1 400 000/12*2*6%=14 000 руб.
Необязательно выяснять базовую доходность и заниматься подсчетами – это сделает за вас специальный калькулятор. Для расчета патента онлайн можно калькулятором в нашей статье.
Помимо общей суммы, которую вам придется заплатить за патент, калькулятор автоматически рассчитает, какими частями вам нужно будет внести их в бюджет.
Согласно налоговому кодексу, если патент покупается сроком до шести месяцев, то оплачивается сразу в полном объеме. Если срок – полгода и более, то стоимость патента разбивается на две части. Первую в размере одной трети от общей суммы нужно заплатить в первом квартале года, оставшиеся две трети – в любой момент до истечения срока действия патента.
В нашем примере при покупке патента на год в Москве конфетный предприниматель должен внести 28 000 рублей в первые девяносто дней (1/3 от суммы 84000) и 56 000 до конца действия патента (2/3 от 84000).
Изменение видов деятельности
Главное изменение в ПСН — список видов деятельности для патента, указанных в НК РФ, перестанет быть закрытым. Региональные власти смогут определять этот перечень самостоятельно. В гл. 26.5 НК РФ перечень видов деятельности все же останется, но он будет носить рекомендательный характер.
Однако нужно учесть, что по видам деятельности по патентной системе все-таки будут ограничения в применении. В новой редакции гл. 26.5 НК РФ указан обновленный перечень видов деятельности, в отношении которых применять ПСН нельзя. В частности, к ним относится деятельность по производству акцизной продукции, добыче и реализации полезных ископаемых, рознице через стационарные объекты площадью торгового зала больше 150 кв.м., оптовой торговле, операциям с ценными бумагами и др.
Внимание! Некоторые ограничения взяты из условий применения ЕНВД, например, по рознице. Напоминаем, что ЕНВД отменяется с 2021 г.
Важно, что чиновники не только не убрали список видов деятельности из НК РФ, но и серьезно его скорректировали
И связано это именно с отменой ЕНВД. К примеру, изменения коснулись видов деятельности, относящихся к бытовым услугам. К ним добавили оговорку «по индивидуальным заказам населения«, что автоматически исключило из списка массовое производство.
Важно, что чиновники не только не убрали список видов деятельности из НК РФ, но и серьезно его скорректировали. И связано это именно с отменой ЕНВД
К примеру, изменения коснулись видов деятельности, относящихся к бытовым услугам. К ним добавили оговорку «по индивидуальным заказам населения», что автоматически исключило из списка массовое производство.
Список видов деятельности по ПСН оставили не только для ориентира региональных властей. Он также нужен и для применения Федерального закона «О контрольно-кассовой технике» от 22.05.2003 г. № 54-ФЗ. В данном законе в п. 2.1 ст. 2 указано, что ККТ не используют ИП, применяющие ПСН. Отдельным пунктом содержался перечень видов деятельности, по которым нет льготы по неприменению ККТ. Этот список также был скорректирован, и в нем теперь указаны те виды деятельности, по котором льготы по неприменению ККТ есть.
Какие документы оформлять для налоговой?
На патенте нет налоговой декларации, но нужно вести книгу учёта доходов. В неё вы записываете все доходы, которые получили от бизнеса на патенте. Если у вас несколько патентов, то можно вести одну общую КУД.
Вы можете вести книгу на бумаге или в электронном виде и распечатывать по итогам года. Сдавать КУД в налоговую не нужно. Прошейте её, заверьте подписью и печатью и храните 4 года. Её может попросить налоговая при проверке.
Чтобы выбрать наиболее выгодную систему налогообложения, прочитайте нашу статью Выгодная ли у вас система налогообложения и как её сменить
Статья актуальна на 15.02.2021

