Капитал и резервы в балансе — это… заполнение пассива
Содержание:
- Формирование резервного капитала
- Соотношения между активом баланса, капиталом и обязательствами фирмы
- Как определить коэффициент доходности бизнеса
- Нюансы использования накопленных средств по законодательству Украины
- Пассив упрощенного баланса
- Понятия «резервный капитал» и «резервный фонд»
- Облигации сообщества при формировании уставного капитала и правила погашения
- Особенности бухгалтерского учёта с уставным резервным капиталом: проводки
- Использование резервного капитала
- Особенности бухгалтерского учета
- Выкуп ценных бумаг
- Учет капиталов и резервов
- Счет 82 в отчете о движении капитала
- Особенности бухгалтерского учёта с уставным резервным капиталом: проводки
Формирование резервного капитала
Грамотно управляемое предприятие, как рачительный хозяин, выстраивает работу так, чтобы в проблемные моменты «смягчить удар», погасив его отложенными на «черный день» средствами. Именно такая роль отводится законодателем резервному фонду. Правилами ведения бухучета в РФ установлены ограничения в его расходовании. Поговорим об этом источнике, его формировании и использовании.
Правовые основы формирования резерва в АО
Вопрос образования резервного фонда (РФ) по-разному трактуется законодателем для предприятий разных форм собственности. В частности, пунктом 1 ст.
35 закона «Об АО» № 208-ФЗ акционерным обществам предписано создание РФ в размере 5% от уставного капитала (УК) в обязательном порядке.
Образование фонда закрепляется в уставе фирмы, и его размер вправе установить акционеры, ориентируясь на минимальный уровень, предусмотренный в законе.
Резервный капитал акционерного общества формируется за счет ежегодных отчислений из чистой прибыли (ЧП). Законодателем установлен размер отчислений – не меньше 5% от ЧП до достижения размера фонда, зафиксированного в уставе АО.
Сфера расходования РК также предусмотрена законом «Об АО». Средства фонда предназначаются исключительно для:
- Компенсирования убытков фирмы;
- Погашения облигаций;
- Выкупа акций.
На другие цели РК не может использоваться.
Формирование резервного капитала в ООО
К ООО законодатель более лоялен и предлагает ему самостоятельно решить, создавать резерв или нет. Ст.
30 закона «Об ООО» № 14-ФЗ предусматривается возможность образования резервных или других фондов в величине и порядке, определяемых уставом компании.
НПА не оговорена целевая направленность РК, и если ООО формируют резерв, то расходовать его могут так же, как и АО – лишь на покрытие непредвиденных долгов, выкуп долей или гашение облигаций. Такие требования диктует п. 69 ПБУ № 34.
Итак, АО резервный капитал формируют в обязательном порядке, а ООО – на добровольных началах.
Учет резервного капитала
Бухучет фонда осуществляется на счете 82 «Резервный капитал». В балансе ему отведена отдельная строка № 1360 в третьем разделе. По кредиту счета фиксируется образование/пополнение РК, а по дебету – его расходование. Конечное кредитовое сальдо указывает сумму резерва на начало и окончание периода.
Формирование резервного капитала отражается записью Д/т 84 К/т 82
Расходование средств фонда записывается проводками:
| Операции | Д/т | К/т |
| Выделены средства РФ на покрытие допущенного убытка | 82 | 84 |
| Направлены суммы из резерва на погашение облигаций | 82 | 66,67 |
Аналитический учет резервного капитала (сч. 82) компании организуют так, чтобы обеспечить оперативное получение сведений по расходованию средств. Рассмотрим на примере, как создается и учитывается резервный фонд в компании.
Пример 1
Размер РК фирмы, установленный учредителями, составляет 5% от УК. Ежегодные отчисления в фонд – 5% от ЧП. На дату совещания Совета директоров (20.03.2021) УК составил 30 млн руб., резервный – 1320 тыс. руб.; чистая прибыль компании за 2021 год – 8560 тыс. руб.
По утвержденному уставу РК составляет 5% от 30 млн руб., т. е. должен достигнуть 1500 тыс. руб. За счет ЧП компания может пополнить резерв на сумму 428 тыс. руб., но поскольку фирмой накоплен РК в сумме 1320 тыс. руб., то сумма пополнения составит 180 тыс. руб. (1500 – 1320). Совет директоров принял и утвердил такое решение.
Бухгалтер сделал запись:
сформирован резервный капитал проводка – Д/т 84 К/т 82 на сумму 180 тыс. руб.
Расходование резервного капитала
Использование РК – прерогатива Совета директоров АО. При утверждении годовой отчетности может быть вынесено решение о компенсации убытка за счет РК.
В бухучете направление средств на покрытие убытков рассматривается как событие после отчетной даты (ПБУ 7/98).
Учитывая этот факт, компания может погасить убыток лишь в следующем году, опираясь на принятое и зафиксированное в пояснениях к финансовой отчетности, решение Совета директоров. На практике, расходование РК происходит так:
Пример 2
По отчетности за 2021 год предприятием допущен непокрытый убыток в сумме 325 тыс. руб. Размер РК составил 890 тыс. руб.
Советом директоров принято решение о компенсировании убытка за счет средств РК, зафиксированное в пояснениях к годовой бухгалтерской отчетности. Бухгалтерией никаких проводок в отчет за 2021 год не вносилось.
Бухгалтерская запись, подтверждающая компенсирование убытка 2021 года из средств РК сделана после утверждения годовой отчетности:
15 марта 2021 года составлена проводка Д/т 82 К/т 84 на сумму 325 000 руб.
Соотношения между активом баланса, капиталом и обязательствами фирмы
Под активами фирмы понимают часть баланса, которая отражает состав и стоимость имущества компании на указанную дату. Можно сказать, что это ресурсы, контролируемые фирмой по итогам событий прошлых периодов, от которых компания ожидает экономические выгоды в будущем. Актив может привести к получению возможных экономических выгод в будущем при применении потенциала компании.
Под обязательствами фирмы понимают задолженность фирмы на конкретную дату, которая отражает сумму расходов фирмы, приводящих к оттоку капитала. Обязательства могут возникать на фоне заключенных договоров фирмы с контрагентами. Обязательства распределены по срокам на долгосрочные (стр.1400) и краткосрочные (стр.1500).
Актив баланса, капитал, резервы и обязательства фирмы имеют следующую взаимозависимость:
К = А – О,
где К – капитал фирмы, т. р.
А – активы, т. р.
О – обязательства фирмы, т. р.

Как определить коэффициент доходности бизнеса
Увеличение объемов реализации товарной продукции позволяет увеличить уровень рентабельности активов. Вместе с этим показателем увеличивается рентабельность собственного капитала. Этот означает, что привлекательность проекта для инвесторов зависит именно от величины продаж. Главной задачей расчетов является определение величины прибыли, полученной на каждый рубль, вложенный в развитие конкретной компании. Как правило, подобные расчеты проводятся на этапе выбора конкретного инвестиционного проекта. Большинство инвесторов вкладывают свои деньги в уставной фонд фирмы для того, чтобы получать определенную долю от прибыли. Для оценки эффективности решений, принятых управленческим звеном, используется индикатор ROE.
Использование формулы Дюпона
Формула Дюпона получила свое название благодаря компании, которая является первой фирмой, использующей многофакторный анализ уровня рентабельности собственного капитала. Компания «DuPont» является одним из настоящих гигантов в американской промышленности, созданной более ста лет назад. В середине двадцатых годов прошлого столетия, аналитики данной компании предложили проводить анализ рентабельности, подразумевающий разбитие рассматриваемого коэффициента на три составные части.
Подобный подход позволяет определить, какие именно факторы оказывают непосредственное влияние на результативность инвестиционного проекта. При проведении подобного анализа учитывается размер чистой прибыли, общая величина активов и объем собственного капитала. По мнению специалистов, разработавших данную формулу, коэффициент рентабельности собственного капитала включает в себя следующие показатели:
- Уровень рентабельности реализации продукции – операционная эффективность.
- Скорость оборачиваемости активов – эффективность применения имеющихся ресурсов.
- Финансовый рычаг – кредитное плечо.
Факторный анализ
Многие люди ошибочно считают, что формула Дюпона отличается от факторного анализа. Однако на самом деле эти формулы полностью одинаковы. Рентабельность собственного капитала определяется с использованием таких параметров, как общая величина активов, принадлежащих компании и величина чистой прибыли. Для того чтобы получить нужную информацию, человеку, проводящему анализ, необходимо выполнить следующие действия:
- Разделить объем чистой прибыли на размер выручки, полученной за конкретный период.
- Разделить объем выручки на количество активов.
- Разделить количество активов на величину собственного капитала.
- Перемножить полученные результаты между собой.
 Расчет показателя рентабельности собственного капитала имеет смысл только в том случае, если у организации имеется собственный капитал
Нюансы использования накопленных средств по законодательству Украины
Резервный капитал – это своеобразная страховка деятельности предприятия. Накопленные средства могут использоваться на цели, предусмотренные уставом и законодательством. В этом вопросе есть некоторые отличия по сравнению с Россией. Фонд создается для того, чтобы в балансе было необходимое количество активов, которые предприятия в случае надобности могли бы использовать для покрытия убытков. Будут это ценные бумаги, ОС или деньги на счетах в банке — вопрос второстепенный. Если средства не используются по их прямому назначению, то они могут направляться на приобретение ресурсов для осуществления хозяйственной деятельности. Это одно из отличий.
Законодательством не предусмотрено хранить накопленные средства на отдельном банковском счете. В балансе формирование фонда отображается по КТ 43, а движение средств — ДТ 43. Источниками финансирования могут быть дополнительный капитал (42) и нераспределенная прибыль (44). В корреспонденции по ДТ могут использоваться: паевой капитал (40), средства, получаемые от участников (67).
Пассив упрощенного баланса
Данный раздел отчета, состоящий из 6 строк, заполняется в следующем порядке:
Сюда заносятся все кредитовые остатки по счетам 80 (за минусом дебетового сальдо счета 81), 82, 83 и 84. Если на счете 84 отражен убыток (т. е. имеется дебетовое сальдо), то он учитывается аналогично данным, отраженным на счете 81. Если общий результат отрицателен, то он будет показан в круглых скобках.
«Долгосрочные заемные средства».
Цифра в этой строке должна отражать остаток задолженности компании по долгосрочным кредитам и займам (счет 67). При этом начисленные проценты, срок погашения которых на отчетную дату составляет менее 12 месяцев, исключаются.
«Другие долгосрочные обязательства».
Заполняется на сумму долгосрочных обязательств, числящихся в остатках по кредиту на счетах 60, 62, 68, 69, 70, 71, 73, 75 и 76.
«Краткосрочные заемные средства».
Данная строка включает сальдо по счету 66, а также остаток начисленных процентов, которые не были учтены при заполнении информации о долгосрочных кредитах и займах.
«Кредиторская задолженность».
Здесь показывается сумма кредитовых сальдо по счетам 60, 62, 68, 69, 70, 71, 73, 75 и 76 по всем краткосрочным обязательствам.
«Другие краткосрочные обязательства».
Строка, которая может отсутствовать или не заполняться, если вся необходимая информация об обязательствах нашла отражение в 5 предыдущих строках.
ОБРАТИТЕ ВНИМАНИЕ! После заполнения строк пассива и актива баланса необходимо сравнить полученные результаты. Сумма всех строк актива должна быть равна результату сложения строк пассива
О том, как проверяется баланс, составленный по общеустановленной форме, читайте в статье «Порядок составления бухгалтерского баланса (пример)».
Пошаговую инструкцию по заполнению каждой строки упрощенного баланса см. в путеводителе от КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный онлайн-доступ бесплатно.
Понятия «резервный капитал» и «резервный фонд»
Капитал — это доля в активах компании, остающаяся после вычета всех обязательств, она отражает интересы ее собственников. Резерв — это что-либо на случай надобности. Резервы в бухгалтерском учете имеют отношение к активам, капиталу или обязательствам. Резервы, регулирующие оценку капитала, получили название капитальных резервов или фондов. Фонд в наиболее широком виде трактуется как целевые средства его владельцев, что подчеркивает целевой характер фонда (пенсионный, инвестиционный, развития производства и т.д.) и его тесную связи с лицами, вложившими средства (владельцами, собственниками, инвесторами и т.п.).
Резервный капитал — часть накопленной прибыли организации, зарезервированной на определенные цели. Эти средства идут на покрытие возможных убытков, непредвиденных расходов и обязательств. Его величина зависит в основном от полученного организацией финансового результата, а также от решения учредителей о его распределении и может изменяться из года в год. Поэтому резервный капитал является переменной частью собственного капитала хозяйствующего субъекта (п. 66 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации).
Нераспределенная прибыль откладывается в резерв для большей финансовой устойчивости. Образование резервного капитала препятствует распределению ликвидных средств между учредителями и, соответственно, оттоку их из организации. В то же время резервный капитал не является эквивалентом счетов ликвидных средств, ему нельзя противопоставить какой-либо определенный актив. Резервный капитал по своей природе является страховым, он гарантирует благосостояние участников (акционеров) и обеспечивает страховой барьер для кредиторов в случае, если на эти цели не хватает прибыли. Наличие такого финансового источника придает последним уверенность в погашении организацией своих обязательств.
В текущей хозяйственной деятельности за счет резервного капитала не могут быть списаны никакие расходы. Он может быть израсходован только при наступлении страхового случая, например, в случае получения убытка по результатам деятельности за отчетный год (балансового убытка).
В различных законодательных актах используются разные термины — «резервный капитал» (п. 20 ПБУ 4/99 «Бухгалтерская отчетность организации») и «резервный фонд» (Федеральные законы от 26.12.1995 N 208-ФЗ «Об акционерных обществах» и от 08.02.1998 N 14-ФЗ «Об обществах с ограниченной ответственностью»), а в Инструкции по применению Плана счетов финансово-хозяйственной деятельности организаций — оба термина одновременно. В широком смысле резервный капитал и резервный фонд правомерно рассматривать в качестве синонимов, говорят, что эти понятия идентичны. В то же время употребление в нормативных документах разных терминов в отношении одной категории нельзя признать положительным фактом.
Образование резервного капитала может носить обязательный (по законодательству Российской Федерации) и добровольный (в соответствии с порядком, установленным учредительными документами) характер. Соответственно, его величина и порядок его образования определяются законодательством РФ или уставными документами организации.
Облигации сообщества при формировании уставного капитала и правила погашения
Облигации относятся к группе ценных бумаг, согласно тексту 143 статьи Гражданского Кодекса РФ.
Здесь необходимо сделать дополнение. Из резервного капитала облигации выплачиваются только в том случае, когда другие источники выплат отсутствуют. В состав прочих расходов обычно относят сумму, представляющую разницу между стоимостью выкупа и ценой по номиналу, в большую сторону.
Такая ситуация может возникнуть, лишь если другие прочие расходы формироваться прекращают. Это требует полного отсутствия любых действий, связанных с ведением деятельности предпринимателей.
Рекомендации по оформлению проводки будут выглядеть следующим образом:
- Суммы, которыми гасят облигации и операции по ним, отображаются в Дебете 82 и Кредите 66, либо 67. Но такой вариант не все признают корректным. С размещением облигаций связано формирование кредитового сальдо по счетам учёта займов с кредитами. Из-за оформления, описанного выше, задолженность может увеличиться.
- Обратная проводка также становится невозможной. Например, Дебет 66 (67) и Кредит 82. Погашение задолженности из-за заёмных средств не может стать причиной, по которой увеличивают резервный капитал.
Особенности бухгалтерского учёта с уставным резервным капиталом: проводки
 Счёт 82.
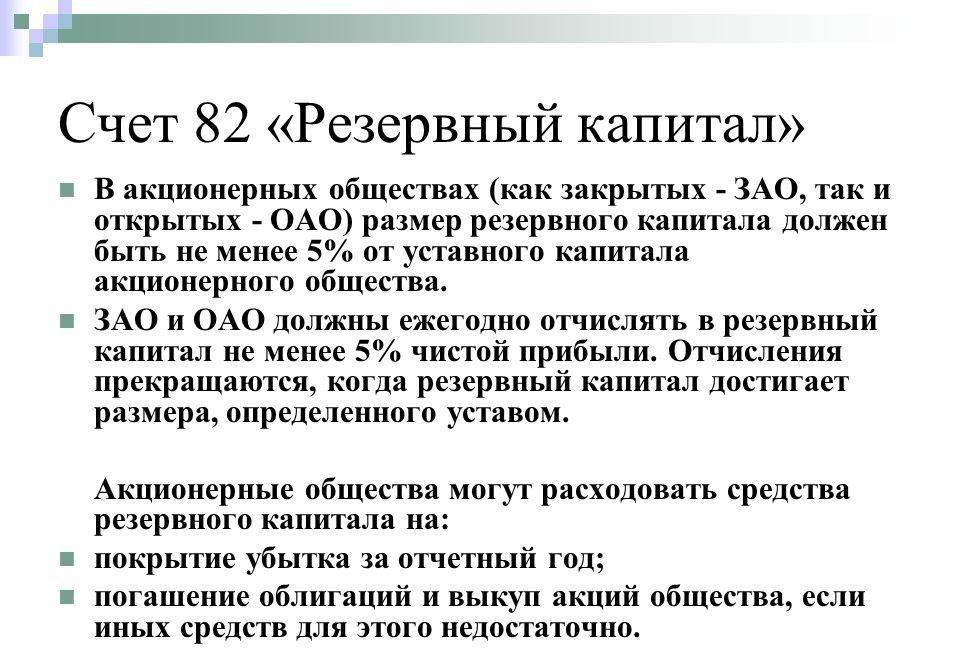
Статья 35 в Законе об АО указывает направления в виде перечня, куда разрешается направлять средства, состоящие в капитале резерва. Например, запрещается использовать его для выплаты дивидендов.
При этом законодательство же упоминает о том, что сам резервный фонд часто составляется несколькими фондами, для формирования которых деньги отчисляются из того, что называется чистой прибылью.
О порядке формирования резервов по долгам читайте на этой странице.
200 тысяч – общая прибыль за отчётный период. 500 тысяч рублей находится в специальном фонде. Наконец, 350 тысячам рублей равны обязательства общества, связанные с обязанностями по выплате дивидендов тем, у кого акции с привилегиями.
1. Дебет 84. Кредит 75.
200 тысяч рублей – для обозначения чистой прибыли, которая и направляется на получение дивидендов держателями акций с привилегиями.
2. Дебет 82. Кредит 75.
150 тысяч рублей – сумма, из которой формируют специальный фонд, направляется также на выплату тем, кто приобрёл данный вид акций.
3. За счёт средств в специальном фонде можно выплатить все дивиденды, связанные с теми, у кого в наличии есть определённое количество акций привилегированной группы. В том же примере – списываем всю сумму в 350 тысяч, она списывается с дебета счёта 82. На другие цели, выплаты по обычным акциям направляем чистую прибыль, полученную за определённый период.
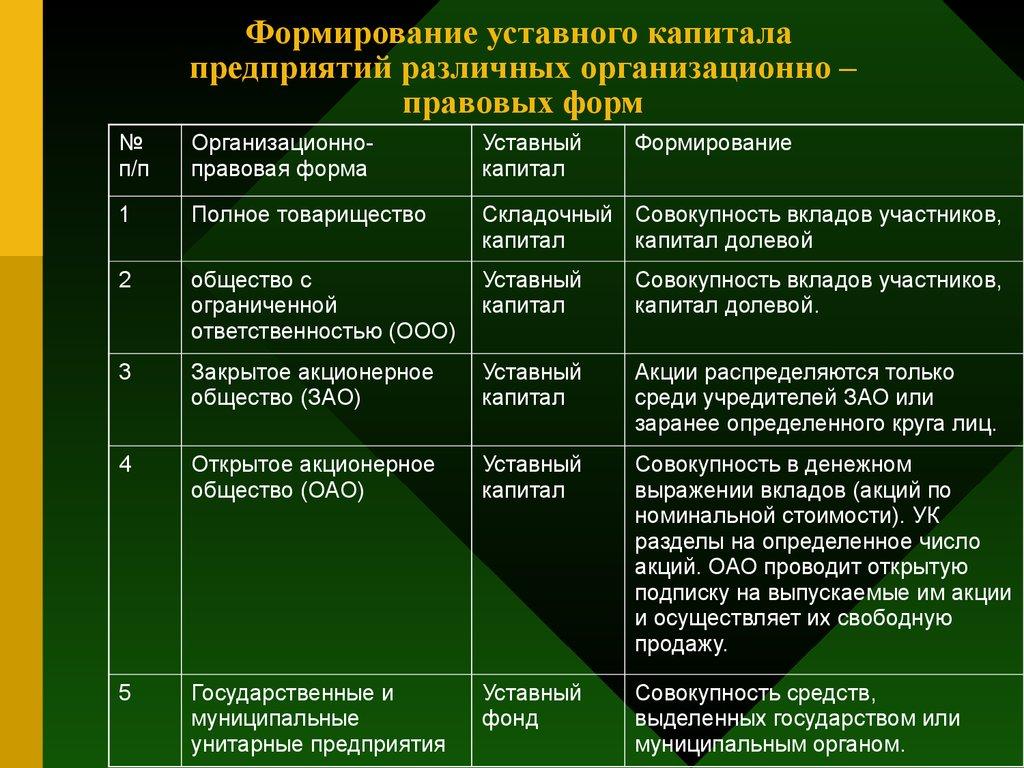 Формирование уставного капитала на предприятиях разного типа.
Использование резервного капитала
Существует перечень расходных операций, по которым может расходоваться резервный капитал:
- При отсутствии прибыли можно использовать резервный капитал для выплаты дохода по акциям компании и облигациям.
- В том случае, если отсутствуют основные средства на производство, резервный капитал идет на покрытие нужд, связанных с реализацией товаров и оказанием услуг.
- Резервный капитал может применяться для погашения долгов, кредитов и погашения задолженностей, а также при необходимости из этого фонда происходит пополнение уставного капитала и проводятся различные платежи, не предусмотренные бюджетом организации.
- В том случае, если прибыль предприятия достаточная, то резервный капитал может быть использован в виде банковского вклада на короткий срок.
Если организация хочет уменьшить уставной капитал, это можно сделать за счет выкупа у акционеров облигаций и акций с их последующим погашением, для чего также разрешено использовать средства из фонда резерва.
Особенности бухгалтерского учета
Действующим планом счетов регламентируется учет данного капитала на одноименном пассивном счете 82. На нем могут быть открыты субсчета, именуемые резервный фонд в наличии и использованный. В соответствии с особенностями ведения пассивных счетов по его кредиту учитывается увеличение, а по дебету – уменьшение суммы резерва.
Акционерные общества могут учитывать на данном счете следующие фонды:
- резервный;
- созданный для акционирования сотрудников;
- предназначенный для уплаты дивидендов по акциям привилегированного типа;
- иные, созданные на основании устава.
Другие организации учитывают на этом счете резервные фонды, а также иные, сформированные в соответствии с уставом.
Порядок бухгалтерского учета материально-производственных запасов подробно изложен в этой статье.
Какая бывает отчетность у некоммерческих организаций — читайте здесь.
Выкуп ценных бумаг
По ст. 101 ГК АО может уменьшить свой уставной капитал посредством приобретения части акций для сокращения их общего числа. Это допускается, если данная возможность предусматривается в учредительной документации. Порядок приобретения, а также ограничения на покупку размещенных ценных бумаг устанавливаются в ФЗ № 208, ст. 72, 73.
Изменения, касающиеся уменьшения уставного капитала, вносятся в учредительную документацию по п. 1, ст. 12 указанного закона на основании решения, принятого на общем собрании участников. Выкупленные у учредителей собственные ценные бумаги отражаются на Дб сч. 81. При этом указывается сумма фактических расходов, касающихся выкупа в корреспонденции с Кд счетов по учету финансовых средств.
Аннулирование ценных бумаг отражается на Кд сч. 81 и Дб сч. 80 после того, как компания выполнит все предусмотренные в таких случаях процедуры. Разница между фактическими расходами на выкуп и номинальной стоимостью бумаг, возникающая на сч. 81, переносится на сч. 91 «Прочие затраты и доходы». Проводки будут следующие:
- Дб сч. 81, Кд сч. 50 — выкуп собственных акций.
- Дб сч. 80, Кд сч. 81 — уменьшение уставного капитала посредством погашения выкупленных ценных бумаг.
- Дб сч. 91-2, Кд сч. 81 — отражение разницы между стоимостью выкупа и номинальной ценой аннулированных акций.
Учет капиталов и резервов

Определение 1
Капитал представляет собой сумму собственного и заемного капиталов предприятия
Собственный капитал складывается из величины уставного, резервного и добавочного капиталов. Также сюда относится и величина нераспределенной прибыли, полученной в результате хозяйствования предприятия.Заемный капитал – это кредиторская задолженность предприятия перед физическими и юридическими лицами.
Определение 2
Резервы представляют собой оценку и уточнение отдельных статей бухгалтерского учета предприятия, а также для покрытия расходов и платежей, предстоящих к оплате.
Учет капитала на предприятии
Уставный капитал является обособленным имуществом предприятия, на которое у него имеется право собственности. Учет уставного капитала ведется на счете 80, который так и называется «Уставный капитал».
Его формирование и увеличение осуществляется по кредиту счета, а уменьшение – по дебету 80 счета.
По каждому учредителю в части расчетов по вкладам в уставный капитал предприятия и причитающихся им доходов ведется отдельный учет.
Величина уставного капитала, отраженная по кредиту 80 счета, за минусом дебиторской задолженности по вкладам учредителей, отраженной по кредиту счета 75/1, образует величину оплаченного капитала.
Ничего непонятно?
Попробуй обратиться за помощью к преподавателям
Формирование резервного капитала носит добровольный характер, за исключением предприятий, форма собственности которых представлена акционерным обществом.
Учет резервного капитала ведется с помощью счета 82 «Резервный капитал». Формирование резервного капитала происходит по кредиту, использование – по дебету счета.
Резервный капитал создается в ходе отчислений от полученной чистой прибыли предприятия.
Замечание 1
При этом его величина должна быть не меньше, чем 5% величины уставного капитала (касается только акционерных обществ).
Использование резервного капитала происходит на расходы, возникшие непредвиденно, на выкуп собственных акций по инициативе акционеров.Добавочный капитал состоит из:
Добавочный капитал учитывается на счете 83 «Добавочный капитал». По кредиту отражается формирование и увеличение величины добавочного капитала, по дебету – уменьшение.
Нераспределенная прибыль представляет собой величину чистой прибыли, не распределенную организацией в текущем периоде. Этот результат характеризует конечный финансовый результат от хозяйственной деятельности предприятия.
Нераспределенная прибыль (непокрытый убыток) учитывается на счете 84, который называется «Нераспределенная прибыль (непокрытый убыток)». По кредиту отражается величина прибыли, полученной организацией, по дебету – суммы убытка или использования прибыли.
Учет резервов
Резерв под снижение стоимости материальных ценностей создается в том случае, если происходит снижение рыночной стоимости материальных ценностей ниже их покупной стоимости.
Начисление этого резерва под снижение стоимости МПЗ осуществляется по счету 91 «Прочие доходы и расходы». Сформированный резерв должен быть списан на увеличение финансовых результатов предприятия.
Формирование резерва и его увеличение осуществляется по кредиту 14 счета «Резервы под снижение стоимости материальных ценностей», его уменьшение – по дебету счета 14.
Резервы по сомнительным долгам создаются на основании результатов инвентаризации дебиторской задолженности предприятия. Размер указанного резерва определяется отдельно по каждому дебитору, с учетом их финансового положения.
При этом, под сомнительным долгом понимается дебиторская задолженность, непогашенная в срок и необеспеченная гарантиями.Порядок образования резерва сомнительного долг разрабатывается организациями самостоятельно, затем закрепляется в учетной политике.Учет резерва осуществляется на счете 63 «Резервы по сомнительным долгам».
Замечание 2
Величина вновь созданного резерва не может быть больше 10% от выручки, полученной в отчетном периоде.
Еще одним видом резервов, создаваемым на предприятии, являются резервы предстоящих расходов, которые создаются на оплату отпусков, выплату премий по итогам работы, на ремонт основных проиизводственных фондов предприятия и др.
Образование резервов предстоящих расходов происходит по кредиту 96 счета в корреспонденции с 20, 23, 25, 26, 29 и 44 счетами.Списание резерва осуществляется на расходы, для целей которых он был сформирован с дебета 96 счета в кредит 70, 69 и 23.
Счет 82 в отчете о движении капитала
Для резервного капитала в отчете выделен отдельный столбец в первом разделе. В столбце могут быть приведены показатели по следующим строкам таблицы отчета:
- По строке для отражения сведений за год, предшествующий тому, что предшествует отчетному: 3100 (остаток по счету 82 на конец года).
- По строкам для отражения сведений за год, предшествующий отчетному:
- 3210 (кредитовый оборот по счету 82);
- 3216 (сальдо по кредиту счета бухгалтерского учета резервного капитала присоединенной организации);
- 3220 (дебетовый оборот по счету 82);
- 3226 (сальдо по кредиту счета 82 юрлица, выделенного из состава хозяйственного общества).
Строка 3200 — это сумма показателей по строкам 3100 и 3210, из которой вычтен показатель по строке 3220.
Строка 3240 — строка 3210 минус строка 3220.
- По строкам для отражения сведений за отчетный год:
- 3310 (кредитовый оборот по счету 82);
- 3316 (сальдо по кредиту счета 82 присоединенной организации);
- 3320 (дебетовый оборот по счету 82);
- 3326 (сальдо по кредиту счета 82 фирмы, выделенной из состава организации).
Строка 3300 — это сумма показателей по строкам 3200 и 3310, из которой вычтен показатель по строке 3220.
Строка 3340 — это строка 3310 минус строка 3320.
***
На счете резервного капитала 82 отражаются операции с любой утвержденной в учетной политике разновидностью резервов организации. За счет них могут погашаться убытки и обязательства организации. Показатели по счету 82 подлежат отражению различным образом в балансе и отчете о движении капитала хозяйствующего субъекта.
Особенности бухгалтерского учёта с уставным резервным капиталом: проводки
Учёт движения резервных средств отображается только на счёте 82. Если прибыль используется для отчислений – применяют тот же счёт, только его кредит. А по дебету этого счёта в корреспонденции с номером 84 отображают использование средств, входящих в состав резервного капитала.
Есть и другие правила, учёт которых обязателен:
- На счёте №99 «Прибыли и убытки» обычно отражают, какого результата удалось добиться организации, ведущей хозяйственную деятельность. Учёту подлежит не только ведение предпринимательства по обычной схеме, но и другие группы по расходам и доходам.
- Для определения чистых сумм по убытку и прибыли за периоды отчётности, применяют сальдо по счёту №99 «Прибыли и убытки».
- Этот же счёт под номером 99 закрывается, когда отчётный год заканчивается.
При последующем получении дохода всё уже оформляется после даты отчётности. В бухгалтерском учёте не надо вести записи по периоду отчётности, когда прибыль организацией только распределяется. Об основных правилах составления бухгалтерских проводок можно узнать из этой статьи.

Счёт 82.
Как использовать счёт уставного резервного капитала, если надо покрыть убытки?
Применение резервного капитала с данной целью возможно только в случае убытков, подтверждённых официально. На покрытие расходов направляется лишь его часть, которая равна убыткам.
Приведём в качестве примера несколько ситуаций:
Проведена реформация на предприятия, после которой оказалось, что на счёте 84 есть дебетовое сальдо, составляющее 100 тысяч рублей. 350 тысячам рублей был равен размер резервного капитала, сформированного к отчётной дате.
На покрытие убытка надо направить только 100 тысяч рублей.
Дебет – 82, а кредит – 84.
Далее происходит вот что:
- Сальдо по счёту 84 становится нулевым, когда проводка в бухгалтерии оформлена полностью.
- 250 тысяч рублей составляет размер резервного капитала. Его можно использовать для выплаты дивидендов тем, у кого акции привилегированного типа.
- Средствами из данных групп недопустимо выплачивать суммы тем, кто приобрёл обычные акции.
Правом, которое не возникает только из-за самого факта наличия на счёте 84 кредитного остатка, становятся выплаты по дивидендам. Отдельные статьи в правилах об АО говорят, что дивиденды не могут выплачиваться, либо объявляться в следующих случаях:
- В случае, когда принятие такого решения будет способствовать уменьшению капитала, его несоответствия резервным фондам, уставным показателям.
- При наличии чистых резервов, которых уже не хватает для решения вопросов.
- При размещении акций с привилегиями, когда стоимость по номиналу превышает показатели в уставе.