Что такое материально-производственные запасы в бухучёте
Содержание:
- Поступление материалов в программе 1С Бухгалтерия 8.3
- Настроим 1C под ваши нужды прямо сейчас!
- Списание товарно-материальных ценностей в программе 1С: Бухгалтерия 8.3
- Поступление
- Оборудование и программное обеспечение для складского учета
- Документальное подтверждение расходов
- Матценности в бухучёте
- Разделение количественного и партийного учета ТМЦ. Ордерный учет.
- Приход
- Как оцениваются ТМЦ при приходе
- Составляем ведомость выдачи материальных запасов — образец — все о налогах
Поступление материалов в программе 1С Бухгалтерия 8.3
Шаг 1. Создание поступления товарно-материальных ценностей в 1С 8.3
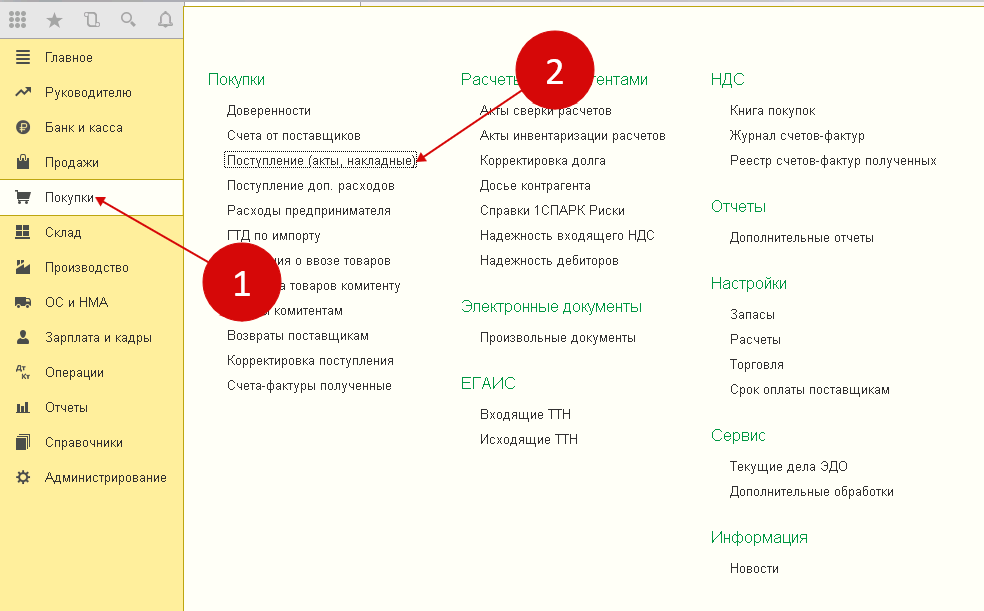
Зайдите в «Покупки» (1), нажмите ссылку «Поступление (акты, накладные)» (2). После чего откроется окно, в котором можно будет создать накладную на поступление ТМЦ.
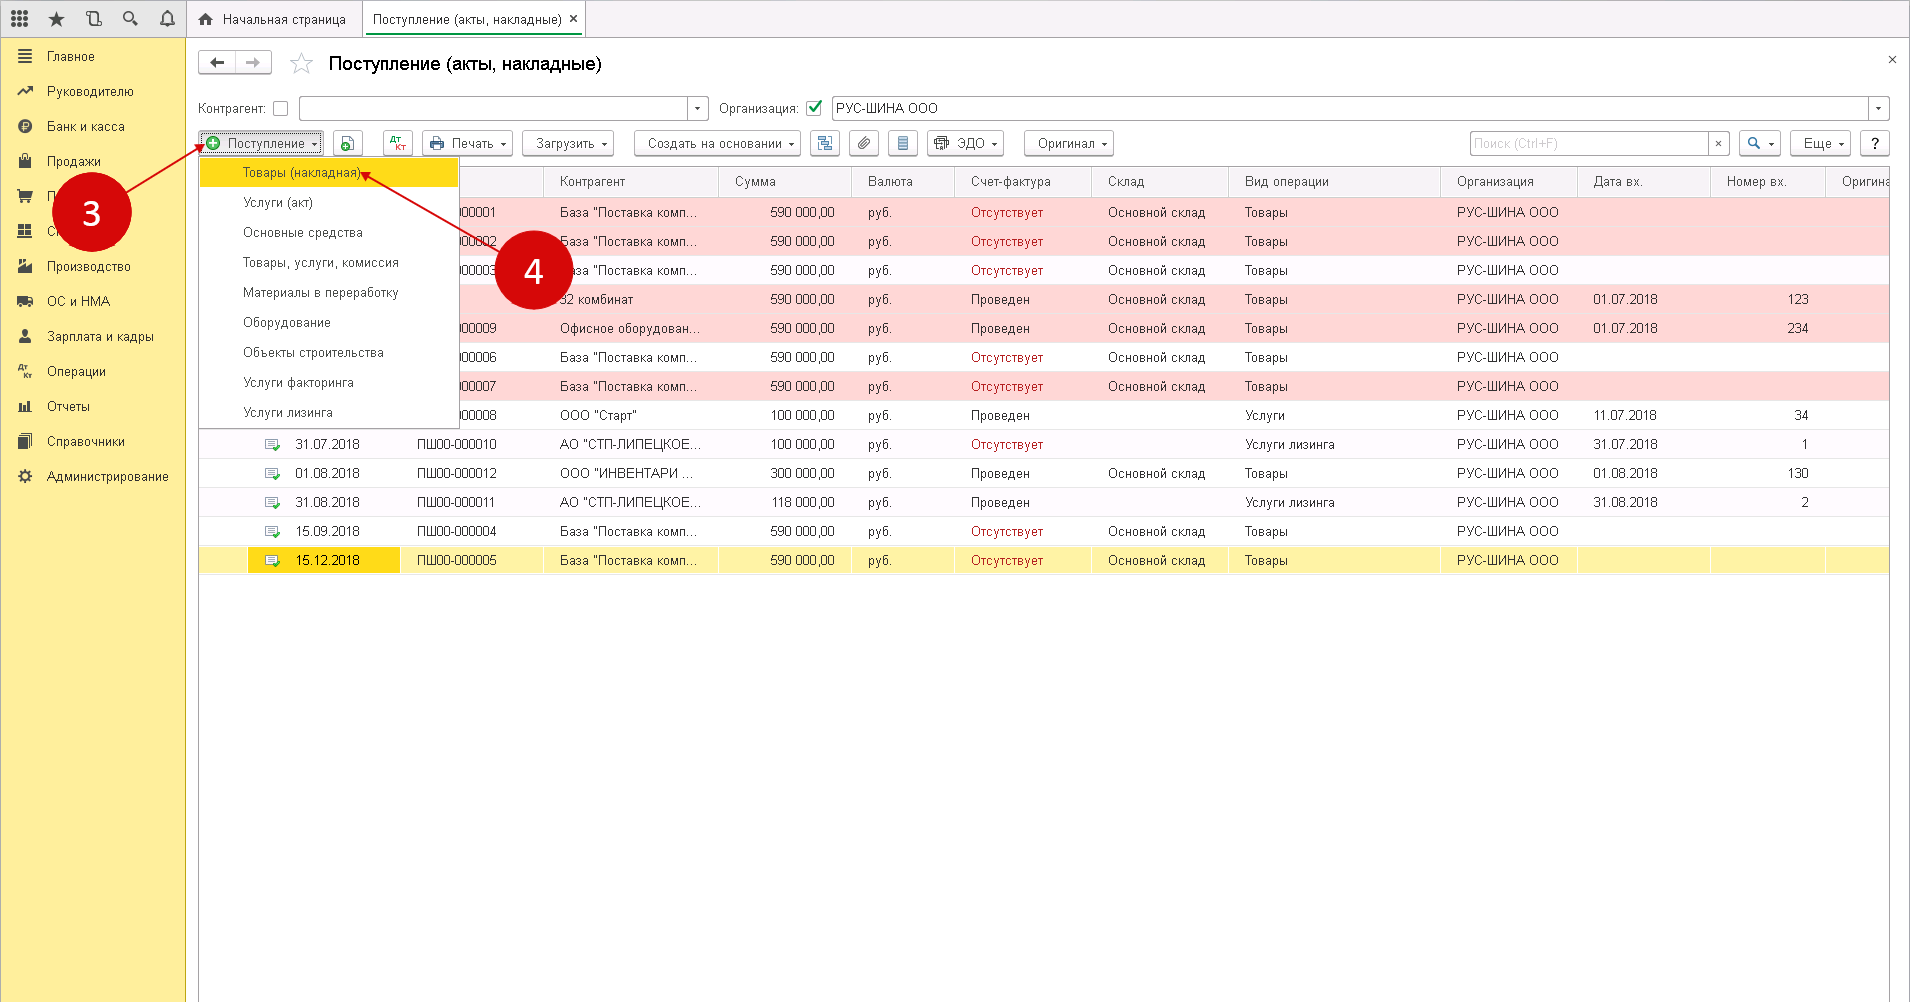
В появившемся окне выбираем «Поступление» (3) и нажимаем на строку «Товары (накладная)» (4). После этого откроется форма накладной, которую можно будет заполнить.
Шаг 2. Заполнение реквизитов накладной на поступление товаров в 1С 8.3
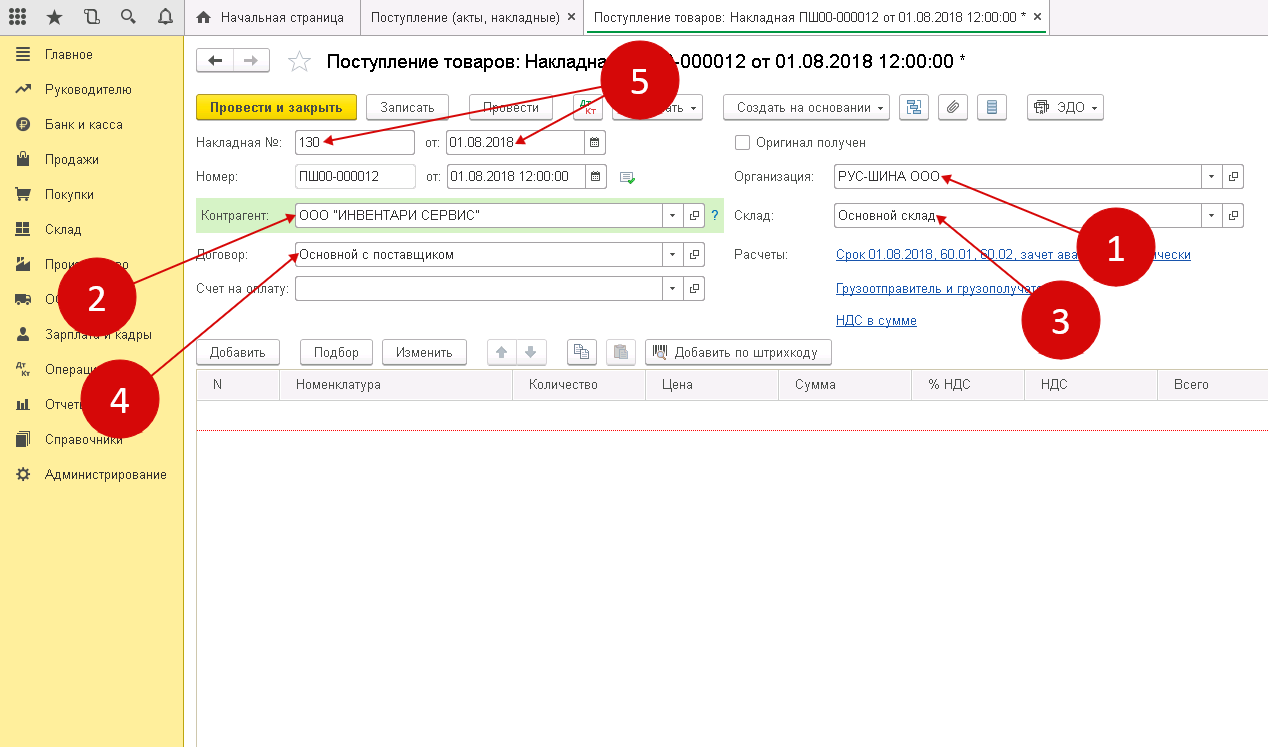
В специальной форме нужно указать следующие сведения:
- название вашей организации;
- наименование поставщика ТМЦ;
- склад поступления материалов (3);
- реквизиты договора с поставщиком товарно-материальных ценностей (4);
- дату и номер накладной продавца ТМЦ (5).
Шаг 3. Заполнение материальной части товарной накладной в программе 1С 8.3
Чтобы открыть номенклатурный справочник, нужно нажать «Добавить» (1), затем ссылку «Показать все» (2).
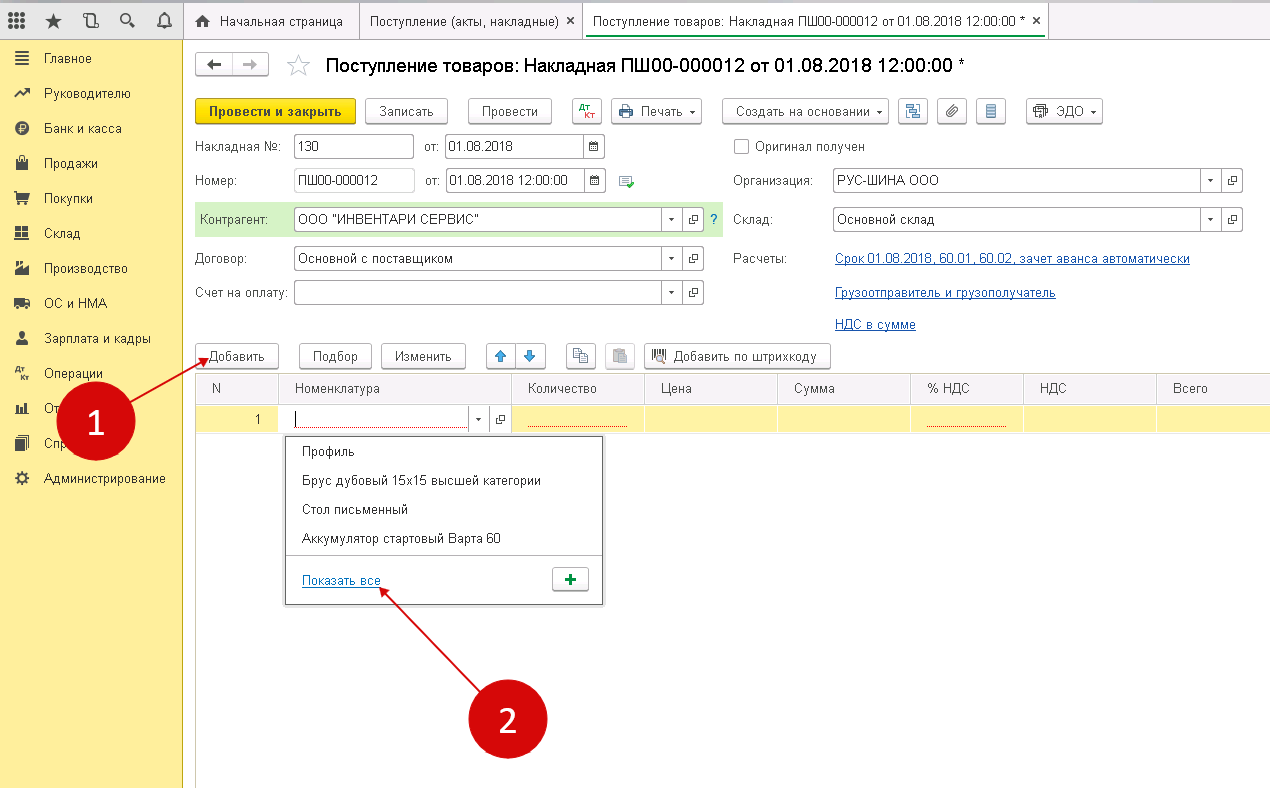
Из данных справочника можно выбрать именно те материалы (3), которые к вам поступили. В накладно нужно указать:
- количество ТМЦ (4). Общее количество поступивших материалов на склад;
- цену от продавца (данные можно взять в накладной УПД);
- ставку НДС от продавца (сведения взять из счета-фактуры УПД) (6)
Таким образом, товарная накладная на поступление ТМЦ в организацию заполнена. Чтобы завершить процедуру оприходования материалов нужно нажать сначала «Записать» (7), а затем «Провести» (8).
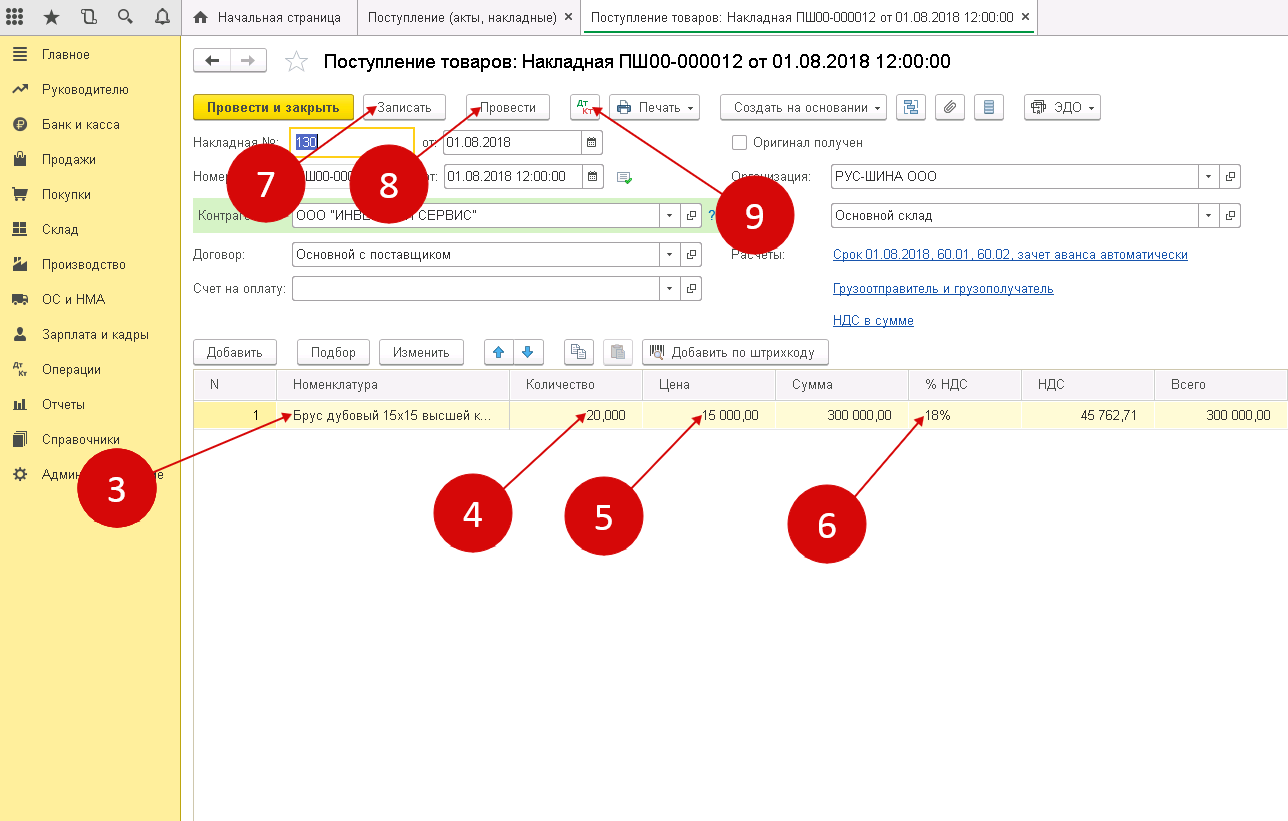
После проведенного оприходования по дебету счета 10 «Материалы» появилась запись о ТМЦ. Увидеть проводки по вновь созданной товарной накладной можно увидеть, нажав «ДтКт» (9).
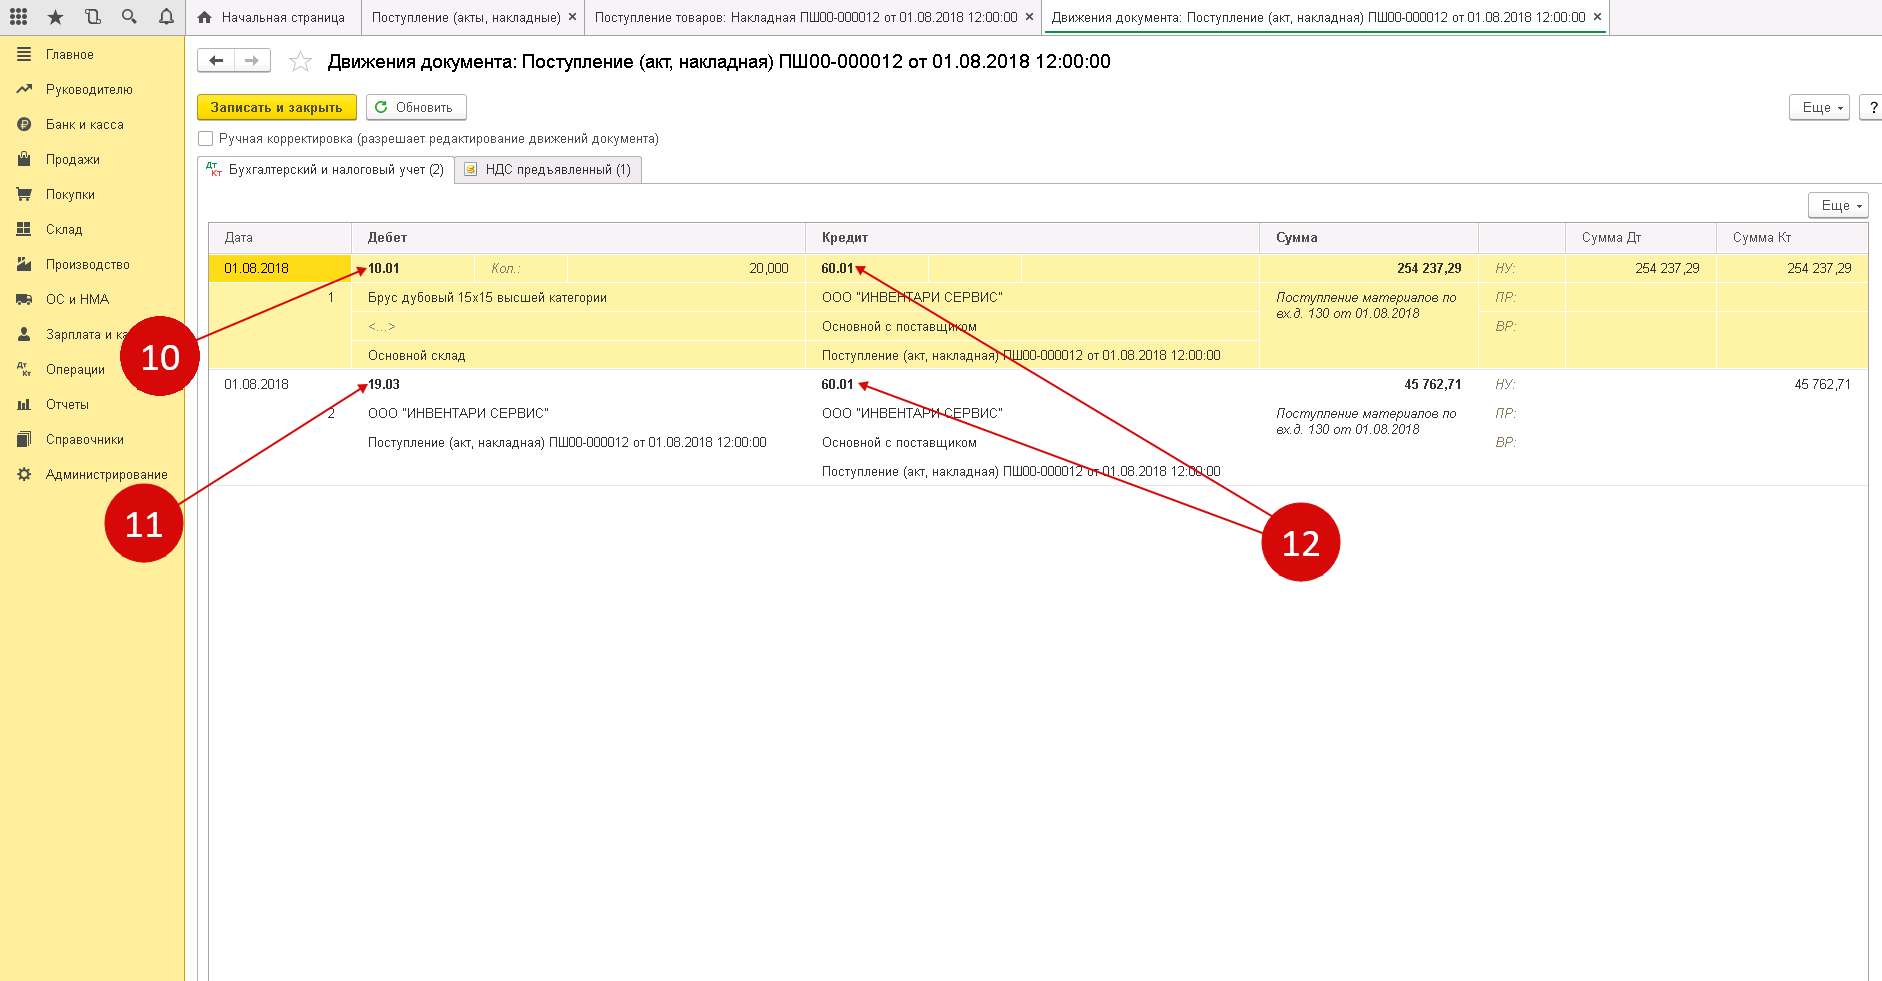
Из всплывшего окна проводок можно увидеть, что оприходованный материал отнесен на счет 10.01 «Сырье и материалы» (10). В дебете счета 19.03 «НДС по приобретенным материально-производственным запасам» (11) будет отражено НДС поступившего товара. Данные счета корреспондируются счетом 60.01 «Расчеты с поставщиками и подрядчиками» (12).
После того, как оформили поступление материалов, можно перейти к его списанию.
Настроим 1C под ваши нужды прямо сейчас!
- Любые настройки, отчеты в 1С, обмены 1С
- Выезд специалиста на следующий день
- 24/7 принимаем ваши заявки
Получить консультацию
Списание товарно-материальных ценностей в программе 1С: Бухгалтерия 8.3
Шаг 1. Оформление требования-накладной
Чтобы списать материалы на производственные нужды, используется требование-накладная. Создать этот документ можно:
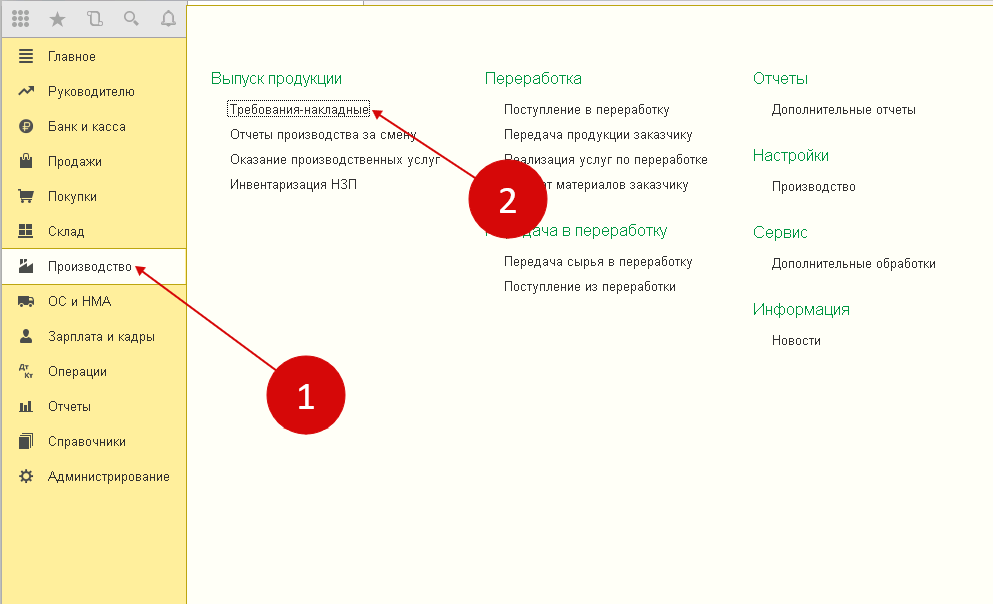
- войдя в раздел «Производство» (1);
- затем нажав ссылку «Требования-накладные» (2).
После чего всплывет окно создания нового документа.
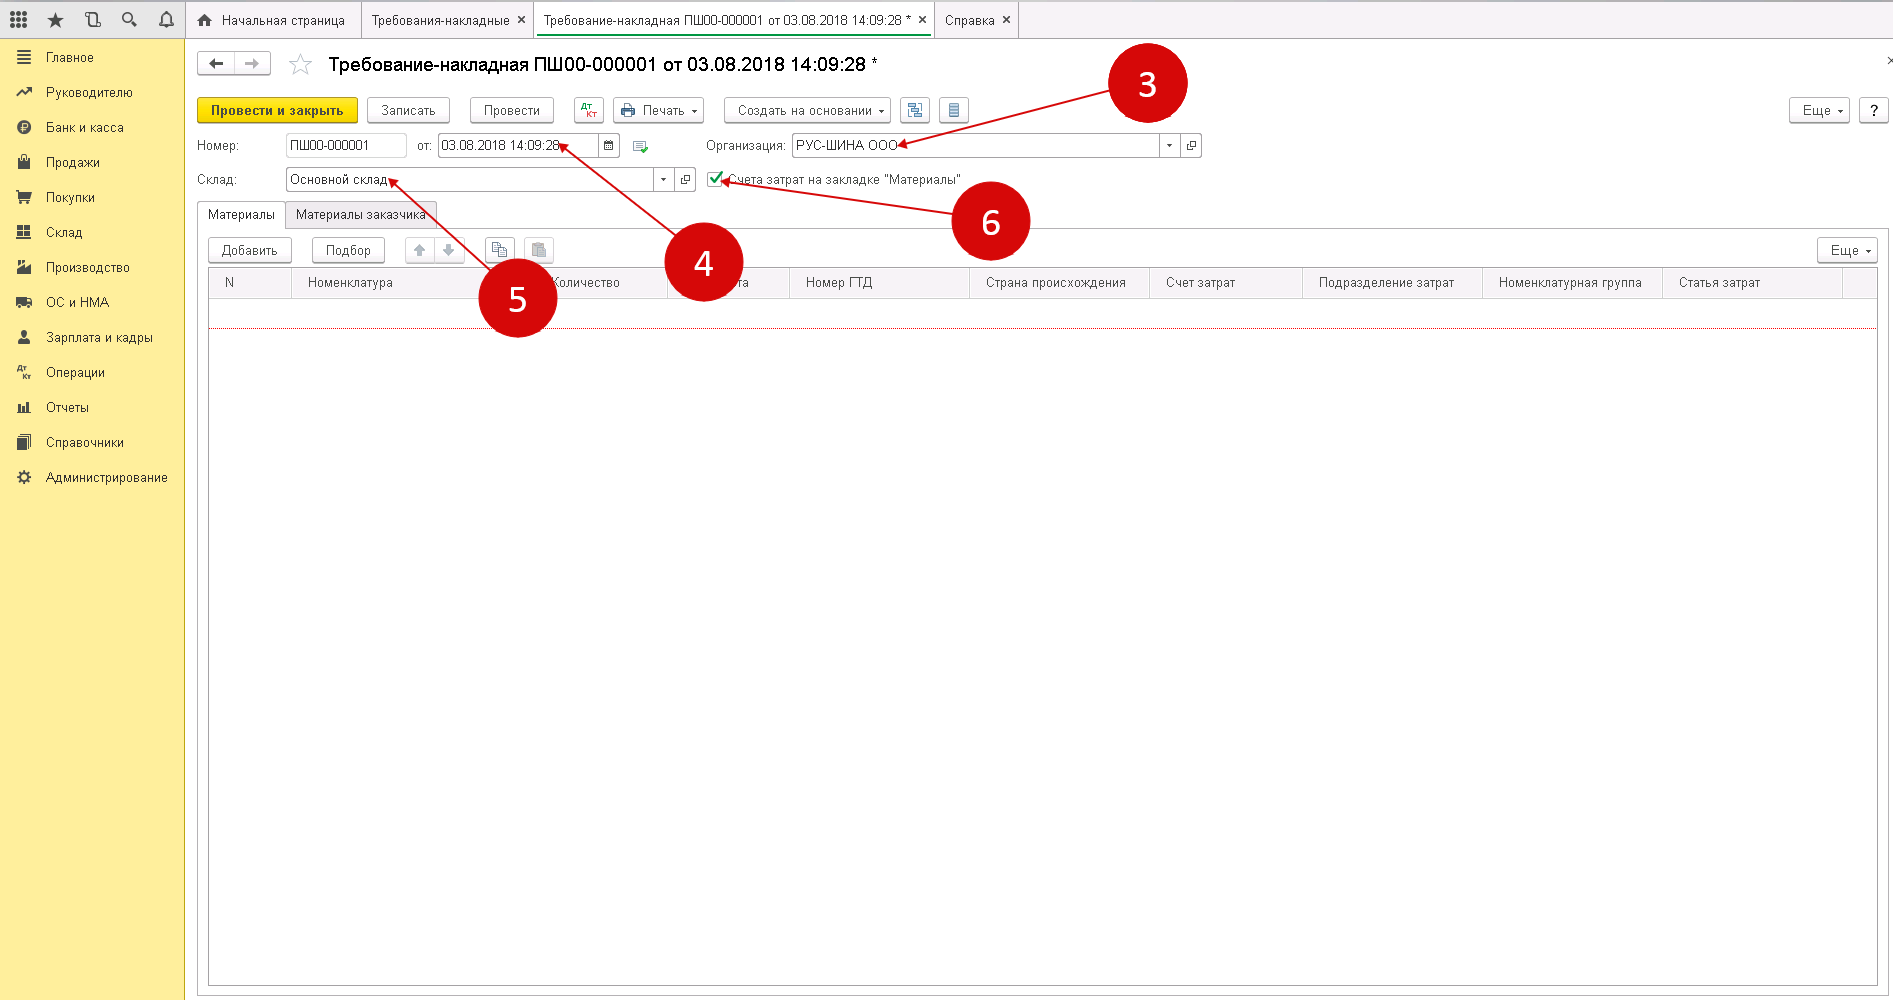
В появившемся окне нужно указать следующие сведения:
- об организации (3);
- дату, когда материалы были отпущены в производство (4);
- наименование склада, с которого эти материалы будут списаны (5).
Поставив флажок (6) напротив вкладки «Счета затрат» в подразделе «Материалы», вы спишете МТЦ в производство.
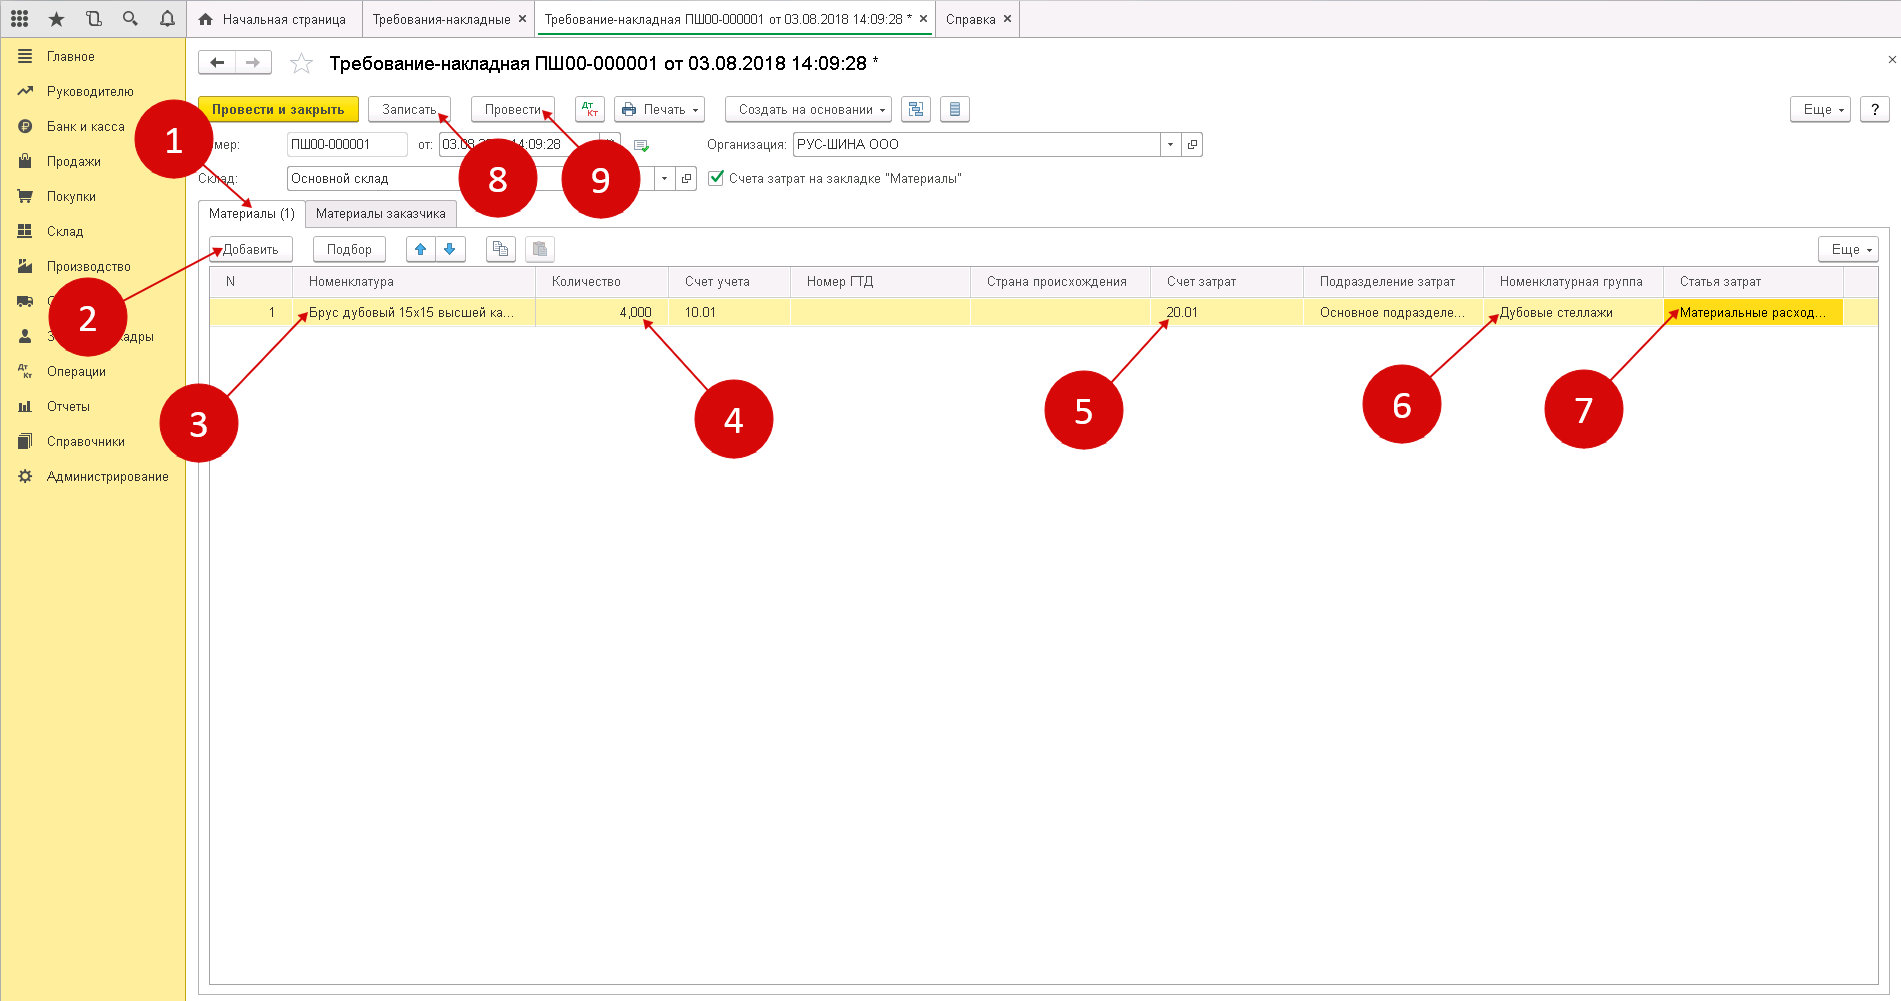
Шаг 2. Заполнение материальной части требования-накладной
Процедура заполнения производится следующим образом:
- выбрав вкладку «Материалы» (1) нужно добавить товарно-материальные ценности, подлежащие списанию;
- для добавления ТМЦ нужно нажать «Добавить» (2).
- выбрать из справочника «Номенклатура» материал (3), списываемый в производство;
- указать его точное количество (4);
- по умолчанию в счете затрат (5) будет стоять счет 20.01 «Основное производство». Если необходимо, то можно поставить другие данные в поле затрат;
- выберете группу для списания материалов, нажав «Номенклатурная группа» (6). Обычно такие группы объединены спецификой производимой продукции, например, «Окна», «Мебель», «Двери»;
- выберете статью для списания затрат (например, «Материальные расходы основного производства») в поле «Статьи затрат» (7);
- чтобы в учете списания ТМЦ в производство отразилось списание, нажмите сначала «Записать» (8), а затем «Провести» (9).
В бухгалтерском учете появится запись:
ДЕБЕТ 20 КРЕДИТ 10
— списание материалов в производство
Шаг 3. Печать требования накладной из программы 1С: Бухгалтерия 8.3
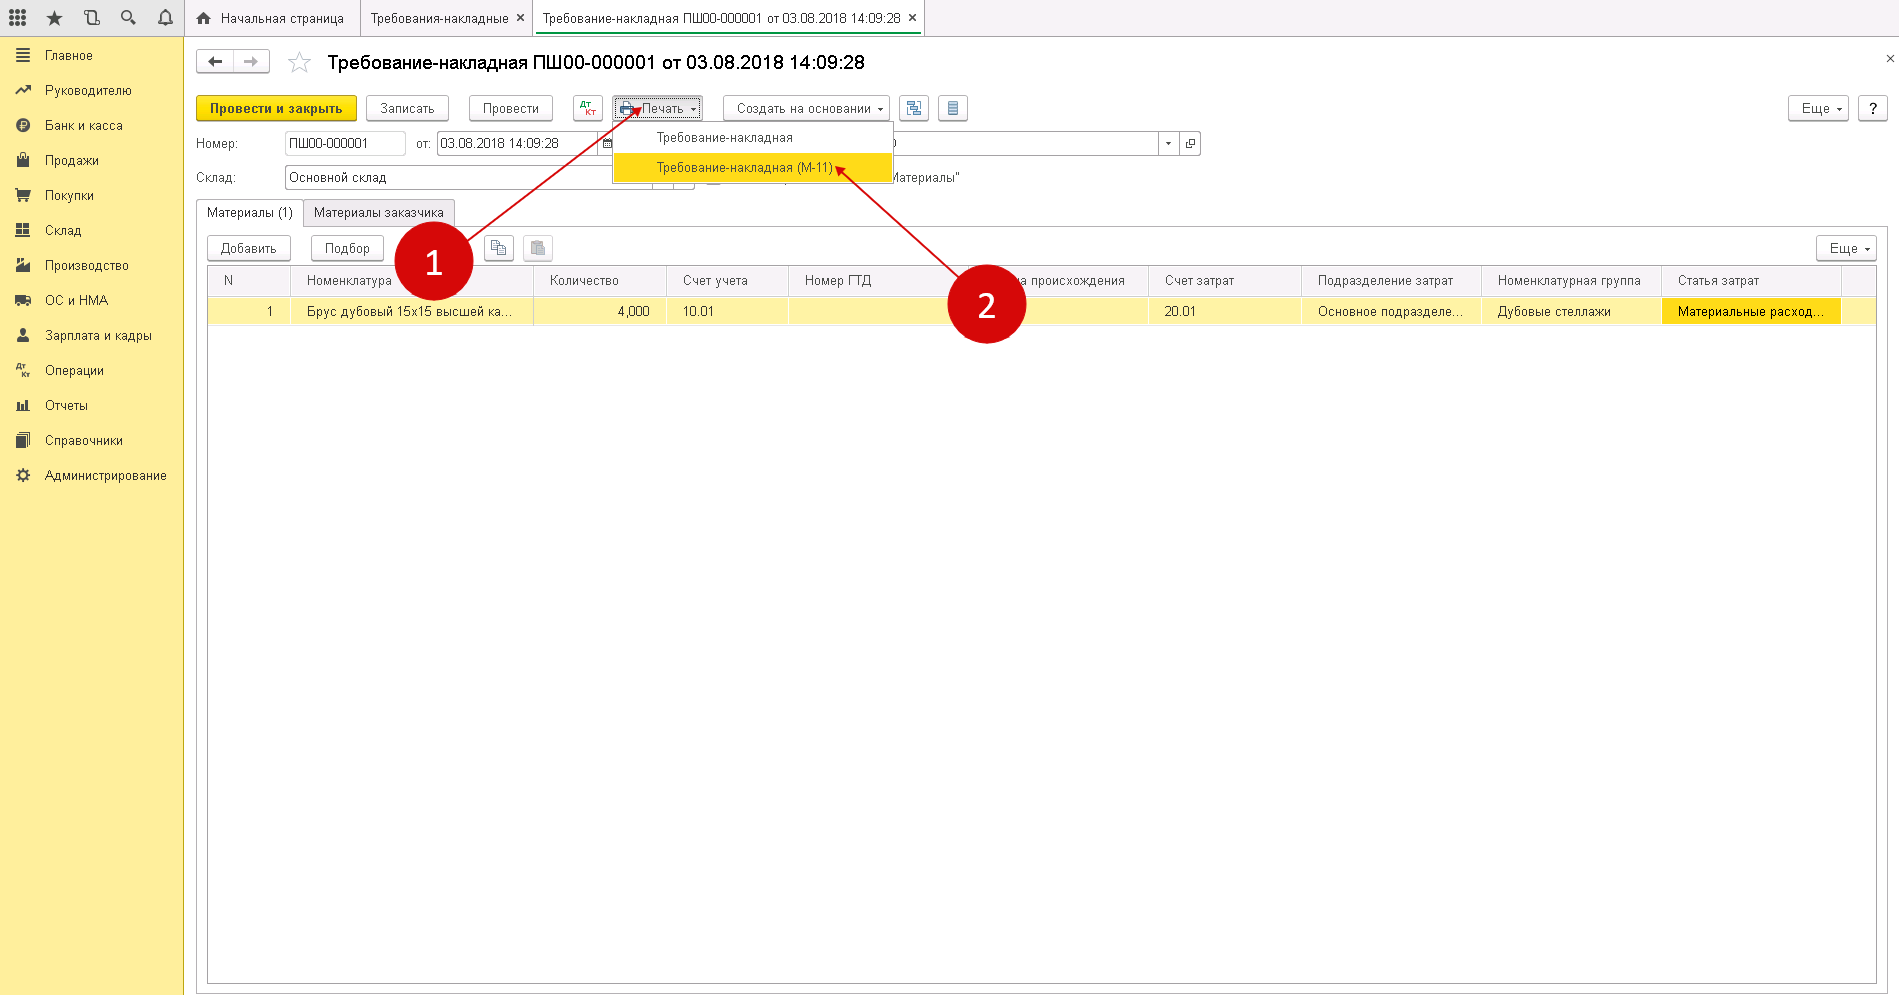
Чтобы распечатать новую накладную, выберете кнопку «Печать» (1), затем нажмите «Требование-накладная (М-11)» (2). В выплывшем окне будет открыта форма для печати документа.
Нажав «Печать» (3) распечатайте требование-накладную.
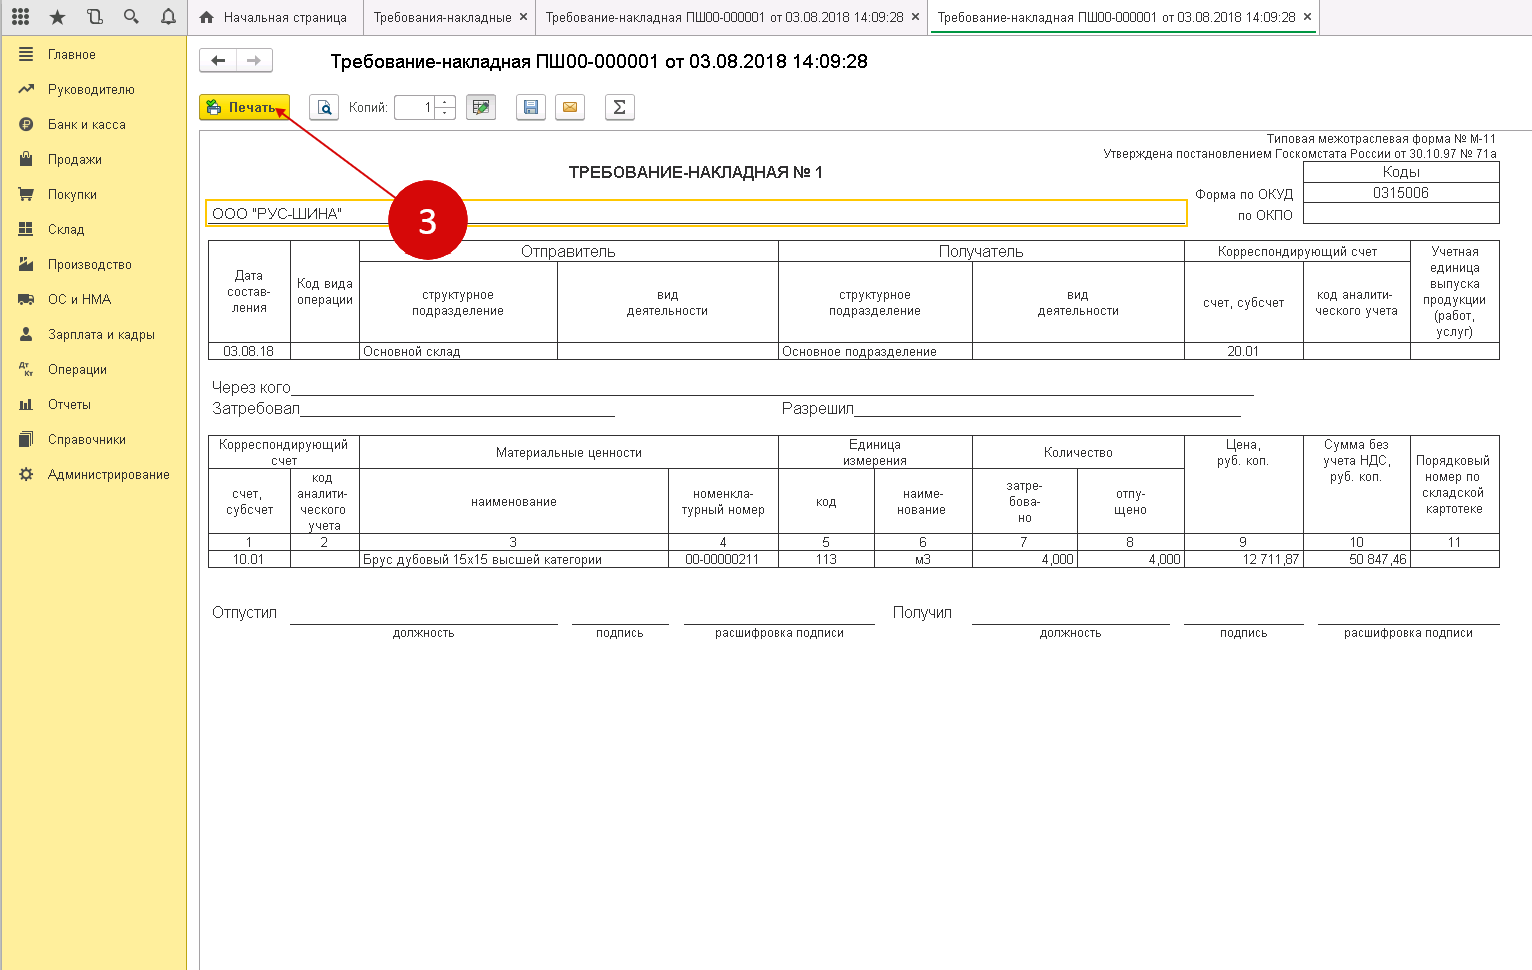
После того как МТЦ проведены, документ нужно подписать у материально-ответственного лица. Так, например, кладовщик, который передал товар, ставит свою подпись в графе «Отпустил». Лицо, принявшее товар в производство расписывается в графе «Получил».
Остались вопросы по учёту ТМЦ в 1С? Закажите консультацию наших специалистов!
Как оприходовать товар в 1С 8.3?
Передача материалов в эксплуатацию в 1С 8.3
Поступление
Получение ТМЦ обычно осуществляется, как:
• приобретение за плату от компаний-поставщиков;
• взаимообразный обмен при бартерных операциях;
• безвозмездная поставка от учредителей или вышестоящих организаций;
• оприходование продукции, произведенной собственными силами;
• поступление полезных остатков при демонтаже устаревшего оборудования, станков или другого имущества.
Любое поступление запасов оформляется документально. На ценности, приобретаемые у поставщиков по накладным и счетам-фактурам, в кладовой составляют приходный ордер ф. № М-4. Он становится основанием для занесения информации о количестве и стоимости запасов в карточку складского учета ф. № М-17.

При поставках без сопроводительной накладной или выявлении различий в стоимости либо количестве фактически поступивших материалов с информацией в документах, оформляют акт о приемке ф. № М-7. Составляется он специальной полномочной комиссией, которая приходует материалы по фактическому наличию и учетным ценам. Суммарный излишек впоследствии отражают, как увеличение долга предприятию-поставщику, а выявленная недостача ТМЦ – это причина для составления ему претензии.
Получение материалов экспедитором или другим представителем компании-получателя на складе поставщика оформляется выдачей доверенности ф. № М-2 или М-2а – документа, разрешающего получить ТМЦ от имени предприятия. На приход в кладовую материалов собственного производства составляют требование-накладную ф. № М-11.
Полезные остатки, поступающие от демонтажа производственного оборудования, зданий или других активов приходуются на склад по акту ф. № М-35, в котором указываюется объект демонтажа, количество, цена и стоимость приходуемых возвратных отходов.
Оборудование и программное обеспечение для складского учета
Для осуществления складского учета вам понадобиться следующее оборудование и программное обеспечение:
- Терминал сбора данных — портативный компьютер, оснащенный встроенным сканером штрих-кодов, с помощью которого устройство сканирует информацию на продукции. Такой терминал собирает, обрабатывает и передает сведения о товарах в центральную базу, тем самым оптимизируя бизнес-процессы.
- Клеверенс Mobile SMARTS: Склад 15 — программное решение, позволяет интегрировать терминалы сбора данных в работу WMS/ERP склада быстро и без проблем. Учёт товаров станет проходить проще и быстрее. Самое главное, что ошибки, обусловленные человеческим фактором, пропадут навсегда.
- Сканер штрих-кодов — это устройство для считывания штрих-кодов на упаковке товара с последующей передачей данных на ККТ, компьютер, POS-терминал.
- Принтер печати этикеток — устройство для оперативной маркировки товаров. Он позволяет нанести на этикетку любую нужную информацию: штрих-код, наименование, описание, состав, цену или артикул.
Оставьте заявку, и наши специалисты подберут и настроят все необходимое оборудование для складского учета
Документальное подтверждение расходов
В документе Расход материалов независимо от вида операции предусмотрены печатные формы:
-
Требование-накладная;
-
Требование-накладная (М-11);
-
Акт на списание материалов.
Все печатные формы заполняются автоматически по данным документа Расход материалов.
Актом на списание материалов можно документально подтвердить факт расходования материальных ценностей, причем теперь это можно сделать и при передаче их сотруднику.
В поле Цель расхода следует указать назначение использования материальных ценностей, которое будет автоматически отображаться в Акте на списание материалов.
В организации акт расхода материалов подписывают уполномоченные лица (председатель и члены комиссии), а утверждает руководитель.
Председателем комиссии считается физическое лицо, указанное в первой строке формы Состав комиссии (для акта на списание материалов). Если в составе комиссии заполнена только одна строка, то строки Председатель комиссии и Члены комиссии в акте не выводятся, а указывается только Ф. И. О. и должность подписанта.
Состав комиссии запоминается из последнего документа Расход материалов и в следующем документе заполнится автоматически.
Индивидуальный предприниматель подписывает акт сам. В этом случае в акте будет только одна строка для подписи.
В документе Расход материалов учетная цена и сумма по каждому наименованию фактически израсходованных материалов в явном виде не указываются.
В Акт на списание материалов подставляются стоимость и сумма списанных материалов, рассчитанные при проведении документа. Фактическая стоимость материалов может корректироваться в конце месяца при выполнении регламентной операции Корректировка стоимости номенклатуры. Таким образом, учетная стоимость списанных материалов, указанная в Акте на списание материалов, может отличаться от ее фактической стоимости.
Такой порядок не противоречит ни бухгалтерскому, ни налоговому законодательству, поскольку Акт на списание материалов предназначен для подтверждения экономической обоснованности расходования ТМЦ в определенном количестве.
От редакции. Актуальную информацию о новых возможностях «1С:Бухгалтерии 8» редакции 3.0 и других программ 1С см. в справочнике «Информация об обновлениях программных продуктов «1С:Предприятие» раздела .
Матценности в бухучёте
Рассмотрим само явление ТМЦ в бухгалтерской деятельности. Определение, состав, группы – обо всём этом читайте ниже.
Определение явления и классификации
Материальные ценности – это активы, т.е. та часть имущества или обязательств субъекта, которая является доходной (иначе говоря – плюс). Данные активы постоянно находятся в обороте и обновляются (циклично). Какие разновидности есть:
- представленные для реализации (продажи);
- находящиеся на одной из стадий технологической процедуры, которая должна привести к созданию полноценного продукта (готового для реализации);
- купленные сырьё, материалы, резервы, назначение которых – применение в производственных циклах.
На основании такого упрощённого описания бухучёт товарно-материальных ценностей можно условно разделить на учёт:
- сырья;
- назавершённого производственного процесса;
- готовых продуктов.
Сырьё – это продукция, купленная для последующего преобразования.
Незавершённое производство – частично преобразованные объекты.
Готовые продукты – это объекты, которые уже полностью прошли все стадии производственного цикла и готовы к реализации. Иными словами, это уже товар.

Что относится к товарно-материальным ценностям организации? В России принята определённая система градации ТМЦ в рамках бухгалтерского учёта. Это необходимо для более простого усвоения сведений. В балансе учреждения отражаются следующие группы:
- сырьё и некоторые составляющие;
- запасные части;
- полуфабрикаты собственного производства организации, хранимые на её складах;
- продукты полноценной готовности;
- строительные материалы;
- топливо и смазочные материалы;
- полезные производственные отходы, которые можно применять для каких-либо целей;
- тара;
- хозяйственный инвентарь
Примечание 1. Все составляющие ТМЦ имеют целью увеличить цену продукции к моменту её реализации. Они сами характеризуются малой ценностью и небольшим периодом эксплуатации (до одного года).
Как отображаются бухгалтерией?
Бухучёт, помимо прочего, позволяет проводить регистрацию отчётов по всем операциям, имуществу и обязательствам и при этом фиксировать их.
Даже когда речь идёт о, казалось бы, незначительных ТМЦ, они всё равно отражаются в категории оборотных активов (в виде остатков на начало и конец годового периода).
Важно! Динамика по товарно-материальным ценностям на протяжении года фиксируется в регистрах бухучёта и первичной документации.
Если говорить в более общем смысле: вся бухгалтерия зиждется на двойном отражении как прихода, так и расходования средств по разным счетам.

Разделение количественного и партийного учета ТМЦ. Ордерный учет.
Следующим базовым принципом товарного учета является параллельный количественный и партийный учет себестоимости одних и тех же ТМЦ.
Предполагается, что в оперативном режиме с максимально возможной степенью достоверности должен вестись учет ТМЦ в натуральных измерителях (т.е. в количественном выражении). Движения же суммовых эквивалентов натуральных измерителей (т.е. себестоимости) подчиняется другим законам и, в общем случае, может осуществляться с задержкой по времени.
Например, в момент выписки расходной накладной покупателю, расчет себестоимости продаваемых товаров занимает время и замедляет процесс проведения документа
Хотя первостепенной важности эти данные в текущий момент не имеют. Гораздо важнее получить информацию о наличии количественных остатков по складу, оперативно зарегистрировать уменьшение складских остатков, зафиксировать задолженность покупателя и т.д
А расчет себестоимости выбытия можно произвести и позже.
Для обеспечения этого в типовой конфигурации предусмотрены различные хранилища информации о количестве и себестоимости ТМЦ, иногда совершенно независимые друг от друга. Такой подход обеспечивает значительную гибкость документальных схем, которые в состоянии поддерживать конфигурация, но он приводит к некоторому усложнению процессов извлечения нужных данных из информационной базы.
Приход
Поступление матценностей всегда следует обозначать. Для этого используются такие операции:
- поставка по соглашению купли-продажи с оплачиванием покупаемых активов;
- заключение договора мены и поступление ТМЦ на основании бартера;
- безвозмездная передача от своих же учредителей, начальников или сторонних учреждений и лиц;
- получение отходов и остатков полезного использования при ремонтных работах, разборе на составные старых техники и оборудования;
- создание на своём производстве.
Всё это требует обязательного документирования. Если речь о приобретении ТМЦ, то в качестве доказательства выступают накладные, счета-фактуры от стороны поставщика – на их основе формируются приходные ордеры (в форме бланков 4-М). Последние в свою очередь уходят в общий складской учёт уже в виде карты М-17.
Когда же поступление активов реализуется с игнорированием счетов-фактур, накладных и ордеров, правила гласят, что необходимо составлять минимум передаточный акт (форма М-7). Он создаётся после оформления поставки и сверки с данными документации. При выявлении товарного избытка, продукция записывается в учётный пассив. При нехватке же обращаются с вопросами к поставщику.
Популярная практика – приём приобретений экспедиторами и курьерами (другими аналогичными должностными лицами). Для них непременно составляется доверенность на представительство, которое ещё и нужно заверять. Используемые при этом формы: М-2 и М-2А. Если ТМЦ собственного производства поступает на склад, формируют накладную-требование М-11.
Иногда возникают обстоятельства, при которых после разбора техники и оборудования остаются полезные запасные части. Для них предусмотрен акт М-35: в нём отражаются сведения о самих матценностях и разобранном основном средстве.
Оценка
Когда предмет поставки поступил, оформленная документация уходит в бухгалтерию организации (рядовому или главному бухгалтерам).
Ещё на стартовом этапе деятельности учреждения для бухучёта создают и определяют политику учётного процесса: в ней содержится вся информация, касающаяся методик бухгалтерского учёта и налогового, утверждённых способах расчёта и оценивания.
Резервы учитываются или по фактическим, или по учётным расценкам:
- Реальные цены отражаются в бумагах и ранее. Это стоимость покупки, поставки, а также перечисляемая контрагенту сумма с вычтенными НДС (если партнёрское взаимодействие налажено по принципу возврата налога). Такая схема удобна для субъектов, которые работают по небольшим оборотам.
- Учётные цены подразумевают применение значений при упрощённой учётной процедуре. Они определяются субъектами хоздеятельности. Метод уместен в случае с предприятиями, которые работают с очень большим перечнем товарных наименований.
Пример 1. Компания “Х” заключила соглашение о приобретении офисных принадлежностей для своих сотрудников. Итоговая сумма сделки составила 25 000 руб. Какие тут есть проводки:
- проведение платежа за доставку безналом – Дт 60 Кт 51;
- получение товарных единиц – Дт 10 Кт 60;
- НДС – 3 814 рублей (Дт 19 Кт 60);
- выдача в пользование сотрудникам – 25 000 — 3 814 = 21 186 руб. (Дт 26 Кт 10).
Склад для третьих лиц
После принятия-получения товары отправляются в помещения кладовых или складов, где и хранятся до момента дальнейшего применения. Бывает, что компании предоставляют свои складские площади для хранения чужих товарно-материальных ценностей. Данная операция не относится к собственному производству хозяйствующего субъекта, а потому её отражают на внебалансовом счёте 002 (на него записывают запасы под ответственное хранение).
Как оцениваются ТМЦ при приходе
После прихода предметов поставки и оформления документов указанными способами они передаются в отдел бухгалтерии предприятия, бухгалтеру или главному бухгалтеру. Еще в начале деятельности экономического субъекта в бухгалтерском учете разрабатывается и утверждается положение об учетной политики, содержащее все данные о методах бухгалтерского и налогового учета, принятых способах расчета и оценки. Запасы учитываются либо по реальным, либо по учетным ценам.
- Реальные цены уже отражались в документах прежде, это цена покупки, поставки, та сумма, которая перечисляется контрагенту по сделке за вычетом НДС, если партнеры работают по схеме возврата этого налога. Метод удобен для субъектов, работающих с некрупными оборотами.
- Метод по учетным ценам подразумевает использование величин при упрощенном учете расходов. Такие цены устанавливаются самими хозяйствующими субъектами. Метод принимается в предприятиях, работающих с широкой номенклатурой товаров, т. е. большим числом наименований товаров.
Примеры оценки
заключает договор покупки офисных принадлежностей для сотрудников всех подразделений. Сумма по сделке составляет 25 тысяч рублей. Проводки:
- оплата поставки безналичным способом — Дт 60 Кт 51;
- прием товара — Дт 10 Кт 60;
- НДС — Дт 19 Кт 60 — 3814 рублей;
- выдача принадлежностей сотрудникам — Дт 26 Кт 10 — 21186 рублей.
В примере в записях использованы фактические цены.
При учетной оценке записи ведутся по счету 15 о приобретении материалов, где в дебет идут фактические суммы расходов, а в кредит — учетные. Разница между ценами списывается на счет 16 — здесь отражаются отклонения по стоимости материалов и запасов. По итогам периода такие разницы складываются и указываются на основных счетах. Если ценности реализуются, то разницы переходят на дебет счета прочих расходов — 91 или 92.
Составляем ведомость выдачи материальных запасов — образец — все о налогах
→ Бухгалтерские консультации → Материально-производственные запасы Обновление: 6 июня 2017 г.
В отличие от частных предприятий, которым предоставляется свобода в утверждении собственных бланков первичной учетной документации, в учреждениях документальное оформление операций с материальными ценностями детально регламентировано.
Так, учреждения в обязательном порядке должны заполнять утвержденную ведомость на выдачу материальных ценностей (бланк скачать можно будет в этой статье). Общие положения Форма ведомости (по ОКУД 0504210) утверждена Минфином РФ 30.03.2015 Приказом № 52н.
Она применяется для оформления в учреждениях выдачи матценностей для хозяйственных, научных и учебных нужд. Также данная форма может быть использована при передаче в эксплуатацию основных средств, стоимость единицы которых не превышает 3000 рублей включительно.
Ведомость выдачи материальных ценностей на нужды учреждения
В первой отражается информация о матценностях:
- наименование;
- учетный код;
- единицы измерения.
При подготовке справочника номенклатуры нужно учитывать, что описание объекта в наименовании не должно быть слишком подробным. В то же время наименование общего характера может повлечь путаницу.
Необходимо выбрать признаки, которые будут достаточно характеризовать данные матценности, например, форма выдачи, стоимость единицы выдачи и т.д.
Ведомость выдачи материалов на нужды учреждения (форма 0504210): скачать бланк и образец
Форма 0504210 – это ведомость выдачи материальных ценностей на нужды учреждения. Ее применяют, когда нужно выдать материалы в пользование для хозяйственных, научных и учебных целей учреждения. Форму 0504210 используют также при выдаче в эксплуатацию отдельных объектов основных средств. В статье вы сможете скачать пустой бланк формы 0504210 и образец заполнения.
По общему правилу форму 0504210 заполняет кладовщик. Однако руководитель может назначить ответственным за заполнение данной формы любого другого сотрудника учреждения. Например, бухгалтера. Должность, подпись и расшифровка подписи исполнителя должны быть указаны на первой странице формы. Образец заполнения формы смотрите ниже.
Скачать бланк Ведомости выдачи материалов на нужды учреждения по форме 0504210
Срок сдачи
Специальных сроков для составления ведомости выдачи материальных ценностей на нужды учреждения не установлено. Учреждения заполняют данную форму по мере необходимости. Например, когда нужно выдать канцтовары в бухгалтерию или хозинвентарь дворникам.
Форму ОКУД 0504210 составляют также при выдаче в эксплуатацию некоторых объектов основных средств. Речь идет о движимом имуществе, стоимостью до 10 000 руб.
Обратите внимание, что изменения в Методические указания к форме по ОКУД № 0504210, утвержденные приказом Минфина России от 30.03.2015 № 52н пока не внесены. Но несмотря на это, учреждения должны уже руководствоваться новыми Федеральными стандартами по бухучету и выдавать в эксплуатацию движимое имущество стоимостью до 10 000 руб. Но несмотря на это, учреждения должны уже руководствоваться новыми Федеральными стандартами по бухучету и выдавать в эксплуатацию движимое имущество стоимостью до 10 000 руб
Но несмотря на это, учреждения должны уже руководствоваться новыми Федеральными стандартами по бухучету и выдавать в эксплуатацию движимое имущество стоимостью до 10 000 руб.
Подробнее про новый Федеральный стандарт «Основные средства» читайте в статье журнала Учет в учреждении.
Порядок заполнения ф. 0504210
Кто заполняет и когда нужно заполнять форму 0504210 разобрались. Теперь приведем пошаговую инструкцию по заполнению данной формы.
Шаг № 1. Укажите фактическую дату выдачи материальных ценностей, наименование учреждения и название подразделения в соответствующих строках.
Шаг № 2. Ведомость (ф.0504210) заполните по каждому материально ответственному лицу, которому выдаете материалы (графа 1) с указанием выдаваемых материальных ценностей (графы 3-12).
Шаг № 4. После того, как ведомость выдачи материалов будет правильно оформлена, ее нужно передать в бухгалтерию. На основании формы № 0504210 бухгалтер спишет ТМЦ в бухучете.
Образец заполнения формы 0504210
Смотрите образец заполнения Ведомости выдачи материалов на нужды учреждения по форме 0504210 в 2018 году. Ниже образец можно скачать.
Скачать образец заполнения Ведомости выдачи материалов на нужды учреждения по форме 0504210
Не нашли ответ на свой вопрос?Задайте его экспертам «Системы Госфинансы»

