Урок 2. понятие активов и пассивов в бухучете простыми словами на примерах
Содержание:
- В заключении
- Отличие между оборотными и внеоборотными активами
- Чистые активы предприятия: интерпретация
- Виды пассивов
- Активы и пассивы в бухгалтерском балансе
- Свойства актива.
- Активы и пассивы человека (правильная бухгалтерская классификация!)
- Долгосрочные активы
- Как должен выглядеть ваш список активов
- Пассивы и их разновидности
- Определение ликвидности баланса
- Оценка активов по балансу
- С чего начать создание активов
- Активы и пассивы на предприятии и в семейном бюджете
- Как правильно составлять пассив бухгалтерского баланса
В заключении
Активы предприятия – это общая имущественная и финансовая собственность фирмы, наличие которой и обуславливает существование и деятельность компании
Но для получения максимальной прибыли важно время от времени делать расчеты чистых русерсов и регулировать стратегии развития. Только в таком случае можно надеяться, что ваш бизнес не только будет экономически состоятельным сегодня, но и продолжит развиваться завтра
Читайте далее:
Формула расчета чистых активов предприятия
Что показывает рентабельность внеоборотных активов
Расчет коэффициента платежеспособности
Анализ ликвидности и платежеспособности предприятия — это что
Ликвидационный баланс – это что такое
Отличие между оборотными и внеоборотными активами
И внеоборотные, и оборотные акции используются предприятием с целью принесения дохода. Отличие между ними заключается в том, каким образом и в течение какого времени используется это имущество.
Как уже было сказано выше, внеоборотные активы представляют собой имущество, которое задействуется в производственном процессе сроком более одного года. Его стоимость включается в себестоимость готовой продукции по частям. Согласно Положениям о бухгалтерском учете №6/01 и 14/2007, а также Приказу Министерства Финансов №66н, ко внеоборотным активам относят здания, транспорт, производственные устройства, финансовые вложения, результаты разработок, прочие внеоборотные активы.
Оборотные активы включают имущество, которое непосредственно используется в процессе производства. Их стоимость изначально заложена в себестоимость готовой продукции. В эту категорию входят товары, материалы, денежные средства, вклады.
Чистые активы предприятия: интерпретация
Положительный показатель ЧА предприятия указывает на эффективность его работы. Этот индикатор учитывается инвесторами при принятии решений о покупке ценных бумаг, а банками – в вопросах кредитования.
Пример расчета
ООО «Мечта агрария» выпускает хозяйственный инвентарь. Годовой баланс выглядит следующим образом: внеоборотные активы (остаточная стоимость основных фондов, вклады в строительство, долгосрочные инвестиции) – 16 000 00 руб. Оборотные активы (свои денежные средства, долги сторонних организаций, запасы товара) – 800 000 руб.
Пассивы баланса: кредиты – 400 000 руб., текущие расходы – 700 000 руб.
ЧА = 1 600 000 + 800 000 – 400 000 – 700 000 = 1 200 000 руб.
Коды и строки бухгалтерского баланса
Бухгалтерский баланс составляется по определенному алгоритму. Для каждого показателя в нем предусмотрена отдельная строка. Строкам присваиваются индивидуальные коды для удобства ведения статистического учета и контроля.
Каждая строка выражает стоимостной показатель, показывающий работу предприятия. Современные коды отображаются четырехзначным числом, где каждая цифра содержит определенную информацию.
Так, например, строка 1150 (основные средства) расшифровывается следующим образом: 1 – вид документа (в данном случае баланс); 1 – внеоборотные активы; 5 – вид актива; 0 – построчная детализация показателей.
Диагностика эффективности бизнеса по методу чистых активов
Одно из главных условий процветания предприятия – постоянный поиск возможностей к росту ЧА. Отрицательный показатель этого индикатора может свидетельствовать о том, что предприятие убыточно, не платежеспособно, существует на деньги кредиторов. В таком случае фирма может быть ликвидирована в судебном порядке.
Виды пассивов
Пассивами считается:
- ипотечный кредит;
- займы;
- кредитные карты;
- потребительский кредит, взятый на покупку дорогостоящих вещей, путешествия и т. д.;
- всё имущество (движимое и недвижимое): квартира, машина, предметы бытовой техники, гаджеты и т. п. Всё, чем владеет человек и использует в повседневной жизни, считается пассивами;
- убыточный бизнес, так как чтобы его закрыть понадобятся дополнительные средства;
- деньги, взятые в долг. Даже если деньги дали в долг без процентов, это всё равно пассив, так как их нужно возвращать.
Чтобы лучше понимать, что же такое пассив, можно рассмотреть два примера:
- Человек приобрёл дорогостоящую машину. Кажется, что это ценная покупка и может считаться активом. Однако, как только машина выехала из салона, она тут же теряет около 20% своей цены. Владельцу придётся оплатить страховку, покупать бензин, оплачивать ремонт и пр. Следовательно, в этой ситуации автомобиль не приносит прибыль, а требует дополнительных расходов.
- Человек оформил ипотечный кредит и купил дом. Приобретённую недвижимость банкир считает активом, и он по-своему прав. Но тонкость в том, что дом – актив банка, но не заёмщика. Банкиру без разницы, на что выдавать кредит: на приобретение дома, яхты, элитного автомобиля. Банк будет владеть этим имуществом, пока заёмщик не выплатит всю стоимость с процентами. Таким образом, приобретённое имущество является пассивом.
Активы и пассивы в бухгалтерском балансе
Формирование финансовой бухгалтерской отчетности — прямая обязанность всех экономических субъектов, ведущих бухучет. Некоторые компании и организации вправе вести учет в упрощенном виде, а некоторые вовсе освобождены. Например, индивидуальные предприниматели вправе вовсе отказаться от ведения бухгалтерского учета. Но если на предприятии бухучет ведется, то составление отчетности становится неизбежным.
Формирование отчетности необходимо для получения актуальной информации о деятельности, имущественном положении и обязательствах субъекта. Анализ полученных сведений позволяет оперативно и своевременно принимать верные управленческие решения, тем самым позволяя предприятию функционировать бесперебойно, извлекать прибыль, выполнять функции и полномочия, для исполнения которых оно было создано.
Свойства актива.
 3 свойства актива
Три ключевых свойства актива, которые стоит упомянуть:
Собственность:
активы — это собственность физических и юридических лиц. Собственность всегда можно превратить в
деньги, путем продажи или обмена.
Экономическая
ценность: активы имеют экономическую ценность, любой актив можно оценить в
денежных средствах.
Способность приносить
доход: активы — это ресурсы, которые способны приносить доход и поэтому могут быть использованы для получения
будущих экономических выгод. Почему могут быть использованы?
Дело в том, что один и тот же предмет может быть, как
активом, так и пассивом. Возьмем автомобиль. Если вы на тем таксуете или сдаете
в аренду, то это актив, так как он приносит вам положительный денежный поток. А если вы его используете для поездок
на работу и дачу, то это пассив, который сам требует деньги на свое содержание.
То есть создает отрицательный денежный
поток.
Активы и пассивы человека (правильная бухгалтерская классификация!)
Верное определение активов и пассивов только одно, и оно вот такое:
Пассивы — это источники происхождения средств. Они могут быть собственными и заемными. Другими словами, пассивы показывают, откуда у человека появились деньги: заработал, получил безвозмездно или взял в долг.
Активы — это способы размещения средств. Они могут быть финансовыми и имущественными. Другими словами, активы показывают, во что человек вложил полученные деньги: потратил на текущие нужды, приобрел имущество, создал сбережения или капитал, приносящий доход.
Другими словами, человек или семья никак не могут потратить и иметь больше или меньше денег или имущества, чем они получили из разных источников. Только ровно столько же, и никак иначе!
Более подробно схему активов и пассивов человека или семьи можно представить следующим образом:

Разберем представленные активы и пассивы человека более подробно. Начинать такой разбор всегда нужно с пассивов — источников происхождения средств.
Как я уже писал, пассивы могут быть только двух видов:
- Собственные — те, что принадлежат человеку, их не надо отдавать.
- Заемные — те, что не принадлежат человеку, хоть он ими временно пользуется, те что в дальнейшем надо будет отдать.
К собственным пассивам относится все то, что человек заработал или получил от кого-либо безвозмездно.
К заемным пассивам относятся все полученные кредиты и любая задолженность перед другими людьми и организациями.
Общая сумма пассивов (баланс) показывает совокупный объем финансов, находящийся в распоряжении человека. Но акцентирую: важен не только объем, но и структура пассивов.
Далее переходим к анализу активов. Напоминаю, что их всегда столько же, сколько и пассивов, не больше и не меньше. Однако, есть нюанс: часть активов всегда потрачена «в никуда» — от нее ничего не остается. Это то, что человек потратил на повседневные нужды.
Потраченные активы неизбежны, но гораздо более важное значение имеют оставшиеся активы. Их можно разделить на 2 категории:
- Имущественные активы — дорогостоящее имущество в собственности человека: недвижимость, автомобили, земельные участки, то, что имеет ценность, перейдет по наследству, можно продать.
- Финансовые активы — непосредственно деньги в наличном и безналичном виде: резервы, сбережения и капитал.
Но помимо этого, все оставшиеся активы можно разделить на 2 других категории:
- Доходные активы — активы, приносящие доход (то, что Роберт Кийосаки называет активами).
- Расходные активы — активы, не приносящие доход, а влекущие только расходы на их содержание, хранение (то, что Роберт Кийосаки называет пассивами).
Почему важно понимать и использовать именно такую, бухгалтерскую классификацию активов и пассивов человека, а не по Кийосаки? Потому что только в этом случае вы сможете грамотно вести домашнюю бухгалтерию и сводить баланс, только так вы будете правильно видеть, откуда берутся и куда уходят ваши пассивы, в какие активы они превращаются, в каких объемах и в каком соотношении
Долгосрочные активы
Они включают землю, здания, машины, оборудование, производственный и хозяйственный инвентарь и принадлежности. Долгосрочные активы отражаются по стоимости приобретения за вычетом начисленной амортизации, либо, применительно к земле и зданиям, по стоимости, рассчитанной профессиональным оценщиком.Рассмотрим актив, купленный 1 октября 200_ года за 120 000 долл. и имеющий нормативный срок службы 5 лет и остаточную стоимость, оцененную в 20 000 долл. Амортизация составляет 20% в год.Стоимость приобретения 120 000 долл.минусПредполагаемая остаточная стоимость 20 000 долл.равноАмортизация 20 000 долл. в год. На 30 сентября 200_ + 3 года чистая балансовая стоимость актива составит…
| $ тыс. | |
| Стоимость приобретения | 120 |
| Суммарная амортизация (3 года х 20) | 60 |
| Чистая балансовая стоимость | 60 |
Как должен выглядеть ваш список активов
В своих книгах я не раз приводил в качестве примера инвестиционный портфель среднестатистического американского миллионера (такое распределение личных средств я считаю образцовым):
- 20% – ценные бумаги, паи инвестиционных фондов;
- 30% – пенсионные программы (страховых компаний, пенсионных фондов);
- 20% – недвижимость;
- 20% – бизнес;
- 10% – другие активы.
Также замечу, что миллионеры постоянно расширяют свои инвестиционные портфели. В инвестиции направляется не менее 20% дохода. Если реальных активов у вас не так много, я советую создавать новые, регулярно инвестируя часть своего дохода. Для начала можно открыть обычный банковский депозит. Главное – спрятать от себя деньги, которые вы решили инвестировать.
Пассивы и их разновидности
В отличие от актива, пассив представляет собой источник формирования данных активов – капиталы, а также резервы. К пассивам относятся и обязательства перед бюджетом и кредиторами, например банк или поставщик.
К пассивам относятся:
- налоги;
- ипотека;
- потребительские кредиты;
- денежные средства, взятые в долг (долговые расписки, чеки, векселя, аккредитивы);
- движимое и недвижимое имущество (квартира, автомобиль, техника).
В производственной сфере пассив отражает обязательства, которые взяла на себя организация в ходе ведения предпринимательской деятельности. Погашение обязательств приводит к уменьшению активов. Это может быть выплата денежных средств, оказание услуг, замена одних обязательств на другие. Обязательства бывают:
- краткосрочные – текущие обязательства, которые необходимо погасить в ближайший год с момента составления бухгалтерского баланса. Сюда входят кредиторские задолженности самой организации, например, долги перед сотрудниками, арендодателями, поставщиками сырья и оборудования;
- долгосрочные – финансовые обязанности, подразумевающие частичное погашение в течение длительного промежутка времени. К ним относятся отложенные обязательства по займам и кредитам, полученные на срок свыше одного года.
Все обязательства организации классифицируются по следующим категориям:
- Мнимые пассивы. Их отражают в налоговом или бухгалтерском учёте на определённую дату для расчёта точной стоимости чистых активов, и по факту они являются погашенными. Своевременное выявление мнимых пассивов поможет предотвратить двойную уплату, то есть сохранит оборотные средства предприятия без уменьшения их стоимости.
- Скрытые пассивы – это обязательства, которые фактически отсутствуют, но, тем не менее, отражаются в структуре кредитных, налоговых и внебюджетных платежей. Они могут возникнуть при составлении баланса из-за несвоевременного списания в бухгалтерском учёте кредитных и налоговых долгов.
- Фактические – реально существующие и отражённые в балансе пассивы. Срочность этих пассивов определяется датой их погашения, прописанной в составленном договоре. При исполнении обязательств по фактическим пассивам, организация всегда теряет часть собственных активов. Это может быть готовая продукция, основные или оборотные средства.
Определение ликвидности баланса
Приблизительная оценка ликвидности
Чтобы корректно определить ликвидность, нужно сравнивать активы и пассивы соответствующих групп:
- А1 должно быть больше П1;
- А2 должно превышать П2;
- А3 должно быть выше, чем П3.
Если выполняются все 3 условия, то А4 обязательно будет меньше, нежели П4. Такое соотношение будет означать наличие оборотных активов, то есть минимально достаточное требование для констатации финансовой устойчивости фирмы соблюдается.
СПРАВКА! Удобно оформлять данные для анализа в виде так называемой «таблицы покрытия», где разница между активами и пассивами каждой степени ликвидности и срочности рассматриваются на начало года и финальную дату отчетного периода.
Уточненный анализ ликвидности баланса
Можно исследовать ликвидность, а значит, и кредитоспособность предприятия более детально. Для этого нужно рассмотреть три финансовых коэффициента:
- Абсолютная ликвидность – отношение наиболее ликвидных активов к обычным обязательствам. Показывает, какая доля задолженности может быть погашена без проволочек. Показатель 0,2 является границей, ниже которого коэффициент означает слабеющую кредитоспособность. Этот коэффициент можно рассчитать по формуле:
Кабс.ликв. = А1 / (П1 +П2).
Быстрая ликвидность – к высоколиквидным активам для сравнения отношения к обязательствам приплюсовываются краткосрочные дебиторские задолженности, то есть:
Кб.ликв. = (А1 +А2) / (П1 +П2).
В норме данный показатель должен укладываться в диапазон 0,7-1,5.
Текущая ликвидность – как с текущими обязательствами соотносятся оборотные активы, то есть хватит ли у фирмы денег, чтобы до конца отчетного года погасить свои краткосрочные обязательства. Формула для вычисления:
Ктек.ликв. = (А1 +А2 + А3) / (П1 +П2).
Практика допускает значение этого показателя до 3, лучше 1-2. Меньшее значение свидетельствует о неплатежеспособности, а большее – о нерациональном применении средств.
ВАЖНАЯ ИНФОРМАЦИЯ! Каждый коэффициент следует рассматривать в динамике, рассчитывая его в начале и в конце отчетного периода.
Оценка активов по балансу
Баланс – документ, отражающий наличие и состояние активов организации, их постатейную и общую стоимость (последняя заносится в строку 1600). Посредством анализа стоимости и структуры активов можно сделать вывод об успешности работы предприятия, его способности выполнять взятые обязательства и получать прибыль.
https://youtube.com/watch?v=iCJNEs_06wc
Для анализа используется множество показателей, некоторые из которых рассмотрены ниже.
Стоимость и средняя величина совокупных активов
Стоимость ресурсов – это выраженная в денежном эквиваленте оценка собственности предприятия, которая дает доход или может дать его в дальнейшем. Она складывается из двух позиций: суммы оборотных и внеоборотных средств (в балансе это строки 1100 и 1200 соответственно). Таким образом, стоимость совокупных активов определяется как сумма строк 1100 и 1200. Другими словами, это валюта баланса: итог по разделу активов, строка 1600.
Средняя величина совокупных ресурсов (ССА) организации находится как среднее арифметическое между стоимостью на начало года (А1) и на его окончание (А2). В виде формулы это записывается так:
ССА=(А1 + А2)/2
Для расчета среднегодовой стоимости применяется тот же принцип: показатели берутся по состоянию за один расчетный период, но из балансов разных лет. Делитель будет равен количеству исследуемых лет (если за два года – 2, если за три – 3 и т.д.). Аналогично вычисляются средние показатели по оборотным и внеоборотным ресурсам.
Коэффициент реальных активов
К реальным активам относятся нематериальные, основные средства, запасы (производственные) и затраты в незавершенном производстве – все то, что задействовано в коммерческой деятельности. Для анализа обычно используется коэффициент – соотношение суммарной величины реальных активов к их общей стоимости по балансу. Успешная производственная компания должна иметь значение выше 0,5 (50%). Снижение означает падение производственной мощности или перевод предприятия на другие, непрофильные виды деятельности.
Коэффициент иммобилизации активов
Под иммобилизацией активов подразумевают их выход из оборота. То есть оценивается доля активов, не участвующих в обороте и не приносящих дохода, либо используемых не по прямому назначению. Коэффициент иммобилизации показывает, насколько эффективно используются ресурсы предприятия. Показатель, отражающий состояние иммобилизованных средств, рассчитывается как соотношение между постоянными (внеоборотными)и текущими (оборотными) активами предприятия.
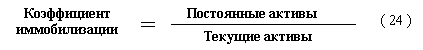
Чем ниже этот показатель, тем больше ликвидных ресурсов у предприятия и, соответственно, выше его платежеспособность.
Коэффициент индекса постоянного актива
Постоянными называются активы, зафиксированные в первой части баланса предприятия, т. е. средства, находящиеся вне оборота. Индекс постоянных активов показывает, какую их часть предприятие содержит за счет собственного капитала или какую часть от собственных средств составляют активы, реализация которых затруднена. Его величина определяется делением всех внеоборотных средств (в балансе позиция 1100) на собственные ресурсы компании (1300):
ИПА = внеоборотные средства/собственный капитал
Нормальное значение данного коэффициента – от нуля до единицы. Его повышение свидетельствует о риске ухудшения финансового положения предприятия.
С чего начать создание активов
У многих людей единственным активом часто является их основная работа. Но если вы желаете выбраться из замкнутого круга «заработал-потратил», то начинайте уже в ближайшее время приобретать и создавать все новые источники дохода. Конечно, вот так сразу купить несколько доходных домов для последующей их сдачи в аренду вряд ли получится, но начать откладывать деньги для открытия того же банковского депозита может позволить себе каждый. Но это еще не все, что стоит знать о финансовых активах и пассивах.
И не стоит на этом останавливаться. Как вы уже понимаете, прежде всего, вам необходимо рационально и экономно распоряжаться доходами, чтобы у вас появилась возможность откладывать средства. А ваши накопления уже нужно вкладывать в определенные инвестиционные инструменты
После открытия уже упомянутого депозита в банке обратите внимание на ПИФы, акции перспективных компаний, накопительные и просто инвестиционные фонды
Бесплатный курс «Основы инвестирования для начинающих» находится в приложении Тинькофф Инвестиции >>>.
При этом нужно как можно скорее избавляться от таких пассивов, как всевозможные долги. Единственным исключением можно считать лишь долгосрочный ипотечный кредит, так как в краткие сроки его погасить будет весьма затруднительно.
Немаловажно упомянуть и о том, что создание активов потребует от вас массу дисциплины и терпения. Ведь для обретения заветной финансовой свободы может понадобиться как минимум 5–10 лет
Но прежде, чем вы приобретете достаточное количество инвестиционных инструментов, которые обеспечат вам безбедное существование без необходимости регулярно работать, вам придется проявить такие качества характера, как терпение, целеустремленность и самодисциплина.
Активы и пассивы на предприятии и в семейном бюджете
В практике экономистов и инвесторов сегодня популярны две трактовки понятий активов и пассивов. Первая связана с традиционными экономическими определениями из области бухгалтерского учета. Вторая появилась с развитием в стране темы управления личными финансами. И здесь только ленивый не упоминает Роберта Кийосаки, известного автора книг по инвестициям, практикующего инвестора и просто очень богатого человека.
Традиционная бухгалтерская трактовка
Для предприятий, индивидуальных предпринимателей и организаций активы – это имущество, которым они владеют и используют для извлечения прибыли.
Они обладают следующими признаками:
- имеют первоначальную стоимость в рублях, по которой учитываются на балансе предприятия;
- способны приносить прибыль отдельно или в сочетании с другими активами;
- могут быть материальными (основные фонды, деньги) и нематериальными (интеллектуальная собственность).
Пассивы – источники финансовых ресурсов для формирования активов, потому что не могут последние взяться из ниоткуда.
Те и другие расписаны в специальной таблице под названием бухгалтерский баланс. В правой части сведения о том, чем владеет фирма и с помощью чего она собирается получать прибыль. Это активы. В левой части – за счет чего формируются эти средства, т. е. пассивы. Обе части уравновешивают друг друга на конец отчетного периода.
Увеличение одной стороны баланса приводит к увеличению другой и наоборот. Только так возможно достичь равенства двух сторон. Разберем на примере для чайников, как это происходит.
Для понимания процесса введу еще два определения.
Дебиторская задолженность – это задолженность перед нашим предприятием. Например, долг покупателей. Кредиторская – задолженность нашего предприятия перед поставщиками, работниками, бюджетом и т. д. Простыми словами, дебиторка – нам должны, кредиторка – мы должны.
Современная инвестиционная трактовка
Активы – это все, чем владеет конкретный человек и что способно приносить ему доход. Они увеличивают свою стоимость со временем. Например, вложения в высоколиквидные акции, недвижимость для сдачи в аренду и др.
Пассивы – это то, что требует от владельца дополнительных расходов, не приносит доход и уменьшает свою первоначальную стоимость со временем. Например, квартира или дом для собственного проживания, автомобиль для личного пользования и др.
С точки зрения бухучета такие определения неверны. С точки зрения инвестиций – они логичны. Я нашла определения, с которыми полностью согласна. Их придерживается наш финансовый консультант, который написал много книг на тему личных финансов и инвестиций, регулярно проводит вебинары и имеет свою школу, – Владимир Савенок. Дам их с примерами в следующей части статьи.
В отличие от классической трактовки основное правило, которое должен соблюдать грамотный инвестор – активы должны превосходить пассивы. И чем больше эта разница, тем больше вы стоите, тем более финансово независимым являетесь.
Как правильно составлять пассив бухгалтерского баланса
Представим информацию в таблице.
Пассив
Что включить в строки пассива баланса
III. КАПИТАЛ И РЕЗЕРВЫ 6
Уставный капитал (складочный капитал, уставный фонд, вклады товарищей)
Строка пассива формируется как сведения по кредиту счета 80.
Собственные акции, выкупленные у акционеров
Отражается по сумме остатков счета 81, сформированных на отчетную дату.
Переоценка внеоборотных активов
Отражается информация, если в отчетном периоде в организации проводилась переоценка основных средств и нематериальных активов. Формируется остаток по сч
83.
Добавочный капитал (без переоценки)
При формировании добавочного капитала компания отражает сведения по остаткам по счету 83.
Обратите внимание, сумма указывается без учета переоценки ОС и НМА.
Резервный капитал
В строку пассива бухгалтерского баланса включите сальдо по счету 82 на конец отчетного периода. Отражает информацию о сформированном резервном капитале по организации.
Нераспределенная прибыль (непокрытый убыток)
При формировании пассива годового бухгалтерского баланса используйте данные сальдо счета 84
При формировании промежуточной отчетности эта цифра — два остатка по счету 84 (финансовый результат предшествующих лет) и 99 (финансовый результат текущего периода отчетного года).
Обратите внимание, что если результатом является убыток, то сумма отражается с минусом.
Итого по разделу III
Суммарное значение по соответствующему разделу пассива бухгалтерского баланса.
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
Обязательства пассива, срок погашения которых превышает 12 месяцев.
Заемные средства
Отражаем в пассиве баланса остаток по счету 67, если срок обязательств превышает один год.
Обратите внимание, что проценты по займам необходимо включать в раздел краткосрочных обязательств.
Отложенные налоговые обязательства
Оценочные обязательства
Отражаем сальдо счета 96 «Резервы предстоящих расходов» сроком более одного года.
Прочие обязательства
В данной строке раскройте информацию об иных видах долгосрочных обязательств, которые не были детализированы в других строках бухгалтерского баланса.
Итого по разделу IV
Суммирует показатели строк раздела.
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
Обязательства пассива со сроком действия менее 12 месяцев.
Заемные средства
Отражается сальдо по счету 66. При этом в данную строку пассива баланса следует включить проценты, уплачиваемые по долгосрочным займам.
Кредиторская задолженность
Показатель формируется как сумма кредитовых остатков по счетам 60, 62, 68, 69, 70, 71, 73, 75, 76.
Доходы будущих периодов
Показатель равен сумме остатков по счетам 86 (полученное целевое финансирование) и 98 (доходы будущих периодов).
Оценочные обязательства
Сформируйте сальдо по счету 96 (резервы предстоящих расходов) в части тех резервов, срок использования которых составляет менее 12 месяцев.
Прочие обязательства
Здесь расшифруйте краткосрочные обязательства, не вошедшие в другие строки пассива баланса.
Итого по разделу V
Сумма строк по разделу.
БАЛАНС
Суммарное значение по разделам пассива баланса.
ВАЖНО!
Значения активов и пассивов всегда отражается в денежном выражении. Причем операции фиксируются исключительно в рублях. Если расчеты совершаются в иностранной валюте, то операция подлежит пересчету в рубли. Используется курс валют, утвержденный Центральным банком России на момент совершения факта хозяйственной деятельности.
Баланс и иная финансовая отчетность составляется в рублях либо в тысячах рублей. Если обороты компании значительны, то допустимо указывать суммы в балансе в миллионах рублей.

