Бухгалтерская справка, образец написания
Содержание:
- Основание списание задолженности
- Какой вид имеет бухгалтерская справка: образец написания по ОС и для ФСС
- Полезные функциональные возможности настроек
- Сфера применения бухгалтерской справки в бухгалтерском учете
- Необходимость и использование
- Списание кредиторской задолженности с истекшим сроком исковой давности 2018
- Как составить бухгалтерскую справку о списании кредиторской задолженности
- Что такое справка о наличии (отсутствии) задолженности
- Новые справки-расчеты
- Корреспонденция счетов:
- Работа по агентскому договору
- Вы продаете через агента товары или услуги Например, работаете с курьерской службой
- Вы — агент и продаете товары или услуги принципала Например, у вас туристическое агентство
- Вы — агент и покупаете товары или услуги принципала Например, вы как агент размещаете контекстную рекламу своих клиентов на Яндекс.Директе
- Классификация неверных сведений
- Роль документа в учете
Основание списание задолженности
 Действующие нормативные документы по регулированию бухучета требуют, чтобы в нем отражалась информация, соответствующая действительности.
По прошествии определенного времени шанс вернуть просроченную дебиторскую задолженность сводиться к нулю. Поэтому показывать ее в составе имущества компании будет неправильно, так как будут нарушены принципы бухучета достоверности и соответствия.
Однако, просто так списывать задолженность компания не имеет права. Если происходит списание кредиторской задолженности с истекшим сроком исковой давности, это приводит к возникновению у фирмы дохода, что связано с доначислением налогов.
Такая же ситуация обстоит с дебиторской задолженностью. Если ее списать без имеющихся оснований, то эти суммы нельзя включить в состав признаваемых при налогообложении расходов, а значит невозможно снизить налоговое обязательство.
Гражданское законодательство определяет, что по прошествии трех лет долги могут быть признаны безнадежными, поэтому организация получает право их списать.
Обязательно нужно учитывать, что срок исковой давности может прерываться по перечисленным в законодательстве причинам. Также не стоит забывать о существовании предельного срока исковой давности — 10 лет с момента ее возникновения.
Для определения момента, с какого нужно начинать исчисление срока исковой давности, обязательно нужно учитывать договора, первичные документы (накладные, акты, платежные поручения и т. д.), на основании которых возникла задолженность, а также акты сверки взаимных расчетов.
Внимание! Кроме того допускается списывать задолженность до истечения определенного законодательством срока. Такая ситуация возникает, когда партнер перестает существовать
Например, когда юрлицо ликвидируется и его исключают из реестра ЕГРЮЛ.
Законодательством предусмотрена процедура освобождение кредитором должника от выплаты долга. Это также является основанием для списания задолженности.
Отмена исполнения обязательства должником может быть установлена актом госоргана. Условиями договора могут быть предусмотрены случаи действия форс-мажорных обстоятельств, когда кредитору придется списать долг.
При снятии нужно оформить приказ о списании дебиторской или кредиторской задолженностей, который формируется на основании акта инвентаризации. В бухучете же все проводки оформляются на основании правильно составленной бухгалтерской справки.
Какой вид имеет бухгалтерская справка: образец написания по ОС и для ФСС
Чаще всего при помощи бухгалтерских справок исправляются допущенные ошибки, (например, по амортизационным отчислениям) либо подтверждается балансовая стоимость основных средств.
Для исправления ошибок в предоставляемых во внебюджетные фонды отчетах также потребуется подавать бухгалтерскую справку. Приведем образец написания бухгалтерской справки в ФСС.
Скачать образец
Структура: как написать образец бухгалтерской справки
Независимо от предназначения, документ должен быть оформлен правильно, поскольку играет роль первичного. Тогда не возникнет лишних вопросов от налоговой инспекции. Рекомендуем использовать внутрифирменный шаблон, поскольку законодательство РФ не предусматривает обязательного бланка бухгалтерской справки.
Процедура оформления этого документа состоит из 3-х этапов:
- Создание «шапки» и указание следующих данных:
- наименование документа;
- дата составления;
- реквизиты компании (название, ИНН, КПП и т. д.);
- совершаемая операция, особенности;
- список ответственных лиц.
- Основная часть может содержать:
- сведения о том, что изменилось;
- предыдущие показатели;
- правильный способ расчета.
Далее приведен пример бухгалтерской справки с соответствующим текстом:
Как было сказано, руководство компании вправе самостоятельно разработать и утвердить приказом образец справки, чтобы применять его для решения своих хозяйственных задач. При этом его включают в учетную политику предприятия.
Взять за основу можно бухгалтерскую справку 0504833, которая разработана Минфином для учреждений государственного сектора (приказ 2015 года № 52н).
Обычно этот документ составляют в электронном виде с учетом стандартных требований к оформлению: отсутствие опечаток, заполнение всех реквизитов, точное название организаций и т. д
Важно не допустить ошибку при проставлении дат
Подобные справки могут содержать так называемые красные сторно – проводки с отрицательным числом. Они служат, например, для:
- исправления ошибок;
- списания торговой наценки;
- корректировки показателей материально-производственных затрат.
Ниже представлен образец заполнения бухгалтерской справки 0504833.
Существует несколько типов бухгалтерских справок, предназначенных для разных хозяйственных ситуаций:
- расчетные;
- об исправлении ошибок;
- для бюджетной сферы;
- образцы бух. справок по раздельному учету НДС;
- о списании задолженности;
- предназначенные для суда.
Каждая из них имеет свои особенности составления, позволяющие грамотно подтвердить правомерность того или иного факта.
Полезные функциональные возможности настроек
Рассмотрим теперь, какие еще есть в «1С:Бухгалтерии 8» (ред. 3.0) возможности формирования и оформления справок, полезные для бухгалтера.
Формирование с нарастающим итогом с начала года
В программе «1С:Бухгалтерии 8» (ред. 3.0) в некоторых справках-расчетах появился вот такой флаг С начала года
. Но не во всех. В некоторых справках такого флага нет, и это означает, что справка всегда формируется с начала года.
Для нее нет смысла в формировании за месяц (например, это справка Расчет налога на прибыль
, справка Списание убытков прошлых лет
).
Если поставить флаг С начала года
, то отчет сформируется с периодичностью месяц, будут показаны обороты по месяцу (см. рис., маркер 1), и его итог будет сформирован с начала года.

Таким образом, теперь справка-расчет Списание косвенных расходов
, сформированная с начала года, показывает нам, как сформировалась сумма косвенных расходов в декларации по налогу на прибыль по строке 040 (см. рис. выше, маркер 2).
Расширение настройки отборов
Также была расширена настройка отборов для формирования справок. В программе «1С:Бухгалтерия 8» (ред. 3.0) список отборов шире. Например, в справке-расчете Себестоимость выпущенной продукции и оказанных услуг производственного характера
предлагается список отборов по Базе распределения косвенных расходов
, по Номенклатуре
, по Номенклатурной группе
и пр. Для примера, в «1С:Бухгалтерии 8» (ред. 2.0) список отбора в такой же справке был возможен только по Номенклатурной группе
.
Оформление справок-расчетов и автоподстановка подписей
Также в «1С:Бухгалтерию 8» (ред. 3.0) была добавлена возможность настройки вариантов оформления. Теперь справки-расчеты оформляются как стандартные отчеты. На закладке Дополнительные настройки
мы можем указать варианты оформления, например, Море
— и тогда шапка окрасится в красивый морской цвет. А если мы еще и условное оформление зададим, например, для номенклатурной группы Розница
, то она выделится и будет сразу бросаться в глаза.
И еще одна новая функция — это заполнение раздела подписей. Раздел подписей заполняется автоматически и в Справках-расчетах
, и в стандартных Отчетах
. Если справка формируется по данным бухгалтерского учета, то в качестве ответственного лица берется ответственный за бухгалтерские регистры, а если для налогового учета — то подставляются данные об ответственном за налоговые регистры.
В любом учете возможны бухгалтерские ошибки или недочеты, необходимость ведение раздельного учета – все это можно оформить бухгалтерской справкой. Это первичный документ, в унифицированных формах ее нет, но ее значимость одинакова с «первичкой».
Сфера применения бухгалтерской справки в бухгалтерском учете
В бухгалтерском учете справка применяется для фиксации, а также исправления отдельных хозяйственных операций, таких как расчет дивидендов, курсовых разниц, расчет суммы процентов по кредитам и займам, расчет пособий по временной нетрудоспособности, пояснения к отдельным статьям бухгалтерской отчетности.
Для отражения начисления налогов также используется бухгалтерская справка, поскольку сама налоговая декларация (авансовый расчет) не является первичным учетным документом ( НК РФ).
Ряд методических рекомендаций по бухгалтерскому учету затрат и исчислению себестоимости рассматривают бухгалтерскую справку в качестве документа, в котором фиксируются результаты дооценки (либо сторнировочные записи) фактической себестоимости по сравнению с плановой себестоимостью (например, Методические рекомендации по бухгалтерскому учету затрат и исчислению себестоимости продукции овцеводства, утвержденные Минсельхозом России от 22.10.08 г.). При этом приводится рекомендуемая форма бухгалтерской справки (форма № 88-АПК).
Бухгалтерская справка рассматривается как документ для оформления процедур внутреннего контроля (п. 8.1 информации Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности»).
Пожалуй, одним из распространенных случаев применения бухгалтерской справки является исправление допущенной ошибки. Ошибки в первичных документах исправляются корректурным способом.
Если в бухгалтерском учете сделана неправильная запись, то для ее исправления прибегают к способу сторнировочной бухгалтерской записи. Такой способ используется при записи операции в большей, чем необходимо, сумме. При этом способе сторнируется вся ошибочная бухгалтерская запись, а затем производится запись в правильной сумме. Бухгалтерские записи осуществляются на основании бухгалтерской справки.
Напомним, что ПБУ 22/2010 «Исправление ошибок в бухгалтерском учете и отчетности» (утв. приказом Минфина России от 28.06.10 г. № 63н) предусмотрена классификация ошибок на существенные и несущественные ошибки, а также приведен алгоритм их исправления. Итак, ошибки классифицируются на существенные и несущественные.
Какая ошибка является существенной? Ошибка признается существенной, если она в отдельности или в совокупности с другими ошибками за один и тот же отчетный период может повлиять на экономические решения пользователей, принимаемые ими на основе бухгалтерской отчетности, составленной за этот отчетный период.
Сразу отметим, что право на определение характера ошибки предоставлено самой организации исходя как из величины и характера соответствующей статьи (статей) бухгалтерской отчетности. Организация в учетной политике для целей бухгалтерского учета должна прописать критерии существенности по видам допущенных ошибок.
Необходимость и использование
Бухсправка является внутренним документом компании, и в первую очередь нужна для исправления ошибок в финансовых учетах, подтверждения того или иного осуществляемого действия связанного с денежными операциями, корректировки данных в бухучете и налоговом учете, а также для ведения раздельного учета.
Помимо вышеперечисленного данный документ необходим для:
- начисления износа материальных средств;
- начисления отсроченных налоговых активов (ОНА) и отсроченных налоговых обязательств (ОНО);
- вычисления валютной разницы;
- распределения транспортно заготовительных расходов;
- вычисления коммерческой расценки;
- расчета средней заработной платы. В данном случае исходные данные берутся из распорядительных документальных актов организации. Помимо которых для расчета принимаются исследовательские сведения по учету зарплаты;
- удержания определенного процента денежных сумм из заработной платы. Расчеты таких удержаний отражаются в бухсправках, и производятся на основании данных указанных в исполнительных листах или приказах руководителя организации;
- начисления различных обеспечений и резервов;
- перевода долгосрочного долга в краткосрочный;
- начисления пошлинных обязательств;
- списания кредитной или дебиторской задолженности;
- начисления процентной ставки по кредитным и депозитным операциям;
- распределения прибыли или начисления дивидендов. Такие процессы отражаются в справке, если не определена конкретная сумма денежных средств, но есть правила распределения и начисления, а также установлен определенный процент выплаты дивидендов от полученного дохода.
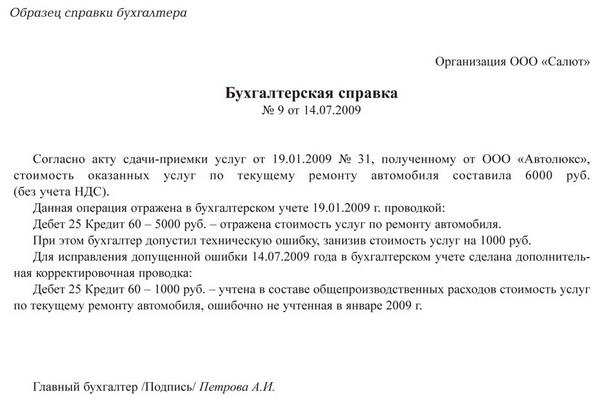
Не стоит забывать, что грамотно сформулированная такая справка избавит фирму от множества проблем с налоговыми службами, и сыграет немаловажную роль в доказательстве правоты компании при спорных ситуациях, возникающих в суде.
Главный принцип составления данного бухгалтерского документа состоит в том, что он оформляется организацией исключительно в одностороннем порядке.
Так как при составлении бухсправки любой формы не должны быть задействованы третьи лица (сторонние организации). Поэтому данная справка должна содержать информацию только о внутренних действиях предприятия, в которых отсутствуют лица сторонних компаний.
Бухгалтерская справка обычно используется организациями в следующих случаях:
- когда исправляются ошибки, обнаруженные в отчетах за прошедший период;
- по раздельному учету налога на добавленную стоимость;
- для судебных учреждений, где указывается информация о финансовой задолженности.
Списание кредиторской задолженности с истекшим сроком исковой давности 2018
Возникшая кредиторская задолженность должна проходить списание, причем в момент установленный законодательством. Так как при не вовремя проведенной и неправильно оформленной процедуре могут возникать трения с налоговой.
На сегодня порядок ликвидации кредиторского долга следующий (дебиторский вид задолженности аннулируется подобным образом):
- Проводится инвентаризация расчетов со всеми имеющимися покупателями, поставщиками — чтобы не пропустить необходимый момент, такая процедура должна выполняться в абсолютно каждый отчетный период. По результатам всегда, без исключений, составляется акт, к нему прилагается объяснительная записка, данный образец документа составляется в, так называемой, произвольной форме. Но должен объяснить руководителю организации, учреждения, откуда появился данный долг, какой его размер.
- Составляется бухгалтерская справка — здесь указываются причины возникновения просрочек, сумма, которая должна быть аннулирована, расчет искового периода. Также указывается рекомендация для руководителя организации, например, если время пришло, то указывается необходимость выполнить списание.
- Издается приказ — когда представлены результаты проведенной специалистами инвентаризации и приложена бухгалтерская справка, тогда руководитель готовит приказ, указывающий, что следует выполнить закрытие кредиторского долга.
- Производится списание, то есть выполняются соответствующие проводки, корректируется налоговый учет.
Списание кредиторской задолженности с истекшим сроком исковой давности при УСН
При УСН точные сроки списания кредиторских обязательств не установлены, поэтому, когда составлен инвентаризационный акт данную процедуру можно выполнить в следующий период времени:
- Как только давность истекла.
- В последний день налогового периода.
Когда закрытие долга выполнено, то вся сумма задолженности незамедлительно включается в имеющиеся внереализационные доходы. Проводки не должны включать сведения об списанным авансах, по которым не были получены товары, услуги.
В РФ при УСН основанием для списания является, причем без исключений, акт инвентаризации, по материалам которого составляется бухгалтерская справка, а затем приказ — данный образец документа всегда пишется произвольно, но с использованием данных с первых двух актов.
Любое бюджетное учреждение в абсолютно каждый отчетный период обязано проводить инвентаризацию своей первичной документации. Если согласно нее выявлены невыполненные обязательства, срок предназначенный для судебного взыскания по которым истек, то составляется образец документа под названием инвентаризационный акт с приложенной запиской.
https://youtube.com/watch?v=M5Eu7deiiyM
На основании данного документа составляется бухгалтерский отчет по данной ситуации. Где прописываются причины возникновения ситуации, точные суммы, рекомендацию руководителю, о том, что делать.
Изучив данный образец документа и акт инвентаризации, руководитель готовит приказ о аннулировании долга.
Акт списания кредиторской задолженности с истекшим сроком исковой давности
Любая имеющаяся кредиторская задолженность поставщикам, по которым истек срок исковой давности подлежит списанию по истечении трех лет с дня, когда закончил действие какой-либо срочный документ (например, договор, другой акт) указывающий, что у организации, учреждения существуют неоплаченные долги, невыполненные обязательства.
Любое документальное подтверждение должно выявляться при инвентаризации, выполненной самой организацией. Чтобы зафиксировать наличие невыполненных обязательств составляется такой образец документа, как акт инвентаризации.
Также данный документ является основанием издать приказ с требованием аннулировать возникший долг. В данной ситуации требуется еще один образец документации — бухгалтерская справка.
Образец акта
На сегодня акта инвентаризации, являющийся основанием для закрытия долгов по невыполненным обязательствам, это документ, составляемый на основании Постановления Госкомстата № 88 от 1998 .
В данном акте указывается кредитор, счета, сумма долга. Такой документ подписывают работники проводившие инвентаризацию.
Акт списания кредиторской задолженности образец
Давность прерывается, если кредитная задолженность была частично погашена, она была признана. В любом таком случае организация, учреждение должны начинать исчислять давности по новой.
НДС при списании кредиторской задолженности с истекшим сроком исковой давности всегда вносится в, так называемый, внереализационный доход.
Как составить бухгалтерскую справку о списании кредиторской задолженности
Бухгалтерская справка о списании кредиторской задолженности образец скачать в формате Word.
Для этого документа нет какой-либо специальной формы, ее в каждой организации могут оформлять по-своему.
Составление документа начинается с записи полного наименования компании.

После этого на следующей строке указывается наименование бланка – «Бухгалтерская справка», после чего проставляются номер и дата ее создания.
На следующей строке можно занести краткое содержание документа – «О списании кредиторской задолженности».
Составление документа начинается с указания факта, что в компании была произведена инвентаризация, в результате чего была выявлена кредиторская задолженность перед компанией. Здесь же нужно проставить название и реквизиты этой компании.

Также указывается, что по данной задолженности закончился срок давности, что подтверждено оформленным актом инвентаризации (с проставлением его реквизитов).
Затем нужно записать, по какой причине возникла данная задолженность (к примеру, по договору поставки), также указывается установленный срок погашения задолженности.
Следующей строкой записывается полная сумма задолженности с указанием суммы налога. Далее необходимо указать дату, в которую закончился срок исковой давности.

В завершение документа делается вывод, что данная задолженность списывается и подлежит включению во внереализационные доходы на основании п. 18 ст. 250 НК РФ.
Документ подписывает лицо, которое его оформляло (бухгалтер, главбух и т.д.)
Что такое справка о наличии (отсутствии) задолженности
Справки о наличии (отсутствии) задолженности представляет собой документ, в котором зафиксирован факт исполнения (или неисполнения) обязательств одного лица перед другим. В качестве таких лиц могут выступать по иерархии:
- государство и его бюджет;
- государственные структуры и учреждения;
- муниципальный бюджет;
- предприятия ЖКХ;
- юридические лица между собой (контрагенты, поставщики, заказчики);
- банки;
- работодатели;
- ИП;
- физические лица – рабочие, клиенты, покупатели.
В общем, в любой сфере деятельности, где имеется финансовая сторона вопроса, и возникают обязательства, может образоваться задолженность, которую бывает нужно подтвердить такой справкой.
Более подробно об особенностях справки об отсутсвии или наличии задолженности расскажет это видео:
Новые справки-расчеты
В «1С:Бухгалтерии 8» (ред. 3.0) возможности формирования справок-расчетов расширены, в их состав были добавлены следующие функции:
- возможность получать данные нарастающим итогом с начала года;
- иллюстрированные расчеты по амортизации, транспортным расходам и списанию убытков прошлых периодов для данных бухгалтерского учета (БУ);
- расширенные настройки отборов;
- настройка оформления;
- автоматическое заполнение подписей.
В программе «1С:Бухгалтерия 8» (ред. 2.0) не все регламентные операции иллюстрировались справками-расчетами, некоторые иллюстрировались только регистрами налогового учета (НУ): Амортизация, Амортизационная премия, Транспортные расходы, Убытки прошлых лет.
И поэтому их нельзя было посмотреть по бухгалтерскому учету, и еще нельзя было открыть этот регистр из Закрытия месяца
и из регламентной операции.
Бухгалтеру предстояло самому догадываться, что Закрытие счета 44 «Издержки обращения»
отражается в регистре налогового учета Расчет списания транспортных расходов
, требовалось найти его в меню.
Поэтому в «1С:Бухгалтерии 8» (ред. 3.0) эти регистры были преобразованы в Справки-расчеты
. Теперь они формируются для данных по БУ, НУ, ПР и ВР (постоянные и временные разницы) и открываются из Закрытия месяца
. Таким образом, регламентная операция Амортизация и износ основных средств
приобрела сразу две справки — Амортизация
и Амортизационная премия
. Регламентная операция Закрытие 44 счета «Издержки обращения»
имеет справку-расчет Транспортные расходы, Списание косвенных расходов
. А регламентная операция Списание убытков прошлых лет
имеет одноименную справку-расчет. Теперь подробнее об этих справках.

Справка-расчет амортизации
В справке Амортизация
представлены такие колонки, как: Стоимость объекта, Остаточная стоимость объекта, Стоимость для вычисления амортизации
.
Из таблицы справки видно, что пока основное средство не модернизировалось, его стоимость для начисления амортизации была равна стоимости объекта (маркер 1). А вот после модернизации — по остаточной стоимости объекта (маркер 2).

Такое же правило применяется для постоянных разниц в амортизации (справка-расчет Амортизация (бухгалтерский учет с постоянными и временными разницами)
).
Стоимость вычисления постоянных разниц в амортизации определяется по стоимости ПР в стоимости объекта, пока не проходила модернизация. А после модернизации — по постоянным разницам в остаточной стоимости объекта. В справке-расчете есть и временные разницы — полная картина по амортизации проиллюстрирована.
Справка-расчет транспортных расходов
Это вообще особая справка. Она по-разному формируется по данным бухгалтерского и налогового учета. Это связано с тем, что в бухгалтерском и налоговом учете применяются разные методы для расчета транспортных расходов.
В налоговом учете распределение расходов на остаток нереализованных покупных товаров происходит согласно требованиям
статьи 320 НК РФ .
А в бухгалтерском — транспортные расходы списываются пропорционально расходам в налоговом учете.
В первом блоке справки по данным налогового учета мы видим, как сформировалась стоимость покупных товаров в налоговом учете, видим, как возник остаток нереализованных товаров (рис. маркер 1). Во втором блоке мы видим транспортные расходы налогового учета, расчет среднего процента, который требуется в
статье 320 НК РФ . И применение этого процента для расчета остатка несписанных транспортных расходов (рис. маркер 3). Это бывший регистр налогового учета по транспортным расходам.

Справка для данных бухгалтерского учета показывает, что транспортные расходы списались в бухгалтерском учете пропорционально данным налогового учета. Поэтому в первом блоке мы опять же видим данные налогового учета для того, чтобы понять, как рассчиталась доля списания (рис. выше, маркер 4). А во втором блоке мы видим транспортные расходы бухгалтерского учета и видим применение доли к расчету суммы списания к транспортным расходам по данным бухгалтерского учета (см. маркер 5).
Корреспонденция счетов:
В соответствии с п. 1 ст. 807 Гражданского кодекса РФ по договору займа одна сторона (заимодавец) передает в собственность другой стороне (заемщику) деньги или другие вещи, определенные родовыми признаками, а заемщик обязуется возвратить заимодавцу такую же сумму денег (сумму займа) или равное количество других полученных им вещей того же рода и качества. Договор займа считается заключенным с момента передачи денег или других вещей.
Согласно п. 1 ст. 809 ГК РФ заимодавец имеет право на получение с заемщика процентов на сумму займа в размерах и в порядке, определенных договором. В рассматриваемой ситуации согласно договору проценты выплачиваются единовременно при возврате суммы займа (п. 2 ст. 809 ГК РФ).
Заемщик обязан возвратить заимодавцу полученную сумму займа в срок и в порядке, которые предусмотрены договором займа (п. 1 ст. 810 ГК РФ).
В целях бухгалтерского учета суммы полученных займов не признаются доходами организации-заемщика, поскольку не отвечают условиям признания доходов, установленным п. 2 Положения по бухгалтерскому учету «Доходы организации» ПБУ 9/99, утвержденного Приказом Минфина России от 06.05.1999 N 32н (получение заемных средств не является поступлением активов, приводящим к увеличению капитала организации).
При возврате (погашении) суммы займа в учете организации-заемщика не возникает расходов в силу п. 3 Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденного Приказом Минфина России от 06.05.1999 N 33н.
В соответствии с п. п. 2, 5 Положения по бухгалтерскому учету «Учет расходов по займам и кредитам» (ПБУ 15/2008), утвержденного Приказом Минфина России от 06.10.2008 N 107н, денежные средства, полученные (возвращенные) по договору займа, отражаются в бухгалтерском учете как возникновение и погашение соответствующей кредиторской задолженности.
Проценты, причитающиеся к уплате заимодавцу согласно условиям договора, учитываются в составе прочих расходов равномерно (ежемесячно) в течение срока действия договора займа. Это следует из абз. 2 п. 3, п. п. 6, 7, 8 ПБУ 15/2008, п. п. 11, 14.1, 16, 18 ПБУ 10/99.
Работа по агентскому договору
Сделки по агентскому договору требуют особого подхода, из-за того, что в привычный процесс «покупатель — продавец» вмешивается третья сторона — агент. При отражении сделок обязательно нужно учитывать все условия работы.
Вы продаете через агента товары или услуги
Например, работаете с курьерской службой
Бухсправки нужны, чтобы начислить вознаграждение агенту, отразить доход от продажи через агента и списать себестоимость проданных товаров.
Тип операции бухсправки «Продажа через агента товаров и услуг населению» предназначен для отражения операций, если среди ваших покупателей — обычные физлица, которым вы не выставляли акты и накладные в Эльбе.
А при выставлении клиентам актов и накладных подойдет тип операции «Продажа через агента товаров и услуг клиентам».
Контрагентом по счету 76 укажите вашего агента, а контрагентом по счету 62 — покупателя, которому выставляли закрывающие документы.
При указании суммы обратите внимание, что в доходах признается вся сумма, которую оплатил клиент без вычета комиссии агента.
Если товары агенту вы отгружали по акту списания в Эльбе, для учета себестоимости в расходах не забудьте создать бухсправку с типом операции «Списание себестоимости товаров, проданных агентом». Если такой акт списания не создавался, то спишите реализованные товары отчетом о рознице.
Вы — агент и продаете товары или услуги принципала
Например, у вас туристическое агентство
Бухгалтерская справка поможет признать доход в виде агентского вознаграждения и отразить, что клиент получил товар от вашего принципала. Для этого нужно выбрать тип операции бухсправки «Продажа товаров и услуг принципала по агентскому договору».
Вы — агент и покупаете товары или услуги принципала
Например, вы как агент размещаете контекстную рекламу своих клиентов на Яндекс.Директе
Классификация неверных сведений
Бухгалтерские ошибки бывают следующих видов:
| Счетные дефекты | Неверные сведения, появление которых обусловлено допущенными при вычислительных операциях ошибками либо некорректным занесением/переносом данных в регистрах. |
| Ошибки, образовавшиеся в результате того, что первичная документация была не вовремя зафиксирована | В большинстве случаев их наличие спровоцировано отсутствием слаженности в работе различных департаментов компании. Нередко случается, что попросту не соблюдаются сроки подачи документов в бухгалтерию. Также возможны задержки по вине контрагентов, однако в таком случае факт их неотражения в не будет причисляться к категории ошибок. |
| Недочеты, обусловленные неправильным применением норм законодательства | Подобного рода ошибки возникают из-за того, что ответственные лица нарушают правила ведения документов и раскрытия в них предусмотренной нормативно-правовыми актами информации. |
Компании таким образом могут пытаться скрыть некие факты неправомерных действий со своей стороны. В частности, чтобы скрыть факт хищения сырья целенаправленно завышают объем подлежащего списанию материала, а различного рода финансовые махинации могут скрываться за счет простого непредставления и невнесением в отчетность факта поступления в кассу наличности.
Роль документа в учете
Любая хозяйственная операция из жизнедеятельности учреждения должна найти свое отражение в бухгалтерском учете, и эта тема — далеко не новость для бухгалтеров. Каждый факт деятельности должен быть подтвержден документально. Внесение записей без подтверждающей первичной документации недопустимо.
Для большинства операций финансово-хозяйственной деятельности предприятия предусмотрены специальные унифицированные бланки первичной документации. Применение унифицированных форм не обязательно, и бланки можно разработать самостоятельно или же доработать существующие. Однако многие организации предпочитают применять унифицированные формы первички и учетных регистров.
Но далеко не все события хозяйственной жизнедеятельности экономического субъекта могут быть отражены специальными бланками. Для определенного рода операций нет ни форм, ни нормативов учета. Но это не означает, что такие факты можно скрывать, то есть не отражать в бухучете. Именно для таких операций предусмотрены специальные бланки первичной документации — бухгалтерские справки.
Бухгалтерской справкой можно отразить совершенно любую операцию: от начисления заработной платы или отпускных до формирования себестоимости готового продукта или расходы на оплату налогов в бюджет. Данный бланк первичной документации универсален и позволяет раскрывать обязательные реквизиты для регистрации фактов в учете.

