Декларация усн для ооо
Содержание:
- Как заполнять и отправлять налоговую декларацию УСН
- Кто является плательщиком торгового сбора
- Декларация для ИП на УСН — три способа отчитаться
- Правила и сроки подачи
- Кто сдаёт нулевые декларации по УСН
- Нулевая декларация для ИП на УСН Доходы
- Порядок сдачи декларации УСН
- При корректно введенных данных налоговая декларация по УСН просто не может быть некорректно сформирована
- Заполнение и расчет значений в декларации
- Штраф за не сданную отчетность
- Единая (упрощенная) декларация по УСН
- Как считают налог на УСН Доходы
- Заполняем новую декларацию по УСН
Как заполнять и отправлять налоговую декларацию УСН
Заполнить отчет можно от руки и на компьютере. Если вы любите работать по-старинке и еще не забыли, как писать ручкой, учтите эти правила:
- чернила надо брать только черного, синего или фиолетового цвета;
- штрих и прочие корректирующие средства использовать нельзя.
Еще несколько правил заполнения для всех:
- текстовые поля заполняются печатными заглавными буквами;
- в одном знакоместе указывается один символ;
- пустые знакоместа заполняются прочерками;
- скреплять листы степплером и печатать на обеих сторонах нельзя;
- при заполнении на компьютере используется шрифт Courier New высотой 16 — 18 пунктов.
Способы отправки:
- Подать декларацию УСН в налоговую лично.
- Отправить почтой с описью вложения.
- Отправить в электронном виде.
Первый способ самый хлопотный. Нужно будет прийти в инспекцию и, возможно, отстоять очередь. Если инспектор найдет ошибки и не примет отчет, поход придется повторить.
При отправке почтой желательно учитывать срок доставки, и лучше с запасом. Можно отправить отчет и в последний день, это не будет нарушением, ведь дата на штампе по закону и будет считаться датой сдачи отчета независимо от того, когда он на самом деле дойдет до налоговой. Но если вдруг почта задержится в пути и в течение 10 дней после крайнего срока сдачи в ИФНС не дождутся отчета, они могут заблокировать расчетный счет. Хоть вашей вины в этом не будет, но разблокировка займет время.
Отправка в электронном виде – самый удобный вариант, т.к. не нужно никуда ходить и тратить время.
Кто является плательщиком торгового сбора
В настоящее время торговый взнос действует только в столице, на основании Закона города Москвы № 62 от 17.12.2014 года, и затрагивает ЮЛ и ИП, ведущих торговую деятельность на территориях муниципальных образований, в отношении которых законами городов Москвы установлен этот сбор. Эта деятельность может вестись с применением недвижимого и (или) движимого имущества (согласно ст. 411, п.1 НК РФ). К плательщикам относятся категории организаций и ИП, у которых вид торговли регламентируется Закона города Москвы № 62. К примеру, в случае осуществления торговли со складов торговый сбор начисляться не будет, так как такая деятельность не указана в законе.
Данный сбор должны платить ИП и ЮЛ, ведущих торговую деятельность следующих видов:
- Ведение торговли через стационарную торговую сеть, не имеющей торговые залы (автозаправочные станции — исключение).
- Ведение торговли с помощью объектов нестационарной сети.
- Ведение торговли с использованием торговых залов стационарной сети.
Розничные рынки – это тоже торговая деятельность. Вид торговли также не имеет значения, уплачивают взнос все: мелкий опт, опт и розница.
Декларация для ИП на УСН — три способа отчитаться
Законодательством предусмотрено несколько вариантов представления отчетности. Декларация по упрощенке передается в налоговый орган в бумажном, электронном формате или направлена по почте.

В бумажном виде
Декларация о доходах ИП по УСН передается в налоговый орган заявителем или представителем по доверенности, заверенной нотариально. Заверение документа осуществляется нотариусом выбранной нотариальной конторы. Налоговая декларация ИП на УСН с отметкой о получении, датой, подписью остаётся у заявителя для подтверждения факта подачи.
Известны отказы налоговиков в принятии документа при отсутствии электронного приложения на диске или флеш – накопителе, на которых должна содержаться декларация УСН 6 или 15%. Такие отказы неправомерны, могут оспариваться в административном либо судебном порядке.
В электронном виде
В целях ускорения процедуры декларация УСН отправляется удаленно, ИП следует воспользоваться специальным ресурсом на сайте налоговой службы или заключить договор с одним из операторов, осуществляющим электронный оборот документов. При выбранном формате подачи декларация по УСН максимально быстро оказывается на проверке у контролирующего органа, заполнить её также нужно онлайн.
Почтовой службой
Декларация по системе «упрощенка» при невозможности заявителя присутствовать при подаче или поручить представление интересов представителю, направляется через почтовую службу. Для фиксации отправки вложение указывается в описи (налоговая декларация для ИП на УСН с указанием периода, за который она предоставляется и даты), сохраняется квитанция, число в ней – дата подачи.
Декларация о доходах ИП и ООО на УСН сдается до 30 апреля и 31 марта года, наступившего за годом, предоставления отчетности, соответственно. Указанные правила актуальны и для лиц, ведущих деятельность без наемных работников.

При последующем обнаружении ошибочного внесения сведений, возникает обязательство повторно предоставить отчетный документ в виде уточненной декларации УСН. Временных рамок обнаружения неверных данных, не установлено, при необходимости отчет сдается за период, превышающий три года.
Для нивелирования вероятности допущения подобных ошибок, форма декларации для ИП по УСН заполняется бухгалтером, либо предпринимателю следует использовать образец, соответствующий требованиям налоговой службы. Налоги, пени уплачиваются строго до предоставления уточненной декларации по УСН.
Несмотря на анонсированные изменения, декларация по налогу при УСН, основные правила, касающиеся подготовки и сдачи данного отчетного документа, остались прежними. Существенные изменения обозначились во взаимосвязи с сохраняющейся тенденцией на упрощение налоговых процедур и переход на онлайн-отчетность. Предприниматели, которые не одобряют нововведения либо не могут найти им применение при ведении деятельности, имеют право отчитываться по ранее действующим правилам.
Правила и сроки подачи
Подать упрощённый отчёт следует за тот же период, за который подавалась бы обычная декларация. Крайний срок — 20 число следующего за окончанием периода месяца. Сроки сдачи в 2021 году такие:
- за 2020 год — 20.01.2021;
- за 1 квартал 2021 — 20.04.2021;
- за полгода и 2 квартал — 20.07.2021;
- за 9 месяцев и 3 квартал — до 20.10.2021;
- за 2021 год и 4 квартал — до 20.01.2022 года.
Например, ООО открылось в начале 2021 года, осталось на ОСНО, но деятельности так и не вело. По окончании 1 квартала ему необходимо отчитаться по НДС и налогу на прибыль. Можно подать по каждому из них нулевой отчёт в установленный срок. Но также допустимо до 20 апреля направить в ИФНС упрощённую декларацию, заполнив её по налогам на добавленную стоимость и на прибыль. Если и в следующем квартале не будет объектов обложения налогами и движения средств, то можно сделать то же самое снова.
Другой пример — ИП встал на учёт в январе 2020 года, сразу перешел на упрощённую систему, но до конца года у него не было никаких операций и объектов обложения. Его налоговая система предусматривает подачу лишь одного отчёта по итогам года. Вместо него он может подать единую упрощённую налоговую декларацию. Срок сдачи отчёта за 2020 год — 20.01.2021. При этом ЕУД за 1 квартал, полугодие и 9 месяцев ИП подавать не должен, потому что он является плательщиком упрощённой, а не общей системы налогообложения.
Представить декларацию можно любым способом:
- лично привести в ИФНС;
- передать с представителем по доверенности;
- направить почтовым отправлением;
- представить в электронной форме (с электронной подписью).
Возможность подать в бумажном виде может помочь тем, кто сдает отчётность по НДС. Дело в том, что декларацию по этому налогу необходимо направлять строго в электронной форме через уполномоченного оператора, с которым нужно заключать договор. Если декларацию по НДС послать почтой или представить лично, её не примут. А вот ЕУД можно подать и на бумаге.
Кто сдаёт нулевые декларации по УСН
Чаще всего нулевую отчётность сдают предприниматели, которые зарегистрировались в конце года и ещё не начали вести деятельность. При этом они уже признаются плательщиками какой-то системы налогообложения.
Если ИП в течение 30 дней после регистрации (или одновременно с формой Р21001) подал уведомление о переходе на УСН, то он поставлен на учет в ИФНС как упрощенец. Если уведомление не подавалось, значит, предприниматель находится на общей системе налогообложения и должен сдавать декларации по НДС и НДФЛ.
Наконец, есть ИП, которые временно не ведут деятельность в течение так называемых льготных периодов, когда им не надо платить взносы за себя. Чаще всего, это отпуск по уходу за ребенком до полутора лет, за пожилым человеком старше 80 лет, инвалидом, или служба в армии по призыву. Такие предприниматели тоже должны сдавать нулевые декларации.
Что касается ИП на налоговых каникулах, то они получают определённые доходы, которые облагаются по нулевой ставке. Поэтому в таких декларациях не будет налога к уплате, но доходы и расходы в них отражают.
Нулевая декларация для ИП на УСН Доходы
Для УСН Доходы в декларации предусмотрены разделы 1.1. и 2.1.1. Есть также раздел 2.1.2. для тех, кто на этом варианте упрощёнки платит торговый сбор. Но поскольку мы заполняем нулевую отчётность, очевидно, что ИП не использует торговые объекты.
Поэтому, вместе с титульным листом, в нулевой декларации УСН Доходы будут заполнены всего 4 страницы. Рассмотрим их подробнее.
Титульная страница
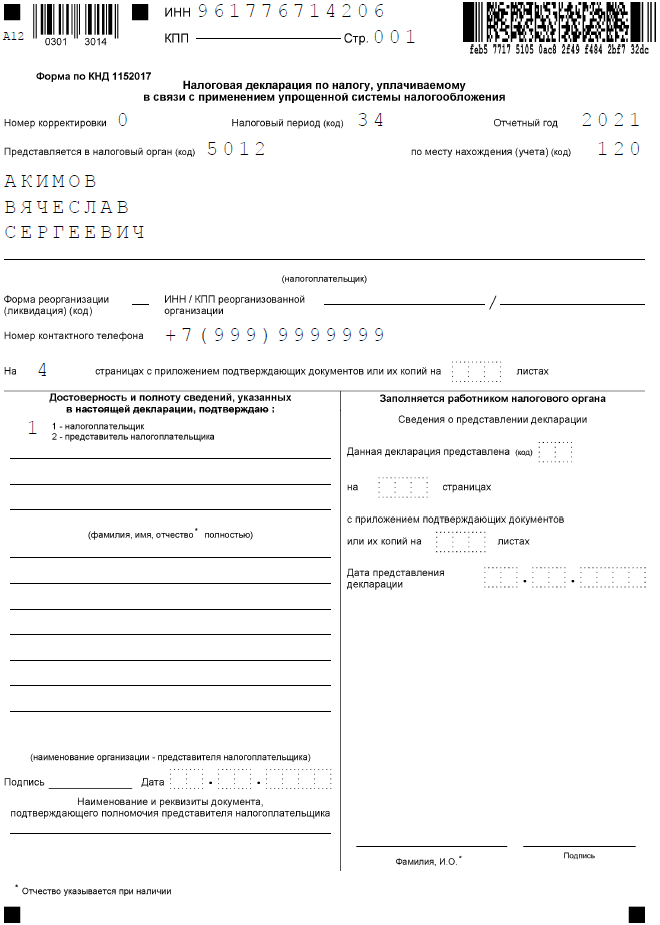
Это стандартная страница для всех отчётов, где надо указать полное имя налогоплательщика, его ИНН и код налоговой инспекции, в которой он отчитывается. Кроме того, в каждой декларации есть свои коды. Все значения кодов можно найти в приложениях к приказам, которым утверждены отчётные формы.
Для заполнения титульной страницы нулевой декларации УСН нам понадобятся следующие коды:
- налоговый период – при сдаче отчёта за прошедший год это значение «34»;
- код по месту учёта или нахождения – для ИП это код «120».
Проверяем заполнение всех строк титульного листа:
- ИНН – указывается во всех официальных документах предпринимателя. Если вы его забыли, узнайте, как найти номер через сайт ФНС.
- КПП – этот код присваивается только организациям. ИП при ручном заполнении проставляет здесь прочерки, при заполнении на компьютере можно оставить пустые ячейки.
- Номер корректировки. Если вы подаёте первую декларацию за отчётный период, то выбирайте значение «0».
- Налоговый период – «34».
- Отчётный год – «2021» (если отчитываетесь за прошлый год, соответственно, укажите «2020»).
- Код места учёта ИП – впишите «120».
- ФИО индивидуального предпринимателя – фамилия, имя, отчество указывается по отдельности, с левого края, каждый раз в новой строке.
- Номер телефона для связи с ИП – без пробелов, скобок и прочерков.
- Количество страниц в заполненной декларации – в нашем примере это «4».
- Количество листов приложенных документов (при наличии). Если декларацию подаёт представитель ИП, то к ней прилагают доверенность. В таком случае в это поле надо вписать количество листов документа.
Переходим к левому нижнему блоку. Здесь указывают данные лица, которое сдаёт и подписывает декларацию. Проставьте «1», если этом сам предприниматель, или «2», если отчётность сдаёт представитель.
В строках «Фамилия, имя, отчество» вписывают данные только представителя, ИП здесь ничего не заполняют. При необходимости в самых последних строках укажите номер и дату выдачи доверенности.
Раздел 1.1.
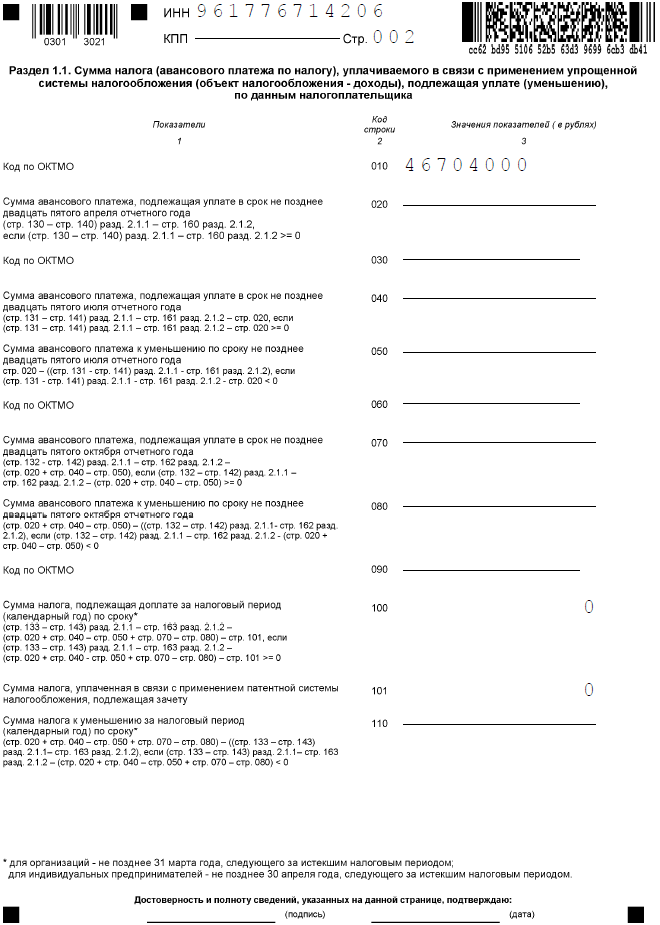
В этом разделе налоговый инспектор сразу видит суммы налоговых платежей, которые надо перечислить в бюджет. В нулевой отчётности, как мы уже говорили, налога к уплате нет, поэтому в соответствующих строках будут стоять прочерки.
Кроме того, здесь указывают код ОКТМО, то есть муниципального образования, где ИП стоит на учёте. Если в течение года код не менялся, то он вписывается один раз – в строку 010. При смене кода заполняют также строки 030, 060, 090.
В конце раздела 1.1. предприниматель или его представитель ещё раз подписывает декларацию, подтверждая расчёт налога.
Раздел 2.1.1.
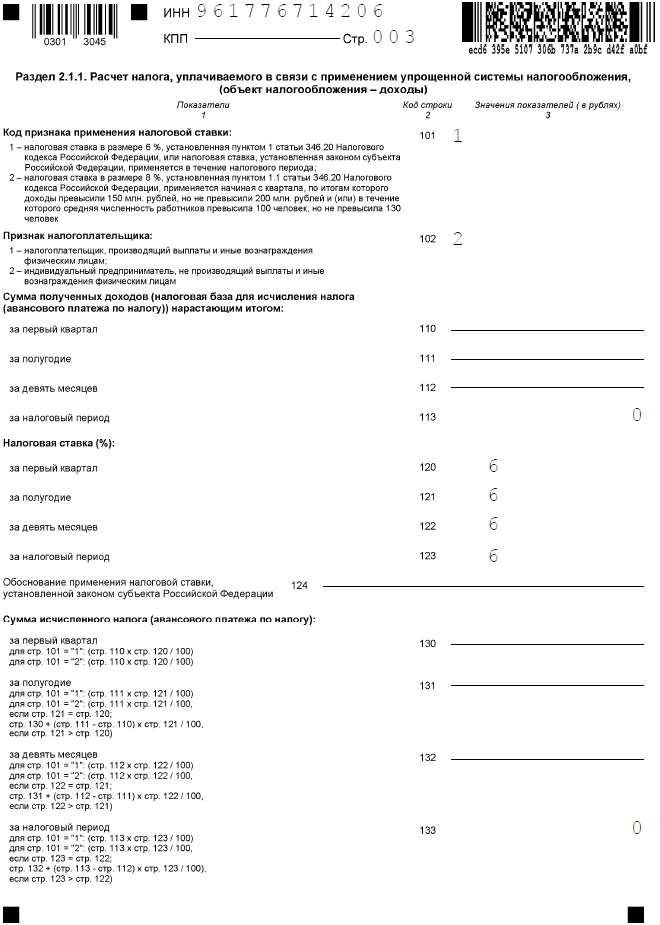
Сначала надо выбрать код признака применения налоговой ставки. В нашем примере это «1». Следующий код означает статус работодателя. Если ИП не ведёт деятельность, то и работников у него нет, поэтому выбираем значение «2».
Далее предприниматель показывает, как он рассчитывал налог. В нулевой декларации по строкам 110-113 и 130-133 будут стоять прочерки. Это означает, что доход ИП не получил, поэтому и налог не исчислен.
В строках 120-123 проставляется применяемая ставка, её стандартное значение «6.0». Строка 124 в таком случае не заполняется, потому что ИП не вёл деятельность, для которой установлена пониженная ставка.
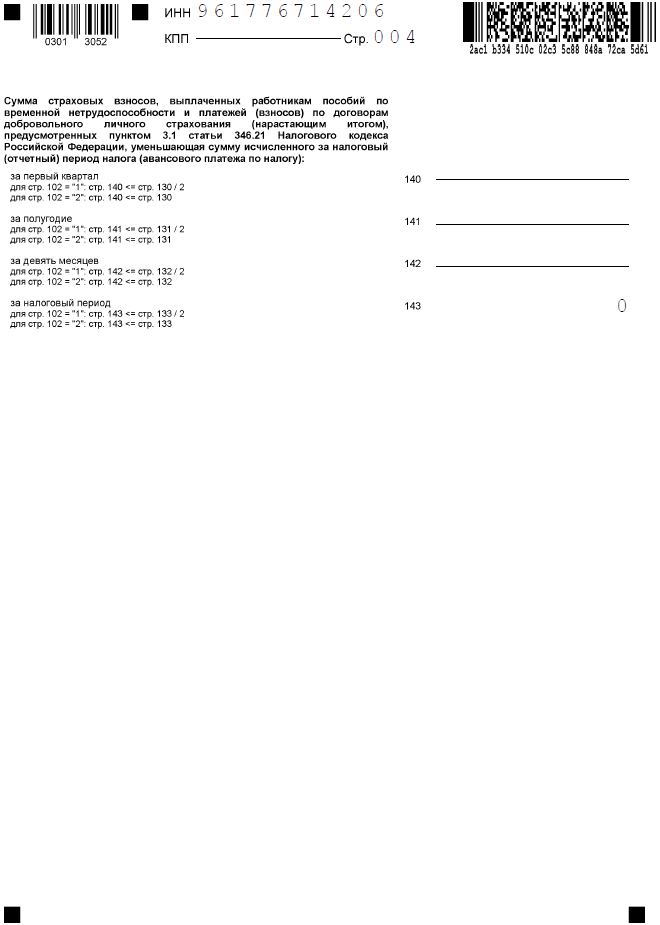
Строки 140-143 тоже будут с прочерками, потому что здесь указывают только те суммы взносов, которые уменьшают исчисленный налог. В нулевой декларации их не будет.
Порядок сдачи декларации УСН
Приказ ФНС России от 25.12.2020 N ЕД-7-3/958@ изменил только форму налоговой декларации УСН, но не порядок ее сдачи. Сроки представления отчетности по-прежнему указаны в Налоговом кодексе (статья 346.23) и зависят от того, по какому основанию она сдается. Приводим их в таблице.
| Основание сдачи | Крайний срок |
|---|---|
| Отчет за прошедший год | 31 марта для организаций и 30 апреля для ИП |
| Закрытие ИП, ликвидация ООО или прекращение деятельности | 25 число месяца, следующего за месяцем закрытия или прекращения деятельности |
| Утрата права применения упрощенной системы налогообложения | 25 число месяца, следующего за кварталом, в котором утрачено право на УСН |
Напоминаем: если крайний срок сдачи декларации УСН выпадает на праздничный или выходной день, он переносится на следующий рабочий день. За нарушение сроков налогоплательщика оштрафуют, при этом сумма штрафа зависит от того, был ли вовремя оплачен налог на основании данных декларации (статья 119 НК РФ).
Если налог был перечислен в установленный срок, то штраф составит 1 000 рублей за каждый месяц просрочки. Если нет, то размер санкции составит от 5% до 30% неуплаченной суммы. Кроме того, на основании статьи 76 НК РФ налоговые органы вправе заблокировать расчетный счет организации или ИП, если просрочка превысила 10 дней.
Что касается способов подачи, то здесь тоже ничего нового. Если у налогоплательщика есть усиленная квалифицированная ЭЦП, декларацию проще всего сдать онлайн. Отчет также можно направить почтой заказным письмом с описью вложения.
И наконец, декларация УСН может быть сдана в налоговую инспекцию лично или представителем по доверенности. В этом случае надо подготовить два экземпляра отчета и на одном из них запросить отметку ИФНС.
Индивидуальным предпринимателям, которым необходимо получить документальное подтверждение доходов, например, для оформления ипотеки, мы рекомендуем как раз последний способ. Только учитывайте, что многие ИФНС в период продолжающихся ограничений из-за коронавируса принимают посетителей по предварительной онлайн-записи. Она доступна в личном кабинете налогоплательщика на сайте ФНС.
При корректно введенных данных налоговая декларация по УСН просто не может быть некорректно сформирована
 Алгоритм автоматического заполнения отчетности по УСН совершенствуется уже много лет (первая программа под Windows была создана 12 лет назад). За это время сменились несколько раз формы декларации и методики расчета налога.
Каждый раз, после изменения законодательства алгоритм тщательно тестируется на корректность расчетов, все недочеты (если они есть) «отлавливаются» в течении первых месяцев. С момента ввода действующей формы налоговой декларации по УСН прошло пять лет, за это время сформированы сотни тысяч документов.
Сервисом предусматривается прозрачность расчетов, данные в документе легко проверить, указав что нужно сформировать «Декларацию + расчеты и пояснения». В данном случае, помимо обязательных листов, сформируются листы с построчными расчетами, которые легко пересчитать на корректность.
Заполнение и расчет значений в декларации
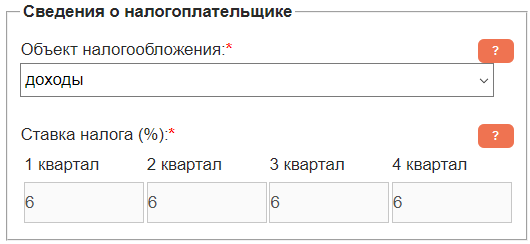
В правой колонке сайта заполняем раздел «Сведения о налогоплательщике», выбираем объект налогообложения и указываем проценты в полях «Ставка налога».
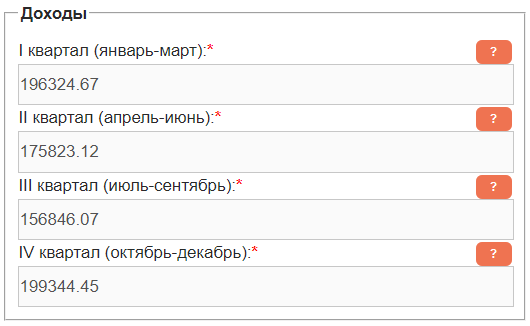
Заполняем раздел «Доходы», указывая данные по кварталам. Суммы могут быть дробные, разделителем рублей и копеек может быть как точка, так и запятая
Обращаем внимание на то, что в декларации суммы округляются до полных рублей, но копейки нужно указывать для более точного расчета
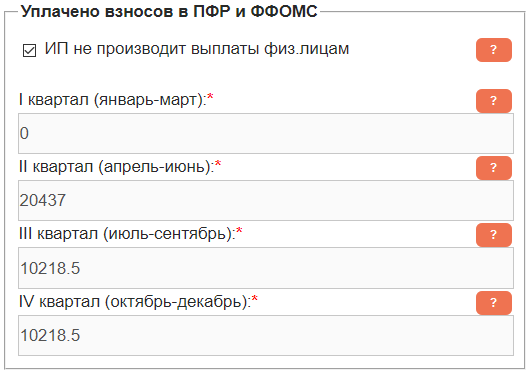
Заполняем раздел «Уплачено взносов в ПФР и ФФОМС» по тем же правилам, указывая выплаченные суммы поквартально. Взносы ОПС и ОМС суммируем, взносы, уплаченные с дохода свыше 300 тыс. руб. (1%) тоже учитываем. Ставим галочку «ИП не производит выплаты физ.лицам», если у ИП не было наемных сотрудников.
Раздел «Торговый сбор» заполняют только его плательщики.
В разделе «Данные для титульного листа» заполняем обязательные поля: ФИО, ИНН, Налоговый период, Отчетный год, Налоговый орган (код), По месту нахождения (код), ОКВЭД, Код по ОКТМО. Дату можно не ставить, но при подаче отчетности ее нужно вписать вручную.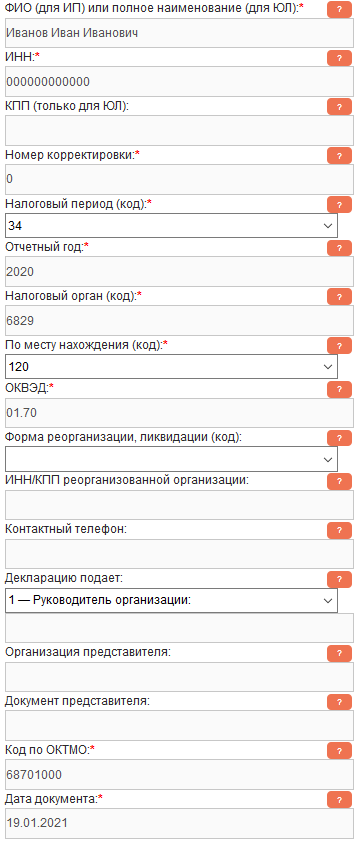
Ставим галочку «Сформировать документ для печати» и нажимаем кнопку. Если нет ошибок заполнения, то появятся ссылки на заполненную декларацию. Если ошибки при заполнении были, сервис укажет, в каком поле внесено некорректное значение.
Автор статьи Буренин Виктор
Автор цикла статей, посвященных оптимизации налогообложения и сдаче налоговой отчетности при УСН, администратор и консультант сайта deklaraciya-usn.ru по указанным проблемам.
Предприниматель с 2004
Штраф за не сданную отчетность
За нарушения сроков предоставления налоговой отчетности согласно положениям НК РФ предусмотрен штраф. Размер штрафных санкций составляет 5 % от суммы налога за каждый полный месяц просрочки. При этом существует максимальный и минимальный порог штрафных санкций.
Если бизнесмен несвоевременно подал декларации с нулевой отчетностью, то он будет оштрафован на сумму, равную 1000 рублей. Если в результате расчета 5% сумма штрафа меньше 1000 рублей, то хозяйствующий субъект будет привлечен к ответственности в размерах выше указанной суммы.
Важно: налоговый орган наделен правом заблокировать счета юридических лиц и индивидуальных предпринимателей, если владельцы бизнеса несвоевременно подали декларацию в уполномоченные органы. Блокировка может быть осуществлена в том случае, когда с момента окончания срока представления отчетности прошло более 10 дней
Кроме вышеуказанных штрафов к ответственности может быть привлечено должностное лицо. Для них предусмотрены штрафы в размере от 300 до 500 рублей.
Подводя итоги, отметим, что декларацию необходимо заполнять грамотно и своевременно направлять в налоговую инстанцию. При формировании документа необходимо учитывать вышеуказанные правила по составлению.
Единая (упрощенная) декларация по УСН
Налогоплательщики вправе представить единую (упрощенную) декларацию при соблюдении следующих условий (абз. 2–4 п. 2 ст. 80 НК РФ):
- на их банковских счетах и в кассе не происходит движение денежных средств;
- у них отсутствуют объекты налогообложения по одному или нескольким налогам.
Такая ситуация может сложиться, если предпринимательская деятельность временно приостанавливается, нет доходов, и расходы не осуществляются.
Форма упрощенной декларации и порядок ее заполнения утверждены Приказом Минфина РФ от 10.07.2007 № 62н.
Правда, данная отчетность неудобна и на практике используется редко.
На что следует обратить внимание
- необходимо тщательно контролировать, чтобы по банковским счетам не было денежных операций. Отслеживать это достаточно трудоемко, особенно те платежи, которые банк может списывать автоматически (например, свою комиссию за расчетно-кассовые операции). Между тем в этом случае нельзя подавать единую (упрощенную) декларацию. Если, не зная о расходной операции, подадите упрощенную декларацию вместо обычной, то налоговые органы могут оштрафовать по ст. 119 НК РФ.
- по п. 2 ст. 80 НК РФ единая (упрощенная) декларация представляется ежеквартально: не позднее 20-го числа месяца, следующего за истекшим кварталом, полугодием, 9 месяцами, календарным годом.
В то же время Минфин РФ высказал мнение, что можно представлять единую (упрощенную) декларацию только по окончании налогового периода, так как гл. 26.2 НК РФ не предусмотрена обязанность подавать налоговые декларации по итогам отчетных периодов (письмо от 05.05.2017 № 03-02-08/27798). Такой подход, по нашему мнению, может привести к претензиям налоговых органов. Поэтому за разъяснениями по вопросу о том, можно ли не представлять единую (упрощенную) декларацию по итогам отчетных периодов, рекомендуем обратиться в свой налоговый орган. Отметим, что обычная декларация по УСН подается всего один раз в год (ст. 346.23 НК РФ).
есть смысл представлять единую (упрощенную) декларацию, если она заменяет отчетность сразу по нескольким налогам. Но при УСН воспользоваться таким преимуществом вряд ли получится, так как вместо основных налогов (на прибыль, НДФЛ, НДС, налога на имущество) организации и предприниматели платят один «упрощенный» налог.
Поэтому если предпринимательская деятельность временно не ведется и нет доходов, то целесообразно представить в налоговые органы нулевую обычную декларацию по УСН.
Как считают налог на УСН Доходы
Налоговый учет на этой системе налогообложения довольно простой, справиться с ним можно даже без бухгалтера. Особенно если использовать при подготовке декларации специальный сервис.
Бухгалтерский учет ИП не ведут, но в течение года надо отражать полученные доходы в книге учета – КУДиР. Кроме того, в книге указывают страховые взносы, которые предприниматель платит за себя, а также за работников.
Наличие наемных сотрудников имеет большое значение для расчета налога на УСН Доходы. Причина в том, что никакие расходы на этом режиме не учитываются, но, когда налог уже исчислен, его можно уменьшить на взносы, перечисленные в отчетном периоде. Как это выглядит на практике?
Предположим, предприниматель на УСН Доходы получил в первом квартале 300 000 рублей дохода. Эти доходы называются налоговой базой и их надо умножить на ставку налога. В большинстве случаев ставка составляет 6%, но в регионах по некоторым видам деятельности могут быть установлены сниженные ставки – до 1%.
В нашем примере ИП применял обычную ставку, поэтому налог для него рассчитывается так: 300 000 * 6% = 18 000 рублей. При этом в первом квартале он перечислил часть взносов за себя в размере 15 000 рублей.
Если у предпринимателя нет работников, он может уменьшать исчисленный налог на всю сумму перечисленных взносов. В нашем примере это будет выглядеть так: 18 000 – 15 000 = 3 000 рублей. Именно эту сумму, а не 18 000 рублей, ИП заплатит в бюджет.
Изменим пример. Пусть у этого предпринимателя будут работники, при этом взносов за себя и за персонал он перечислит в размере 30 000 рублей. Казалось бы, налога в этом случае вообще не будет, потому что 18 000 – 30 000 < 0.
Заполняем новую декларацию по УСН
Несмотря на то, что бланк декларации включает в себя 10 страниц, заполняют из них не все. Совмещать сразу два объекта налогообложения на УСН нельзя, поэтому подготовить надо только те разделы отчета, которые соответствуют вашему варианту.
Общие требования к заполнению не поменялись, вот основные из них:
- Стоимостные показатели указываются в рублях, при необходимости их надо округлять.
- Декларация может быть заполнена как от руки, так и на компьютере, но в любом случае используются заглавные печатные буквы.
- Цвет чернил может быть черным, фиолетовым или синим. Регламентируется также шрифт для компьютера – только Courier New высотой 16 – 18 пунктов.
- Во всех пустых ячейках при заполнении от руки надо проставлять прочерки, но для компьютера это необязательно.
- В готовой декларации надо проставить сквозную нумерацию страниц, исключив незаполненные листы.
- Печать допускается только на одной стороне листа. Сшивать страницы или скреплять их степлером нельзя.
- Декларация подписывается на титульном листе и в разделе, где указаны суммы налога к уплате (Раздел 1.1 для УСН Доходы и Раздел 1.2 для УСН Доходы минус расходы).
Титульный лист
Титульный лист заполняется, как и большинство других отчетных форм. Здесь надо указать:
- ИНН предпринимателя или организации;
- КПП организации (ИП в этих ячейках ставят прочерки);
- номер корректировки (если это первая декларация за отчетный период, проставьте «0»);
- код налогового периода: для календарного года это «34», при закрытии ООО/ИП в течение года – код «50», при утрате права на УСН – код «96»;
- код места нахождения налогоплательщика: ИП проставляют «120», организации – «210»;
- полное имя предпринимателя или фирменное наименование юридического лица;
- телефон для связи, указывается без скобок, пробелов, прочерков.
Переходим к основным разделам декларации в зависимости от объекта налогообложения
Раздел 1.1 для объекта «Доходы»
Здесь указывают суммы налоговых платежей: авансов по каждому отчетному периоду и налог по итогам года. Формируются эти цифры на основании данных раздела 2.1, поэтому проще начинать заполнение с него.
В строках 010, 030, 060, 090 указывают код общероссийского классификатора территорий муниципальных образований (ОКТМО). Если предприниматель или организация не меняли свое местонахождение в течение отчетного года, то код вписывают только один раз – в строку 010.
Раздел 2.1.1 для объекта «Доходы»
В первом поле 101 отражают признак применения налоговой ставки:
- «1» – для обычных лимитов УСН;
- «2» – для повышенных лимитов УСН.
В следующем поле 102 указывают признак налогоплательщика, который подразумевает наличие или отсутствие работников (при этом все организации автоматически признаются работодателями). От этого статуса зависит, до какого размера можно уменьшить исчисленный налог за счет уплаченных страховых взносов.
В строках 110-113 нарастающим итогом с начала года указывают полученные доходы по каждому отчетному периоду. А в следующих строках – применяемую налоговую ставку.
Строки 130-133 показывают суммы исчисленных налоговых платежей, а строки 140-143 – страховые взносы, которые уменьшают налог к уплате. Под каждой строкой приводятся формулы расчета.
Раздел 2.1.2 для объекта «Доходы»
Торговый сбор – это особый платеж, который платят за использование торгового объекта. В 2021 году он взимается только в Москве, но города федерального значения тоже вправе ввести его на своей территории.
Уплаченный торговый сбор вычитается из исчисленного налогового платежа на УСН – из той части, что осталась после уменьшения на перечисленные страховые взносы. Поэтому в этом разделе отражают суммы доходов от торговой деятельности, а также уплаченного торгового сбора. Если налогоплательщик не перечисляет этот платеж, то раздел 2.1.2 не заполняет.
Раздел 1.2 для объекта «Доходы минус расходы»
Этот раздел практически аналогичен разделу 1.1. Необходимо указать код ОКТМО и исчисленные налоговые платежи. При этом в строке 120, помимо налогов, рассчитанных обычным образом, отражают сумму минимального налога, который составляет 1% от полученных доходов на УСН.
Раздел 2.2 для объекта «Доходы минус расходы»
Поскольку налоговая база здесь формируется не так, как для объекта «Доходы», надо указать не только доходы, но и затраты.
Раздел 3
Последний раздел новой декларации заполняют только те, кто получал целевое финансирование. При этом по каждому поступлению показывают его код (из приложения 6), дату получения и стоимость.

