Кудир для ип и ооо в 2021 году
Содержание:
- КУДиР для ИП и ООО в 2021 году
- Как заполнить КУДиР
- Что это такое
- Как вести книгу доходов и расходов?
- Заполнение Книги учета при УСН «доходы-расходы»
- Пример заполнения книги учета доходов и расходов при оплате частями
- Образец документа
- Что считать доходом?
- Как правильно прошить КУДиР
- Как вести книгу учета доходов и расходов
- Порядок заполнения КУДиР для ИП на УСН по шагам
- Ведение книги доходов и расходов при УСН: правила и ответственность
- Сколько книг и как оформить
КУДиР для ИП и ООО в 2021 году
Содержит четыре таблицы (по одной на каждый квартал). Каждая таблица состоит из 5 граф (столбцов).
ГРАФА №1
. Порядковый номер записи.
ГРАФА №2
. Дата и номер первичного документа, подтверждающего доход либо расход.
При доходе:
Если средства поступили в кассу , то записывается дата прихода и номер кассовго отчета, который составляется в конце каждой смены (бывший Z-отчет). Например,15.01.2021, ФД № 54 (отчет о закытии смены) .
Если средства пришли на расчетный счет , то записывается дата прихода и номер платежного поручения или выписки банка. Например,15.01.2021 п/п №100 либо15.01.2021 выписка банка №100 .
Если средства поступили по бумажным БСО (бланку строгой отчетности) (если по закону кассу можно не применять), то под каждый такой выданный бланк не обязательно делать отдельную строку в КУДИР. Вместо этого можно записать дату рабочего дня и оформить ПКО, в котором перечислить номера всех выписанных БСО за этот день (при этом в графу 4 заносится сумма средств по этим БСО). Например,15.01.2021 ПКО №100
Группировать БСО можно, только если они выписаны в течение одного дня.Обратите внимание!
С 1 июля 2021 года применятьбумажные бланки строгой отчетности вместо кассовых чеков запрещено. БСО должны формироваться с применением ККТ
Однако если ИП использует отсрочку до середины 2021 года или бизнес вовсе освобожден от ККТ, то бумажные БСО можно применять в качестве документа, подтверждающего расчет.
Если был сделан возврат средств за товар или услугу, то в графу 4 заносится сумма возврата со знаком минус, а в графе 1 записывается дата фактического возврата и номер платежного поручения или кассового чека на возврат (номер ФД).
Обратите внимание!
Суть указания номера документа в графе 2 КУДиР в том, чтобы идентифицировать операцию и при необходимости в любой момент ее найти. Ранее отчет о закрытии смены (Z-отчет) имел номер. Сейчас вместо него можно использовать реквизит «номер фискального документа» — ФД. Однако у каждой кассы своя нумерация ФД. Поэтому если у вас несколько ККТ, рекомендуется помимо ФД указывать реквизит ФН (фискальный накопитель) или номер кассового аппарата.
При расходе (только для УСН «Доходы минус расходы») записывается дата расхода и номер первичного документа, которым может быть: накладная, платежное поручение, кассовый отчет, товарный чек (если разрешена работа без ККТ) и прочее. Например, 15.01.2021 ФД №53 (чек на возврат)
,15.01.2021 товарная накладная №55 ,15.01.2021 п/п №55 ,15.01.2021 ФД №55 (отчет о закрытии смены) и т.д.
Обратите внимание
, что расходы на покупку товаров для их последующей перепродажи заносятся только после их реализации.
ГРАФА №3
. Содержание операции.
Данная графа не обладает слишком большой важностью. Примеры заполнения при доходе:
Примеры заполнения при доходе:
- Поступление в кассу. Оплата по договору №100/АА от 10.01.2021 за оказание рекламных услуг .
- Получен аванс от покупателя «ООО «Фирма» в счет предстоящей поставки товара по договору № 100/АА .
- Получен доход. Торговая выручка за 15.01.2021 .
- Возврат средств покупателю по договору № 100/АА от 15.10.2020.
Примеры заполнения при расходе (только для УСН «Доходы минус расходы»):
- Перечислен аванс работникам.
- Перечислена заработная плата.
- Перечислен НДФЛ с заработной платы.
ГРАФА №4
. Доходы, учитываемые при исчислении налоговой базы.
Обратите внимание
, что при возврате средств покупателю, сумма записывается в данный столбец со знаком минус. Т.е. не в расходы (графа №5), а именно в доходы (графа №4).
ГРАФА №5
. Расходы, учитываемые при исчислении налоговой базы. Заполняются только ИП и организациями на УСН «Доходы минус расходы».
В «Справке к разделу I» заполняется:
- на УСН «Доходы» только строка 010 за весь год;
- на УСН «Доходы минус расходы» строки 010, 020 за весь год и строки 040, 041 (если суммы не отрицательные).
Как заполнить КУДиР
Предприниматели на УСН доходы заполняют , и . Книга ведётся на русском языке. Все суммы указываются в рублях и копейках.
Титульный лист
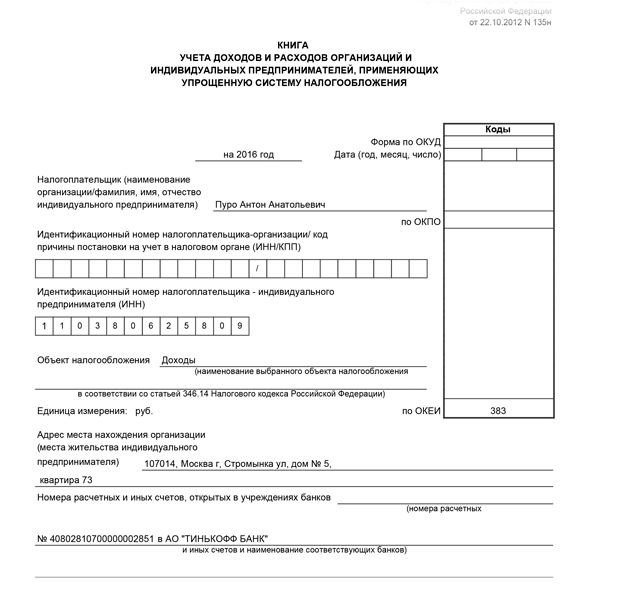
- Отчётный год
- ФИО
- Ваш ИНН
- Объект УСН
- Адрес места жительства
- Расчётный счёт и наименование банка
- Укажите год, на который заведена книга.
- Укажите фамилию, имя и отчество.
- Укажите ваш ИНН.
- Укажите объект налогообложения — доходы.
- Укажите адрес регистрации по месту жительства.
- Укажите номер расчётного счёта и наименование банка.
Раздел I
В разделе I указываются все доходы, полученные предпринимателем, в хронологическом порядке. Каждая операция — на отдельной строке, по каждому кварталу заполняется отдельная таблица.
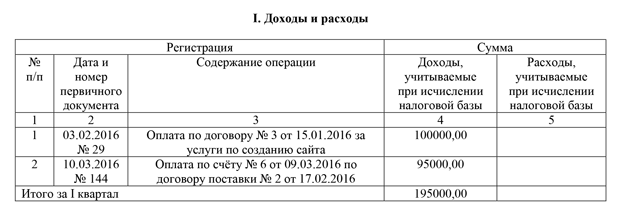
- Номер операции
- Дата и номер платёжного поручения
- Содержание операции
- Сумма дохода
- Общая сумма доходов за квартал
- Укажите порядковый номер операции. Нумерация по всем таблицам сквозная (например, если в 1 квартале было 12 операций, то номер первой операции во 2 квартале должен быть 13).
- Укажите дату и номер документа, которым подтверждается получение дохода (например, платёжного поручения).
- Укажите содержание операции. Обычно содержание совпадает с назначением платежа, указанным в платёжном поручении.
- Укажите сумму дохода. Доходы отражаются в КУДиР на дату поступления денег на расчётный счёт.
- Укажите общую сумму доходов за квартал.
- При заполнении таблицы за второй и последующие кварталы укажите общую сумму доходов за полугодие, 9 месяцев, год (нарастающим итогом).
- Справку к разделу I заполнять не нужно.
Раздел IV
В разделе IV указываются страховые взносы, уплаченные в течение года, в хронологическом порядке. Каждый платёж — на отдельной строке.
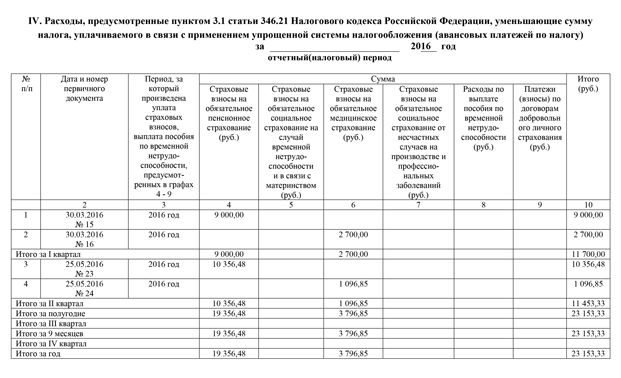
- Отчётный год
- Номер операции
- Дата и номер платёжного поручения
- Период оплаты
- Сумма оплаты
- Итого по строке
- Итого за квартал (отчётный период)
- Итого за год
- В шапке раздела укажите год.
- Укажите порядковый номер операции. Как и при заполнении предыдущего раздела, нумерация по всем кварталам сквозная.
- Укажите дату и номер платёжного поручения или квитанции об уплате страховых взносов.
- Укажите год, за который были уплачены взносы.
- Укажите сумму уплаченных взносов. Для взносов в ПФР — в графе 4, для взносов в ФФОМС — в графе 6.
- В графе 10 укажите итоговую сумму по каждой строке.
- В строках Итого укажите итоговую сумму за каждый квартал и отчётный период (полугодие, 9 месяцев, год нарастающим итогом).
- Укажите общую сумму уплаченных взносов за год.
Что это такое
Книга доходов и расходов (КУДиР) используется для ведения бухгалтерии. Фактически она является бланком, в который вносятся все суммы и взносы. Открытие новой книги должно осуществляться для каждого отчетного периода, который включает в себя текущий год с 01.01 по 31.12.
Если системы налогообложения совмещаются, например, используется совокупность УСН и патента, то для каждого варианта применяется своя книга. Этот момент требуется учитывать, так как в случае отсутствия книги хотя бы по одному из вариантов налогообложения приведет к штрафам, которые имеют размер от 10000 рублей.
Такой пункт не зависит от того, кто занимается предпринимательской деятельностью – ИП или организация.
Целостность книги не должна нарушаться. Для этого разделы незаполненного типа также распечатываются и прошиваются. Любая книга должна быть в полноценном виде представлена к проверке по требованию налоговых органов и их сотрудников.
Ведется КУДиР в двух вариантах. Первым является электронный. Стоит учесть, что он должен распечатываться во второй вариант – бумажный. Это происходит в конце отчетного периода. Тогда же книга полностью прошивается, и производится нумерация страниц.
Бумажный вариант после всех операций заверяется лично предпринимателем или руководством организации. Стоит отметить, что все страницы, которые были заверены должны присутствовать. В противоположном случае налоговый орган может провести полноценную проверку всей отчетности.
Как вести книгу доходов и расходов?
На каждый год заводится отдельный регистр по форме, закрепленной Минфином в приказе №135н от 22.10.12, с начала ведения бизнеса на УСН.
Доступны два метода ведения книги:
- В бумажном виде – все записи о совершаемых операциях вносятся вручную ручкой. Книгу нужно подготовить до пригодного состояния, для этого страницы регистра собираются в форму журнала, прошиваются, нумеруются, на последнем листе делается отметка об общем числе листов с закреплением данной записи подписью руководителя и оттиском печати;
- В электронном виде – в течение года записи вносятся в электронный формат книги, по окончании года она распечатывается, страницы сшиваются, нумеруются, общее их количество указывается на последнем листе журнала с подписью руководителя и печатью компании.
Перейти от одной формы ведения Книги к другой можно в любой момент.
Так как Книга учета является налоговым регистром, то есть используется для исчисления налоговой нагрузки при УСН, то вносить в нее нужно только те доходно-расходные показатели, которые будут учтены при расчете базы для специального упрощенного налога.
Суть ведения Книги заключается в последовательной фиксации каждой операции, в результате которой возник доход или расход, в табличной части регистра. Запись выполняется той датой, когда данный доход или расход признан таковым с указанием реквизитов подтверждающей первичной документации.
Подавать Книгу никуда не нужно, она не прикладывается к декларации УСН, однако в наличии она должна быть обязательно. Если налоговики захотят ознакомиться с этим регистром и отправят запрос на ее предоставление, то «упрощенец» обязан это сделать, чтобы избежать штрафных санкций.
Если у компании есть обособленные подразделения, то Книгу учета ведет налогоплательщик, в роли которого в данном случае выступает головная компания. В Книге отражаются общие суммарные данные без разделения на подразделения.
Заполнение Книги учета при УСН «доходы-расходы»
Если «упрощенец» решает облагать налогом разницу между величиной доходов и понесенных затрат, то заполнять Книгу нужно немного по-другому.
Компания должна отражать в регистре:
- Доходы и расходы от деятельности, учитываемые при вычислении специального налога УСН (разд.I);
- Справку к разделу I (заполняется по итогам года);
- Затраты на НМА и ОС оплаченные, используемые в упрощенной деятельности (разд.II, для каждого отчетного периода заполняется новый раздел, наименование периода указывается вверху раздела);
- Убыток прошлых налоговых периодов (разд.III).
Также заполняется титульный лист, на котором нужно написать свое наименование (ФИО для ИП), основные реквизиты, адрес, выбранный объект налогообложения и номера имеющихся счетов в банке.
Что нужно заполнить «упрощенцу» с объектом «доходы-расходы»:
| Раздел | Графа | Пояснения по заполнению |
| I | 1 | № записи. |
| 2 | Дата и № первичного бухгалтерского документа, подтверждающего факт свершения операции. | |
| 3 | Описание операции, в ходе которой был получен расход или доход. | |
| 4 | Сумма дохода по операции. | |
| 5 | Сумма расхода по операции. | |
| Итого | Подводятся итоги по кварталам и по периодам с начала года (суммарные величины доходных и расходных показателей) | |
| Справка | 010 | Общая величина доходов за год, учитываемых в налогооблагаемой базе. |
| 020 | Общая величина расходов за год, уменьшающая величину доходов для исчисления налога. | |
| 030 | Результат разности между минимальным налогом, уплаченным за прошлый год, и исчисленным налогом за этот же год. Данные берутся из декларации УСН за прошедший год – разность строк 270 и 260 второго раздела. | |
| 040 | База для расчета специального налога (показатели строк 010 – 020 – 030). Указывается только положительный результат. | |
| 041 | Величина убытков за год (показатели строк 020 + 030 – 010). Указывается только положительный результат. | |
| II | 1 | № записи второго раздела по порядку. |
| 2 | Наименование актива по документальным данным. | |
| 3 | Число, месяц и год оплаты, учитывать можно только оплаченные расходы. Данные вносятся на основании платежных документов. | |
| 4 | Дата подачи документации на госрегистрацию ОС, если такая процедура требуется. | |
| 5 | Дата принятия к учету актива (ввода в эксплуатацию). | |
| 6 | Первоначальная стоимость объекта (сумма расходов). Если расходы понесены до начала применения УСН, то заполнять графу не нужно. | |
| 7 | Срок полезного использования актива. | |
| 8 | Остаточная стоимость объекта, приобретенного до начала применения УСН (определяется на дату перехода на «упрощенку»). Если расходы произведены в период УСН, то графа не заполняется. | |
| 9 | Число кварталов эксплуатации объекта в текущем году. | |
| 10 | Доля стоимости в %-тах, которая принимается в расходы за год (для активов, приобретенных на УСН указывается 100, для активов, приобретенных до УСН, в 1-году ставится 50, во 2-м – 30, в 3-м – 20). | |
| 11 | Аналогичный показатель в разрезе квартала, определяется как значение гр.10 разделить на значение гр.9. | |
| 12, 13 | Сумма затрат на ОС или НМА, учитываемых при расчете единого налога УСН для каждого квартала и года. | |
| 14 | Затраты, учтенные в расходах в прошлых периодах. Не заполняется для активов, приобретенных на УСН. | |
| 15 | Затраты, которые будут учтены в следующих периодах (гр.8 – 13 – 14). Не заполняется для активов, приобретенных на УСН. | |
| 16 | Момент выбытия. |
В III раздел вносятся данные об убытках от деятельности в прошлых годах, которые не перенесены на начало прошлого года. Эти суммы могут уменьшить базу для расчета налога. Учитываются данные за последние 10 лет.
Скачать книгу доход-расход для ООО (образец заполнения)
Скачать книгу доход для ООО (образец заполнения)
Пример заполнения книги учета доходов и расходов при оплате частями
В соответствии с договором, предприятие имело задолженность за поставленные ему материалы перед продавцом. Сумма долга – 100 тысяч рублей – погашалась так:
40 000 р. – выплачены 30.12.3013 года.
60 000 р. – перечислены 10.01.2014 г.
Предприятие-продавец, использующее УСН, внесло следующие записи в КУДиР в раздел 1:
Сумма дохода — 60 тысяч рублей — будет учтена в ходе расчета налога по 2014-му году.
Поступления в 40 000 р. включены в единый налог за 2013 г.
Из приведенных записей видно, что в графе 2 отражается не платежное поручение, а указывается товарно-транспортная накладная. Этот документ подтверждает поступления в строке 31 и затраты в стр. 32.
Образец документа
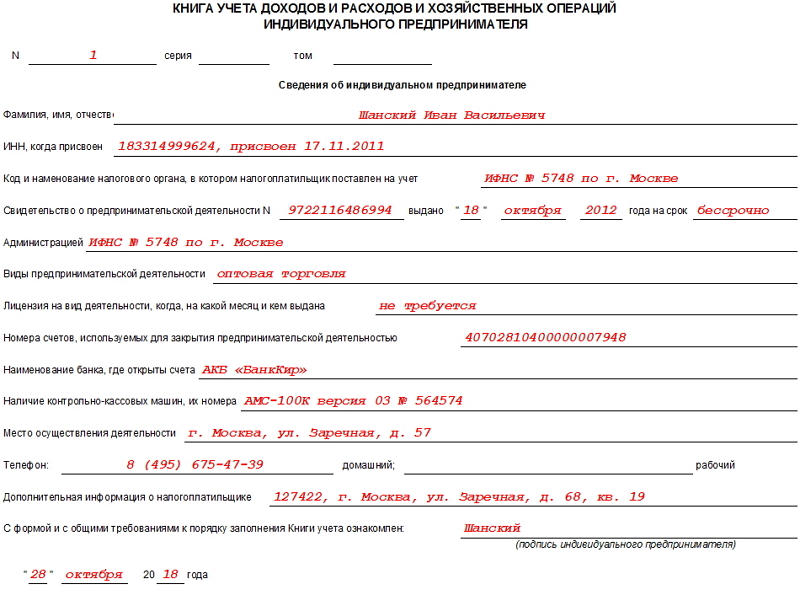
В начало книги, на титульный лист, вносятся сведения о ИП – этот раздел затруднений вызвать не должен, поскольку сюда включается информация из личных и учредительных документов:
- ФИО;
- ИНН;
- адрес местожительства;
- данные о налоговом органе, где налогоплательщик был зарегистрирован;
- данные из свидетельства о постановке на учет и т.д.
Тут же приводится информация о банке, где у ИП открыт счет и номер кассы, если он использует ее в работе. Затем предприниматель ставит на странице свою подпись и датирует бланк.
Заполнение раздела 1 КУДиР
Сюда вносятся сырье, полуфабрикаты и другие товарно-материальные ценности, на приобретение которых ИП затратил свои средства. Их нужно учитывать даже в том случае, если траты были произведены в прошлом периоде отчета, а де-факто приход произошел в текущем.
Здесь же указываются авансы, которые планируется обеспечить в предстоящих периодах.
В качестве расходов учитываются реальные затраты, которые произошли с целью последующего получения финансовой выгоды от бизнес-операций.
Нужно отметить, что сумма финансовых расходов при осуществлении предпринимательской деятельности списывается на затраты только при условии реализации произведенных товарно-материальных ценностей. Если по этой части есть установленные законом нормы расходов, то учет ведется исходя из них.
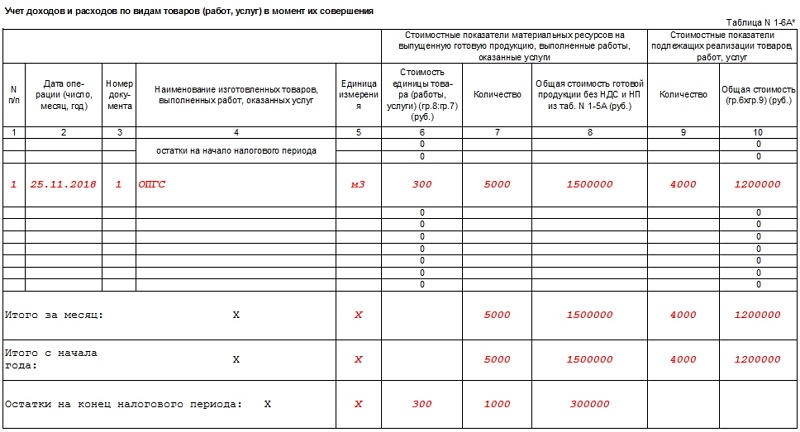
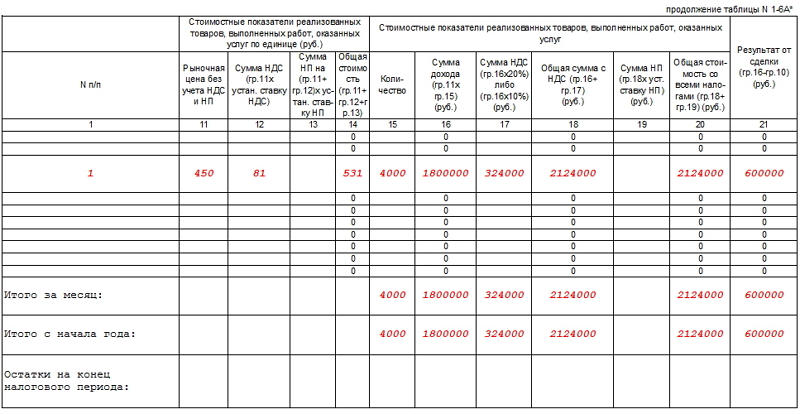
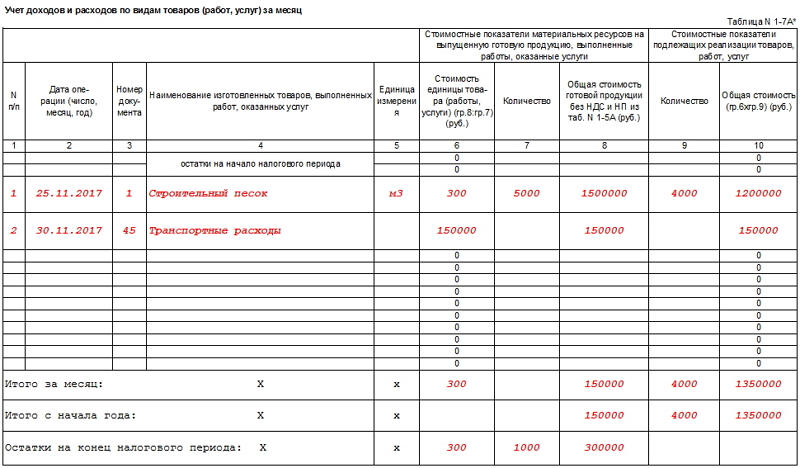
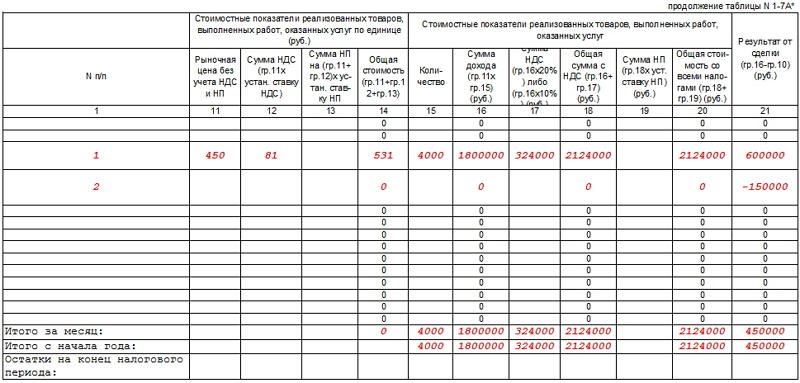
В первом разделе несколько таблиц-блоков. Блоки с 1-1 до 1-7 должны заполнять ИП, которые заняты в производственном секторе. При этом каждый блок имеет два варианта, первый из которых (вар. А) применяют предприниматели, работающие с НДС, а второй (вар. Б) – те, кто НДС в своих операциях не выделяют.
Если идти по порядку, то в табличку 1-1 вписываются данные по закупленному и истраченному в процессе работы ИП сырью.
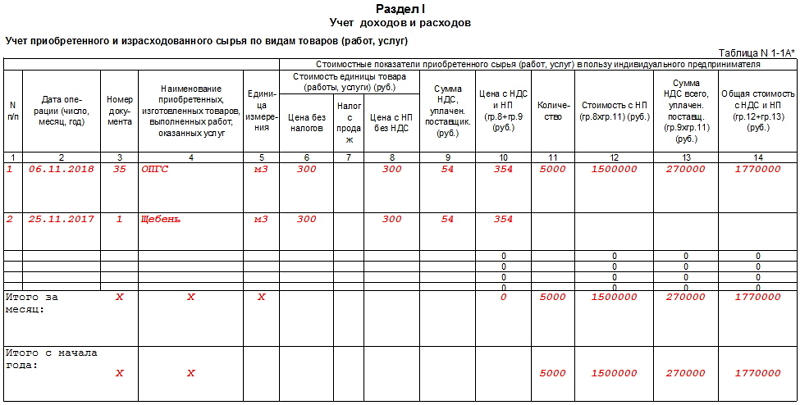
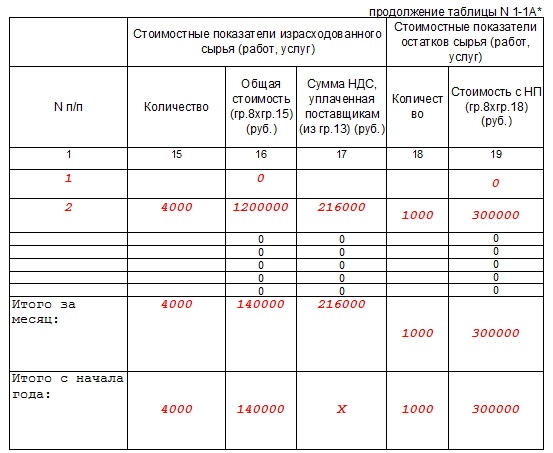
В ячейки блока 1-2 включаются полуфабрикаты (приобретенные и затраченные) для производственных нужд.
Строки блока под номером 1-3 предназначены для учета вспомогательного сырья и материалов (купленного и израсходованного).
Блок 1-4 содержит иные материальные расходы, т.е. энергию, воду, топливо и т.п. которые были истрачены в процессе деятельности ИП.
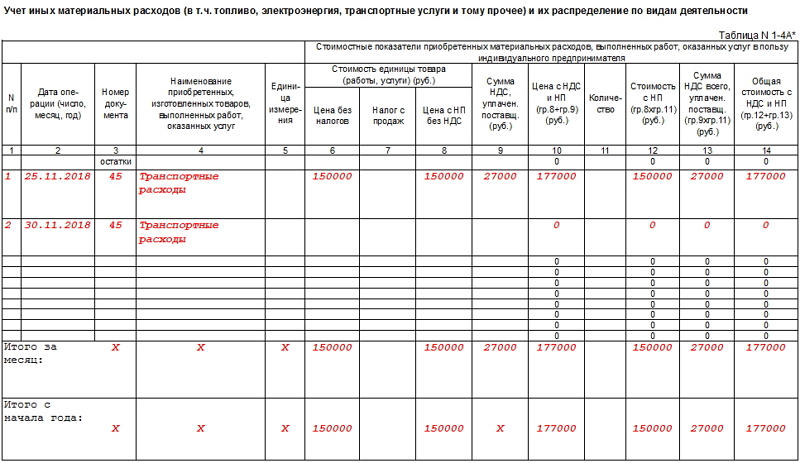
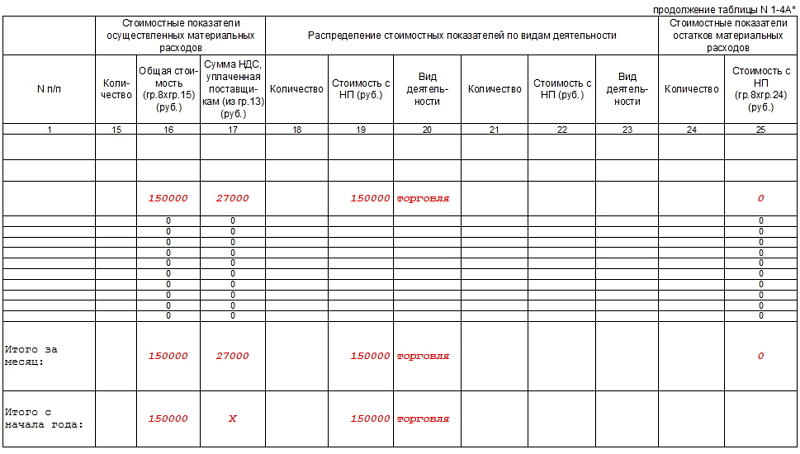
Блок 1-5 указывает на цену готовой продукции, которую выпустил ИП за период отчета, а также приводит стоимость выполненных за это время работ и оказанных услуг.
Блоки 1-6 и 1-7 показывают итог производства и продажи изготовленной продукции в момент совершения и по результатам месячного периода.
Заполнение раздела 2 КУДиР
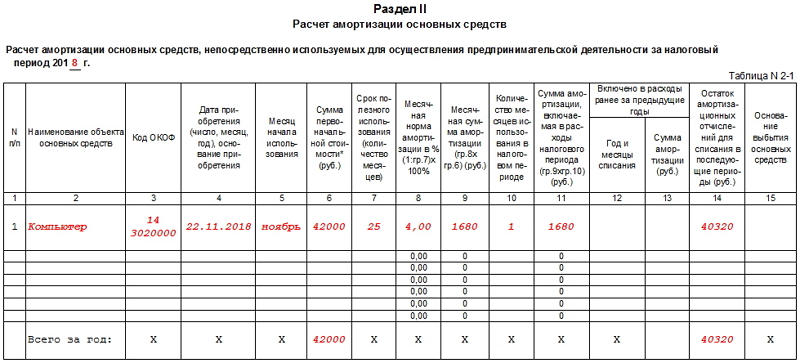
Второй раздел КУДиР касается амортизации основных средств, МБП и нематериальных активов.
Амортизация может быть рассчитана только по отношению к имуществу предпринимателя, которое куплено за денежные средства и применяется для осуществления его работы. К нематериальный активам относятся все виды интеллектуальной собственности (товарные знаки, электронные программы, базы данных и т.п.), которые ИП использует в своей деятельности. Правила расчета амортизации даны в таблицах 3-1, 3-2, 3, 4-1, 4-2.
Заполнение раздела 5 КУДиР
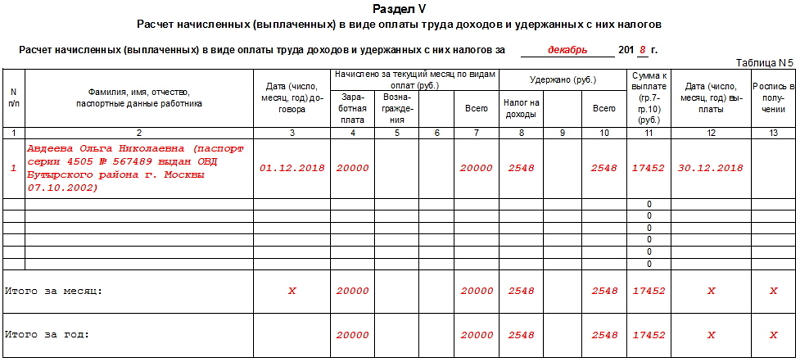
В пятом разделе книги дается расчет оплаты труда и налогов. Приведенная здесь таблица является, по сути, расчетно-платежной ведомостью и формируется по каждому месяцу в отдельности. Она содержит в себе
- высчитанный налог на доходы,
- различные прочие удержания,
- дату выдачи денежных средств
- и подпись работника в их получении.
В таблицу вписываются все виды выплат, в том числе собственно заработная плата, материальные поощрительные выплаты, цена товаров, выданных в натуральной величине и т.д.
Заполнение раздела 6 КУДиР
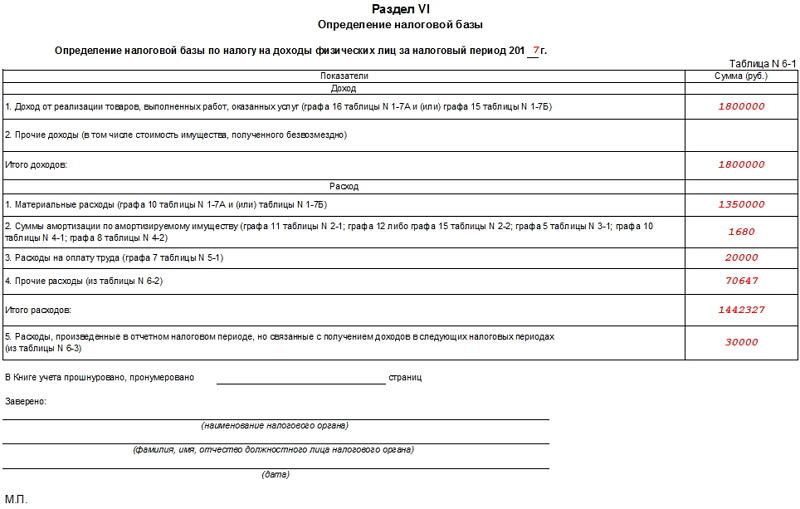
Шестой раздел КУДиР позволяет определить налоговую базу. Формируется она по истечении года (по календарю) и является основой для заполнения бланка 3-НДФЛ.
В блок 6-1 вносятся доходы от реализации, указанные в таблице 1-7 и иные. В качестве расходов даются данные из блоков 1-7, 2-1, 2-2, 3-1, 4-1, 4-2, 5-1, 6-2.
К блоку 6-2 относятся все расходы ИП, не показанные в других блоках, в том числе расходы на пожарную безопасность и охранные системы, командировочные, плату за консультационные, информационные и юр. услуги, интернет, телефон, затраты на хозяйственные и ремонтные нужды и т.п.
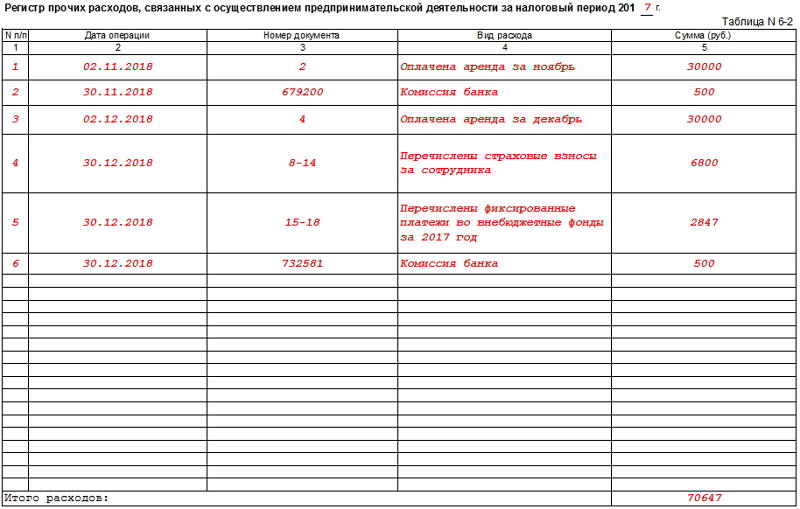
В последний блок КУДиР (6-3) вносятся расходы, сделанные в текущем периоде отчета, но доходы по которым будут учитываться в предстоящем периоде. К ним относятся расходы сезонного свойства, арендные платежи и т.д.
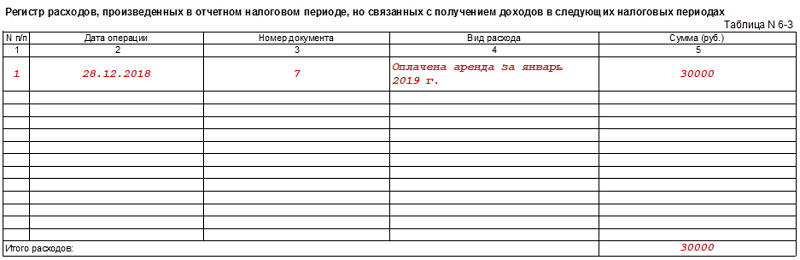
Пустая КУДиР
Если за конкретный отчетный период у ИП не было никаких движений средств, это не значит, что он не должен обращать внимании на КУДиР. Такая ситуация обязывает его сдать вместе с другими отчетами в налоговую «нулевую» Книгу. Это значит, что оформлять ее нужно по обычным требованиям, просто в графы, отображающие фактическое движение средств, проставить нули.
Что считать доходом?
В КУДиР учитываются как доходы от реализации товаров и услуг, так и внереализационные денежные поступления. К последним, например, относятся:
●
проценты, начисляемые на остаток по счету;
●
доходы от покупки или продажи валюты;
●
штрафы и пени от контрагентов, уплаченные за нарушения договоров;
●
имущество, право собственности на которое перешло безвозмездно;
●
дивиденды от участия в других компания.
Полный список таких доходов указан в статье 250 НКРФ.
К доходу не относятся личные деньги, которые вы сами переводили на свой расчетный счет, и возврат ошибочных сумм. Эти суммы не включаются в КУДиР и, естественно, с них не рассчитывается налог.
Как правильно прошить КУДиР
У Государства нет жестко регламентированных требований к процессу прошивки
Важно соблюдать лишь несколько условий: место сшивки должно быть опечатано и заверено, а страницы пронумерованы
Прошить можно так:
- Складываем листы и делаем отверстия: иголкой, если документ небольшой, и дыроколом, если он толстый.

Продеваем нитки или ленту и завязываем узел на тыльной стороне книги.

Этого достаточно, чтобы прошить.
Опечатать можно двумя способами:
- Берём небольшой листок и сгибаем его: узкая часть должна закрыть ленту/нитку со стороны первого листа, а широкая – сзади. Приклеиваем и пишем количество страниц прописью и цифрой, дату, ФИО заверившего. Можно поставить печать, если она есть. Также не забудьте расписаться. Будет лучше, если подпись расположится как на листе, так и на документе.

Делаем отверстие в книге через все листы. Сквозь них продеваем нитки/ленту, делаем узел на задней стороне документа. Фиксируем концы листком бумаги, на котором пишем ту же информацию, что и в предыдущем способе.

Как вести книгу учета доходов и расходов
Базовые правила ведения сводятся к следующему:
- Книгу заводят на один год.
- Записи о хозяйственных операциях заносят в хронологическом порядке.
- Каждая запись должна быть подтверждена первичным документом.
- Увеличение уставного капитала доходами не признаются и в книгу не заносятся.
- Книгу можно вести вручную и в электронном виде. В случае электронного ведения, в конце года ее нужно распечатать, прошить, пронумеровать постранично, подписать и поставить печать (если есть).
- Незаполненные разделы также распечатываются и сшиваются в общем порядке.
- Если деятельность не велась, то нужно сформировать книгу с нулевыми показателями. Отсутствие хозяйственных операций не освобождает от необходимости формировать документ.
- Сдавать КУДиР в налоговую инспекцию не нужно. Однако необходимо быть готовым в любой момент предоставить ее для проверки по требованию сотрудников налоговых органов. За ее отсутствие налоговая инспекция штрафует.
Порядок заполнения КУДиР для ИП на УСН по шагам
Журнал учета доходов и расходов состоит из титульного листа и пяти разделов. Но сама структура ее будет зависеть от объекта налогообложения, выбранного предпринимателем.
- При использовании при расчетах налога по схеме «доходы минус расходы» заполняются:
- титульный лист;
- раздел 1 со справкой, где записываются доходы и расходы, учитываемые для УСН;
- раздел 2, если приобретались основные средства;
- раздел 3 при понесенных убытках прошлых лет;
- разделы 4 и 5 не заполняются.
- При объекте «доходы» заполнение обязательно:
- титульного листа;
- раздела 1;
- разделы 4 и 5.
Разберем заполнение КУДиР на Усн «Доходы» подробнее.
Титульный лист
Обязательно указывается налоговый период, за который составлена книга и дата открытия (как правило, это 1 января текущего года).
Ниже записываются сведения о налогоплательщике с указанием организационно-правовой формы и наименования. В случае с индивидуальным предпринимателем прописывается его ФИО.
При указании кодов налогоплательщика следует обращать внимание, что для организаций строка содержит ИНН и КПП, а для предпринимателей расположена ниже только ИНН. Обязательно делается запись о том, какой объект налогообложения принят у конкретного лица: «доходы» или «доходы минус расходы»
Обязательно делается запись о том, какой объект налогообложения принят у конкретного лица: «доходы» или «доходы минус расходы».
Ниже следует информация об адресе предпринимателя, прописав его полные почтовые реквизиты.

Раздел I. Доходы и расходы
Он состоит из табличных частей и справки, в которой производится расчет итогов для исчисления налоговой базы за налоговый период (календарный год). В таблицы заносятся сведения о конкретных видах доходов и расходов. На каждый квартал отведена своя табличная часть, поэтому в форме их четыре. Обязательно подведение по каждой из них промежуточных итогов в соответствии с отчетными периодами (1 квартал, полугодие и 9 месяцев, в конце годовой итог).
Заполнение раздела 1 различается в зависимости от объекта налогообложения. Так, при учете «доходы» в графе 5 отражаются только расходы, связанные с полученными субсидиями от государства в рамках поддержки предпринимательства. Справка к разделу 1 для учитывающих только доходы не заполняется.
Если рассматривать заполнение по графам, то соблюдается следующий порядок:
- графа 1 — содержит порядковый номер операции;
- графа 2 — отражает информацию о первичном документе, используемом в качестве доказательства полученного дохода или понесенных расходов;
- графа 3 — содержит описание операции в произвольной форме;
- в графах 4 и 5 — проставляются суммовые значения доходов и расходов, подтвержденные документально (при учете «доходы» графа 5 не заполняется).
В четвертой отражаются все денежные средства, поступившие в кассу и на расчетный счет, за исключением:
- средств, не относящихся к предпринимательской деятельности ИП;
- сумм, полученных в качестве займа;
- сумм задатка за товар или услугу;
- средств учредителей, перечисленных в качестве вклада в уставной капитал;
- возвратов налогов, излишне внесенных в бюджет, а также возвратов от поставщиков за товар ненадлежащего качества.
К разделу I составляется справка, где ИП на УСН указывают итоговую сумму только по строке 010. Она совпадает с результатом расчета по таблице доходов и расходов.

К разделу I составляется справка, где ИП на УСН «Доходы» указывают итоговую сумму только по строке 010. Она совпадает с результатом расчета по таблице «Итого за год».
Оформление возврата
При возврате части полученных сумм от поставщиков следует сторнировать эту запись в КУДиР. Сведения вносятся в периоде, когда средства были возвращены «минусовой» суммой.

Раздел IV. Расходы
Этот раздел оформляется в обязательном порядке только при выбранном объекте налогообложения, когда для расчета налога играют роль полученные доходы. В нем отражаются все выплаты, которые принимаются налоговыми органами, чтобы уменьшить сумму налога в соответствии с нормами п.3.1 ст.346.21 Налогового кодекса. Для предпринимателя это обязательные страховые взносы на ОПС и ОМС, исчисленные и уплаченные за себя.

Раздел V. Сумма торгового сбора
В новую форму КУДиР с 1 января 2018 года введен раздел 5, который заполняют только организации и ИП, уплачивающие торговый сбор. Он введен временно только на территории г. Москва.

Налоговый учет в книге учета доходов и расходов должен соответствовать следующим принципам:
- обеспечивать полноту отраженных сведений;
- осуществляться постоянно и непрерывно;
- быть достоверным.
Все данные, отраженные в этом регистре учета являются основанием для исчисления базы, облагаемой УСН.
Ведение книги доходов и расходов при УСН: правила и ответственность
В соответствии со ст. 346.24 НК РФ все налогоплательщики, избравшие УСНО, должны вести учет полученных доходов и понесенных затрат с целью определения объекта обложения налогом. Для этой цели ежегодно заводится налоговый регистр: книга доходов и расходов.
Форма этого регистра и правила (порядок) его заполнения утверждены приказом Минфина России от 22.10.2012 № 135н (далее — Порядок, приказ № 135н).
Вестись книга может каким угодно способом (заполняться вручную или на компьютере), но в любом случае ее итоговый экземпляр должен существовать в бумажном виде, иметь пронумерованные листы и быть заверенным подписью руководителя юрлица или ИП и печатью (если она есть).

Книгу не требуется сдавать в ИФНС вместе с налоговой декларацией, но при проведении проверки она должна быть представлена проверяющим в 10-дневный срок (п. 3 ст. 93 НК РФ).
Если книга не ведется либо при ее заполнении допущены существенные нарушения, которые привели к занижению объекта налогообложения, налогоплательщику-нарушителю грозит штраф. Максимальный размер штрафа — 20% от суммы не поступившего в казну единого УСН-налога, минимальный — 40 000 руб. (п. 3 ст. 120 НК РФ).
Если нарушение порядка ведения налогового учета не привело к занижению налога, штраф для налогоплательщика составит от 10 000 до 30 000 рублей (пп. 2 и 3 ст. 120 НК РФ). Непредставление книги по требованию проверяющих обернется штрафом в размере 200 руб. (ст. 126 НК РФ) плюс 300–500 руб. (ст. 15.6 КоАП) в виде административного взыскания на руководителя юридического лица.
Обязан ли ИП на УСН вести КУДиР
Выполнение деятельности в формате предпринимателя предполагает осуществление учета в упрощенном формате. Данное правило упрощает многое и при использовании режима УСН. Однако, требование закона таково, что ИП должен вести учет доходов и расходов по налогообложению в специальном регистре, которым выступает данная книга.
Отказаться от ее применения предприниматель не может. На основании ее оформляется декларация по УСН. Здесь ИП должен записывать все операции, какие затрагивают определение единого налога по УСН. Книга по учету доходов и расходов нужна и при работе только по доходам, и при уменьшении их на произведенные расходы.
Оформлять ее можно любым доступным для предпринимателя способом. Это может быть осуществление записей в одноименном журнале на бумаге. Вести книгу ИП может и в электронном формате. При этом он должен ее распечатывать либо по завершении квартала, либо налогового периода.
Обязательно представлять ее в налоговую в настоящее время нет нужды. Это делается при поступлении соответствующего требования от ИФНС.
Изменения в 2020 году

В журнале теперь появился еще один раздел. Он должен содержать информацию по перечислению торгового сбора. Сделано это потому, что на УСН «Доходы» субъекты бизнеса могут снижать размер рассчитанного налога на произведенные перечисления по торговому сбору. В настоящее время торговый сбор существует пока что только в Москве.
В новом разделе все операции по уплате сбора отражаются в порядке хронологии, при этом осуществляется группировка их по кварталам.
Минфин подтвердил, что теперь книга доходов и расходов может не заверяться печатью. Данное правило связано с тем, что фирмы сейчас самостоятельно решают использовать им печать или нет. Печать теперь можно не ставить и на распечатанном в бумажном экземпляре КУДиР.
Действующее законодательство в сфере налогов устанавливает, что книга учета доходов и расходов для ИП на УСН и компаний, в новом виде должна отражать только доходы налогоплательщика. Включать в нее, как это делалось ранее, прибыль иностранных компаний, какие были подконтрольны субъекту, теперь не нужно.
Это сделано потому, что расчет налога на прибыль по деятельности контролируемой компании субъекты должны производить по другим регистрам, а в книгу необходимо включать только доходы самого налогоплательщика.
В таблице книги, где упрощенцы, применяющие ставку налога 6%, отражали перечисленные страховые взносы, переименована графа. Это позволяет теперь предпринимателям без ограничения учитывать страховые взносы в ПФР без разбиения их части.
Сколько книг и как оформить
Форма и порядок заполнения книги утверждены приложениями 3 и 4 к приказу Минфина от 22.10.2012 № 135н.
Заводите новую книгу на каждый год или с начала действия нового патента. Например, если первый патент куплен на 3 месяца, а затем приобретён ещё один — понадобится новая книга для учёта доходов.
Если ИП купил несколько патентов, можно вести одну книгу на все (п. 1 ст. 346.53 НК РФ). Но открыть для каждого патента свою книгу тоже можно — это не запрещено НК РФ и более удобно с точки зрения управленческого учёта.
Книгу ведут в бумажном или электронном виде. Но даже электронная книга в конце налогового периода должна быть распечатана, прошнурована и пронумерована. На последней странице укажите количество страниц в книге, поставьте подпись ИП и печать (при наличии). Регистрировать и заверять книгу в налоговой не нужно.
Чтобы избежать ошибок и не заморачиваться с ведением бумажной книги и составлением таблиц в Excel, пользуйтесь возможностями автоматизации. Контур.Эльба составляет книгу сама, а если у вас есть интеграция с банком и кассой, про книгу думать вообще не придётся.
Бесплатно подготовить книгу учёта доходов для ПСН в электронной форме

