Государственный информационный ресурс бухгалтерской отчетности
Содержание:
- Применение бухгалтерской отчетности
- Упрощенная форма баланса: актив
- Особенности бухгалтерского баланса
- Годовой отчет АО
- Сравнение МСФО и РСБУ
- Структура бухгалтерской отчетности
- Детализация
- Бухгалтерская отчетность бюджетных организаций
- Декларация по налогу на прибыль
- Отчетность за работников
- Формы бухгалтерской отчетности коммерческих организаций
- Назначение, требования и информационная база подготовки управленческой отчетности
- Отчетность за 2019 год и далее
- Доверяй, но проверяй
- Увязка данных с учетом и между собой
- Отчет о движении денежных средств (ОДДС)
- Практические советы для успешной сдачи отчетности
- ПБУ и МСФО
- Какие есть формы бухгалтерской отчетности
- Бухгалтерская отчетность предприятия и внешняя среда
- Пользователи бухгалтерской отчетности
Применение бухгалтерской отчетности
Бухгалтерская отчетность необходима:
- Администрации предприятия.
Отталкиваясь от данных, представленных в документах, руководители принимают те или иные управленческие решения, анализируют и оценивают эффективность деятельности предприятия, получая представление о его финансовой устойчивости, а также предупреждают отрицательные результаты хозяйственной деятельности. - Сторонним пользователям, имеющим финансовый интерес – работникам, кредиторам, акционерам, инвесторам, поставщикам и т.д.
На основе бухгалтерской отчетности эти пользователи могут делать выводы о перспективах сотрудничества, о ликвидности и платежеспособности предприятия, об инвестировании. - Ведомственным организациям – налоговым и контрольно-ревизионным органам, внебюджетным фондам, статистическим управлениям и т.д.
Организации могут быть заинтересованы в проверке правильности начисления налогов, взносов и других аспектах деятельности предприятия.
Упрощенная форма баланса: актив
Первая строка — «Материальные внеоборотные активы». Здесь нужно зафиксировать стоимость основных фондов (из которых вычтены показатели по амортизации), а также незавершенные вложения в них.
Следующая строка — «Нематериальные активы». Здесь также нужно указать их стоимость (и вычесть, как и в первом случае, амортизацию), отразить незавершенные вложения в них. Здесь же могут быть зафиксированы долгосрочные вложения, отложенные активы, результаты исследований и т. д. Отметим, что малые бизнесы могут учитывать вложения, исходя из их изначальной стоимости. Отложенные активы данного типа предприятия могут при этом не учитывать.
В строке «Запасы» нужно отразить соответствующие резервы по сырью, используемым материалам, а также готовой продукции.
Важнейший пункт, который включает годовая бухгалтерская отчетность в структуре соответствующего баланса, в том числе и та, что предоставляется по упрощенной форме — «Денежные средства и эквиваленты». Здесь фиксируются не только капиталы, но также и высоколиквидные, не подверженные ценовым волатильностям резервы, которые можно конвертировать в стандартную валюту.
Строка «Финансовые и другие активы» должна содержать краткосрочные вложения (которые находятся в обороте не более 12 месяцев после даты предоставления отчета или же конкретного операционного цикла), «дебиторку» и иные оборотные активы, которые не представлены в других разделах бухгалтерского баланса. Минфин РФ рекомендует вычитать из «дебиторки» НДС, который может быть оформлен в качестве вычета — если фирма оплачивает товары и услуги авансом.
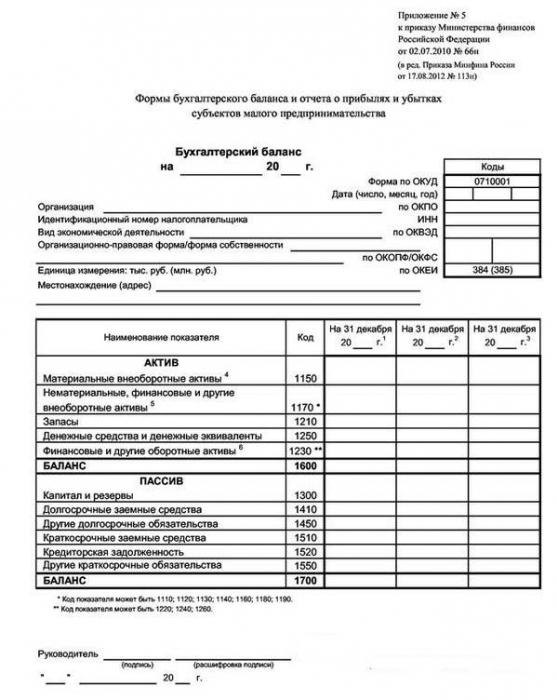
Изучим теперь то, каким образом заполняется годовая бухгалтерская отчетность в виде соответствующего баланса в части пассива.
Особенности бухгалтерского баланса
Согласно методичке, бухгалтерский баланс (она же Ф-1) состоит из пассивов и активов, выключающих разделы, в каждом из которых выделяются строки, содержащие данные об определенных видах имущества или обязательств.
Актив в себя включает 2 раздела:
Внеоборотные активы
Здесь находится информация об НМА, НИОКР, ОС, долгосрочных финансовых вложениях, то есть об имуществе, которое не относится до быстро реализуемого.
Оборотные активы
Их называют короткие активы или быстро реализуемые: дебиторская задолженность, имеющая срок погашения не более 1 года: запасы, денежные средства, краткосрочные финансовые вложения.
Пассив содержит 3 раздела:
Резервы и капитал
Раздел отражает данные о капитале организации (добавочном, резервном, уставном), а также нераспределенной прибыли (непокрытом убытке).
Долгосрочные обязательства
Если срок погашения более 12 месяцев, тогда это долгосрочные обязательства (оценочные, отложенные, заемные).
Краткосрочные обязательства
Данный раздел отображает информацию по обязательствам, которые имеют срок погашения менее года, а также о кредиторской задолженности, заемных средствах, оценочных и других обязательствах.
Необходимо показатели баланса приводить на одну из следующих дат:
- отчетную дату (в любом случае это 31 декабря отчетного года);
- 31 декабря предшествующего года;
- 31 декабря года, перед предыдущим.
Строки баланса кодируются, а сам код берут из приложения 4 к приказу № 66н.
Годовой отчет АО
Требования к содержанию годового отчета установлены в Положении о раскрытии информации эмитентами эмиссионных ценных бумаг, утв. Банком РФ от 30.12.2014 г. №454-П (далее по тексту – Положение №454-П).
Так, годовой отчет АО должен содержать:
-
сведения о положении АО в отрасли;
-
приоритетные направления деятельности;
-
отчет совета директоров (наблюдательного совета) о результатах развития по приоритетным направлениям деятельности;
-
информацию об объеме каждого из использованных АО в отчетном году видов энергетических ресурсов в натуральном выражении и в денежном выражении;
-
перспективы развития;
-
отчет о выплате объявленных (начисленных) дивидендов по акциям;
-
описание основных факторов риска, связанных с деятельностью;
-
иные сведения, приведенные в ст.70.3 Положения №454-П.
Сравнение МСФО и РСБУ
Сходства и различия в отчетности по международным и Российским стандартам представлены в таблице.
| Параметр сравнения | МСФО | РСБУ |
| Цель составления ФО | Предоставление информации заинтересованным внешним пользователям для принятия управленческих решений | Предоставление сведений о финансовом положении в контролирующие органы для проверки правильности начисления налоговых платежей |
| Отчетный период | Не равен к календарному году. Он может выбираться компанией исходя из требований инвесторов | Аналогичен календарному году |
| Валюта ФО | Функциональная, то есть та, в которой компания получает выручку и проводит операции | Только рубли РФ |
| Форма отражения фактов хозяйственной деятельности | Хозяйственные операции отражаются по принципу экономической значимости. Учитывается профессиональное суждение специалиста, составляющего ФО | Главенствует документарное (фактическое) оформление фактов хоз. деятельности над экономической оценкой |
| Консолидация ФО | Все имущество группы взаимосвязанных компаний отражается в едином отчете | Каждая компания группы предприятий составляет обособленный отчет |
| Определение налогооблагаемой базы | База определяется исходя из способа начисления амортизации | Доходы за минусом расходов |
| Обязательный аудит ФО | Да | Да |
| Оценка стоимости активов | Справедливая | Остаточная |
В ФО, составленных по РСБУ, основные средства отражаются по остаточной стоимости, то есть из стоимости покупки актива вычитается амортизация. В МСФО используется понятие справедливой стоимости, то есть реальной прибыли от продажи или использования основного средства. Это дает инвесторам объективную картину имущественного состояния предприятия.
Контроль над составлением и публикацией отчетов по МСФО возложен на Центральный Банк РФ, в то время как за предоставлением отчетов по РСБУ следит налоговая инспекция.
Структура бухгалтерской отчетности
Бухгалтерская отчетность чаще всего представлена совокупностью следующих ключевых документов:
— бухгалтерский баланс;
— отчеты — о прибылях и убытках, об изменениях капитала, о движениях средств, а также о целевом их использовании.
Дополнять данные источники могут приложения, связанные с бухгалтерским балансом, а также различные пояснительные записки. В некоторых случаях предприятиям необходимо также готовить аудиторские заключения.
На содержание бухгалтерской отчетности (равно как и на периодичность ее предоставления в ФНС) влияет режим налогообложения предприятия. При ОСН, когда предполагается уплата всех обязательных сборов в казну, фирма должна вести полный бухучет. Также необходимо предоставлять отчетность 4 раза в год — соотносительно с указанной выше периодичностью.
Если фирма работает по УСН, ЕНВД либо ЕСХН, то состав бухгалтерской отчетности будет несколько проще. В этом случае в ФНС необходимо предоставлять только первый документ из списка, указанного выше, а также отчет о прибылях и убытках. Направлять данные источники в ведомство нужно до 1 апреля того года, который следует за отчетным.
Детализация
Полезно рассмотреть такой аспект, как допустимая степень детализации отчетности. Дело в том, что в ряде случаев подробное представление в соответствующих документах всех цифр, отражающих хозяйственные операции — очень трудоемкий процесс. Поэтому многие фирмы испытывают объективные сложности в том, чтобы соблюсти строгий порядок бухгалтерской отчетности в аспекте отражения цифр в предусмотренных законом формах. Законодательством РФ предусмотрен ряд норм, направленных на уменьшение трудоемкости составления документов, о которых идет речь.
Так, например, в соответствии с Приказом Минфина № 66н фирмы могут осуществлять детализацию цифр по тем или иным статьям отчетности, исходя из самостоятельно определяемых приоритетов. При этом малые предприятия могут включать в формы бухгалтерской отчетности только базовые показатели — по группам статей. Собственно, данное положение реализовано в упрощенных документах — о которых мы сказали выше. Вместе с тем, формы бухгалтерской отчетности должны содержать существенные показатели деятельности организации, которые отражены обособленно — в соответствии с п. 11 Правил.
Каким образом детализация данных в рассматриваемых документах может быть законным образом уменьшена (например, если их формирует предприятие, относящееся к категории малых бизнесов)? Очень просто. Например, такие фирмы могут фиксировать показатели, отражающие учет затрат только на одном счете — 20. В то время как при полном формате отчетности может потребоваться задействование данных с таких счетов, как 20, 23, 25 и некоторых других.
Бухгалтерская отчетность бюджетных организаций
Отчетность бюджетных, автономных и казенных учреждений регулируется отдельными нормативными актами. Она отличается от отчетности коммерческих компаний. Более того — для разных типов бюджетных учреждений эта отчетность тоже разная, хотя и имеет схожие принципы и черты.
Бюджетные и автономные учреждения составляют и представляют бухгалтерскую отчетность в соответствии с Инструкцией о порядке составления и представления годовой, квартальной бухгалтерской отчетности государственных (муниципальных) бюджетных и автономных учреждений, утвержденной Приказом Минфина России от 25.03.2011 № 33н.
Казенные учреждения при составлении отчетности руководствуются другим документом — Инструкцией о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы РФ, утвержденной Приказом Минфина России от 28.12.2010 № 191н.
Общие требования к отчетности для бюджетных, автономных и казенных учреждений таковы:
- Отчетность составляется по итогам календарного года.
- Данные, отраженные в отчетности, должны быть подтверждены результатами проведенной инвентаризации активов и обязательств.
- Отчет должен быть подписан руководителем и главным бухгалтером и может быть сдан как на бумаге, так и в электронном виде.
Отчетность необходимо сдавать по следующим формам:
- Баланс учреждения (форма 0503730 — для бюджетных и автономных, форма 0503130 — для казенных учреждений)
- Справка по консолидируемым расчетам (форма 0503710 — для бюджетных и автономных, форма 0503125 — для казенных учреждений)
- Справка по заключению счетов бюджетного учета (форма 0503725 — для бюджетных и автономных, формы 0503110 и 0503111 — для казенных учреждений)
- Отчет об исполнении плана/бюджета (форма 0503737 — для бюджетных и автономных, формы 0503127, 0503317 и 0503117 — для казенных учреждений)
- Отчет о принятых учреждением обязательствах (форма 0503738 — для бюджетных и автономных, форма 0503128 — для казенных учреждений)
- Отчет о финансовых результатах деятельности (форма 0503721 — для бюджетных и автономных, форма 0503121 — для казенных учреждений)
- Пояснительная записка (форма 0503760 — для бюджетных и автономных, форма 0503160 — для казенных учреждений)
- Справка о суммах консолидируемых поступлений, подлежащих зачислению на счет бюджета (форма 0503184 — только для казенных учреждений)
- Баланс исполнения бюджета (форма 0503120 — только для казенных учреждений)
- Отчет о движении денежных средств (форма 0503123 — только для казенных учреждений)
- Отчет о кассовом поступлении и выбытии денежных средств (форма 0503124 — только для казенных учреждений)
- Разделительный баланс (форма 0503230 — только для казенных учреждений)
- Консолидированный отчет о финансовых результатах (форма 0503321 — только для казенных учреждений)
- Консолидированный отчет о движении денежных средств (форма 0503323 — только для казенных учреждений)
Декларация по налогу на прибыль
Декларации и расчеты по налогу на прибыль налогоплательщики и налоговые агенты подают за год не позднее 28 марта следующего года (ст. 285, п. НК РФ).
Новая форма декларации утверждена Приказом ФНС РФ от 23.09.2019 № ММВ-7-3/475@ и применяется с отчетности за 2019 г.
По сравнению с действующей формой изменения незначительные. Прежде всего это новые штрихкоды. Кроме того, на титульном листе больше нет поля, где указывался код ОКВЭД.
Есть еще одно изменение, на которое стоит обратить внимание всем организациям. Код признака налогоплательщика нужно указывать двумя цифрами, а не одной
Для большинства компаний это 01. Появились и новые коды, а также ряд иных изменений.
Если организация на УСН является налоговым агентом по налогу на прибыль, получила доход в виде прибыли КИК, дивиденды от иностранной организации или доход в виде процентов по отдельным видам долговых обязательств (налог с которых не удержал налоговый агент), то она обязана представить декларацию (налоговые расчеты) по налогу на прибыль по итогам года не позднее 28 марта года, следующего за истекшим календарным годом (п. 1 ст. 285, п. 4 ст. 289, п. НК РФ).
Отчетность за работников
Всю отчетность за работников можно разделить на три категории:
- Отчетность в ФНС (Налоговая служба).
- Отчетность в ПФР (Пенсионный фонд).
- Отчетность в ФСС (Фонд социального страхования).
| Куда сдавать | Что сдавать | Когда сдавать |
|---|---|---|
| ФНС | Среднесписочная численность работников — с 2021 года отчет отменен! | По итогам календарного года не позднее 20 января следующего года. В 2020 году этот отчет подавался в последний раз, с 2021 года его отменили |
| Справки 2-НДФЛ | По итогам календарного года не позднее 1 марта следующего года (срок изменен в 2020 году) | |
| Расчеты 6-НДФЛ | По итогам года — до 1 марта следующего года (срок изменен в 2020 году). По итогам каждого квартала — не позднее последнего числа 1-го месяца следующего квартала | |
| Расчет по страховым взносам | По итогам каждого квартала не позднее 30-го числа месяца, следующего за расчетным (отчетным) периодом. | |
| ПФР | Отчет по форме СЗВ-СТАЖ (содержит cведения о страховом стаже застрахованных лиц) | По итогам года, в срок не позднее 1 марта года, следующего за отчетным. |
| Отчет по форме СЗВ-М (содержит сведения позволяющие отследить работающих пенсионеров) | По итогам каждого месяца не позднее 15 числа следующего месяца | |
| Отчет по форме СЗВ-ТД (содержит сведения о трудовой деятельности работников) | До 15 числа месяца, следующего за тем, в котором состоялось одно из кадровых событий: подача заявления о выборе формы ведения трудовой книжки (ТК), наем нового сотрудника, увольнение, перевод на иную постоянную работу | |
| ФСС |
Отчет по форме 4-ФСС
В указанный расчет включаются сведения только по травматизму и профзаболеваниям |
По итогам каждого квартала не позднее 25 числа (для электронной формы) и 20 числа (для бумажной формы) 1-го месяца следующего квартала |
Формы бухгалтерской отчетности коммерческих организаций
- Бухгалтерский баланс (форма 071001) — состоит из 5 разделов: Внеоборотные активы, Оборотные активы, Капитал и резервы, Краткосрочные и Долгосрочные обязательства. Форма баланса заполняется построчно, в каждой строке приводятся показатели на отчетную дату отчетного периода, на 31 декабря предыдущего года и на 31 декабря предпредыдущего года.
- Отчет о финансовых результатах (отчет и прибылях и убытках) — форма 0710002. В нем отражается информация о доходах и расходах организации, а также о ее прибылях и убытках за отчетный период и аналогичный период предыдущего года (это установлено в ПБУ 4/99).
- Отчет об изменении капитала (форма 0710003) — показывает движение капитала организации за отчетный и два предыдущих года.
- Отчет о движении денежных средств (форма 0710004) — показывает потоки денежных средств и их эквивалентов в организации за отчетный год и предыдущий год.
- Пояснительная записка к Бухгалтерскому балансу и отчету о финансовых результатах — эти документы могут оформляться как таблицей, так и текстом. В случае оформления таблицей, организация сама устанавливает содержание этих пояснений.
Все эти формы бухгалтерской отчетности, а также порядок их заполнения утверждены Приказом Минфина России от 02.07.2010 № 66н.
Субъекты малого предпринимательства также используют формы Бухгалтерского баланса и Отчета о финансовых результатах, утвержденные этим же приказом Минфина.
Назначение, требования и информационная база подготовки управленческой отчетности
Основное назначение управленческой отчетности — удовлетворить потребность руководства предприятия в данных для подготовки и принятия эффективных управленческих решений. Таким образом, управленческая отчетность предназначена в первую очередь внутренним пользователям в лице высшего и среднего звена менеджмента предприятий. Поэтому она всегда конфиденциальна, в отличие от финансовой или бухгалтерской отчетности, которая составляется для внешних пользователей и является, наоборот, открытой.
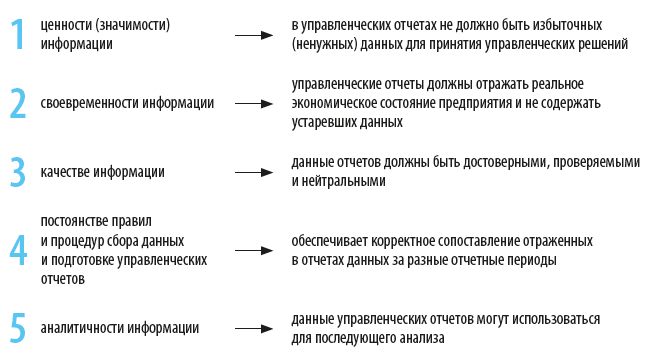
Прежде чем перейти к составу и содержанию управленческой отчетности, рассмотрим главное требование к ее составлению, которое и определяет состав отчетов, — полезность подготовленной информации для принятия управленческих решений. Полезной управленческая отчетность становится в результате системного подхода к ее подготовке и единой методологии расчета показателей отчетов.
Полезность данных управленческих отчетов базируется на следующих основных принципах:
Информационная база управленческой отчетности — данные о хозяйственной жизни предприятия, которые фиксируются и хранятся в различных контурах учета: оперативном, управленческом (финансовом) и бухгалтерском (налоговом) (рис. 1).
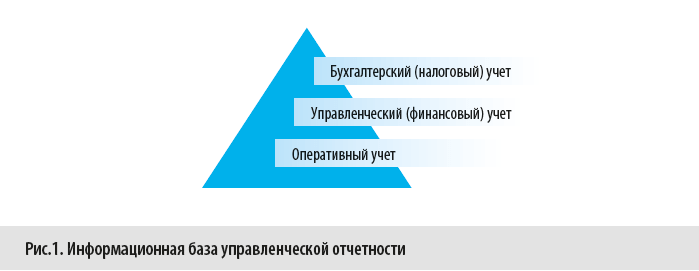
Вся информация о деятельности предприятия как совокупности всех совершенных хозяйственных операций за конкретный промежуток времени отражается в контуре оперативного учета. Эти данные по большей части отражаются в натуральных количественных показателях, на их основе руководители среднего звена принимают ежедневные текущие (оперативные) управленческие решения.
Далее данные контура оперативного учета очищаются от избыточных (ненужных) данных, агрегируются и образуют контур управленческого учета. Управленческий учет ведется как в стоимостных, так и в натуральных количественных показателях и служит базой для подготовки управленческой отчетности.
Частью управленческого учета является финансовый учет. Он ведется только в стоимостном выражении. Финансовый учет сильно формализован (в отличие от управленческого учета), и в первую очередь потому, что финансовая отчетность, подготавливаемая на его основе, обобщает данные о финансовом состоянии предприятия, подводит итоги его деятельности и предназначена, как правило, внешним участникам (пользователям), так называемым стейкхолдерам, к которым можно отнести, в частности, собственников, инвесторов, банки и прочих кредиторов, контрагентов.
Следующий источник данных для подготовки управленческой отчетности — контур данных бухгалтерского (налогового) учета. Данные из контура бухгалтерского учета используются для подготовки управленческой отчетности в случаях, если:
• этих данных нет в контуре управленческого учета, например, по налоговым обязательствам в нужной детализации;
• качество данных в бухгалтерском учета выше, чем в управленческом учета, из-за неправильной постановки управленческого учета;
• управленческий учет на предприятии не ведется.
Отчетность за 2019 год и далее
- Отчетность предоставляется полностью, включая аудиторское заключение.
- ФНС опубликовало отчетность значительно раньше, чем это делал Росстат – в первой половине лета, в то время как статистическое ведомство делало это лишь в середине осени.
- По нашим оценкам, отчетность у ФНС представлена более корректно, содержит меньше технических ошибок, чем было у Росстата. Как предупреждает у себя на сайте ФНС, они выдают ту отчетность, которую получают от организаций. Это и понятно – другой в природе не существует. Однако раньше отчетность, переведенная в «цифру», изобиловала техническими ошибками. Например, организация могла дополнить отчетность собственными строками, которые не попадали в базу Росстата. У ФНС подобных нестыковок меньше.
- Получение отчетности на сайте ГИР БО – бесплатное для обычных пользователей. Но разработчикам программного обеспечения, организациям, которым в работе нужна вся база, придется оформить годовую подписку за 200 тысяч рублей. Аналогичным образом ФНС уже давно поставляет базы ЕГРЮЛ и ЕГРИП.
По какой причине отчетности интересующей вас организации может не оказаться в публичной базе ФНС? Причин несколько: а) Организация еще не сдала отчетность в налоговую, игнорирует или задерживает сдачу по какой-либо причине; б) Предприятие относится к оборонным, и его финансовая отчетность закрыта для публики (таких в России все больше); в) Фирма сдала отчетность, но база на сайте еще не обновилась – отчетность появится в ближайшее время.
Доверяй, но проверяй
Отчетность, которую можно скачать на сайтах Росстата и ФНС – это может быть не совсем та отчетность, которую организация подготовила «на бумаге». Да, организации отправляют в ФНС отчетность в электронном виде, однако гарантии, что в ней не обнаружится (хотя бы по техническим причинам) расхождений с реальной отчетностью, нет. Поэтому прежде чем использовать отчетность для анализа, обращения в суд или других важных действий, лучше сверить ее с «бумажным» вариантом. Все крупные организации публикуют сканы подписанной отчетности у себя на сайте, найти их обычно не сложно, сверить с электронной – будет не лишним.
Увязка данных с учетом и между собой
Вспомним об основных принципах и методах бухгалтерского учета. Общеизвестно, что бухучет должен достоверно отражать полную информацию об обязательствах, состоянии имущества и капитале организации и всех изменениях, которые в них происходят. Осуществляется такой контроль путем сплошного, непрерывного и документального отражения всех хозяйственных операций в организации на основе двойной записи. Это значит, что каждая цифра в учетных данных разносится на два разных счета по дебету и кредиту. Благодаря этому достигается баланс, когда дебетовая часть всегда равна кредитовой, если не было допущено ошибок. Этот метод, естественно, касается результатов учета. Все отчетные бухгалтерские формы являются сопоставимыми, и их следует увязать между собой. Это проверяют контролирующие органы, когда получают документы от юрлиц.
Материалы по теме
Пояснительная записка к бухгалтерскому балансу
В связи с этим есть целый ряд ключевых показателей, которые проверяются. Формы бухгалтерского баланса и отчета о финансовых результатах тесно связаны между собой и с другими документами. При несовпадении показателей у контролирующих органов возникнут вопросы.
В правилах бухгалтерского и налогового учета существуют различия, которые влияют в том числе на формирование каждого вида отчетов. В связи с этим прямой увязки между финансовыми отчетами и налоговыми декларациями нет. Однако налоговые органы все равно выявляют фактологические нестыковки, благодаря специально разработанным контрольным соотношениям. Например, если форма 2 в строке 4322 содержит информацию о выплате дивидендов участникам, то и в декларации по налогу на прибыль обязательно указывают эту информацию.
Таблица взаимоувязки показателей: формы 4 бухгалтерской отчетности и баланса.
| Бухгалтерский баланс | Финансовый отчет о движении денежных средств | |
|---|---|---|
| Строка 1250 «Денежные средства и эквиваленты» на 01.01.2020 | = | Строка 4500 «Остаток денежных средств и денежных эквивалентов на конец отчетного периода» |
| Строка 1250 «Денежные средства и эквиваленты» на 31.12.2019 | = | Строка 4500 «Остаток денежных средств и денежных эквивалентов на конец отчетного периода» за 2019 год Строка 4450 «Остаток денежных средств и денежных эквивалентов на начало отчетного периода» за 2018 год |
| Строка 1250 «Денежные средства и эквиваленты» на 31.12.2019 | = | Строка 4450 «Остаток денежных средств и денежных эквивалентов на начало отчетного периода» за 2019 год |
| Строка 1250 «Денежные средства и эквиваленты» на 31.12.2018 минус значение на 31.12.2017 | = | Строка 4400 «Сальдо денежных потоков за отчетный период» |
Таблица взаимоувязки показателей: баланс и форма 3 бухгалтерской отчетности.
| Форма 1 бухгалтерской отчетности | Финансовый отчет об изменениях капитала | |
|---|---|---|
| Строка 1300 «Итого по разделу 3 баланса «Капитал и резервы»» на 31.12.2019 | = | Строка 3300 «Итого величина капитала» |
| Строка 1300 «Итого по разделу 3 баланса «Капитал и резервы»» на 31.12.2018 | = | Строка 3200 «Итого величина капитала» |
| Строка 1300 «Итого по разделу 3 баланса «Капитал и резервы»» на 31.12.2017 | = | Строка 3100 «Итого величина капитала» |
| Строка 1300 «Итого по разделу 3 баланса «Капитал и резервы»» на 31.12.2018 минус значение на 31.12.2017 | = | Строка 3310 минус строка 3320 |
Материалы по теме
Упрощенная бухгалтерская финансовая отчетность за 2020 год
Аналогичные таблицы составляются и по другим отчетам. Например, строка 2400 формы №2 «Чистая прибыль/убыток» равна разности строки 3311 отчета о движении капитала «Увеличение чистой прибыли (предыдущий год)» и строки 3321 «Уменьшение капитала за счет убытка (отчетный год)» этого же документа. Очевидно, что чем больше показателей проверит бухгалтер самостоятельно, тем больше шансов, что ошибок нет.
Отчет о движении денежных средств (ОДДС)
Это отдельный отчет по деньгам, который отражает денежный поток в компании и говорит о жизнеспособности бизнеса. Если в балансе мы видим, сколько было денег на разные даты, то Отчет о движении денег показывает, как эти деньги менялись: откуда получены и куда потрачены.
Какие деньги обычно двигаются в компании:
- операционная деятельность: приток денег от продаж, и отток — это оплата аренды, налогов, начисление заработной платы;
- инвестиционная: приток средств — продажа необоротных активов, доли владения в других компаниях, а отток — вложение денег в необоротные активы, капиталы других компаний;
- финансовый поток: приток — поступление денег от инвесторов, а отток — оплаты по кредитам и выплата дивидендов.
В Отчете о движении денежных средств подсчитывается три суммы по видам деятельности и прогнозируются денежные потоки на 1-3 года и более.

В прогнозе ОДДС — это бюджет движения денежных средств. Виды деятельности могут быть шире, в зависимости от работы компании.
Эти три вида отчета как 3 кита в финансовом управлении компанией. Если понять их логику, то можно рассчитать и спрогнозировать практически любой показатель в бизнесе и предусмотреть финансовые риски. Это как план дома — вы смотрите в отчет и понимаете, правильно ли спроектирован дом, крепкий ли у него фундамент и хватит ли денег на его постройку, ремонт или реконструкцию.
Практические советы для успешной сдачи отчетности
Бухгалтерская отчетность — это серьезная процедура, при проведении которой предприятию крайне нежелательно допускать ошибки
Можно обратить внимание на ряд рекомендаций экспертов, отражающих некоторые нюансы практики предоставления в ФНС соответствующих документов
Так, достаточно полезным источником информации для фирм, имеющих небольшой опыт в формировании бухгалтерской отчетности, специалисты считают Положение о бухучете ПБУ 4/99. С помощью данного источника можно научиться корректно заполнять необходимые формы, рассчитывать цифры и иные сведения для внесения документов, которые впоследствии будут предоставляться в ФНС.
Рекомендуется сдавать отчетность значительно раньше предельных сроков — хотя бы за неделю (если специфика соответствующих документов позволяет это сделать — например, это вполне возможно при формировании источников, отражающих данные по состоянию на полугодие или год). В противном случае придется иметь дело с большими очередями в ФНС из предпринимателей, которые решили отчитаться перед государством «на флажке». Эта рекомендация, конечно, не будет актуальна для фирм, сдающих документы в ФНС электронно. Но не всем бизнесам удобно пользоваться онлайн-каналами.
ПБУ и МСФО
ПБУ и МСФО — это стандарты бухгалтерского учета. В чем отличие?
ПБУ — это аббревиатура для «Положения о бухгалтерском учете». Это стандарты бухгалтерского учета России, регламентирующие порядок учета активов, обязательств или событий хозяйственной деятельности. ПБУ — это внутренние документы России, они принимаются Минфином РФ и действуют для коммерческих небанковских организаций (для банков и кредитных организаций используются положения, принимаемые Центробанком РФ).
Сегодня действуют 24 ПБУ, все они обязательны к применению при составлении бухгалтерской отчетности и ведении регистров бухучета.
МСФО (IFRS) — аббревиатура для «Международных стандартов финансовой отчетности». Эти стандарты принимает организация «Совет по Международным стандартам финансовой отчётности» (IASB), расположенная в Великобритании.
МСФО обязательны к применению в некоторых странах Европы, а также почти для всех европейских компаний, чьи ценные бумаги обращаются на бирже.
В России действует программа реформирования бухгалтерского учета в соответствии с МСФО. Приказом Минфина России от 25.11.2011 № 160н в нашей стране введены в действие 63 документа: сами стандарты МСФО и разъяснения к ним.
Какие есть формы бухгалтерской отчетности
Для оформления отчетности должны использоваться только законодательно установленные формы. Документы подготавливаются в стандартизированном виде, согласно требованиям государственных контролирующих органов. Формы бухгалтерской отчетности регламентированы приказом Министерства финансов №66н, где также указано, в каких случаях их следует использовать. В нормативно-правовой акт периодически вносятся изменения, в числе которые смена названия отчета о прибыли и убытках на отчет о финансовых результатах.
В Положении по бухгалтерскому учету №4/99 приведены инструкции по заполнению отчетности. Различают основные и дополняющие типовые формы отчетности.
Бухгалтерский баланс – главный документ, который используется в качестве основы для заполнения последующей документации. В нем содержится информация об активах и пассивах. Данные группируются в форме показателей по остаткам на счетах. Ключевое правило, которого придерживаются при составлении этой формы отчетности – актив равен пассиву, что доказывает корректность ведения учета в организации. На основании баланса сравниваются показатели в динамике, и анализируется изменение всех статей баланса. Также оценивается платежеспособность и ликвидность.
В отчете о финансовых результатах содержится информация о расходах/доходах организации за отчетный период. Документ включает данные за отчетный период, а также отражает итоговый результат (убыток или прибыль). С помощью отчета можно сравнить показатели в динамике и оценить деловую активность. Остальные типовые формы носят сопроводительный характер.
Отчет об изменениях капитала отражает операции, которые повлекли за собой изменения в капитале. Эта форма заполняется в случае эмиссии акций или увеличения уставного фонда.
Отчет о движении денежных средств показывает поступление денег на счету, в нем содержится информация об источниках поступлений. Форма документа делится на три раздела. Отдельно учитывается финансовая, текущая и инвестиционная деятельность.
Отчет о целевом финансировании предназначен для отражения информации по расходованию полученных денег. С его помощью делают выводы о правильности трат. Этот тип документа служит подтверждением целевого использования средств с взносов и других безвозмездных поступлений некоммерческими организациями.
Пояснение по статьям бухгалтерского баланса представлено в приложении к бухгалтерскому балансу.
Бухгалтерская отчетность предприятия и внешняя среда
Бухгалтерская отчетность часто выступает связующим звеном предприятия с внешней средой. И основной задачей предоставления данных является привлечение финансовых средств на финансовых рынках. От того, как будет представлена информация, во многом зависит судьба предприятия. Ответственность за это возлагается на финансовых менеджеров высшего звена. Прежде чем передавать информацию внешним пользователям, они обязаны знать, как это повлияет на принимаемые заинтересованными лицами решения.
Поскольку бухгалтерской отчетности на финансовых рынках придается большое внимание, то для удобства разрабатываются стандарты финансового учета, на основе которых происходит регистрация компаний на биржах ценных бумаг. Несмотря на национальные особенности, они призваны обеспечивать полноценный поток информации между предприятием и финансовыми рынками, включая индивидуальных инвесторов
Учет и отчетность российских предприятий в настоящее время несколько отличается от мировых стандартов. Это обусловлено все еще продолжающимся процессом трансформации от функций, выполнявшихся ими в условиях плановой экономики, к функциям в условиях рыночной экономики. В связи с этим отчетность российских предприятий пока не дает в ряде случаев возможности непосредственно получать всю финансовую информацию без предварительной корректировки для принятия финансовых решений.
Пользователи бухгалтерской отчетности
Годовая бухгалтерская отчетность является сводной формой бухгалтерской информации о предприятии.
У бухгалтерской информации всегда есть пользователи, то есть те, кто использует эту информацию для различных целей. Все пользователи бухгалтерской информации разделяются на внутренних и внешних.
К внутренним пользователям относятся руководители фирм, вышестоящие организации (если таковые имеются), руководящие подразделения (если предприятие крупное).
К внешним пользователям относится Федеральная служба государственной статистики (Росстат), Федеральная налоговая служба (ФНС), Пенсионный фонд (ПФР), Фонд социального страхования (ФСС). К внешним пользователям также относятся любые физические и юридические лица, так как бухгалтерская отчетность любой фирмы должна отвечать принципам гласности и доступности любому пользователю.

