Управленческая учетная политика организации: как составить на примерах
Содержание:
- Где искать доказательства
- Как сформировать приказ
- Учет операций с ценными бумагами
- Что представляет собой учетная политика
- Нововведения 2019 года, которые нужно учесть при составлении учетной политики
- Что собой представляет учетная политика предприятия?
- Образование резервов и Учётная политика
- Учётная политика в роли инструмента моделирования картины финансового положения организации, представляемой в бухгалтерской отчётности
- Учетная политика организации: что это такое и как формируется?
- Применение различных способов управления прибылью и финансовый результат
- Как изменить положения в учётной политике
- Структура учетной политики
Где искать доказательства
Результаты аудиторской проверки должны подкрепляться документальными доказательствами. Такой доказательной базой в ученой политике служат следующие документы:
- распоряжение руководства (приказ) о закреплении учетной политики фирмы;
- приложение к нему (отельные учетные методики);
- рабочий план счетов бухучета;
- утвержденный перечень «первички»;
- образцы и формы внутренней бухгалтерской документации;
- регламент документооборота в организации;
- пояснения к балансу (если есть отличия от правил, принятых в других учетных годах).
Со всей этой документацией аудиторы имеют право беспрепятственно ознакомиться и изучить ее.
Важно! Помимо внутренних документов, в арсенале аудиторов есть государственные законодательные акты, на соответствие которым проверяется учетная политика
Во внимание также будут приняты предыдущие аудиторские заключения, если таковые имеются
Дополнительными источниками доказательств могут служить сведения, разъяснения, заявления руководящих кадров организации.
Как сформировать приказ
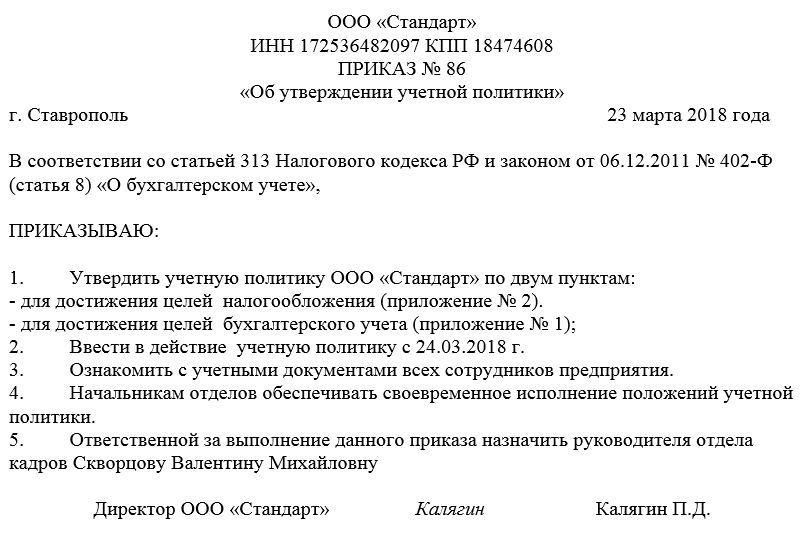
С 2013 года использование унифицированных стандартных форм первичных кадровых и бухгалтерских документов отменено. Теперь любые приказы могут быть написаны в произвольном виде или, если в организации есть собственный шаблон документа – по его образцу.
При этом, в любом случае необходимо, чтобы приказ по своей структуре соответствовал определенным параметрам делопроизводства, а по содержанию включал в себя ряд обязательных сведений. К ним относятся:
- наименование документа;
- дата его составления и номер;
- название компании, в которой он выпускается.
Затем идет основная часть:
- описывается суть распоряжения, то есть фиксируется факт утверждения учетной политики, с указанием точной даты, с которой она вводится в действие;
- дается ссылка на приложения к приказу — документы, которые, собственно и определяют основные положения учетной политики;
- прописывается обязанность руководителей подразделений ознакомить с ней подчиненных.
В завершение в приказе следует назначить ответственных за его выполнение работников. Если администрация организации считает, что приказ нужно дополнить еще какой-то информацией, ее также следует внести в бланк отдельными пунктами.
Учет операций с ценными бумагами
Далее следует блок, связанный с учетом операций по ценным бумагам.
Если операция с ценными бумагами соответствует критериям операции с финансовыми инструментами срочных сделок, то организация самостоятельно относит указанную операцию в целях налогообложения к операции с ценными бумагами либо к операции с финансовыми инструментами срочных сделок и делает соответствующую отметку об этом в учетной политике. Вариант выбора основывается на профессиональном суждении уполномоченных сотрудников организации.
В отношении ценных бумаг, не обращающихся на организованном рынке ценных бумаг, организация должна указать в учетной политике способы определения их расчетных цен. Варианты выбора представлены в прилагаемом перечне. Организация вправе выбрать абсолютно любой вариант. Допускается применение разных способов определения расчетной цены в зависимости от вида ценных бумаг.
В отношении выбывающих ценных бумаг организация должна указать метод списания их стоимости: либо метод ФИФО, либо метод списания по стоимости единицы. Метод оценки по стоимости единицы целесообразно применять к неэмиссионным ценным бумагам, которые закрепляют за их обладателем индивидуальный объем прав (чек, вексель, коносамент и др.). К эмиссионным ценным бумагам (акциям, облигациям, опционам), наоборот, больше подходит метод ФИФО. Они размещаются выпусками, внутри каждого выпуска все они имеют один номинал и предоставляют один и тот же набор прав. Метод ФИФО предпочтительно применять, когда предполагается снижение цен на реализуемые ценные бумаги.
Если организация осуществляет сделки по реализации ценных бумаг с открытием по ним коротких позиций (то есть реализация налогоплательщиком ценной бумаги при наличии обязательств по возврату бумаг, полученных по первой части РЕПО), то организация должна указать последовательность закрытия этих позиций (приобретение ценных бумаг того же выпуска (дополнительного выпуска), по которым открыта короткая позиция). Закрытие коротких позиций делается либо методом ФИФО, либо по стоимости ценных бумаг по конкретной открытой короткой позиции. Организация выбирает самостоятельно.
Если у организации имеются сделки с необращающимися ценными бумагами, по которым невозможно определить место заключения сделки, то она вправе заранее закрепить в учетной политике место заключения сделки. Это — территория РФ, место нахождения покупателя, продавца или иное другое оговоренное место. Если все-таки возможность определения места совершения сделки имеется, то право выбора организации не предоставляется.
Что представляет собой учетная политика
Учетная политика предприятия – это документ, который определяет методы осуществления налогового учета (фиксируются виды подлежащих уплате государственных сборов и, в зависимости от принятой системы налогообложения, сроки проведения этих перечислений) и бухучета. Последние отражают:
- первичные наблюдения;
- стоимостную оценку предоставляемых услуг/выполняемых работ;
- методы фиксации фактов, связанных с осуществлением хозяйственной деятельности;
- текущую группировку активов.
Нормативные акты допускают не только составление единого документа, содержащего информацию о налоговом и бухгалтерском учетах одновременно, но и отдельные положения – чтобы сотрудники организации не путались.
Ответственность за отсутствие учетной политики
Обязательность составления данного документа оговорена в Приказе Минфина № 106н «Об утверждении положений по бухучету» от 06.10.2008 и в Федеральном законе № 402-ФЗ «О бухучете» от 06.12.2011. Отсутствие налоговой политики может повлечь следующие штрафные санкции:
- Если при проведении налоговой проверки документ предоставлен не будет, в соответствии с ч. 1 ст. 126 НК РФ компании придется уплатить 200 руб.
- Отдельные штрафы налагаются на должностные лица предприятия, которые не следуют положениям, прописанным в учетной политике. Размер санкций указан в ст. 15.11 КоАП – от 5000 до 10000 руб.
- При фиксировании факта, что исчисление размера денежных отчислений госструктурам велось не по установленным правилам, согласно ст. 120 НК РФ фирме грозит штраф в размере 30-200000 руб.
Нововведения 2019 года, которые нужно учесть при составлении учетной политики
Действующая система бухгалтерского учёта страны не считается совершенной и подлежит постепенному реформированию. Правительство стремится привести этот сегмент экономической деятельности в соответствие с международными стандартами.
Впрочем, в 2019 году в отношении бухучёта существенных изменений не произошло. Единственный нюанс – теперь бюджетные организации обязаны публиковать УП на собственных сайтах, а содержание подробно отражать в отчётной документации.
В части налогового законодательства с 2019 года произошёл ряд изменений, которые стоит раскрыть подробнее.
Так, с начала 2019 г. в стране увеличен МРОТ, который теперь составляет 11280 руб. Это значение следует отразить при составлении учётной политики, если персонал получает заработную плату из расчёта этого значения. Кроме этого, в России на 20% увеличен налог на добавленную стоимость. Учесть этот факт нужно в обязательном порядке, если фирма работает с НДС.
С 01.01.2019 от налога на добавочную стоимость освобождаются работы, связанные с регулярными перевозками пассажиров автомобильным и городским наземным транспортом.
Следует помнить и о системе страхования. С 2019 года отменены льготы по страховым взносам для некоторых видов предприятий. Например, коммерческие фирмы или ИП, использующие УСН, не пользуются преференциями на соцобеспечение. Сейчас страхователи платят 30% на ОПС. Взносы на травматизм уплачиваются вне зависимости от категории.
Изменения затронули и сельское хозяйство. Если раньше плательщики ЕСХН были освобождены от уплаты НДС, то начиная с 2019 г. такое правило отменено (ФЗ № 335).
Изменения этого года коснулись также порядка выставления счета-фактуры. Если управленец работает с поставщиком длительное время, законодатель разрешает не дублировать этот документ на каждый факт поставки, а сделать один в конце месяца.
С 2019 года приобретение путёвок сотрудников можно учесть в составе расходов по налогу на прибыль
Однако, при этом важно, чтобы место оздоровления или отдыха располагалось в РФ
Нововведения обусловлены изменением законодательства, соответственно, служат основанием для внесения правок в существующую УП.
Разработка учётной политики – это не только обязанность предпринимателя. Это создание действенного инструмента рационального использования ресурсов, а также коммуникации с надзорными органами. Документ служит подтверждением обоснованности проводимых учетных операций. Чем детальнее проработана политика, тем больше вероятность успеха в споре с контролирующими органами. Также она пригодится при возможных судебных разбирательствах.
Созданную УП не нужно отправлять в ФНС сразу после принятия. Документы предприятия предоставляются только на основании письменного запроса.
Что собой представляет учетная политика предприятия?
Учетной политикой называют внутренний документ (или группу документов) предприятия либо индивидуального предпринимателя, используемый для регламентации порядка ведения налогового, бухгалтерского учета.
Требования к данному документу обозначены и сгруппированы в Законе № 402-ФЗ от 2011 года.
Периодически рекомендуется проводить ревизию всех составляющих учетной политики. К этому можно привлечь и специалистов, чтобы те оценили ее соответствие законодательным изменениям.
Рабочий образец учетной политики предприятия представлен в нижеследующей галерее.

Слайд 1. Образец учетной политики предприятия (часть 1)

Слайд 2. Образец учетной политики предприятия (часть 2)

Слайд 3. Образец учетной политики предприятия (часть 3)

Слайд 4. Образец учетной политики предприятия (часть 4)

Слайд 5. Образец учетной политики предприятия (часть 5)

Слайд 6. Образец учетной политики предприятия (часть 6)
Формирование учетной политики предприятия происходит ежегодно. На протяжении года в документ можно только вносить правки (например, при появлении новых видов деятельности).
Для вновь созданного предприятия учетная политика должна быть утверждена не позднее 90 дней после официальной регистрации.
Для целей расчета НДС утверждение учетной политики должно быть произведено до истечения квартала, в котором прошла регистрация. Де-факто положения учетной политики могут использоваться с момента регистрации предприятия.
За формирование учетной политики предприятия обычно отвечает главный бухгалтер либо другое лицо, если оно наделено соответствующими полномочиями. За ее утверждение отвечает сам руководитель либо индивидуальный предприниматель.
Даже если индивидуальный предприниматель может не вести бухучет, документацию он все равно разрабатывает, хотя бы для налогового учета.
Индивидуальные предприниматели должны организовать полный документооборот в случаях:
- совмещения УСН с ЕНВД;
- выбора плательщиком сельхозналога;
- работа осуществляется на УСН, по схеме доходы минус расходы;
- наличия статуса плательщика НДС.
Всем остальным предпринимателям рекомендуется разрабатывать собственную учетную политику, чтобы избежать лишних споров с налоговыми службами.
Образование резервов и Учётная политика
Организации редко предусматривают в Учётной политике образование резервов, за исключением резервов, создание которых предусмотрено законодательством.
А между тем, создавая резервы, организация может сэкономить, так как за счёт резервов уменьшаются текущие платежи по налогу на прибыль. То есть использование резервов – это один из немногих абсолютно законных способов снижения расходов по платежам в бюджет.
Резерв по сомнительным долгам
Создав резерв по сомнительным долгам, компания может списать в расходы просроченную дебиторскую задолженность, не дожидаясь, когда истечёт срок исковой давности.
Суммы отчислений в резерв равномерно включаются в состав внереализационных расходов.
Каждый квартал (или месяц) отчисления, которые нужно сделать в резерв, корректируются на сумму остатка предыдущего периода.
Если сумма нового резерва больше, чем остаток, разница включается во внереализационные расходы текущего периода; если образовавшийся резерв меньше остатка, то разница увеличивает внереализационные доходы организации.
Неиспользованная сумма резерва может быть перенесена на следующий год.
Резерв расходов на оплату отпусков и на выплату вознаграждений по итогам года
Резерв расходов на оплату отпусков и на выплату вознаграждений по итогам года наиболее выгодно создавать организациям, имеющим большой штат сотрудников.
Это связано с тем, что большинство работников отдыхают летом.
И именно в это время организация единовременно списывает средства на выплату отпускных.
То же самое и с премиями по итогам года. Организация, не формирующая резерв, сможет уменьшить налогооблагаемый доход на величину поощрений только в декабре.
Если же фирма создаст резервы, то это позволит ей учитывать подобные расходы равномерно, то есть в течение всего года налогооблагаемый доход будет уменьшен на те расходы, которые без резерва были бы списаны только в летние месяцы или в декабре.
В состав расходов ежемесячно включаются зарезервированные суммы, равные произведению начисленной за месяц зарплаты и процента отчислений. Сумма всех ежемесячных отчислений, производимых в течение налогового периода не должна превысить годовую предельную сумму отчислений в резерв на оплату отпусков. В конце года сопоставляются суммы, перечисленные в резерв с выплатами из него. Если резерва не хватило, то суммы, выплаченные из других источников, отражаются в составе расходов. А если часть резерва к концу года осталась неиспользованной, её можно перенести на следующий год.
Перенос остатка возможен только тогда, когда в учётной политике на следующий год организация также предусматривает создание резерва. Организация вправе перенести на следующий год только те суммы, которые приходятся на отпуска, перенесённые сотрудниками на будущий год. Если в следующем году организация решит не формировать резерв, сумма остатка включается в состав внереализационных доходов текущего налогового периода.
Резерв на ремонт основных средств
Резерв на ремонт основных средств наиболее целесообразно создавать организациям, которые проводят долгосрочный капитальный ремонт, особенно с привлечением подрядных организаций.
Используя резерв, расходы можно списывать равномерно до завершения ремонта.
Когда же резерв не создаётся, то вся сумма расходов на ремонт, если он выполняется подрядной организацией, будет принята для целей налогообложения только после окончания работ и подписания соответствующих документов. В этом случае организация будет переплачивать налог в течение периода проведения ремонтных работ, тогда как могла бы уменьшить свои доходы на сумму отчислений в резерв.
Выгода тем более оправдана, если особо сложный и дорогостоящий ремонт затянется на несколько налоговых периодов.
Отчисления в рассматриваемый резерв в течение налогового периода списываются на расходы равными долями в последний день соответствующего отчётного периода. Если сумма фактически осуществленных затрат на ремонт основных средств в отчётном периоде превышает сумму созданного резерва, то остаток фактических затрат включается в состав прочих расходов на дату окончания налогового периода.
И наоборот, если сумма резерва превысит сумму фактических затрат, то разница включается в состав доходов налогоплательщика.
Учётная политика в роли инструмента моделирования картины финансового положения организации, представляемой в бухгалтерской отчётности
Учётная политика определяет многообразие фактов хозяйственной жизни организации и методов их интерпретации.
Так как данные бухгалтерского учёта не тождественны реальным фактам хозяйственной жизни, а являются лишь их интерпретацией, то бухгалтер, отражая в учёте хозяйственную жизнь организации, создаёт факты информационные, восприятие которых формирует управленческие решения пользователей отчётности.
Если в отчётности компании показана прибыль и по итогам года акционеры могут получить дивиденды, они вряд ли продадут принадлежащие им акции, а возможно и приобретут новые акции данной организации. Потенциальные инвесторы, видя прибыль в отчётности, захотят финансировать проекты организации, что позволит расширить объёмы деятельности.
Если же в отчётности организации будет продемонстрирован убыток, у акционеров может возникнуть желание избавиться от своих акций, инвесторы не станут вкладывать деньги в проекты организации, что, разумеется, приведёт к оттоку денежных средств из бизнеса, а, следовательно, к сокращению объёмов деятельности и ухудшению её реального финансового положения.
Таким образом, можно отметить, что разработка учётной политики является очень важной процедурой бухгалтерского учёта, поскольку учётная политика выступает мощным инструментом моделирования картины финансового положения организации, представляемой в бухгалтерской отчётности.
Пользователям отчётности важно знать базу измерения, используемую при её составлении, так как применяемые оценки при составлении отчётов существенно влияют на их анализ.
И соответственно влияют на принимаемые управленческие решения и на решения иных пользователей отчётности: инвесторов, учредителей, акционеров, налоговиков, поставщиков и других ее пользователей.
Учетная политика организации: что это такое и как формируется?
Учетная политика организации – это комплекс методик, позволяющих систематизировать бухгалтерскую информацию о функционировании предприятия и о его имуществе.
На практике учетная политика представлена в виде документа, который должен четко регламентировать хозяйственную жизнь предприятия: когда платить по обязательствам, как документировать хозяйственные операции, что относить к оборотным, или основным средствам, как оценивать стоимость активов и многое другое.
Для чего нужен бизнес-план и как его составить самостоятельно, вы можете узнать здесь.
Существует довольно большое количество приемов ведения бухгалтерского и налогового учета. Из их многообразия главный бухгалтер выбирает те, которые оптимальным образом удовлетворяют требования конкретной фирмы.
Учетная политика организации формируется при соблюдении следующих предпосылок:
- Материальная обособленность. Это означает, что после основания организации в ее собственности появляется имущество, которое является отдельной экономической категорией по отношению к имуществу и обязательствам других организаций и ее собственников.
- Непрерывность функционирования. Суть этой предпосылки заключается в том, что учет хозяйственной жизни предприятия имеет смысл тогда, когда оно существует в неизменном виде (касательно объемов производства и правового статуса) определенное количество времени.
- Методичность использования учетной политики. Это означает, что подобранные методики учета будут эксплуатироваться на протяжение относительно длительного временного отрезка, другими словами, по порядку, от прошедшего отчетного периода к следующему.
- Временная однозначность эпизодов хозяйствования. Факты хозяйственной жизни подлежат признанию в тот отчетный период, в коем они имели место быть, безотносительно к тому, когда зафиксировано поступление денежных средств.
К примеру, оплата рабочей силы (зарплата) должна быть отражена тогда, когда была начислена, безотносительно к тому, когда она была выплачена.
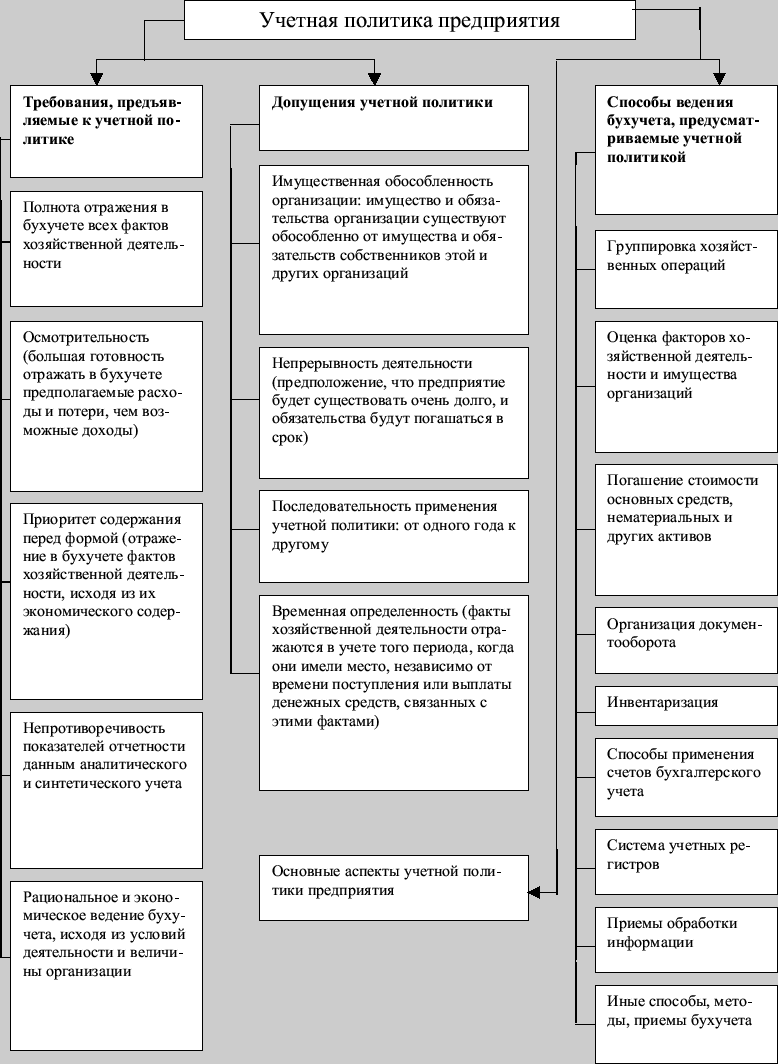 Схема: Основные элементы учетной политики организации.
Основные требования к учету
Учет активов предприятия должен полностью и комплексно отражать его состояние. В этой связи имеются определенные требования к учетной политике:
- Она должна отражать все факты хозяйствования
- Факты хозяйствования должны быть учтены или одновременно с их осуществлением, или сразу после него.
- Приоритет должен отдаваться отражению издержек и пассивов, а не доходных потоков и активов.
Данное требование обусловлено тем, что уровень прибыли зависит от издержек и доходов, и предприниматель склонен к тщательному отображению сначала расходов и только потом доходов с целью избавления от неточностей при калькуляции налогооблагаемой базы. Этот феномен получил название бухгалтерского консерватизма.
- Превалирование экономического смысла над видом. Это значит, что для целей учета более важна не правовая форма эпизода хозяйствования, а его экономическая суть и обстоятельства его происшествия.
- Тождественные учетные данные не должны различаться, если они представлены в разных регистрах бухучета.
- При учете актов хозяйствования необходимо придерживаться принципа рациональности (должны учитываться экономические обстоятельства эпизода, размер предприятия, объем данных, необходимых для того, что принять обособленное управленческое решение).
Таким образом, если учесть предпосылки и требования к учетной политике, можно сформировать учетную политику, которая подлежит одобрению руководителем предприятия и состоит из: способов разделения на виды и анализа эпизодов хозяйствования, способов оплаты дебиторской задолженности, методов координации оборота учетных документов, способов координации описи имущества, методов использования счетов бухучета, комплекса счетов бухучета, способов анализа данных, другой необходимой методологии.
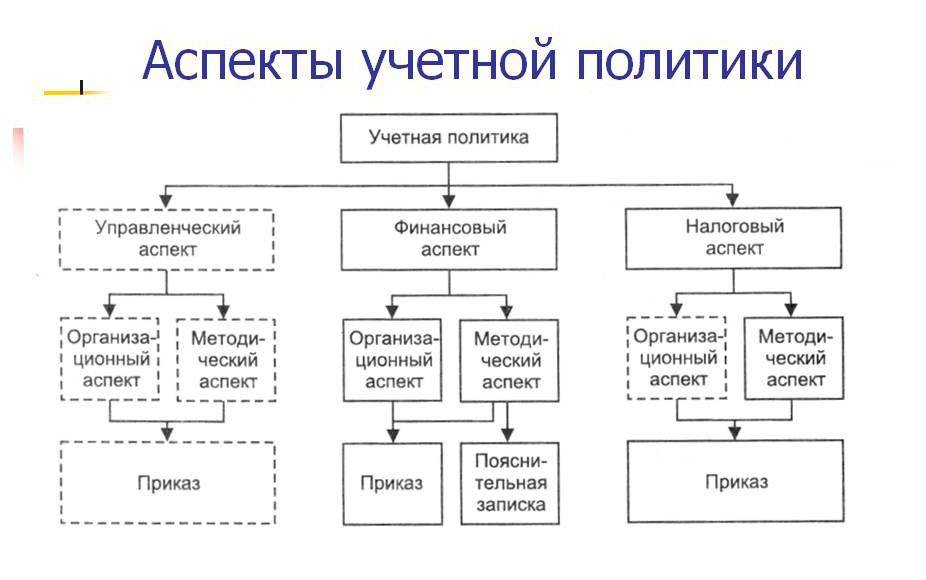 Схема: Аспекты учетной политики.
Применение различных способов управления прибылью и финансовый результат
Поскольку прибыль это разница между доходами и расходами, то выбор метода признания доходов и расходов увеличивает или уменьшает конечный финансовый результат.
В отношении доходов влияние оказывает факт признания дохода в результате реализации.
В некоторых случаях, доход может не признаваться как реализация, если не подписан акт выполненных работ, хотя работа принята и ее результатами пользуется заказчик. Товары или продукция могут не признаваться реализованными, если не выполнены все условия договора (например, товары не оплачены).
В отношении расходов влияние учетной политики на величину прибыли существенно выше.
Это связано с тем, что расходы могут учитываться различными методами.
Оценка стоимости затрат также может существенно варьироваться в зависимости от выбранной учетной политики.
Это касается стоимости товаров, материальных запасов, оценки амортизируемого имущества, методов исчисления амортизации, оценки ценных бумаг, прочих расходов.
Например, амортизация внеоборотных активов может начисляться несколькими способами. Одни из них равномерно переносят стоимость амортизируемого имущества (линейный метод), другие – позволяют существенно увеличить размер амортизационных отчислений в первые годы эксплуатации активов, что приведет к уменьшению прибыли.
Выбор метода оценки стоимости материально-производственных запасов (ФИФО, ЛИФО, средней стоимости) позволяет увеличивать или уменьшать прибыль отчетного года.
Грамотное, взвешенное применение различных способов управления прибылью с помощью учетной политики позволяет планировать такие показатели как рентабельность, ликвидность, доходность и, в конечном счете, влиять на финансовый результат.
Приведем в Таблице фрагмент вариантов учетной политики, которые влияют на расходы организации, а, следовательно, на финансовый результат.
Таблица. Варианты учетной политики, влияющие на расходы организации
|
Элемент учетной политики |
Нормативный акт |
|
Учет основных средств |
|
|
Выбор способа начисления амортизации основных средств |
Пункт 18 ПБУ 6/01 |
|
Использование коэффициента при начислении амортизации способом уменьшаемого остатка |
Пункт 19 ПБУ 6/01 |
|
Установление стоимостного лимита отнесения основных средств к МПЗ |
Пункт 5 ПБУ 6/01 |
|
Пункт 14 Методических указаний по учету основных средств |
|
|
Порядок учета спецоснастки и спецодежды |
Методические указания по учету спецоснастки и спецодежды (п. 9). Письмо Минфина России от 12.05.2003 N 16-00-14/159 |
|
Порядок учета спецодежды |
Методические указания по учету спецоснастки и спецодежды (п. 9). Письмо Минфина России от 12.05.2003 N 16-00-14/159 |
|
Порядок учета спецодежды, имеющей срок эксплуатации менее 12 мес. |
Методические указания по учету спецоснастки и спецодежды (п. 21 и 26) |
|
Порядок учета спецоснастки, предназначенной для индивидуальных заказов или используемой в массовом производстве |
Методические указания по учету спецоснастки и спецодежды (п. 24, 25) |
|
Организация оперативного (количественного) учета выдачи спецоснастки в производство и ее возврата на склад |
Методические указания по учету спецоснастки и спецодежды (п. 50) |
|
Учет нематериальных активов |
|
|
Порядок выбора способа начисления амортизации НМА |
ПБУ 14/2007 (п. 28) |
|
Использование коэффициента при начислении амортизации способом уменьшаемого остатка |
ПБУ 14/2007 (подп. «б» п. 29) |
|
Учет НИОКР с положительным результатом |
|
|
Способ списания расходов на выполнение НИОКР с положительным результатом |
ПБУ 17/02 (п. 11) |
|
Учет материалов |
|
|
Порядок учета материалов на счете |
Инструкция по применению счетов , , Плана счетов |
|
Порядок определения учетной цены (если учет материалов на счете ведется по учетным ценам) |
Методические указания по учету МПЗ (п. 80) |
|
Способ оценки материалов при их выбытии |
ПБУ 5/01 (п. 16) |
|
Расчет средней себестоимости при выборе способа оценки по средней себестоимости |
Методические указания по учету МПЗ (п. 78) |
|
Исчисление себестоимости единицы при выборе способа оценки материалов по себестоимости каждой единицы |
Методические указания по учету МПЗ (п. 74) |
|
Учет затрат по содержанию заготовительно-складского аппарата |
Методические указания по учету МПЗ (п. 70) |
|
Порядок учета ТЗР |
Методические указания по учету МПЗ (п. 83) |
|
Порядок списания отклонений или ТЗР |
Методические указания по учету МПЗ (п. 87 и 88) |
Как изменить положения в учётной политике
Чтобы внести изменения или дополнения в учётную политику, нужно:
- Разработать текст изменений или дополнений с обоснованиями. Если они касаются законодательства о налогах и сборах, желательно указать ссылку на статьи закона и дату вступления поправок в силу.
- Установить дату их вступления в силу. Например, 1 января следующего года.
- Утвердить изменения или дополнения отдельным приказом — заменить устаревшие положения и ввести новые.
Стандартной формы приказа нет, организации разрабатывают его в произвольной форме. Если изменений много, можно утвердить новую редакцию приказа.
Структура учетной политики
Учетная политика организации может быть общей — для бухгалтерского и для налогового учета. Можно также разработать отдельную учетную политику для каждого вида учета. Учетная политика ИП формируется только для целей налогового учета.
Учетная политика организации будет единой, включая ее обособленные подразделения, даже если они имеют отдельный баланс.
Общая учетная политика организации состоит из трех основных разделов:
- организационно-технический;
- методологический для целей ведения бухгалтерского учета;
- методологический для целей налогообложения.
Важные пункты учетной политики приведены в таблице:
|
Организационно-технический раздел |
|
|
Способ ведения учета |
Указать, кто ведет учет – руководитель; бухгалтер или отдел бухгалтерии; аутсорсинговая компания или сторонний бухгалтер. |
|
Форма учета |
Журнально-ордерная; мемориально-ордерная; автоматизированная. |
|
Рабочий план счетов |
Утверждается отдельным приложением к учетной политике. |
|
Формы первичных учетных документов |
Если применяются унифицированные формы, то их надо перечислить и указать реквизиты нормативного акта, которыми они утверждены. Если применяются самостоятельно разработанные формы, то их образцы надо привести в приложении. |
|
Право подписи первичных учетных документов |
Привести перечень лиц в приложении или указать, что право подписи определяется в должностных инструкциях. |
|
Формы бухгалтерских регистров |
Перечень и форму регистров укажите в приложении. |
|
Утверждается отдельным приложением к учетной политике. |
|
|
Инвентаризация |
Указать сроки проведения инвентаризации, перечень имущества и обязательств, подлежащих инвентаризации, количество инвентаризаций. |
|
Методологический раздел для целей ведения бухгалтерского учета |
|
|
Указать, что вы формируете промежуточную отчетность, согласно требованиям закона или учредительных документов. Привести перечень форм бухгалтерской отчетности. |
|
|
Учет МПЗ, тары, готовой продукции и товаров |
Надо выбрать единицу учета МПЗ (номенклатурный номер, партия, однородная группа). Определите, как происходит оценка поступающих МПЗ: по фактической себестоимости либо по учетным ценам. Укажите метод оценки материалов, списываемых в производство (по себестоимости каждой единицы; по средней себестоимости; ФИФО). |
|
Доходы и расходы организации |
Пропишите, как организация признает коммерческие и управленческие расходы. Укажите порядок признания выручки от продажи продукции, выполнения работ, оказания услуг с длительным циклом (более 12 месяцев). Предусмотрите порядок оценки незавершенного производства. |
|
Учет расчетов по налогу на прибыль |
Малые предприятия должны прописать, применяют они ПБУ 18/02 или нет. |
|
Создание фондов и резервов |
Пропишите порядок создания резерва по сомнительным долгам. Зафиксируйте учет оценочных обязательств, малые предприятия могут не их формировать. Укажите, будет ли ООО создавать резервный фонд. |
|
Учет основных средств |
Пропишите, как определяется срок полезного использования. Укажите способ начисления амортизации и способ списания ОС стоимостью не более 40 тыс. рублей за единицу. Определите, проводит ли организация компания переоценку ОС, если да, то зафиксируйте метод переоценки. |
|
Методологический раздел для целей налогообложения |
|
|
Источники данных для налогового учета |
Определите, на основе чего ведется налоговый учет — бухгалтерских регистров или в самостоятельно разработанных регистрах (такие формы надо привести в приложении к учетной политике). |
|
Метод амортизации ОС |
Укажите, применяет ли организация амортизационную премию или повышающие коэффициенты амортизации. |
|
Метод определения стоимости сырья и материалов, используемых в производстве |
Выберите один из четырех способов (по средней себестоимости; по стоимости единицы запасов, ФИФО, ЛИФО). |
|
Периодичность сдачи деклараций по налогу на прибыль |
Определите отчетные периоды по налогу на прибыль (ежеквартально или ежемесячно). |
|
Метод признания доходов и расходов |
Выберите – метод начисления или кассовый метод (на применение кассового метода есть ограничения). |
|
Распределение доходов и расходов, относящихся к нескольким отчетным (налоговым) периодам |
Если налог на прибыль организация платит ежемесячно, то такие доходы и расходы распределяют тоже раз в месяц. Если организация отчитывается ежеквартально, то доходы и расходы можно распределять ежемесячно или ежеквартально. |
|
Определение перечня прямых расходов |
Укажите, какие расходы являются прямыми (в качестве пример можно взять перечень из статьи 318 НК РФ) |

